2026年期货从业资格《期货投资分析》冲刺试卷一
期货投资分析
冲刺试卷
共 100 题
4030 次浏览
更新于 2026-09-26
一、单项选择题
本题共30小题,每小题1分,共30分。
1
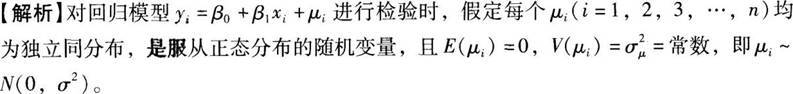
对回归模型yi=β0+β1xi+μi进行检验时,通常假定μi服从( )。
- A.

- B.t(n-2)
- C.N(0,σ2)
- D.t(n)
2
Gamma值较小时,意味着Delta对资产价格变动( ),投资者( )频繁调整头寸对冲资产价格变动风险。
- A.敏感;不必
- B.不敏感;不必
- C.敏感;需要
- D.不敏感;需要
3
下列关于合作套保业务的说法中正确的是( )。
- A.风险外包模式分为现货企业和期货风险管理公司两个端口
- B.期现合作模式可同时发挥现货企业的仓储物流优势和期货公司的套期保值操作优势
- C.风险外包模式也称资金支持型合作套期保值业务
- D.期现合作模式是指企业客户将套期保值操作整体打包给期货风险管理公司来操作
4
某国债期货的面值为100元,息票率为6%,全价为99元,半年付息一次,计划付息的现值为2.96元。若无风险利率为5%,则6个月后到期的该国债期货理论价值约为( )元。
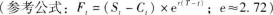
- A.98.47
- B.98.77
- C.97.44
- D.101.51
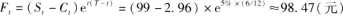
5
下列关于高频交易说法不正确的是( )。
- A.高频交易采用低延迟信息技术
- B.高频交易使用低延迟数据
- C.高频交易以很高的频率做交易
- D.高频交易重点强调交易依赖的信息为高频度信息
6
现金为王成为投资的首选的阶段是( )。
- A.衰退阶段
- B.复苏阶段
- C.过热阶段
- D.滞胀阶段
7
通过已知的期权价格倒推出来的波动率称为( )。
- A.历史波动率
- B.已实现波动率
- C.隐含波动率
- D.预期波动率
8
进行货币互换的主要目的是( )。
- A.规避汇率风险
- B.规避信用风险
- C.增加杠杆
- D.增加收益
9
运用模拟法计算VaR的关键是( )。
- A.根据模拟样本估计组合的VaR
- B.得到组合价值变化的模拟样本
- C.模拟风险因子在未来的各种可能情景
- D.得到在不同情境下投资组合的价值
10
中国人民银行开设常设借贷便利的目的在于,满足金融机构期限较长的大额流动性需求,其期限一般为( )。
- A.1~3个月
- B.3~6个月
- C.6~9个月
- D.9~12个月
11
如企业远期有采购计划,但预期资金紧张,可以采取的措施是( )。
- A.通过期货市场进行买入交易,建立虚拟库存
- B.通过期权市场进行买入交易,建立虚拟库存
- C.通过期货市场进行卖出交易,建立虚拟库存
- D.通过期权市场进行卖出交易,建立虚拟库存
12
下列关于国债期货的说法不正确的是( )。
- A.国债期货仅对组合利率风险的单一因素进行调整,不影响组合持仓
- B.国债期货能对所有的债券进行套保
- C.国债期货为场内交易,价格较为公允,违约风险低,买卖方便
- D.国债期货拥有较高的杠杆,资金占用量较少,可以提高对资金的使用效率
13
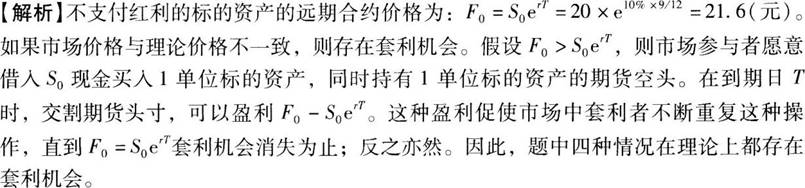
套期保值有两种止损策略,一个策略需要确定正常的基差幅度区间;另一个需要确定( )。
- A.最大的可预期盈利额
- B.最大的可接受亏损额
- C.最小的可预期盈利额
- D.最小的可接受亏损额
14
通过股票收益互换可以实现的目的不包括( )。
- A.杠杆交易
- B.股票套期保值
- C.创建结构化产品
- D.创建利润化产品
15
在GDP核算的方法中,收入法是从( )的角度,根据生产要素在生产过程中应得的收入份额反映最终成果的一种核算方法。
- A.最终使用
- B.生产过程创造收入
- C.总产品价值
- D.增值
16
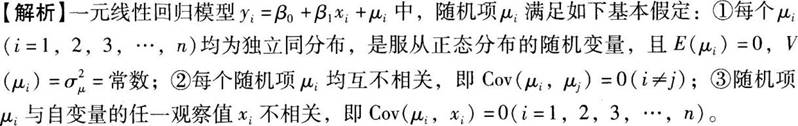
根据线性回归模型的基本假定,随机误差项应是随机变量,且满足( )。
- A.自相关性
- B.异方差性
- C.与被解释变量不相关
- D.与解释变量不相关
17
许多国家都将控制货币供应量的主要措施放在( )层次,使之成为国家宏观调控的主要对象。
- A.M0
- B.M1
- C.M2
- D.M3
18
对于金融衍生品业务而言,( )是最明显的风险。
- A.操作风险
- B.信用风险
- C.流动性风险
- D.市场风险
19
如果某期货合约前数名(比如前20名)多方持仓数量远大于空方持仓数量,说明该合约( )。
- A.多单和空单大多分布在散户手中
- B.多单和空单大多掌握在主力手中
- C.多单掌握在主力手中,空单则大多分布在散户手中
- D.空单掌握在主力手中,多单则大多分布在散户手中
20
下列关于ARCH和GARCH模型说法不正确的是( )。
- A.ARCH模型假定波动率不随时间变化
- B.非负线性约束条件(ARCH/GARCH模型中所有估计参数必须非负)在估计ARCH/GARCH模型的参数的时候被违背
- C.ARCH/GARCH模型都无法解释金融资产收益率中的杠杆效应
- D.ARCH/GARCH模型没有在当期的条件异方差与条件均值之间建立联系
21
在持有成本理论模型假设下,若F表示期货价格,S表示现货价格,W表示持有成本,R表示持有收益,那么期货价格可表示为( )。
- A.F=S+W-R
- B.F=S+W+R
- C.F=S-W-R
- D.F=S-W+R
22
美国商品交易委员会(CFTC)持仓报告的最核心内容是( )。
- A.商业持仓
- B.非商业持仓
- C.非报告持仓
- D.长格式持仓
23
在生产经营中,企业有时会面临产品价格持续上涨而企业却必须执行之前签订的销售合同的尴尬局面。此时企业可以采取的措施是( )。
- A.宁可赔偿违约金也不销售原材料产品
- B.销售原材料产品的同时,在现货市场上等量买入
- C.销售原材料产品的同时,在期货市场上等量买入
- D.执行合同,销售原材料产品
24
目前我国场外利率衍生品体系基本完备,形成了以( )为主的市场格局。
- A.利率互换
- B.远期利率协议
- C.债券远期
- D.国债期货
25
期权风险度量指标中衡量期权价格变动与期权标的理论价格变动之间的关系的指标是( )。
- A.Delta
- B.Gamma
- C.Theta
- D.Vega
26
基差交易合同签订后,( )就成了决定最终采购价格的唯一未知因素。
- A.基差大小
- B.期货价格
- C.现货成交价格
- D.以上均不正确
27
下列关于Delta和Gamma的共同点的表述正确的有( )。
- A.两者的风险因素都为标的价格变化
- B.看涨期权的Delta值和Gamma值都为负值
- C.期权到期日临近时,对于看跌平价期权两者的值都趋近无穷大
- D.看跌平价期权的Delta值和Gamma值都为正值
28
在进行利率互换合约定价时,浮动利率债券的定价基本上可以参考( )。
- A.市场价格
- B.历史价格
- C.利率曲线
- D.未来现金流
29
美国劳工部劳动统计局公布的非农就业数据的来源是对( )进行调查。
- A.机构
- B.家庭
- C.非农业人口
- D.个人
30
可逆的AR(p)过程的自相关函数(ACF)与可逆的MA(q)的偏自相关函数(PACF)均呈现( )。
- A.截尾
- B.拖尾
- C.厚尾
- D.薄尾
二、多项选择题
本题共20小题,每小题1分,共20分。
31
下列关于美元指数与黄金二者之间关系的说法,哪些是正确的?( )
- A.美元升值或贬值将影响国际黄金供求的变化,影响黄金价格
- B.美元指数与黄金二者呈现出负相关关系
- C.美元升值或贬值代表着人们对美元的信心变化
- D.黄金是用美元计价,当美元贬值,等量其他货币可买到更多的黄金,黄金需求增加
32
下列关于利率互换计算过程的说法,正确的有( )。
- A.对于支付浮动利率的一方,合约价值为浮动利率债券价值
- B.对于支付固定利率的一方,合约价值为浮动利率债券价值减去固定利率债券价值
- C.对于支付浮动利率的一方,合约价值为固定利率债券价值减去浮动利率债券价值
- D.浮动利率债券的价值可以用新的对应期限的折现因子对未来收到的利息和本金现金流进行贴现
33
2月10日,某机构投资者持有上证ETF50份额100万份,当前基金价格为2.360元/份,投资者持有基金的价值为236万元。该投资者希望保障其资产价值在1个月后不低于230万元,于是使用保护性看跌期权策略。下列说法正确的是( )。
- A.假设市场上存在2月份到期执行价格为2.3元的看跌期权,则买入100张每张份额为1万份的上证ETF50看跌期权
- B.如果到期时上证ETF50的价格低于2.3元,投资者行权,组合价值不足230万元
- C.如果到期时上证ETF50价格高于2.3元,投资者不行权,组合价值为其资产的市场价值
- D.如果到期时上证ETF50价格高于2.3元,投资者不行权,组合价值为230万元
34
资产的价格波动率σ经常采用( )来估计。
- A.历史数据
- B.隐含波动率
- C.无风险收益率
- D.资产收益率
35
关于保本型股指联结票据说法无误的有( )。
- A.其内嵌的股指期权可以是看涨期权
- B.其内嵌的股指期权可以是看跌期权
- C.当票据到期时,期权的价值依赖于当时的股指行情走势
- D.票据内嵌期权的类型由发行者决定
36
国内交易所持仓分析主要分析内容有( )。
- A.多空主要持仓量的大小
- B.“区域”会员持仓分析
- C.“派系”会员持仓分析
- D.跟踪某一品种主要席位的交易状况,持仓增减
37
某美国机械设备进口商3个月后需支付进口货款3亿日元,则该进口商( )。
- A.可以卖出日元/美元期货进行套期保值
- B.可能承担日元升值风险
- C.可以买入日元/美元期货进行套期保值
- D.可能承担日元贬值风险
38
场外期权的复杂性主要体现在哪些方面?( )
- A.交易双方需求复杂
- B.场外期权定价困难
- C.没有固定交易场所
- D.场外期权的复制存在困难
39
某企业利用铜期货进行买入套期保值,下列情形中能实现净盈利的情形有( )。(不计手续费等费用)
- A.基差从400元/吨变为350元/吨
- B.基差从-400元/吨变为-600元/吨
- C.基差从-200元/吨变为200元/吨
- D.基差从-200元/吨变为-450元/吨
40
2011年8月以来,国际金价从1992美元/盎司高位回落,一路走低,截止2014年4月国际金价为1131美元/盎司,创近4年新低。当时,国际投行曾发布报告指出,黄金在未来几个月或将出现新一轮下跌行情。其判断依据可能包括( )。
- A.印度削减黄金进口的新政策出台
- B.美国非农就业指数下降
- C.中国对黄金需求放缓
- D.美元指数出现持续上涨迹象
41
基差交易的利润来源包括( )。
- A.期货价格的变化
- B.利息收入
- C.基差变化
- D.持有收益
42
影响期权Delta的因素包括( )。
- A.波动率
- B.置信水平
- C.β系数
- D.标的资产价格
43
货币供应量是( )之和。
- A.单位和居民的手持现金
- B.居民和单位在银行的贵金属储备
- C.居民收藏的黄金纪念币
- D.居民和单位在银行的各项存款
44
点价技巧包括( )。
- A.接近提货月点价
- B.分批次多次点价
- C.测算利润点价
- D.在提货前分批次逢期价回升时点价
45
失业率是反映宏观经济运行状况的重要指标,其变化反映了( )的波动情况。
- A.就业
- B.宏观经济
- C.劳动力
- D.企业经营状况
46
机构投资者通过使用权益类衍生品来管理各类资产组合,在于这类衍生品工具具备( )等特性。
- A.灵活的资产配置功能
- B.灵活地改变投资组合的β值
- C.有效控制风险的功能
- D.低成本高回报
47
关于国债期货的套期保值效果,下列说法正确的是( )。
- A.金融债利率风险上的期限结构和国债期货相似,因此利率风险能得到较好对冲
- B.对含有赎回权的债券的套期保值效果不是很好,因为国债期货无法对冲该债券中的提前赎回权
- C.利用国债期货通过beta来整体套期保值信用债券的效果相对比较好
- D.利用国债期货不能有效对冲央票的利率风险
48
下列属于场外期权条款的项目的有( )。
- A.合约到期日
- B.合约基准日
- C.合约乘数
- D.合约标的
49
对基差买方来说,基差定价模式的缺点是( )。
- A.在谈判时处于被动地位
- B.加快销售速度
- C.面临点价期间价格向不利于自身方向波动的风险
- D.增强企业参与国际市场的竞争能力
50
计算VaR时,需要建立期权组合价值与各个风险因子的数学关系模型,这些风险因子包括( )。
- A.波动率
- B.利率
- C.标的资产
- D.个股价格
三、判断题
本题共20小题,每小题1分,共20分。
51
Vega的值越大,表明期权价格对波动率的变化越敏感。( )
- A.正确
- B.错误
52
在风险对冲程度方面,场外期权可以以确定的最大损失来博取不确定的无限制收益。( )
- A.正确
- B.错误
53
储备企业的套期保值操作可以分成两部分,一个是轮出保值,另一个是轮入保值。轮出保值的时候,储备企业应该先在期货市场合适的价位买入同等数量的期货合约,在轮入保值的时候,储备企业应该先在期货市场抛空同等数量的期货合约。( )
- A.正确
- B.错误
54
在对可交割券的套期保值研究中,针对最便宜可交割券的套期保值是最直接的也是最有效的。( )
- A.正确
- B.错误
55
在季节性分析法的图表中,包括上涨年数百分比、平均涨跌幅等指标。( )
- A.正确
- B.错误
56
套期保值最大的风险就是基差出现异常变化。( )
- A.正确
- B.错误
57
进出口企业可以利用外汇远期、外汇期货、外汇期权以及外汇掉期等汇率类衍生品来对冲汇率波动风险,以减少收支外币的不确定性。( )
- A.正确
- B.错误
58
如果能灵活利用期货市场,将实物库存与虚拟库存进行有效调配,则可以适当降低库存成本,扩大企业利润。( )
- A.正确
- B.错误
59
人民币对外币的货币互换,既交换人民币与外汇的本金,又交换两种货币的利息。( )
- A.正确
- B.错误
60
利用外汇远期和外汇期货进行套期保值的原理一样,交易场所也一样。( )
- A.正确
- B.错误
61
对于看跌期权,随着到期日的临近,当标的资产价格=行权价时,Delta收敛于-1。( )
- A.正确
- B.错误
62
一般而言,在股票收益互换中,期初和期末标的股票或股指会发生交割。( )
- A.正确
- B.错误
63
用解析法计算VaR的困难在于协方差矩阵的估计。( )
- A.正确
- B.错误
64
建仓完成之后,场内期权组合的Delta与场外期权合约的Delta总是保持一致。( )
- A.正确
- B.错误
65
在利率互换业务中,多头为固定利率的支付方。( )
- A.正确
- B.错误
66
持有成本理论的基本假设包括无风险利率相同且维持不变,基础资产不允许卖空等条件。( )
- A.正确
- B.错误
67
我国3个月活期存贷款利率具有基准利率的作用,其他存贷款利率在此基础上经过复利计算确定。( )
- A.正确
- B.错误
68
电解铜贸易定价=LME三个月铜期货合约价格+CIF升贴水价格+运费+保险费。( )
- A.正确
- B.错误
69
CPI和PPI是决定市场利率水平的中枢,对债券市场、股票市场会产生重要影响。( )
- A.正确
- B.错误
70
任何一组相互协整的时间序列变量都存在误差修正机制。( )
- A.正确
- B.错误
四、综合题
本题共30小题,每小题1分,共30分。
假设IBM股票(不支付红利)的市场价格为50美元1股,无风险利率为12%,股票的年波动率为10%。据此回答下列两题。
71
若执行价格为50美元,则期限为1年的欧式看涨期权的理论价格为( )美元1股。[参考公式:N(1.25)=0.8944,N(1.15)=0.8749]
- A.5.92
- B.5.95
- C.5096
- D.5097
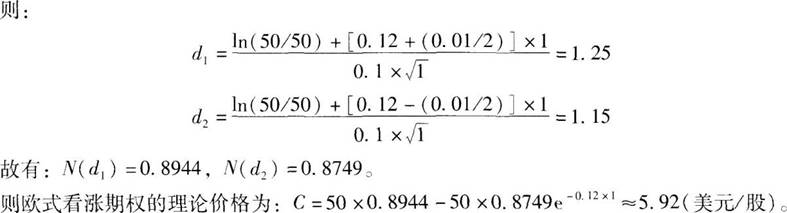
72
若执行价格为50美元,则期限为1年的欧式看跌期权的理论价格为( )美元/股。
- A.0.26
- B.0.27
- C.0.28
- D.0.29
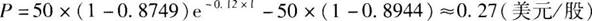
当前美元兑日元汇率为115.00,客户预期美元兑日元两周后大幅升值,于是买入美元兑日元看涨期权。客户选择以5万美元作为期权面值进行期权交易,客户同银行签定期权投资协议书,确定美元兑日元期权的协定汇率为115.00,期限为两星期,根据期权费率即时报价(例1.0%)交纳期权费500美元(5万×1.0%=500)。
73
如果期权到期日之前,该期权报价变为1.5%,客户选择卖出手中的这个美元兑日元看涨期权,则投资回报率为( )。
- A.50%
- B.40%
- C.30%
- D.20%
74
如果客户选择持有该期权到期。到期时美元兑日元即时汇率变为120.00,则客户执行该期权,投资回报率为( )。
- A.217%
- B.317%
- C.417%
- D.517%
材料一:在美国,机构投资者的投资中将近30%的份额被指数化了,英国的指数化程度在20%左右,近年来,指数基金也在中国获得快速增长。
材料二:假设某保险公司拥有一指数型基金,规模为20亿元,跟踪的标的指数为沪深300,其投资组合权重分布与标的指数相同、拟运用指数期货构建指数型基金,将18亿资金投资于政府债券,期末获得6个月无风险收益为2340万,同时2亿元买入跟踪该指数的沪深300股指期货头寸,保证金率为10%。
材料二:假设某保险公司拥有一指数型基金,规模为20亿元,跟踪的标的指数为沪深300,其投资组合权重分布与标的指数相同、拟运用指数期货构建指数型基金,将18亿资金投资于政府债券,期末获得6个月无风险收益为2340万,同时2亿元买入跟踪该指数的沪深300股指期货头寸,保证金率为10%。
75
指数化投资是( )。
- A.一种主动管理型的投资策略
- B.一种被动管理型的投资策略
- C.在投资期内按照某种标准买进并固定持有一组证券,而不是在频繁交易中获取超额利润
- D.基于对市场总体情况、行业轮动和个股表现的分析,试图通过时点选择和个别成分股的选择,在基本拟合指数走势的同时,获取超越市场的平均收益
76
指数化投资的主要目的不包括( )。
- A.优化投资组合,使之尽量达到最大化收益
- B.争取跑赢大盘
- C.优化投资组合,使之与标的指数的跟踪误差最小
- D.在频繁交易中获取超额利润
77
传统上,采用按权重比例购买指数中的所有股票,或者购买数量较少的一篮子股票来近似模拟标的指数的做法,其产生跟踪误差的原因有( )。
- A.股票分割
- B.股本变动
- C.资产剥离或并购
- D.股利发放
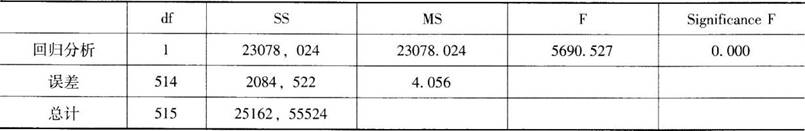
某分析师认为美元走势对原油价格可能存在一定影响,他获取了最近的516个交易日的美元指数(X变量)和布伦特原油期货标牌价(Y变量)数据并进行一元回归分析,结果如下: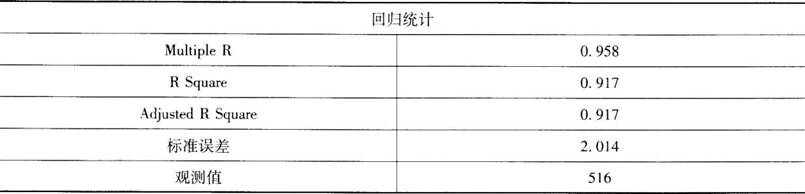 方差分析
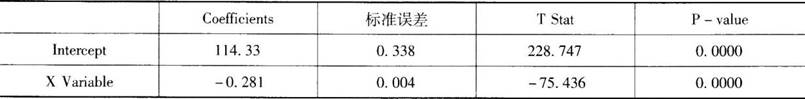 据此回答以下三题。
方差分析据此回答以下三题。
78
得到的回归方程为( )。
- A.
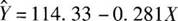
- B.
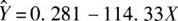
- C.
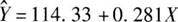
- D.
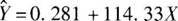
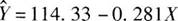
79
根据模型的检验结果,表明( )。
- A.回归系数的显著性高
- B.回归方程的拟合程度高
- C.回归模型线性关系显著
- D.回归结果不太满意
80
根据回归方程,若美元指数为100,则布伦特原油平均值约为( )。
- A.136.13
- B.114.33
- C.142.43
- D.86.23
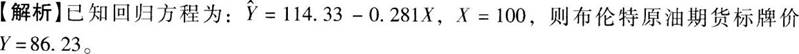
当前股票价格为20元,无风险年利率为10%(连续复利计息),签订一份期限为9个月的不支付红利的股票远期合约(不计交易成本)。据此回答以下两题。
81
若远期价格为( )元(精确到小数点后一位),则理论上一定存在套利机会。
- A.20.5
- B.21.5
- C.22.5
- D.23.5
82
若远期价格为( )元,则可以通过“卖空股票,同时以无风险利率借出资金,并持有远期合约多头”的策略来套利。
- A.20.5
- B.21.5
- C.22.5
- D.23.5
2月中旬,豆粕现货价格为2760元/吨,我国某饲料厂计划在4月份购进1000吨豆粕,决定利用豆粕期货进行套期保值。(豆粕的交易单位为10吨/手)
83
该厂应( )5月份豆粕期货合约。
- A.买入100手
- B.卖出100手
- C.买入200手
- D.卖出200手
84
该厂5月份豆粕期货建仓价格为2790元/吨,4月份该厂以2770元/吨的价格买入豆粕1000吨,同时平仓5月份豆粕期货合约,平仓价格为2785元/吨,该厂( )。
- A.未实现完全套期保值,有净亏损15元/吨
- B.未实现完全套期保值,有净亏损30元/吨
- C.实现完全套期保值,有净盈利15元/吨
- D.实现完全套期保值,有净盈利30元/吨
某日银行外汇牌价如下:(人民币/100单位外币)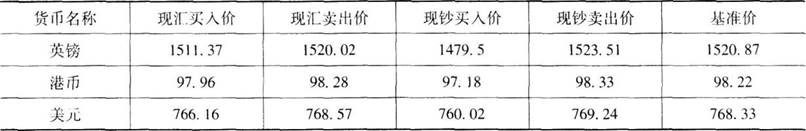 据此回答以下三题。
85
当天,客户到该银行以人民币兑换6000港币现钞,需要付出( )元人民币。
- A.5877.60
- B.5896.80
- C.5830.80
- D.5899.80
86
当天,另一位客户到该银行欲将4000英镑现钞兑换等值人民币,该客户能兑换( )元人民币。
- A.60454.80
- B.60800.80
- C.59180.00
- D.60940.40
87
当天,一家出口企业到该银行以10000美元即期结汇,可兑换( )元等值的人民币。
- A.76616.00
- B.76857.00
- C.76002.00
- D.76024.00
当前股票价格为40元,无风险利率为4%。若3个月后,该股票价格可能上涨20%,或者下跌16.7%。据此回答以下两题。
88
该股票的期限为3个月,执行价格为40元的欧式看涨期权的理论价格为( )元。
- A.4.0
- B.4.2
- C.3.8
- D.4.4
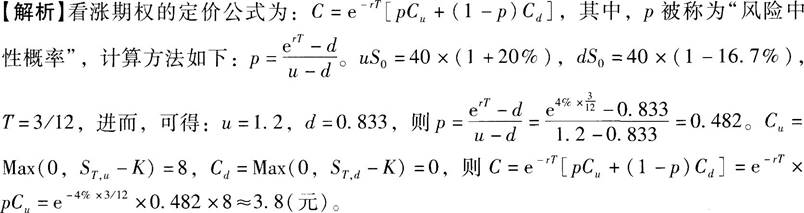
89
该期权的Delta值为( )。
- A.0.68
- B.0.62
- C.0.74
- D.0.54

一个红利证的主要条款如表8—1所示,请据此条款回答以下五题。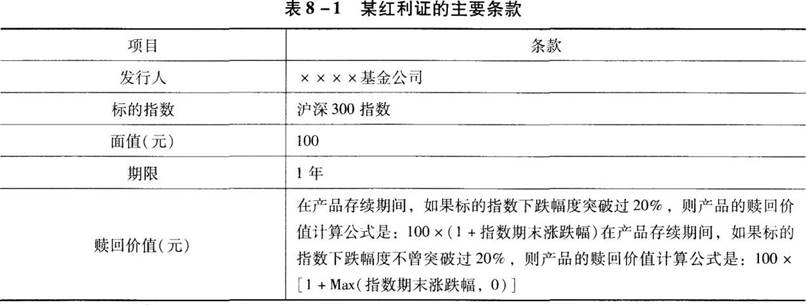
90
在产品存续期间,如果标的指数下跌幅度突破过20%,期末指数上涨5%,则产品的赎回价值为( )元。
- A.95
- B.100
- C.105
- D.120
91
不考虑货币的时间价值和机会成本,在下列哪些情况下,该红利证将会亏损?( )
- A.存续期间标的指数下跌21%,期末指数下跌30%
- B.存续期间标的指数上升10%,期末指数上升30%
- C.存续期间标的指数下跌30%,期末指数上升10%
- D.存续期间标的指数上升30%,期末指数下跌10%
92
该红利证产品的基本构成有( )。
- A.跟踪证
- B.股指期货
- C.看涨期权空头
- D.向下敲出看跌期权多头
93
在实际中,设计者或发行人可能会根据投资者的需求而对上述红利证进行调整,可以调整的条款主要有( )。
- A.跟踪证行权价
- B.向下敲出水平
- C.产品的参与率
- D.期权行权期限
94
若投资者希望不但指数上涨的时候能够赚钱,而且指数下跌的时候也能够赚钱。对此,产品设计者和发行人可以如何设计该红利证以满足投资者的需求?( )
- A.提高期权的价格
- B.提高期权幅度
- C.将该红利证的向下期权头寸增加一倍
- D.延长期权行权期限
以黑龙江大豆种植成本为例,大豆种植每公顷投入总成本8000元,每公顷产量1.8吨,按照4600元/吨销售。据此回答下列两题。
95
仅从成本角度考虑可以认为( )元/吨可能对国产大豆现货及期货价格是一个较强的成本支撑。
- A.2556.5
- B.4444.4
- C.4600.4
- D.8000.5
96
黑龙江大豆的理论收益为( )元/吨。
- A.145.6
- B.155.6
- C.160.6
- D.165.6
97
该国债的理论价格为( )元。
- A.98.35
- B.99.35
- C.100.01
- D.100.35
98
该国债的远期价格为( )元。
- A.102.31
- B.102.41
- C.102.50
- D.102.51
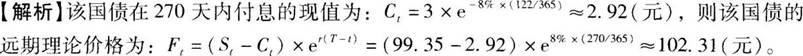
表8—5是双货币债券的主要条款。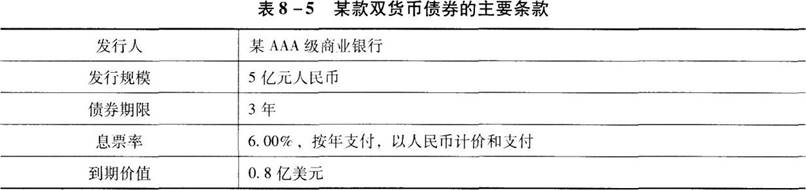
99
到期时该债券所隐含的美元对人民币的汇率是( )。
- A.6.15
- B.6.24
- C.6.25
- D.6.38
100
该双货币债券的目标投资者是持有人民币的中国投资者,关于该产品特征说法不正确的是( )。
- A.投资者的利息收入不存在外汇风险
- B.投资者获得的利息收入要高于同期的可比的普通债券的利息收入
- C.投资者的本金收回将承担外汇风险,风险敞口大于投资本金
- D.投资者可以从人民币贬值过程中获得相对较高的收益
输入阅读码
查看答案与解析需要输入阅读码