2022年7月期货从业资格《期货基础知识》试题(网友回忆版)
期货基础知识
历年真题
共 127 题
8587 次浏览
更新于 2026-09-26
一、单项选择题
本题共60小题,每小题0.5分,共30分。
1
期货交易的对象是( )
- A.远期合同
- B.现货合同
- C.标准仓单
- D.期货合约
2
关于做空国债基差交易策略建仓操作的描述,正确的是( )。
- A.买入国债期货的同时,卖出相当于转换因子数量的国债现货
- B.买入国债现货的同时,卖出相当于转换因子数量的国债期货
- C.卖出国债现货的同时,买入相当于转换因子数量的国债期货
- D.卖出国债期货的同时,买入相当于转换因子数量的国债现货
3
买卖双方在远期合约中约定的未来交付标的资产的价格,是( )
- A.远期价格
- B.远期价值
- C.现货即期价格
- D.远期合约交割价格
4
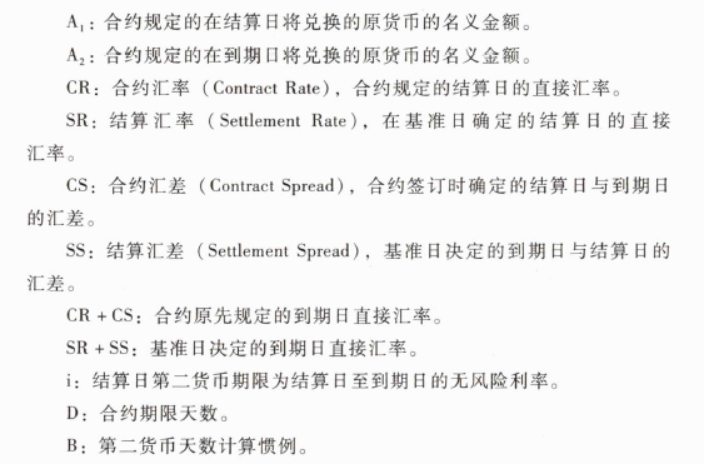
在远期外汇综合协议的规范术语中,结算汇差(SS:settlementspread)是指:( )
- A.基准日决定的交易日与结算日的汇差
- B.合约签订时确定的交易日与到期日的汇差
- C.基准日决定的到期日与结算日的汇差
- D.合约签订时确定的结算日与到期日的汇差
5
在中国境内,需要进行综合评估才能参与金融期货与期权交易的是( )
- A.社保基金
- B.基金管理公司
- C.商业银行
- D.个人投资者
6
交易者可以在期货市场通过( )规避现货市场的价格风险。
- A.投机交易
- B.跨期套利
- C.跨市套利
- D.套期保值
7
有关期货与期货期权的关系,下列说法错误的是( )
- A.期货合约与相关的期货期权合约的到期日相同
- B.期货期权的标的是期货合约
- C.期货交易是期货期权交易的基础
- D.期货交易与期货期权交易都可以进行双向交易
8
在国债期货套期保值实际应用中,经常需要对久期法或基点价值法计算得到的套期保值比率按照保值债券的特征进行的是( )
- A.IRR法
- B.转换因子调整法
- C.净基差法
- D.收益率β系数法
9
下列选项中,不属于我国期货交易所的内部风险监控机制是( )。
- A.加强对交易者管理,提高业务能力
- B.正确建立和严格执行有关风险监控制度
- C.建立和严格管理风险基金
- D.建立对交易全过程进行动态风险监控机制
10
下列关于中国期货市场监控中心职能的描述,错误的是( )
- A.期货市场统一开户
- B.期货市场运行监测监控
- C.期货市场经营机构监测监控
- D.实施市场稽查和惩戒
11
国内某进口商自挪威进口一批机械,以挪威克朗(NOK)结算,进口商担心3个月后NOK/CNY升值造成支付的货款增多,因没有NOK/CNY期货合约,可用下列( )进行外汇期货交叉套期保值。
- A.卖出CNY/USD期货合约,买入NOK/USD期货合约
- B.卖出CNY/USD期货合约,买入NOK/EUR期货合约
- C.买入CNY/USD期货台约,卖出NOK/USD期货合约
- D.买入CNY/USD期货合约,卖出NOK/EUR期货合约
12
下列期货合约行情表截图中,最新价表示( )
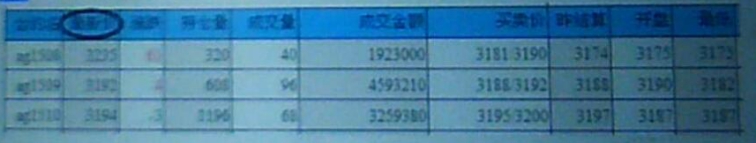
- A.期货合约交易期内的加权平均价
- B.期货合约交易期间的最新申报价格
- C.期货合约交易期间的即时成交价格
- D.期货合约交易期内的最新结算价
13
某上市公司年报显示,由于澳元对人民币汇率出现了大幅下跌,导致公司在澳子公司持有的澳元资产,出现了巨额汇兑损失。则这种外汇风险是( )
- A.操作风险
- B.会计风险
- C.经营风险
- D.交易风险
14
当某沪深300年指数期货为4000点时,其合约价值为( )元
- A.120000
- B.20000
- C.1200000
- D.4000
15
黄金远期交易中,如果发起方为买方,则:( )
- A.即期价格和远期点均使用offer方报价
- B.即期价格使用bid方报价,远期点使用offer方报价
- C.即期价格使用offer方报价,远期点使用bid方报价
- D.即期价格和远期点均使用bid方报价
16
货币互换在期末交换本金时的汇率等于( )
- A.期初的市场汇率
- B.期末的市场汇率
- C.期末的远期汇率
- D.期初的约定汇率
17
当某商品期货价格过高而现货价格过低时,交易者通常会采用的期现套利策略是( )。
- A.在期货市场上卖出期货合约,在现货市场上买进商品
- B.在期货市场上卖出期货合约,在现货市场上卖出商品
- C.在期货市场上买进期货合约,在现货市场上卖出商品
- D.在期货市场上买进期货合约,在现货市场上买进商品
18
某投资机构在3个月后会有1000万元资金到账并计划投资股票,担心股价上涨而影响投资成本,适合采用( )策略。
- A.股指期货空头套期保值
- B.股指期货跨期套利
- C.股指期货期现套利
- D.股指期货多头套期保值
19
关于利率互换空头的说法,正确的是( )。
- A.可赚取利率上升收益
- B.可通过互换规避利率上涨风险
- C.是利率看涨者
- D.是收取固定现金流、支付浮动现金流的一方
20
在中国银行间市场,A银行和B银行签署了一笔标准货币互换协议。协议开始,A银行按固定利率收取美元利息,协议结束再按期初汇率交换本金,下列说法正确的是( )
- A.A为货币互换协议的买方,美元升值对其有利
- B.A为货币互换协议的买方,美元贬值对其有利
- C.A为货币互换协议的卖方,美元升值对其有利
- D.A为货币互换协议的卖方,美元贬值对其有利
21
通常,三角形价格形态在完结、形成向上有效突破时,成交量( )
- A.减少
- B.变化不确定
- C.放大
- D.不变
22
1982年,美国堪萨斯期货交易所推出的( )期货合约,是世界上第一个股指期货品种。
- A.纳斯达克指数
- B.标普500股票指数
- C.价值线综合指数
- D.道琼斯综合指数
23
以下影响股票收益的因素属于非系统性风险的是( )
- A.宏观经济周期
- B.国家的产业政策
- C.公司的管理水平
- D.通贷膨胀率
24
4月10日,CME市场6月期英镑兑美元期货合约价格为1.4475,交易单位62500英镑,LIFFE市场6月期英镑兑美元期货价格为1.4775,交易单位25000英镑,某套利者在CME市场买入4手英镑兑美元期货合约,应该在LIFFE市场( )英镑兑美元期货合约。
- A.卖出10手
- B.买入10手
- C.卖出4手
- D.买入4手
25
国债期货到期交割时,具体用于交割的可交割国债券种由( )选定。
- A.多空双方协商
- B.多头
- C.空头
- D.现货公司
26
距交割时间越近,持仓费越( )
- A.低
- B.高
- C.不确定
- D.稳定
27
在我国期货市场上,会员的结算准备金是指会员为了交易结算在( )中预先存入的资金,是未被合约占用的资金。
- A.投资者资金账户
- B.会员专用结算账户
- C.交易所专用结算账户
- D.会员专用资金账户
28
某债券组合含三只债券,投资额分别为200万元、300万元和500万元,其久期分别为3、4、5,则债券组合的久期为( )
- A.3.5
- B.4.3
- C.4.2
- D.3.6
29
远期利率协议的参考利率是以( )的利率水平来确定的。
- A.结算日
- B.到期日
- C.基准日
- D.交易日
30
与一般的套期保值操作相比,套期保值与点价交易结合能够( )
- A.减少期货头寸的持仓量
- B.便利期货头寸盈利
- C.降低持仓费
- D.降低基差风险
31
商业银行参与国债期货交易,不仅可以通过( )策略对冲利率风险,还可以利用国债期货构建多种策略获取风险收益。
- A.套利
- B.投机
- C.套期保值
- D.基差交易
32
4月18日,5月份玉米期货价格为1750元/吨,7月份玉米期货价格为1800元/吨,9月份玉米期货价格为1830元/吨,该市场为( )
- A.牛市
- B.正向市场
- C.反向市场
- D.熊市
33
下降三角形形态由( )构成。
- A.同时向上倾斜的趋势线和压力线
- B.上升的底部趋势线和一条水平的压力线
- C.水平的底部趋势线和一条下降的压力线
- D.一条向上倾斜的趋势线和一条向下倾斜的压力线
34
会员制期货交易所的理事会对( )负责。
- A.董事会
- B.股东大会
- C.会员大会
- D.监事会
35
我国上海期货交易所对( )头寸实行审批制,其持仓不受持仓限额的限制。
- A.期转现
- B.投机
- C.套期保值
- D.套利
36
按照行使期限的不同,期权可以分为( ),
- A.看涨期权和看跌期权
- B.美式期权和欧式期权
- C.现货期权和期货期权
- D.商品期权和金融期权
37
若其它条件不变,当某交易者预计白糖大幅减产时,他最有可能( )
- A.进行白糖牛市套利
- B.进行白糖期货卖出套期保值
- C.卖出白糖期货合约
- D.买入白糖期货合约
38
目前,中国金融期货交易所上市的利率期货品种有( )
- A.中长期国债期货
- B.短期国债期货、中期国债期货、长期国债期货
- C.短期利率期货、长期国债期货
- D.短期利率期货
39
下列操作属于套期保值中的展期的是( )。
- A.将远月合约的头寸平仓,然后在近月合约上建仓
- B.将近月合约的头寸平仓,然后在远月合约上建仓
- C.同时在近月合约和远月合约上建仓
- D.同时在近月合约和远月合约上平仓
40
关于交叉套期保值,以下说法正确的是( ).
- A.交叉套期保值不存在基差变动的风险
- B.只有股指期货套期保值存在交叉套期保值
- C.交叉套期保值将会增加预期投资收益
- D.交叉套期保值一般难以实现完全规避价格风险的目的
41
关于期货公司资产管理业务,表述正确的是( )。
- A.可在不同账户之间进行买卖,以转移资产管理账户收益或者亏损
- B.公司和客户共享收益,共担风险
- C.应向客户做出保证其资产本金不受损失或者取得最低收益的承诺
- D.可以为单一客户也可以为多个客户办理资产业务
42
相同系列期权中,期权1、2、3为3个执行价格相邻的看涨期权,C为期权价格,K为执行价格K1<K2<K3,2为接近平值的期权,1为实值期权,3为虚值期权。如果期权价格差和执行价格差的比例关系为[(C1-C2)/(K2-K1)]<[(C2-C3)/(K3-K2)]时,适宜构建的套利策略为( )。
- A.买进看涨期权2和3,同时卖出2份看涨期权1
- B.买进看涨期权1和2,同时卖出2份看涨期权3
- C.卖出看涨期权1和3,同时买进2份看涨期权2
- D.买进看涨期权1和3,同时卖出2份看涨期权2
43
目前我国各期货交易所普遍采用的交易指令有限价指令和( )等。
- A.限时指令
- B.长期指令
- C.取消指令
- D.市价指令
44
某年1月22日,A银行(买方)与B银行(卖方)签署一笔基于3个月SHIBOR的标准利率互换,固定利率为2.84%,名义本金为1000万元,协议签订时,市场上3个月SHIBOR为2.80%,每三个月互换一次利息,假如事后第一个参考日市场3个月SHIBOR为2.9%,则第一个利息交换日(4月22日)( )
- A.B银行按2.80%支付利息,按2.84%收取利息
- B.B银行按2.90%收取利息,按2.84%支付利息
- C.B银行按2.80%收取利息,按2.84%支付利息
- D.B银行按2.90%支付利息,按2.84%收取利息
45
在其他因素不变时,中央银行实行紧缩性货币政策,理论上国债期货价格( )
- A.涨跌不确定
- B.趋涨
- C.不受影响
- D.趋跌
46
关于中金所上市的沪深300指数期权,下列说法正确的是( )
- A.合约乘数为100元/点
- B.合约乘数为300元/点
- C.属于金融期货期权
- D.合约标的为沪深300期货合约
47
假设沪铜和沪铝的合理差价为32500元/吨,则下列情形中,理论上套利交易盈利空间最大的是
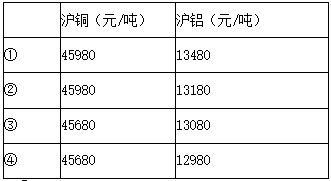
- A.④
- B.③
- C.①
- D.②
48
关于期权到期时看跌期权的盈亏平衡点(不计交易费用),以下说法正确的是( )
- A.盈亏平衡点=执行价格﹢权利金
- B.盈亏平衡点=期权价格﹢权利金
- C.盈亏平衡点=执行价格-权利金
- D.盈亏平衡点=权利金-执行价格
49
假没其他条件不变,若白糖期初库存量过低,则当期白糖价格( )
- A.趋势不确定
- B.将趋于下跌
- C.将保持不变
- D.将趋于上涨
50
风险管理公司可以开展的试点业务有( )。
- A.仓单服务
- B.期货境外经纪业务
- C.期货投资咨询业务
- D.资产管理业务
51
在国际外汇市场上,采用直接标价法的货币是( )
- A.英镑
- B.加元
- C.欧元
- D.澳元
52
沪深300股指期货当日结算价是( )。
- A.收市时最高卖价与最低卖价的算术平均值
- B.当天的收盘价
- C.期货合约最后一小时成交价格按照成交量的加权平均价
- D.收市时最高买价与最低买价的算术平均值
53
某日,套利者看到郑州商品交易所报价系统上1月份和5月份白糖期货的价差为170元/吨(近月合约价格减远月合约价格),该套利者想买入1月份合约、卖出5月份合约进行套利,于是下达指令,设定的价差为165元/吨。则当价差变为( )元/吨时,指令才有可能成交。
- A.168
- B.164
- C.176
- D.170
54
关于期货公司表述,正确的是( ).
- A.在公司股东利益最大化的前提下保障客户利益
- B.客户的保证金风险是期货公司重要的风险源
- C.主要从事经纪业务,不提供资产管理服务
- D.不属于金融机构
55
下列不是期货市场在宏观经济中的作用的是( )
- A.促进本国经济的国际化
- B.提供分散、转移价格风险的工具,有助于稳定国民经济
- C.锁定生产成本,实现预期利润
- D.有助于市场经济体系的完善
56
在正向市场上,套利交易者买入5月大豆期货合约时卖出9月大豆期货合约,则该交易( )。
- A.属于卖出套利,交易者预期未来价差缩小
- B.属于买入套利,交易者预期未来价差缩小
- C.属于卖出套利,交易者预期未来价差扩大
- D.属于买入套利,交易者预期未来价差扩大
57
以下期货合约中采用实物交割的是( )
- A.中国金融期货交易所的沪深300股指期货
- B.中国金融期货交易所的5年期国债期货
- C.CME的三个月欧洲美元期货
- D.中国金融期货交易所的上证50股指期货
- A、C、D采用现金交割。
58
相同系列期权中,1、2、3为3个执行价格相邻的看跌期权,K为期权的执行价格,且K1
- A.卖出看跌期权1和3,同时买进2份看跌期权2
- B.买进看跌期权2和3,同时卖出2份看跌期权1
- C.买进看跌期权1和3,同时卖出2份看跌期权2
- D.买进看跌期权1和2,同时卖出2份看跌期权3
59
下列情形中,适合进行白糖的卖出套期保值操作的是( )。
- A.某食品厂预计两个月后需采购一批白糖,担心价格上涨
- B.某制糖企业有一批库存白糖,担心价格下跌
- C.某投资者预计白糖价格会下跌
- D.某企业签订了白糖销售合同,并确定了销售价格,但手头没有现货担心采购时价格上涨
60
下列属于外汇期货跨期套利的情形是( )
- A.买入6月份CNY/USD期货合约,卖出数量相同的9月份CNY/USD外汇期货合约进行套利
- B.买入6月份CNY/USD期货合约,卖出数量相同的9月份CNY/EUR外汇期货合约进行套利
- C.买入6月份CNY/USD期货合约,卖出数量相同的9月份USD/CNY外汇期货合约进行套利
- D.买入6月份CNY/USD期货合约,卖出数量相同的9月份EUR/CNY外汇期货合约进行套利
二、多项选择题
本题共40小题,每小题1分,共40分。
61
关于期转现交易,以下说法正确的有( )。
- A.交易双方持有同一期货合约的反向头寸
- B.交易双方可以根据实际情况协商平仓,其价格一般不受期货合约的涨跌停板制约
- C.交易双方的协商平仓价一般应在交易所规定的价格波动范围内
- D.交易双方平仓时不必参与交易所的公开竞价
62
某投机者预期某商品期货合约价格将上升,决定采用金字塔模式建仓策略,交易过程如下表所示。则该投机者第3笔交易可能的价格是( )元/吨。
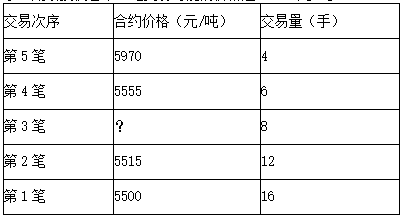
- A.5525
- B.5535
- C.5565
- D.5545
63
关于中金所国债期货合约可交割劵的转换因子的描述,正确的是( )。
- A.当期货价格发生较大波动时,可交割券的转换因子将发生变动
- B.当市场利率发生较大波动时,可交割券的转换因子将发生变动
- C.当票面利率高于国债期货名义票面利率时,可交割券的转换因子大于1
- D.当票面利率低于国债期货名义票面利率时,可交割券的转换因子小于1
64
下列属于基差走强的情形有( )
- A.基差从-100元/吨变为80元/吨
- B.基差从-100元/吨变为-80元/吨
- C.基差从-100元/吨变为-120元/吨
- D.基差从-100元/吨变为100元/吨
65
( )期货是大连商品交易所推出的期货品种。
- A.鸡蛋
- B.焦炭
- C.纤维板
- D.黄大豆
66
以下关于看涨期权的说法,正确的有( )。
- A.持有现货者,可买进该现货的看涨期权规避价格风险
- B.交易者预期标的物价格上涨,可买进看涨期权获取权利金价差收益
- C.如果已持有期货多头头寸,可买进该期货合约的看涨期权加以保护
- D.如果已持有期货空头头寸,可买进该期货合约的看涨期权加以保护
67
以下关于单个股票的β系数的描述,正确的有( )。
- A.如果β系数大于1,说明股价的波动高于以指数衡量的整个市场的波动
- B.如果β系数大于1,说明股价的波动低于以指数衡量的整个市场的波动
- C.如果β系数小于1,说明股价的波动低于以指数衡量的整个市场的波动
- D.如果β系数小于1,说明股价的波动高于以指数衡量的整个市场的波动
68
技术分析法的三大市场假设是( )。
- A.供求因素是价格变动的根本原因
- B.价格呈趋势变动
- C.历史会重演
- D.市场行为反映一切信息
69
在卖出套期保值期间,当期货价格上涨100元/吨,现货价格上涨120元/吨时,下列描述正确的是( )。(不计交易手续费等费用)
- A.基差走强20元/吨
- B.期货市场和现货市场盈亏相抵后存在净盈利
- C.期货市场和现货市场盈亏相抵后存在净亏损
- D.基差走弱20元/吨
70
下列关于VaR风险测量方法的描述,正确的是( )
- A.可以用VaR判断期货持仓风险量否己超过可容忍的限度
- B.VaR值较大,表示此时进场所承担机会成本较大
- C.VaR值的大小,与交易者进场所承担机会成本大小无关
- D.VaR值较小,表示此时进场所承担机会成本较大
71
在不考虑交易成本和行权费用的情况下,看涨期权多头和空头损益状况可能为( )
- A.空头最大盈利=执行价格-标的资产价格+权利金
- B.多头的行权损益=执行价格-标的资产价格-权利金
- C.空头最大盈利=权利金
- D.多头的行权损益=标的资产价格-执行价格-权利金
72
在逐日盯市和逐笔对冲两种结算方式下,( )等参数的值没有差别。
- A.客户权益
- B.可用资金
- C.当日盈亏
- D.交易保证金
73
互换交易包括( )等。
- A.利率互换
- B.货币互换
- C.商品互换
- D.股权互换
74
下面关于我国期货结算机构的表述,正确的有( )
- A.属于交易所的内部机构
- B.参与期货价格形成
- C.担保交易履约
- D.控制市场风险
75
期货价差套利( )
- A.有助于不同期货合约之间的价差近一步缩小
- B.有助于不同期货合约之间的价差趋于合理
- C.有助于不同期货合约之间的价差进一步扩大
- D.有助于提高市场流动性
76
可能导致不完全套期保值的情形有( )。
- A.期货价格与现货价格幅度不完全一致
- B.期货市场建立的头寸数量与被套期保值的现货数量之间存在差异
- C.期货合约标的物与套期保值者在现货市场上交易的商品等级存在差异
- D.因缺少对应的期货品种,利用初级产品的期货品种对产成品进行套期保值
77
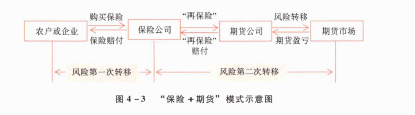
下列对我国“保险+期货”的模式描述正确的有( )。
- A.是一种农业风险管理的创新方式
- B.农民通过购买保险直接将风险转移给期货公司
- C.是农民直接运用期货和期权工具进行套期保值的方式
- D.可以用来规避农产品价格下跌风险,稳定农产品的销售收入
78
某套利者打算利用沪锌期货进行套利,T0时刻开仓买入8月合约同时卖出11月合约,T1时刻进行平仓,价格如表所示。则该套利盈利的情形有( )
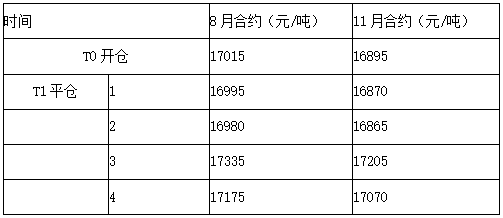
- A.3
- B.2
- C.1
- D.4
79
理论上,通货膨胀率大幅上升时,将导败( )
- A.国债现货价格下跌
- B.国债期货价格上涨
- C.国债期货价格下跌
- D.国债现货价格上涨
80
卫星遥感技术可用于检测农产品的( )并进行数据处理,已经成为农产品基本面分析的重要手段。
- A.港口的装载、堆垛
- B.生长情况
- C.病虫害情况
- D.种植面积
81
在外汇市场交易中,套汇实现盈利,一般需要具备的条件有( )
- A.不同市场报价存在汇率差异
- B.交易者迅速进行正确的市场操作
- C.交易者能捕捉到汇率差异
- D.外汇品种到期期限不一致
82
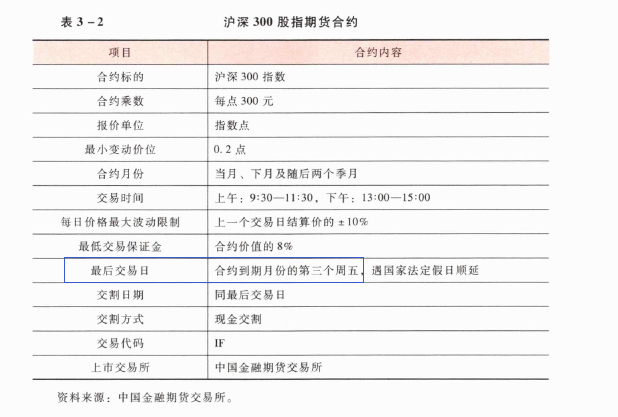
根据中国金融期货交易所规则,2016年1月15日(1月第三个周五)上市交易所指数期货合约有IF1601、IF1602、IF1603、IF1606、则2016年1月18日(周一)上市交易的合约包括( )等
- A.IF1603
- B.IF1601
- C.IF1606
- D.IF1602
83
在我国,期货公司的主要职能有( )
- A.对客户账户进行管理,控制客户交易风险
- B.根据客户指令代理客户买卖期货约
- C.受客户委托,全权代理期货交易
- D.为客户办理结算和交割手续
84
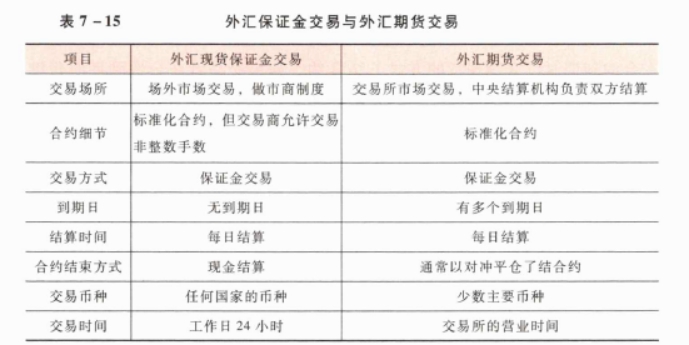
相比于外汇期货交易,外汇现货保证金交易的典型特点是( )
- A.交易所市场交易
- B.证券市场交易
- C.做市商交易
- D.场外市场交易
85
某交易者以65800元/吨卖出5月钢期货合约1手,同时以66100元/吨买入6月钢期货合约1手,当两合约价格为( )时,将所持合约同时平仓,该交易者是盈利的。(不计手续费用)
- A.5月66750元/吨,6月66900元/吨
- B.5月66800元/吨,6月67200元/吨
- C.5月66850元/吨,6月66950元/吨
- D.5月66600元/吨,6月67200元/吨
86
在我国,证券公司从事中间介绍业务,应该与期货公司签订书面委托协议。委托协议应当载明( )等
- A.介绍业务范围
- B.客户投诉的接待处理方式
- C.报酬支付及相关费用的分担方式
- D.介绍业务对接规则
87
计算国债期货理论价格,用到的变量有( )等
- A.可交割券的价格
- B.市场利率
- C.可交割券转换因子
- D.可交割券的票面利率
三、判断题
本题共20小题,每小题0.5分,共10分。
88
会员期货公司未在期货交易所规定的时间内追加保证金或自行平仓的,期货交易所应强行平仓,强行平仓的交易费用由期货所承担,发生的损失由该期货公司承担。
- A.正确
- B.错误
89
期货公司从事投资咨询业务时,可以为客户设计套期保值和套利方案,并收取一定的费用。
- A.正确
- B.错误
90
在股指期货中,期货价格低估是指股指期货合约实际价格低于理论价格。
- A.正确
- B.错误
91
股指期货相对于股票现货交易来说杠杆更高。
- A.正确
- B.错误
92
某投资者以4588点的价格买入IF1509合约10张,同时以4629点的价格卖出IF1512合约10张,待价差缩小时同时平仓上述合约,这是股指期货的跨期套利行为。
- A.正确
- B.错误
93
根据期货市场涨跌停板制度的规定,等于涨停板的报价为无效报价。
- A.正确
- B.错误
94
在到期时,期权的时间价值应等于零。
- A.正确
- B.错误
95
我国会员制期货交易所的会员必须是期货公司。
- A.正确
- B.错误
96
像股指期货那样,个股期货也只能采取现金交割的方式。
- A.正确
- B.错误
97
期货的跨市套利是指某个交易所买入(或卖出)某一品种某一交割月份期货合约的同时,在另一个交易所卖出(或买入)相同品种同一交割月的期货合约,以便在有利时机同时将上述合约对冲平仓而获利。
- A.正确
- B.错误
98
在期现套利交易中,无套利区间是指将期现套利的交易成本考虑进去后,期货理论价格分别上移和下移一定幅度形成的区间。
- A.正确
- B.错误
99
在我国,期货公司应建立由股东大会、董事会、监事会、经理层和公司员工组成的合理的公司治理结构( )
- A.正确
- B.错误
100
K线阴线的上影线表示的是最高价和开盘价的价差。
- A.正确
- B.错误
101
中国金融期货交易所的非结算会员要通过结算会员进行结算。
- A.正确
- B.错误
102
中金所10年期国债期货采用百元报价,报价中不含应计利息。
- A.正确
- B.错误
103
已推出夜盘交易的期货品种,其开盘集合竞价在日盘开市前5分钟内进行,夜盘不再集合竞价。
- A.正确
- B.错误
104
期货交易所是为期货交易提供场所、设施、相关服务和交易规则的机构。
- A.正确
- B.错误
105
可交割国债的隐含回购利率越高,用于期货交割对合约空头越有利。
- A.正确
- B.错误
106
债券的基点价值是指利率每变化0.01%时,引起的债券价格变动的变动额。
- A.正确
- B.错误
107
期货交易所直接对所有投资者的账户进行结算。
- A.正确
- B.错误
四、综合题
本题共20小题,每小题1分,共20分。
108
TF1509合约的市场报价为97.525,对应的最便宜可交割国债价格为99.640,转换因子为1.0167。至TF1509合约交割日,该国债资金占用成本为1.5481,应计利息为1.5085,则TF1509的理论价格为( )。
- A.
 ×(99.640+1.5481-1.5085)
- B.×(97.525+1.5481-1.5085)
- C.×(97.525+1.5481)
- D.×(99.640+1.5481)
109
假定市场年利率为5%,年化股息率为2%,8月1日,沪深300指数为3500点,9月份和12月份300股指期货合约的理论价差为( )点
- A.26.25
- B.35
- C.43.75
- D.61.25
110
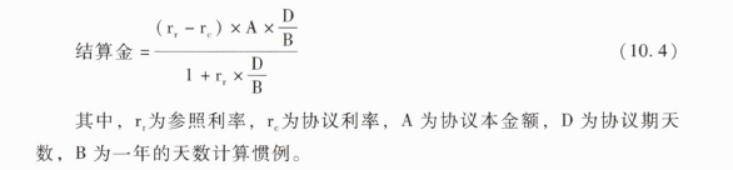
某公司将在3个月后收入一笔1000万美元的资金,并打算将这笔资金进行为期3个月的投资,公司预计市场利率可能下降,为避免利率风险,决定做一笔卖出协议,期限为92天的FRA的交易,FRA的协议利率为4.25%,结算日的参考利率为4.65%,则该公司( )
- A.获得结算金10102美元
- B.支付结算金10222美元
- C.支付结算金10102美元
- D.获得结算金10222美元
111
TF1509合约价格为97.525,若其可交割券2013年记账式附息(三期)国债价格为99.640,转换因子为1.0167,则该国债的基差为( )。
- A.99.640-97.525
- B.99.640-97.525×1.0167
- C.97.525*1.0167-99.640
- D.97.525-99.640
112
某国债的全价为101.1585元,净价为99.3926元,修正久期为5.9556;1亿元该国债的基点价值约为( )元
- A.6024596
- B.5919426
- C.60245.96
- D.59194.26
113
假定芝加哥期货交易所(CBOT)和大连商品交易所(DCE)相同月份的大豆期货价格及套利者操作如下表所示,则该套利者的盈亏状况为( )元/吨,(不考虑各种交易费用和质量升贴水,按1美分/蒲式耳=0.4美元/吨,USD//CNY=6.2计算,计算过程取整数)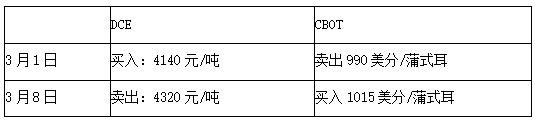
- A.盈利118
- B.亏损242
- C.亏损118
- D.盈利242
114
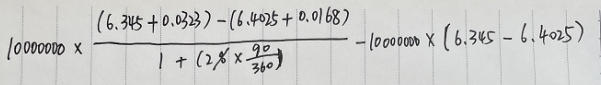
假设某公司与某银行签订一份1合约汇率为6.345000万美元的1×4买入远期外汇综合协议(SAFE),合约汇率为6.345,合约约定的汇差即CS为0.0323,而到期日的基准汇率为6.4025,结算汇差即SS为0.0168。利率水平为2%,则以汇率协议(ERA)的结算方式下,银行支付( )。
- A.
- B.
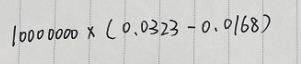
- C.
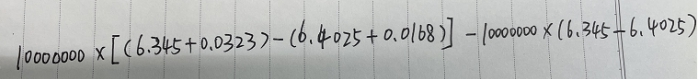
- D.
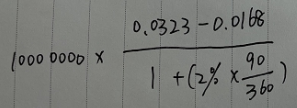
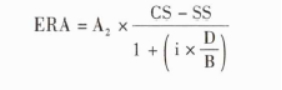
115
某客户在4月1日开仓买入沪深300指数期货合约2手(合约乘数300),成交点数为4000点,同一天该会员平仓卖出1手,成交点数为4030点,当日结算价为4020点,期货公司要求的交易保证金比例10%,则客户的当日交易保证金为( )元。
- A.120600
- B.120900
- C.120000
- D.240000
116
某美国投资者发现人民币利率高于美元利率,于是决定购买637万元人民币以获取最高额利息,计划投资5个月,但又担心投资期间美元兑人民币升值,适宜的操作是( )。(每手人民币/美元期货合约为10万美元,美元即期汇率为1美元=6.37元)
- A.买入10手人民币/美元期货合约进行套保
- B.卖出10手人民币/美元期货合约进行套保
- C.卖出100手人民币/美元期货合约进行套保
- D.买入100手人民币/美元期货合约进行套保
117
某月份铜期货合约的买卖双方达成期转现协议,协议平仓价格为67850元/吨,协议现货交收价格为67650元/吨,买方的期货开仓价格为67500元/吨,卖方的期货开仓价格为68100元/吨,通过期转现交易,买方的现货实际购买成本和卖方现货实际价格分别为( )元/吨。(不计手续费等费用)
- A.67650,67900
- B.67300,68500
- C.67300,67650
- D.67300,67900
118
某饲料厂做玉米的买入套期保值,期间玉米期货价格从2000元/吨涨至2500元/吨,现货价格从1800元/吨涨至2200元/吨。该饲料厂将期货头寸平仓,然后按照2200元/吨价格在现货市场购入玉米。则下列描述中错误的是( )。(不计交易手续费等费用)
- A.套期保值期间市场处于正向市场
- B.期货市场盈利500元/吨
- C.期货和现货市场盈亏相抵后,存在净盈利100元/吨
- D.套期保值期间,基差走强100元吨
119
3月份到期的执行价格为380美分/蒲式耳的玉米期货看跌期权(A),其标的玉米期货价格为380美分/蒲式耳,权利金为25美分/蒲式耳,5月份到期的执行价格为380美分/蒲式耳的玉米期货看跌期权(B),其标的玉米期货价格为360美分/蒲式耳,权利金为30美分/蒲式耳。A、B两期权的内涵价值( ).
- A.A小于B
- B.不确定
- C.A与B相等
- D.A大于6
120
10月2日,某投资者持有股票组合的现值为275万美元,其股票组合与S&PS00指数的β系数为1.25,为了规避股市下跌的风险,投资者准备进行股指期货套期保值,10月2日的期货指数为1250点,12月到期的期货合约为1375点。则该投资者应该( )12月份到期的S&PS00股指期货合的。(S&PS00期货合约乘数为250美元)
- A.卖出11手
- B.卖出10手
- C.买入11手
- D.买入10手
121
某钢材经销商对一批钢材库存做卖出套期保值,期间螺纹钢期货价格从5000元/吨跌至4500元/吨,现货价格从4800元/吨跌至4500元/吨。该经销商将期货头寸平仓,然后按照4500元/吨价格在现货市场售出钢材。则下列描述中错误的是( )。(不计交易手续费等费用)
- A.期货和现货市场盈亏相抵后,存在净盈利200元/吨
- B.套期保值期间,基差走强200元/吨
- C.期货市场盈利500元/吨
- D.套期保值期间市场处于反向市场
122
6月份,某交易者以250美元/吨的价格买入4手(25吨/手)执行价格3800美元/吨的3个月期钢看涨期权。当该期货合约价格为4170美元/吨时,交易者行权,并将该期货合约以当时的价格对冲了结,则该交易者的利润总额为( )。(不考虑交易费用)
- A.62000美元
- B.37000美元
- C.25000美元
- D.12000美元
123
4月2日,某外汇交易商以1英镑=1.5238美元的价格卖出40手6月英镑兑美元期货合约。4月6日,该交易所分别以1英镑=1.5099美元和1英镑=1.5351美元的价格买入20手6月英镑兑美元期货合约平仓(合约规模为62500英镑),则该交易商期货交易的盈亏为( )(不计手续等费用)。
- A.亏损3250美元
- B.盈利3250美元
- C.盈利5750美元
- D.亏损5750美元
124
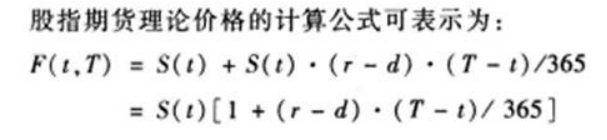
市场年利率为10%,指数年股息率为2%,当股票指数为1200点时,3个月后该股票指数期货合约的理论价格是( )点。
- A.1224
- B.1240
- C.1236
- D.1220
125
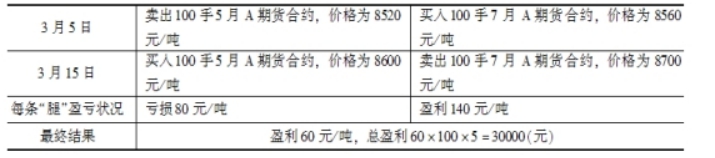
3月5日,某交易者卖出100手5月A期货合约同时买入100手7月该期货合约,价格分别为8520元/吨和8560元/吨,3月15日该交易者将上述合约全部对冲平仓,5月和7月合约平仓价格分别为8600元/吨和8700元/吨,该盈利交易( )。(每手5吨,不计手续费等费用)
- A.亏损30000
- B.亏损60000
- C.盈利60000
- D.盈利30000
126
12月1日,某油脂企业与某饲料厂签订合约,约定出售一批豆粕,协商以下一年3月份豆粕期货价格为基准,以高于期货价格20元/吨的价格作为现货交收价格。同时该油脂企业进行套期保值,以3215元/吨的价格卖出下一年3月份豆粕期货合约。此时豆粕现货价格为3200元/吨。3月12日,该油脂企业实施点价,以2950元/吨的期货价格为基准价,进行实物交收,同时将期货合约对冲平仓。此时豆粕的实际售价相当于( )元/吨。
- A.3235
- B.3225
- C.2930
- D.3215
127
甲公司希望以固定利率收入人民币,而乙公司希望以固定利率借入美元,两公司借入的名义本金用即期汇率折算均为1000万人民币,即期汇率美元兑人民币为6.1235,两公司的人民币和美元的借款利率如下:
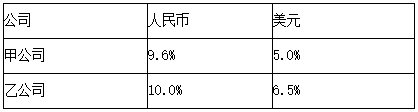
甲、乙两公司进行货币互换,若不计银行的中介费用,则甲公司能借到人民币的利率最大可降低至( )。
甲、乙两公司进行货币互换,若不计银行的中介费用,则甲公司能借到人民币的利率最大可降低至( )。
- A.5.4%
- B.8.5%
- C.5.0%
- D.9.6%
输入阅读码
查看答案与解析需要输入阅读码