2021年10月高等教育自学考试《00159高级财务会计》试题
00159高级财务会计
历年真题
共 33 题
1360 次浏览
更新于 2026-09-28
一、单项选择题
本大题共20小题,每小题1分,共20分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。
1
对于以美元作为记账本位币的企业,下列各项中属于外币交易的是( )。
- A.销售90万美元商品
- B.以60万美元兑换人民币
- C.以80万美元支付职工薪酬
- D.借款500万美元用于建造库房
2
采用时态法对外币财务报表折算时,下列项目中应按资产负债表日现行汇率折算的是( )。
- A.营业收入
- B.应付账款
- C.固定资产
- D.实收资本
3
对企业合并时发生的法律服务费用,下列会计处理正确的是( )。
- A.同一控制下的企业合并,该费用应计入所有者权益
- B.非同一控制下的企业合并,该费用应计入合并成本
- C.无论同一控制与非同一控制下的企业合并,该费用均应计入当期损益
- D.无论同一控制与非同一控制下的企业合并,该费用均应冲减资本公积
4
下列企业合并中,属于横向合并的是( )。
- A.美团与摩拜单车的合并
- B.新华保险与九州岛地产的合并
- C.中国北车与中国南车的合并
- D.重庆游轮与上海巨人网络的合并
5
甲、乙公司均为可美集团的子公司,甲公司发行权益性证券对乙公司进行吸收合并,合并日乙公司可辨认净资产公允价值大于其账面价值,则合并日下列会计处理正确的是( )。
- A.甲公司应将乙公司的资产以账面价值入账
- B.甲公司应将乙公司的资产以公允价值入账
- C.乙公司应将资产的账面价值调整为公允价值并增加资本公积
- D.乙公司应将资产的账面价值调整为公允价值并增加营业外收入
6
下列应纳入甲公司合并财务报表合并范围的是( )。
- A.甲公司的供货商
- B.甲公司的合营企业
- C.甲公司的联营企业
- D.甲公司拥有39%股权但通过其他合同约定能够控制的被投资企业
7
非同一控制下的合并资产负债表中“股本”项目列示的是( )。
- A.母公司的股本
- B.子公司的股本
- C.母公司与子公司的股本之和
- D.母公司与子公司的股本之差
8
下列各项中,影响合并利润表中“净利润”项目金额的是( )。
- A.母公司计提的盈余公积
- B.子公司分派的现金股利
- C.母公司个别利润表中的所得税费用
- D.子公司个别利润表中的营业外收入
9
编制非同一控制下控制权取得日合并财务报表时,母公司长期股权投资大于应享有子公司可辨认净资产公允价值份额的差额,应反映在( )。
- A.合并利润表
- B.合并资产负债表
- C.合并现金流量表
- D.合并所有者权益变动表
10
母公司将集团内部往来业务中本期多计提的坏账准备抵销时,应贷记的项目是( )。
- A.应付账款
- B.坏账准备
- C.应收账款
- D.资产(信用)减值损失
11
企业进行公允价值套期时,被套期项目因被套期风险形成的利得或损失应计入( )。
- A.当期损益
- B.所有者权益
- C.其他综合收益
- D.其他权益工具
12
下列可作为套期工具的金融工具是( )。
- A.企业自身的权益工具
- B.以历史成本计量的非衍生金融资产
- C.以历史成本计量的非衍生金融负债
- D.以公允价值计量且其变动计入当期损益的衍生金融工具
13
甲公司为了规避库存铜价格下跌风险,卖出一定数量铜期货合同,则该期货合同是( )。
- A.担保工具
- B.套期工具
- C.被套期项目
- D.互换工具
14
下列关于租赁特点的表述中,错误的是( )。
- A.租赁资产分期获得补偿
- B.“融资”与“融物”相结合
- C.租赁资产所有权将转移给承租人
- D.租赁资产的使用权和所有权分离
15
下列关于递延所得税负债的表述中,错误的是( )。
- A.递延所得税负债是一项负债
- B.递延所得税负债不要求折现
- C.递延所得税负债的确认只影响所得税费用
- D.递延所得税负债应以预期清偿该负债期间的适用所得税税率计量
16
下列资产中,账面价值与计税基础不会产生差异的是( )。
- A.存货
- B.固定资产
- C.无形资产
- D.货币资金
17
甲公司2020年应交所得税100万元,递延所得税负债年初余额15万元、年末余额20万元,则2020年所得税费用为( )。
- A.95万元
- B.100万元
- C.105万元
- D.135万元
18
招股说明书与上市公告书的相同之处是( )。
- A.披露目的相同
- B.披露时间相同
- C.披露内容相同
- D.披露对象相同
19
下列各项中,应属于上市公司重大事件公告内容的是( )。
- A.董事会报告
- B.公司发生亏损
- C.管理层讨论与分析
- D.对外提供重大担保
20
甲公司进入破产清算,破产财产在清偿破产费用和共益债务后剩余400万元,应付职工薪酬和各项基本保险共100万元,应付各项税费200万元,长期借款200万元,则甲公司可用于清偿长期借款的金额为( )。
- A.100万元
- B.150万元
- C.160万元
- D.200万元
二、多项选择题
本大题共5小题,每小题2分,共10分。在每小题列出的备选项中至少有两项是符合题目要求的,请将其选出,错选、多选或少选均无分。
21
甲公司以人民币作为记账本位币,下列各项中期末需进行外币财务报表折算的有( )。
- A.以外币作为记账本位币的甲公司分支机构
- B.以外币作为记账本位币的甲公司境内子公司
- C.以人民币作为记账本位币的甲公司境外子公司
- D.以外币作为记账本位币的甲公司境外联营企业
- E.以人民币作为记账本位币的甲公司境内合营企业
22
下列各项中,属于金融工具的有( )。
- A.应收账款
- B.应付债券
- C.权益工具
- D.无形资产
- E.应交所得税
23
按租赁资产投资来源的不同,租赁可分为( )。
- A.转租赁
- B.直接租赁
- C.售后租回
- D.杠杆租赁
- E.经营租赁
24
下列各项中,能够产生可抵扣暂时性差异的有( )。
- A.超过税法扣除标准的职工福利费
- B.超过税法扣除标准的业务招待费
- C.按税法规定可以结转以后年度弥补的亏损
- D.按税法规定不计入应纳税所得额的国债利息收入
- E.按税法规定准予向以后纳税年度结转扣除的广告费
25
在业务分部或地区分部的大部分收入是对外交易收入时,依据重要性标准,可作为企业确定报告分部的条件有( )。
- A.一个分部资产占企业所有分部资产总额的10%或者以上
- B.一个分部收入占企业所有分部收入总额的10%或者以上
- C.一个分部成本费用占企业所有分部成本费用总额的10%或者以上
- D.一个分部所有者权益占企业所有分部所有者权益总额的10%或者以上
- E.一个分部营业利润占企业所有盈利分部营业利润总额的10%或者以上
三、简答题
本大题共2小题,每小题5分,共10分。
26
简述金融期权的含义及依据标的资产不同所进行的分类。
27
什么是关联方交易?试列出三种关联方交易的类型。
四、分析题
本题12分。
28
甲公司是从事机械设备制造的上市公司,与乙、丙公司同属曙光集团的子公司。2020年甲公司发生下列合并业务:
(1)2020年7月1日,甲公司发行面值1元、公允价值4元的普通股股票900万股,取得乙公司90%的表决权股份。乙公司所有者权益账面价值3 000万元,其中:股本1 500万元、资本公积800万元、盈余公积500万元、未分配利润200万元。2020年乙公司实现净利润1 700万元,其中1月1日至6月30日实现净利润700万元。
(2)2020年9月1日,甲公司发行面值1元、公允价值3元的普通股股票800万股,取得丙公司全部净资产,丙公司丧失法律主体资格,丙公司净资产账面价值2 000万元、公允价值2 200万元。
要求:
(1)按照法律形式分类,说明甲公司的上述合并业务分别属于哪种类别;
(2)分析确定2020年7月1日甲公司长期股权投资的初始投资成本;
(3)判断乙公司2020年1月1日至6月30日实现的净利润是否应在合并日的合并财务报表中列示,并说明理由;
(4)判断2020年9月1日甲公司合并丙公司时是否会产生商誉,并说明理由。
五、核算题
本大题共5小题,任选其中的4小题解答,若全部解答,按前4小题计分,每小题12分,共48分。
29
甲公司以人民币为记账本位币,外币业务采用交易发生日的即期汇率折算。2020年12月该公司发生的部分外币业务如下:
(1)6日,收到永祥公司外币投资20 000美元,款项存入银行,当日即期汇率为1美元=7.01元人民币,投资合同约定汇率为1美元=6.97元人民币。
(2)11日,以每股10美元的价格购入申达公司B股股票1 000股作为交易性金融资产,款项已支付,当日即期汇率为1美元=6.98元人民币。
(3)25日,进口商品一批,价款15 000美元,商品已入库,货款尚未支付,假设不考虑相关税费,当日即期汇率为1美元=7.02元人民币
(4)31日,申达公司B股股票的市价为每股8美元,当日即期汇率为1美元=7.00元人民币。
要求:
(1)根据上述业务编制相关的会计分录;
(2)计算资产负债表日“应付账款”账户产生的汇兑差额,并编制期末调整的会计分录
30
2020年1月1日,甲公司向乙公司控股股东定向增发5 000 000普通股(每股面值1元、市价3元)取得乙公司100%的股权。假定甲、乙公司均为同一集团控制的全资子公司,合并各方采用的会计政策相同,合并前未发生任何交易。合并日甲、乙公司有关资产、负债项目如下表所示:
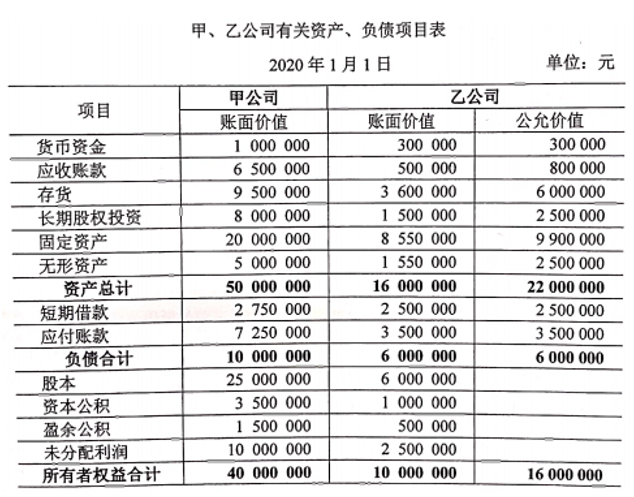
要求:
(1)编制合并日甲公司控股合并的会计分录;
(2)编制甲公司在合并日合并工作底稿中的调整与抵销分录;
(3)计算合并日合并资产负债表中的“长期股权投资”、“资本公积”及“未分配利润”项目的金额。
要求:
(1)编制合并日甲公司控股合并的会计分录;
(2)编制甲公司在合并日合并工作底稿中的调整与抵销分录;
(3)计算合并日合并资产负债表中的“长期股权投资”、“资本公积”及“未分配利润”项目的金额。
31
甲、乙公司合并前无关联方关系,甲公司2020年1月1日支付银行存款600 000元取得乙公司100%股权。合并日乙公司可辨认净资产公允价值590 000元,净资产账面价值540 000元,其中:股本40 000元、资本公积70 000元、盈余公积50 000元、未分配利润20 000元。甲公司备查簿中记录的乙公司2020年1月1日无形资产(专利权)的公允价值大于其账面价值50 000元,预计使用寿命5年,直线法摊销。除此之外,乙公司其他资产账面价值与公允价值相同。2020年乙公司实现净利润80 000元,按净利润的10%提取法定盈余公积、按40%向投资者分派现金股利,假设不考虑所得税
要求:
(1)编制甲公司2020年1月1日的会计分录;
(2)计算20年乙公司以公允价值为基础的净利润
(3)计算2020年末甲公司按权益法调整后“长期股权投资”项目的金额;
(4)编制2020年甲公司投资收益与乙公司利润分配项目相抵销的抵销分录。
要求:
(1)编制甲公司2020年1月1日的会计分录;
(2)计算20年乙公司以公允价值为基础的净利润
(3)计算2020年末甲公司按权益法调整后“长期股权投资”项目的金额;
(4)编制2020年甲公司投资收益与乙公司利润分配项目相抵销的抵销分录。
32
甲公司拥有乙公司70%股权。甲公司2019年年末个别财务报表中“固定资产”项目金额2 000 000“营业收入”项目金额3 100 000元;乙公司2019年年末个别财务报表中“固定资产”项目金额900 000元、“营业收入”项目金额1 000 000元。2019年6月25日,甲公司向乙公司销售一批商品,该批商品成本600 000元、售价720 000元(不考虑增值税),款项已结算。乙公司将所购商品作为管理用固定资产,购入当月即投入使用,预计使用年限6年,无残值,采用平均年限法计提折旧。
要求:
(1)编制甲公司2019年与内部固定资产交易有关的抵销分录;
(2)计算甲公司2019年合并财务报表中“固定资产”和“营业收入”项目应列示的金额;
(3)编制甲公司2020年与内部固定资产交易有关的抵销分录。
要求:
(1)编制甲公司2019年与内部固定资产交易有关的抵销分录;
(2)计算甲公司2019年合并财务报表中“固定资产”和“营业收入”项目应列示的金额;
(3)编制甲公司2020年与内部固定资产交易有关的抵销分录。
33
2019年12月30日,甲公司购入成本100 000元的生产设备一台,当日即投入使用,预计使用年限5年,预计净残值为0,会计采用年限平均法计提折旧,2020年年末该生产设备未发生减值税法规定采用双倍余额递减法计提折旧,假设税法规定的使用年限、净残值与会计规定相同,甲公司适用的所得税税率为25%,不考虑其他因素
要求:
(1)计算2020年年末该固定资产的账面价值和计税基础,并说明产生暂时性差异的类型;
(2)计第2020年末应确认的递延所得税资产或递延所得税负债的金额
(3)编制2020年年末与所得税相关的会计分录
要求:
(1)计算2020年年末该固定资产的账面价值和计税基础,并说明产生暂时性差异的类型;
(2)计第2020年末应确认的递延所得税资产或递延所得税负债的金额
(3)编制2020年年末与所得税相关的会计分录
输入阅读码
查看答案与解析需要输入阅读码