2027年高级审计师《高级审计实务》考前点题一
高级审计实务
考前点题
共 5 题
6 次浏览
更新于 2026-09-26
一、案例分析题
主观题不参与评分,请参考答案自行评分。
1
2016年2月,审计人员在审计ABC公司2015年度财务收支情况时,了解到该单位存货内部控制情况一般,往年存货余额曾出现账实不符现象,审计人员决定抽查部分存货品种,结合审查有关账务,用以确定存货的所有权和计价等。
资料1:审计人员于2016年2月20日审查ABC公司编制的2015年12月31日的存货盘点表并实地抽盘部分存货,了解到以下情况:
(1)库存中有大量未开封的半成品A,公司盘点时已记入盘点表,但账上没有反映。据公司反映这是去年底刚从甲单位购入的,因没有收到发票,无法记账。
(2)抽盘发现库存中B产品一堆,共计200件,而盘点表上只有100件,账上反映150件。据ABC公司仓库保管员反映有代其他单位存放的100件未记入盘点表。
(3)盘点表上反映C产品220件,账上也是220件,但在公司库存里没有找到。据ABC公司反映这批产品存放在乙单位仓库里,让其代为销售。
(4)抽盘中发现库存中D材料一堆,已落满灰尘,好像多年无人问津,盘点表和账上均如实反映其原始数量和价格。据ABC公司反映,这批材料为三年前购入,现生产的产品已不再使用这种原料,同类企业也早就不使用D材料了,由于没有经过领导批准,无法处理。
资料2:ABC公司是一般纳税人,原材料按实际成本采取先进先出法核算,审计人员对2015年12月原材料A的收入和发出的计价情况进行了检查,了解到以下情况:
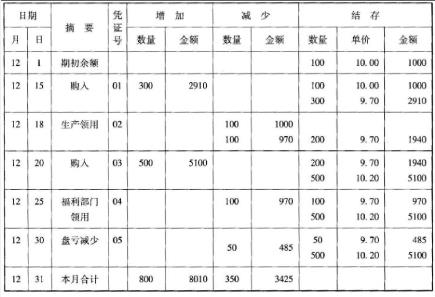
(1)ABC公司2015年12月原材料A明细账如下:
(2)审计人员检查了上述五笔业务的原始凭证和记账凭证,了解到以下具体经济业务:
①01号凭证:从小规模纳税人处购入A材料300个,总计价款2910元,另外支付运费100元在管理费用中列支。上述款项均已通过银行支付。
②02号凭证:生产领用B材料200个,按先进先出法结转单价10元100个,9.70元100个,总成本1970元。
③03号凭证:从一般纳税人处购入A材料500个,总计价款5100元,对方送货到ABC公司仓库。货款尚未支付。
④04号凭证:福利部门领用A材料100个用于修建职工浴室,按单价9.70元结转成本和增加在建工程各970元。
⑤05号凭证:A材料盘亏50个,按单价9.70元结转成本485元,直接计入管理费用。除存货盘点表外,没有其他原始凭证。
问题1:结合审计实践,说明搞好专项审计调查应注意的主要问题。
问题2:指出盘点过程中发现的问题和下一步应实施的审计程序。
问题3:说明上述材料核算中存在的问题,提出正确的会计处理(分录),并重新编制2015年12月原材料A明细账。
资料1:审计人员于2016年2月20日审查ABC公司编制的2015年12月31日的存货盘点表并实地抽盘部分存货,了解到以下情况:
(1)库存中有大量未开封的半成品A,公司盘点时已记入盘点表,但账上没有反映。据公司反映这是去年底刚从甲单位购入的,因没有收到发票,无法记账。
(2)抽盘发现库存中B产品一堆,共计200件,而盘点表上只有100件,账上反映150件。据ABC公司仓库保管员反映有代其他单位存放的100件未记入盘点表。
(3)盘点表上反映C产品220件,账上也是220件,但在公司库存里没有找到。据ABC公司反映这批产品存放在乙单位仓库里,让其代为销售。
(4)抽盘中发现库存中D材料一堆,已落满灰尘,好像多年无人问津,盘点表和账上均如实反映其原始数量和价格。据ABC公司反映,这批材料为三年前购入,现生产的产品已不再使用这种原料,同类企业也早就不使用D材料了,由于没有经过领导批准,无法处理。
资料2:ABC公司是一般纳税人,原材料按实际成本采取先进先出法核算,审计人员对2015年12月原材料A的收入和发出的计价情况进行了检查,了解到以下情况:
(1)ABC公司2015年12月原材料A明细账如下:
(2)审计人员检查了上述五笔业务的原始凭证和记账凭证,了解到以下具体经济业务:
①01号凭证:从小规模纳税人处购入A材料300个,总计价款2910元,另外支付运费100元在管理费用中列支。上述款项均已通过银行支付。
②02号凭证:生产领用B材料200个,按先进先出法结转单价10元100个,9.70元100个,总成本1970元。
③03号凭证:从一般纳税人处购入A材料500个,总计价款5100元,对方送货到ABC公司仓库。货款尚未支付。
④04号凭证:福利部门领用A材料100个用于修建职工浴室,按单价9.70元结转成本和增加在建工程各970元。
⑤05号凭证:A材料盘亏50个,按单价9.70元结转成本485元,直接计入管理费用。除存货盘点表外,没有其他原始凭证。
问题1:结合审计实践,说明搞好专项审计调查应注意的主要问题。
问题2:指出盘点过程中发现的问题和下一步应实施的审计程序。
问题3:说明上述材料核算中存在的问题,提出正确的会计处理(分录),并重新编制2015年12月原材料A明细账。
2
审计人员在审计某公司的产成品账户时,发现该公司当年共生产了2000批产品,入账成本为5900000元。审计人员选取了200批样本,账面价值共计600000元。经与有关凭证及附件核对,发现200批中共有52批成本核算有误。将错误调整后,样本成本的审定价值是582000元。
要求:
(1)运用下列变量抽样方法,估算产品的总成本。(比率估计法。)
(2)运用下列变量抽样方法,估算产品的总成本。(均值估计法。)
(3)运用下列变量抽样方法,估算产品的总成本。(差额估计法。)
要求:
(1)运用下列变量抽样方法,估算产品的总成本。(比率估计法。)
(2)运用下列变量抽样方法,估算产品的总成本。(均值估计法。)
(3)运用下列变量抽样方法,估算产品的总成本。(差额估计法。)
3
2014年5月,某审计组对甲公司2013年度财务收支情况进行审计。
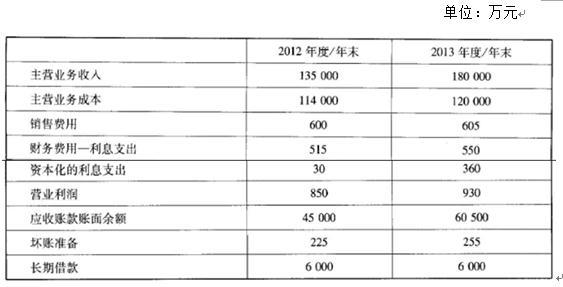
资料1:甲公司为国有控股上市公司,2013年未发生并购、分立和债务重组业务。有关情况和资料如下:
审计过程中,审计人员还了解到以下情况:
(1)在2012年营业利润实现5%增长的基础上,甲公司董事会确定2013年营业利润的增长目标为8%。甲公司管理层实行年薪制,薪酬水平根据经营目标的完成情况上下浮动。
(2)2013年甲公司所处行业毛利率的平均水平为15%。
(3)甲公司于2012年11月与银行签订贷款合同,贷款本金6000万元,年利率6%,期限18个月,专项用于公司一条生产线的改扩建工程,贷款资金于2012年12月1日到账。该工程于2012年12月1日开始施工,因施工企业操作不当发生安全事故于2013年4月停工,经双方协商达成处理意见后,于2013年9月恢复施工。
(4)甲公司财务报表附注中披露,该公司按期末应收账款余额的0.5%计提坏账准备。
资料2:针对应收账款年末余额较上年明显增加的情况,审计组组长决定对大额应收账款发函询证。审计组发出询证函12份,收到回函9份,其余3份的函证对象均为海外贸易公司,涉及的应收账款金额占甲公司年末应收账款余额的43%。审计组组长决定不再重新发函,转而采取替代程序。经审查核对有关销货合同和发票后,审计人员认为可以认定相关应收账款余额。
资料3:审计人员在审查销售收入时发现,2013年11月,甲公司与乙公司签订了产品购销合同,将成本为8000万元的A产品销售给乙公司,实现销售毛利5000万元,上述销售业务的销售量占A产品当年销售量的30%。甲公司销售给其他公司的A产品毛利率为20%。经了解,甲公司原持有乙公司90%的股权。2012年12月,甲公司与丙公司签订股权转让合同,将所持乙公司股权全部转让给丙公司,但截至审计日甲公司尚未收到股权转让款。甲公司提供了股权转让合同、董事会决议等文件。
问题1:针对“资料2”,请指出审计组对应收账款实施的审计程序是否存在不当之处,并说明理由。
问题2:针对“资料3”,请分析指出甲公司可能存在的问题,并说明审计人员应当进一步实施的审计程序。
问题3:针对“资料1”,假定不考虑其他情况,请指出甲公司可能存在的问题,并简要说明理由。
资料1:甲公司为国有控股上市公司,2013年未发生并购、分立和债务重组业务。有关情况和资料如下:
审计过程中,审计人员还了解到以下情况:
(1)在2012年营业利润实现5%增长的基础上,甲公司董事会确定2013年营业利润的增长目标为8%。甲公司管理层实行年薪制,薪酬水平根据经营目标的完成情况上下浮动。
(2)2013年甲公司所处行业毛利率的平均水平为15%。
(3)甲公司于2012年11月与银行签订贷款合同,贷款本金6000万元,年利率6%,期限18个月,专项用于公司一条生产线的改扩建工程,贷款资金于2012年12月1日到账。该工程于2012年12月1日开始施工,因施工企业操作不当发生安全事故于2013年4月停工,经双方协商达成处理意见后,于2013年9月恢复施工。
(4)甲公司财务报表附注中披露,该公司按期末应收账款余额的0.5%计提坏账准备。
资料2:针对应收账款年末余额较上年明显增加的情况,审计组组长决定对大额应收账款发函询证。审计组发出询证函12份,收到回函9份,其余3份的函证对象均为海外贸易公司,涉及的应收账款金额占甲公司年末应收账款余额的43%。审计组组长决定不再重新发函,转而采取替代程序。经审查核对有关销货合同和发票后,审计人员认为可以认定相关应收账款余额。
资料3:审计人员在审查销售收入时发现,2013年11月,甲公司与乙公司签订了产品购销合同,将成本为8000万元的A产品销售给乙公司,实现销售毛利5000万元,上述销售业务的销售量占A产品当年销售量的30%。甲公司销售给其他公司的A产品毛利率为20%。经了解,甲公司原持有乙公司90%的股权。2012年12月,甲公司与丙公司签订股权转让合同,将所持乙公司股权全部转让给丙公司,但截至审计日甲公司尚未收到股权转让款。甲公司提供了股权转让合同、董事会决议等文件。
问题1:针对“资料2”,请指出审计组对应收账款实施的审计程序是否存在不当之处,并说明理由。
问题2:针对“资料3”,请分析指出甲公司可能存在的问题,并说明审计人员应当进一步实施的审计程序。
问题3:针对“资料1”,假定不考虑其他情况,请指出甲公司可能存在的问题,并简要说明理由。
4
2013年5月,某审计组按照《党政主要领导干部和国有企业领导人员经济责任审计规定》的要求,对国有企业N集团公司法定代表人、董事长刘峰2010年至2012年任职期间经济责任履行情况进行审计。有关情况和资料如下:
资料1:2011年5月,N集团与银行签订流动资金周转贷款合同,借款金额1亿元,借款期限1年。2011年6月,N集团财务部与集团下属子公司T公司联合以书面形式向刘峰请示,称T公司董事会已作出决议,拟于近期收购S公司的股份。但苦于收购资金不足,申请将该笔流动资金周转贷款用于收购S公司股权。刘峰批示:“同意。要保证资金安全。”审计人员进一步核实发现,该事项属于N集团的重大决策事项。截至审计日,该项投资已造成重大损失。
资料2:2012年2月,省财政厅向N集团拨付预算资金1亿元,作为增加国家资本金处理,其中6000万元用于富余人员的安置,4000万元用于重大机械产业化项目的开发。2012年3月,经N集团领导研究决定,对该项预算资金调整处理如下:一是将用于富余人员安置的6000万元列作收入,确保集团扭亏为盈;二是将4000万元以委托贷款方式提供给下属子公司P公司,委托贷款利率为零。
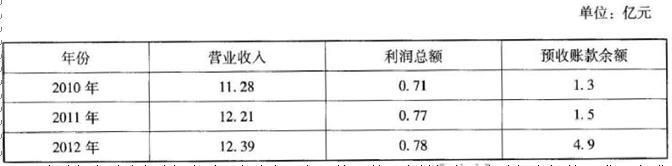
资料3:N集团全资子公司D公司近三年财务报表有关项目金额如下表所示。
资料4:审计组在讨论审计报告时,审计人员小王说:“按照有关规定,审计报告仅送N集团征求意见即可,正式出具的审计报告也只送达N集团。”
问题1:根据“资料4”,请指出审计人员小王的说法是否正确,并说明理由。
问题2:根据“资料2”,请指出N集团存在的问题。
问题3:根据“资料3”中D公司2012年底预收账款大幅增加的情况,请指出D公司可能存在的问题,并说明审计组核实该问题应当实施的审计程序。
问题4:根据“资料1”,请指出N集团的做法是否正确,并说明理由;判断刘峰对此应当承担什么责任,并说明理由。
资料1:2011年5月,N集团与银行签订流动资金周转贷款合同,借款金额1亿元,借款期限1年。2011年6月,N集团财务部与集团下属子公司T公司联合以书面形式向刘峰请示,称T公司董事会已作出决议,拟于近期收购S公司的股份。但苦于收购资金不足,申请将该笔流动资金周转贷款用于收购S公司股权。刘峰批示:“同意。要保证资金安全。”审计人员进一步核实发现,该事项属于N集团的重大决策事项。截至审计日,该项投资已造成重大损失。
资料2:2012年2月,省财政厅向N集团拨付预算资金1亿元,作为增加国家资本金处理,其中6000万元用于富余人员的安置,4000万元用于重大机械产业化项目的开发。2012年3月,经N集团领导研究决定,对该项预算资金调整处理如下:一是将用于富余人员安置的6000万元列作收入,确保集团扭亏为盈;二是将4000万元以委托贷款方式提供给下属子公司P公司,委托贷款利率为零。
资料3:N集团全资子公司D公司近三年财务报表有关项目金额如下表所示。
资料4:审计组在讨论审计报告时,审计人员小王说:“按照有关规定,审计报告仅送N集团征求意见即可,正式出具的审计报告也只送达N集团。”
问题1:根据“资料4”,请指出审计人员小王的说法是否正确,并说明理由。
问题2:根据“资料2”,请指出N集团存在的问题。
问题3:根据“资料3”中D公司2012年底预收账款大幅增加的情况,请指出D公司可能存在的问题,并说明审计组核实该问题应当实施的审计程序。
问题4:根据“资料1”,请指出N集团的做法是否正确,并说明理由;判断刘峰对此应当承担什么责任,并说明理由。
二、论述题
主观题不参与评分,请参考答案自行评分。
5
审计证据对于审计工作具有十分关键的作用。试述审计证据的含义及质量特征要求。请按以下层次论述:(一)审计证据的含义
输入阅读码
查看答案与解析需要输入阅读码