2027年注册会计师《财务成本管理》模拟试卷二
财务成本管理
模拟试卷
共 30 题
4775 次浏览
更新于 2026-09-26
一、单项选择题
每小题只有一个正确答案,请从每小题的备选答案中选出一个你认为正确的答
1
下列关于全面预算编制方法的表述中,正确的是( )。
- A.增量预算法的前提条件是现有的业务活动是企业所必需的,原有的各项业务都是合理的
- B.零基预算法能够调动各部门降低费用的积极性并且编制的工作量较小
- C.弹性预算法一般适用于经营业务稳定,生产产品产销量稳定,能准确预测产品需求及产品成本的企业
- D.定期预算法能使预算与实际情况相适应,有利于充分发挥预算的指导和控制作用
2
下列关于成本性态分析的表述中,正确的是( )。
- A.企业财产保险费属于酌量性固定成本
- B.职工培训费属于约束性固定成本
- C.按销售额一定的百分比开支的新产品研制费属于酌量性变动成本
- D.延期变动成本包含一个与业务量无关的初始成本
3
如果甲公司以所持有的乙公司股票作为股利支付给股东,这种股利属于( )。
- A.现金股利
- B.负债股利
- C.财产股利
- D.股票股利
4
企业目前正处于生产经营活动的旺季。该企业的资产总额7000万元,其中长期资产4000万元,永久性流动资产约占流动资产的60%;负债总额4000万元,其中长期负债2000万元,流动负债中的30%为经营性流动负债。可见该企业采用的营运资本筹资策略是( )。
- A.激进型筹资策略
- B.适中型筹资策略
- C.保守型筹资策略
- D.以上都有可能
5
甲企业生产一种产品,每件产品消耗材料10千克。预计本期产量155件,下期产量198件;本期期初材料310千克。期末材料按下期产量用料的20%确定。本期预计材料采购量为( )千克。
- A.1464
- B.1636
- C.1860
- D.1946
6
甲部门是一个利润中心,下列财务指标中,最适合用来评价该部门对公司利润贡献的是( )。
- A.边际贡献
- B.部门可控边际贡献
- C.部门税前经营利润
- D.部门剩余收益
7
下列各项中,属于货币市场工具的是( )。
- A.可转换债券
- B.优先股
- C.商业票据
- D.银行长期贷款合同
8
如果股票价格的变动与历史股价相关,则说明该资本市场是( )。
- A.无效
- B.弱式有效
- C.半强式有效
- D.强式有效
9
甲公司2023年实现净利润170万元,利息费用40万元,2023年末的净经营资产为500万元,股东权益为340万元,平均所得税税率为25%,杠杆贡献率是( )。
- A.12%
- B.10%
- C.16%
- D.20%
10
甲公司计划将耗能大、使用年限短的M设备更换为节能环保、使用年限长的N设备,假设两设备能生产同品种和数量的产品且均能无限重置,甲公司应选择的决策方法是( )。
- A.动态回收期法
- B.净现值法
- C.平均年成本法
- D.内含报酬率法
11
甲公司预期市净率2.4,权益净利率10%,营业净利率20%,可持续增长率6%,该公司的本期市销率是( )。
- A.5.09
- B.2.54
- C.24
- D.4.8
12
甲上市公司计划通过非公开发行股票的方式为新项目筹资,下列各项中,可以选择的是( )。
- A.向原股东配售股份
- B.一次向30名特定对象发行证券
- C.向不特定对象募集股份
- D.分次向300名特定对象发行证券且每次不超过30名
13
甲公司采用剩余股利政策,当年利润当年分配,2023年甲公司期初未分配利润400万元,当年净利润580万元,法定盈余公积计提比例10%,预计下半年资本性支出900万元,目标资本结构(净负债/股东权益)为2/3,甲公司2023年应分配现金股利( )万元。
- A.36
- B.0
- C.40
- D.382
二、多项选择题
每小题均有多个正确答案,请从每小题的备选答案中选出你认为正确的答案。每小题所有答案选择正确的得分,不答、错答、漏答均不得分。
14
甲公司拟投资一个新项目,持续期为5年。该项目需购买一项固定资产,价值5000万元。甲公司按照8年的使用年限使用直线法计提折旧,残值率为4%。税法规定,该类固定资产的使用年限为10年,残值率为5%,使用直线法计提折旧。另外,该项目还需购买一项专利技术,价值1000万元。按照税法规定,该类专利技术可以在项目期限内摊销,期满无残值。已知该公司适用的企业所得税税率为25%。假设不考虑其他因素,下列说法中,正确的有( )。
- A.固定资产的年折旧额为600万元
- B.固定资产的年折旧抵税额为118.75万元
- C.固定资产应按照10年的使用年限计提折旧
- D.无形资产的年摊销抵税额为50万元
15
下列关于相对价值评估模型下目标企业每股价值的计算公式中,错误的有( )。
- A.股价平均法下,目标企业每股价值=可比企业平均市盈率÷(可比企业平均预期增长率×100)×目标企业预期增长率×100×目标企业每股收益
- B.股价平均法下,目标企业每股价值=可比企业平均市净率÷(可比企业平均预期权益净利率×100)×目标企业预期权益净利率×100×目标企业每股净资产
- C.修正平均法下,目标企业每股价值=可比企业平均市盈率÷(可比企业平均预期增长率×100)×目标企业预期增长率×100×目标企业每股营业收入
- D.修正平均法下,目标企业每股价值=可比企业平均市净率÷(可比企业平均预期营业净利率×100)×目标企业预期营业净利率×100×目标企业每股营业收入
16
某企业只生产一种产品,当年的息税前利润为20000万元。运用本量利关系对影响息税前利润的各因素进行敏感分析后得出,单价的敏感系数为4,单位变动成本的敏感系数为-2.5,销售量的敏感系数为1.5,固定成本的敏感系数为-0.5。假设其他因素不变,下列说法中,正确的有( )。
- A.上述影响息税前利润的因素中,单价是最敏感的,固定成本是最不敏感的
- B.当单价提高10%时,息税前利润将增长8000万元
- C.当单位变动成本的上升幅度超过40%时,企业息税前利润将转为负数
- D.企业的安全边际率为66.67%
17
下列选项中,以生产预算为基础编制的预算有( )。
- A.销售费用和管理费用预算
- B.变动制造费用预算
- C.直接人工预算
- D.直接材料预算
18
假如甲产品本月完工产品数量为500件,月末在产品数量为100件,完工程度为60%,原材料在生产过程中逐渐投入,其他成本费用陆续发生。甲产品本月月初和本月耗用的直接材料费用共计56000元,直接人工费用为11200元,制造费用为8400元,则下列各项正确的有( )。
- A.直接人工费用和制造费用的在产品约当产量为60件
- B.完工产品负担的直接材料费用为50000元
- C.完工产品负担的成本总额为67500元
- D.在产品的成本总额为8100元
19
下列属于直接材料价格差异形成的原因的有( )。
- A.未批量进货
- B.违反合同被罚款
- C.购货时舍近求远
- D.供应厂家调整售价
20
合格业绩报告的主要特征包括( )。
- A.揭示责任预算与实际结果之间差异
- B.实际业绩应该与最佳标准相比较
- C.重要信息应当予以突出显示
- D.反映责任预算实际执行情况
21
下列关于债务资本成本的说法中,正确的有( )。
- A.提供债务资本的投资者,没有权利获得高于合同规定利息之外的任何收益
- B.对于未来的决策,现有债务的历史成本是不相关成本
- C.由于加权平均资本成本主要用于资本预算,涉及的是长期债务,因此所有短期债务都不需要考虑
- D.由于违约风险的存在,因此债务的承诺收益可能小于债权人的期望收益
22
关于每间隔一段时间支付一次利息的债券,下列说法中,正确的有( )。
- A.当折现率等于票面利率时,债券价值到期前一直等于票面价值
- B.当折现率大于票面利率时,债券价值到期前可能高于、等于、低于债券票面价值
- C.当折现率小于票面利率时,债券价值到期前一直高于票面价值
- D.随着到期时间的缩短,折现率变动对债券价值的影响越来越小
23
在进行期限不同的互斥项目的选择时,共同年限法和等额年金法的共同缺点有( )。
- A.忽视了货币时间价值
- B.无法用于投资额不同的项目的优选问题
- C.未考虑通货膨胀严重时的重置成本上升问题
- D.未考虑技术进步快的投资领域的项目投资不可重复问题
24
下列关于实物期权的表述中,正确的有( )。
- A.实物期权的存在可能会降低项目的价值
- B.扩张期权是一项看涨期权
- C.延迟期权是一项看跌期权
- D.放弃期权是一项看跌期权
25
下列关于有企业所得税情况下MM理论的说法中,正确的有( )。
- A.高杠杆企业的价值大于低杠杆企业的价值
- B.高杠杆企业的债务资本成本大于低杠杆企业的债务资本成本
- C.高杠杆企业的权益资本成本大于低杠杆企业的权益资本成本
- D.高杠杆企业的加权平均资本成本大于低杠杆企业的加权平均资本成本
三、计算分析题
本题型共5小题其中一道小题可以选用中文或英文解答,请仔细阅读答题要求。如使用英文解答,须全部使用英文,答题正确的,增加5分。本题型最高得分为45分。涉及计算的,要求列出计算步骤,否则不得分,除非题目特别说明不需要列出计算过程。
26
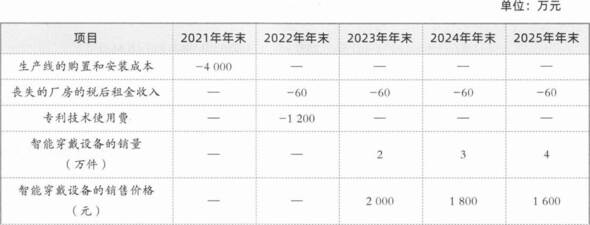
甲公司是一家手机生产企业,2021年拟投资生产智能穿戴设备,目前正在进行项目的可行性研究。相关资料如下:
(1)如果可行,该项目拟在2021年年末开始投资建设生产线,预计建设期为1年,2023年年初投入使用。预计该生产线的购置和安装成本合计为4000万元,项目预期持续3年。按照税法规定,该生产线折旧年限为5年,残值率为10%,按直线法计提折旧。预计2025年年末该生产线的变现价值为1800万元。假设生产线的购置和安装相关的现金流量均发生在2021年年末。
(2)公司现有一闲置厂房对外出租,每年年末收取租金80万元。该厂房可用于安装该生产线,安装期间及投资后,该厂房均无法对外出租。
(3)为生产该智能穿戴设备,甲公司需要使用乙公司的一项专利技术。在生产线建设完成之后,正式开始生产产品之前,甲公司向乙公司一次性支付专利技术使用费1200万元(税法规定在3年内摊销,期满无残值);此外甲公司还需每年按照营业收入的2%,向乙公司支付专利技术维护费。
(4)生产线建成之后,预计智能穿戴设备的2023年、2024年、2025年每年的产销量分别为2万件、3万件、4万件;预计2023年、2024年、2025年每年的销售价格分别为2000元、1800元、1600元;单位变动制造成本为600元;每年付现销售和管理费用占销售收入的5%;每年的付现固定成本均为400万元。假设营业现金流量均发生在投产后各年末。
(5)该项目预计营运资本占销售收入的20%,垫支的营运资本在运营年度的上年年末投入,在项目结束时全部收回。
(6)甲公司计划以2/3(负债/权益)的资本结构为该项目筹资。如果决定投资该项目,甲公司将于2021年12月发行5年期债券,面值1000元,票面利率为10%,每年付息一次,发行价格为1108.78元。甲公司普通股β系数为1.75,无风险报酬率为4%,市场组合必要报酬率为10%,当前公司资本结构为1/1(负债/权益),假设该项目经营风险与公司目前的经营风险相同。
(7)甲公司适用的企业所得税税率为25%。
要求:
(1)根据所给资料,计算项目债务税后资本成本、股权资本成本和项目加权平均资本成本。
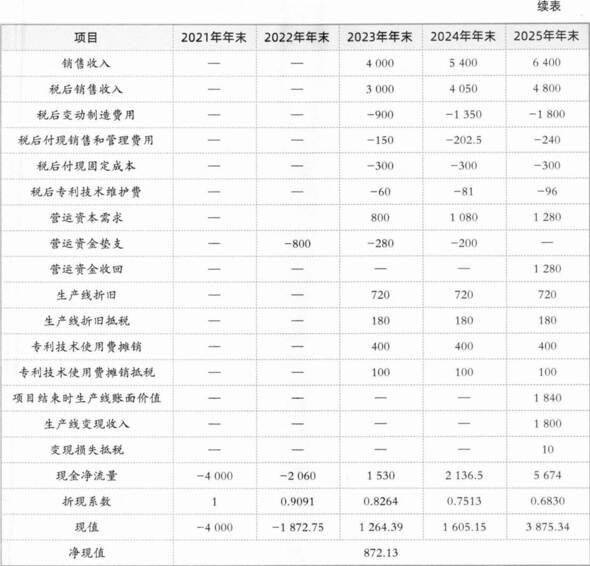
(2)计算项目2021年末以后各年年末现金净流量及项目净现值,并判断该项目是否可行(计算过程和结果填入下方表格中)。
27
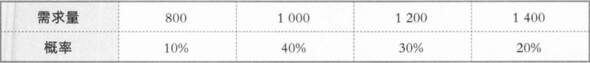
甲公司是一家电子产品制造企业,生产需要使用X零件。该零件单价5元,全年需求量72000件(一年按360天计算)。一次订货成本250元,单位储存成本1元/年,单位缺货成本为0.5元。零件集中到货,从订货至到货需要5天,正常到货概率为100%。在5日交货期内,甲公司零件需求量及其概率如下:
如果设置保险储备,以每天平均需求量为最小单位。
要求:
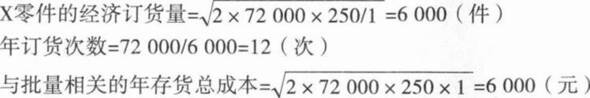
(1)计算X零件的经济订货量、年订货次数、与批量相关的年存货总成本。
(2)计算X零件不同保险储备量的年相关总成本,并确定最佳保险储备量。
如果设置保险储备,以每天平均需求量为最小单位。
要求:
(1)计算X零件的经济订货量、年订货次数、与批量相关的年存货总成本。
(2)计算X零件不同保险储备量的年相关总成本,并确定最佳保险储备量。
28
2021年12月31日,甲公司准备编制下年度的现金预算,当日的现金余额为248万元,相关资料如下:
(1)该公司只生产销售一种产品,单价为10元/件,上季度和当季度的销售量分别为100万件和120万件。预计下年度每个季度的销售量为100万件、200万件、500万件、300万件。公司的历史收款政策为:销售收入在当季度能够收回60%,在下季度收回30%,在下下季度收回8%,剩余2%在销售当季度末估计为坏账,在下下季度作为实际发生坏账损失处理。该企业未收回的款项均通过应收账款核算。
(2)该公司的生产政策为:每个季度末的存货量为下季度销量的20%。预计2023年第一季度的销量为200万件。
(3)该公司每件产品消耗直接材料10千克,每千克材料单价为0.5元,公司采购材料的付款政策为:当季度支付当季采购款的50%,下季度支付剩余的50%。
(4)该公司所有员工每个月的底薪合计为50万元,每生产一件额外支付1元。该项费用均在当季度末支付。
(5)该公司固定制造费用每个季度均为200万元,变动制造费用为每生产一件1元。
(6)该公司今年每个季度不含折旧和摊销的管理及销售费用均为160万元。该项费用预计下年度保持不变。
(7)该公司准备在第二季度末购置一台财务管理软件,需要花费600万元,该软件按照直线法摊销,摊销年限为10年,净残值为零。
(8)该公司的最低现金余额为200万元,如果低于现金余额则向银行借入短期借款,借款金额为100万元的整数倍,短期借款的年利率为8%,按季支付利息。当企业有多余现金时,优先归还短期借款,还款金额为100万元的整数倍,假设短期借款发生在季度初,还款发生在季度末。目前该企业没有短期借款。
(9)公司目前有一笔2年后到期的长期借款1000万元,年利率为10%,按年支付利息。
要求:
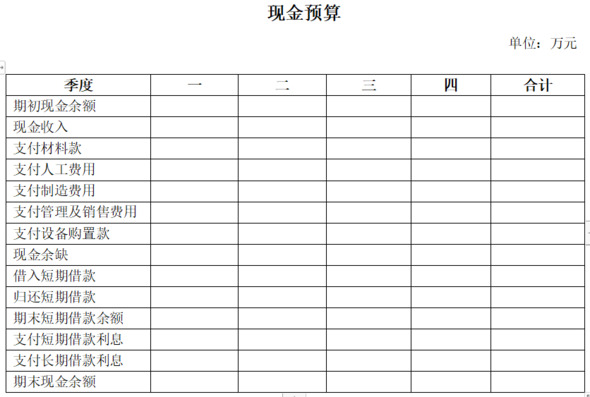
(1)编制甲公司2022年度的销售预算;

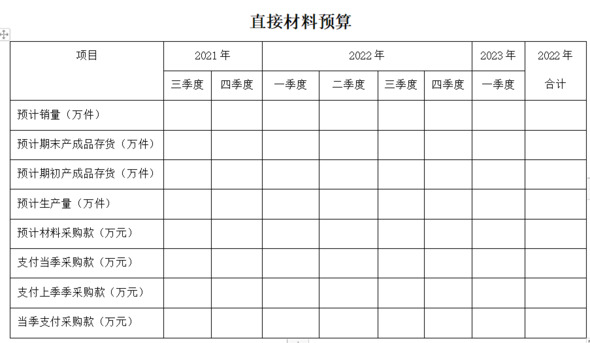
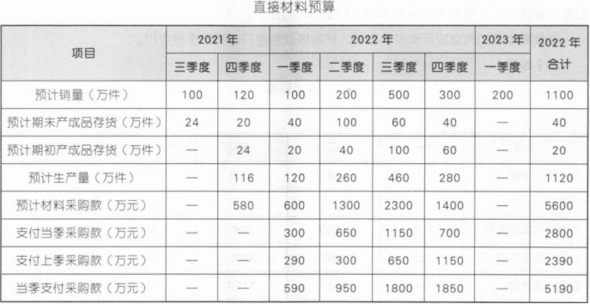
(2)编制甲公司2022年直接材料预算;
(3)编制甲公司2022年度现金预算。(计算结果填入下表,不必列式计算过程)。
(1)该公司只生产销售一种产品,单价为10元/件,上季度和当季度的销售量分别为100万件和120万件。预计下年度每个季度的销售量为100万件、200万件、500万件、300万件。公司的历史收款政策为:销售收入在当季度能够收回60%,在下季度收回30%,在下下季度收回8%,剩余2%在销售当季度末估计为坏账,在下下季度作为实际发生坏账损失处理。该企业未收回的款项均通过应收账款核算。
(2)该公司的生产政策为:每个季度末的存货量为下季度销量的20%。预计2023年第一季度的销量为200万件。
(3)该公司每件产品消耗直接材料10千克,每千克材料单价为0.5元,公司采购材料的付款政策为:当季度支付当季采购款的50%,下季度支付剩余的50%。
(4)该公司所有员工每个月的底薪合计为50万元,每生产一件额外支付1元。该项费用均在当季度末支付。
(5)该公司固定制造费用每个季度均为200万元,变动制造费用为每生产一件1元。
(6)该公司今年每个季度不含折旧和摊销的管理及销售费用均为160万元。该项费用预计下年度保持不变。
(7)该公司准备在第二季度末购置一台财务管理软件,需要花费600万元,该软件按照直线法摊销,摊销年限为10年,净残值为零。
(8)该公司的最低现金余额为200万元,如果低于现金余额则向银行借入短期借款,借款金额为100万元的整数倍,短期借款的年利率为8%,按季支付利息。当企业有多余现金时,优先归还短期借款,还款金额为100万元的整数倍,假设短期借款发生在季度初,还款发生在季度末。目前该企业没有短期借款。
(9)公司目前有一笔2年后到期的长期借款1000万元,年利率为10%,按年支付利息。
要求:
(1)编制甲公司2022年度的销售预算;
(2)编制甲公司2022年直接材料预算;
(3)编制甲公司2022年度现金预算。(计算结果填入下表,不必列式计算过程)。


29
甲公司是一家汽车销售企业,现对公司财务状况和经营成果进行分析,以发现与主要竞争对手乙公司的差异,相关资料如下:
(1)甲公司2025年的主要财务报表数据(单位:万元)。


注:假设资产负债表项目年末余额可代表全年平均水平。
(2)乙公司相关财务比率。

要求:
(1)使用因素分析法,按照营业净利率、总资产周转次数、权益乘数的顺序,对2023年甲公司相对乙公司权益净利率的差异进行定量分析。
(2)说明营业净利率、总资产周转次数、权益乘数3个指标各自的经济含义及各评价企业哪方面能力,并指出甲公司与乙公司在经营战略和财务政策上的差别。
(1)甲公司2025年的主要财务报表数据(单位:万元)。
注:假设资产负债表项目年末余额可代表全年平均水平。
(2)乙公司相关财务比率。
要求:
(1)使用因素分析法,按照营业净利率、总资产周转次数、权益乘数的顺序,对2023年甲公司相对乙公司权益净利率的差异进行定量分析。
(2)说明营业净利率、总资产周转次数、权益乘数3个指标各自的经济含义及各评价企业哪方面能力,并指出甲公司与乙公司在经营战略和财务政策上的差别。
四、综合题
涉及计算的,要求列出计算步骤,否则不得分,除非题目特别说明不需要列出计算过程。
30
甲公司是一家生产和销售医疗器械的上市公司。由于市场需求井喷,董事会召开专门会议,拟对公司当前资金需求进行测算,并制定方案满足需求。财务部收集并整理了相关资料如下:
资料一:
(1)甲公司2023年末的财务状况。

(2)甲公司2023年度的经营成果。

注:甲公司的货币资金均为经营活动所需,其他流动负债均为自发性的无息负债。
甲公司没有优先股,采用固定股利支付率政策,股利支付率45%。甲公司原计划2024年实现营业收入增长12%;受疫情的刺激影响,甲公司将营业收入预期增长率调高至30%。
资料二:为了支持业务快速增长,甲公司拟发行可转换债券,有关资料如下表所示。
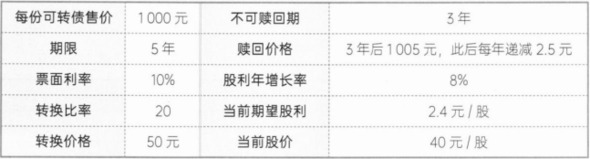
等风险普通债券的市场利率为12%,甲公司适用的企业所得税税率为25%。假定可转换债券利息每年年末支付一次,到期还本,发行一年后可以转股,但转股必须在年末进行,赎回可以在可赎回期内立即执行。
要求:
(1)根据资料一,假设2024年甲公司各项经营资产销售百分比、经营负债销售百分比和营业净利率均维持2023年水平,测算甲公司的内含增长率,分别判断其调整增长目标前后是否需要外部融资,简要说明理由;如需要,运用销售百分比法进一步测算融资总需求和外部融资需求。
(2)根据资料二,计算发行日每份纯债券的价值和第3年年末每份可转债的底线价值;确定可转债的资本成本,并判断该筹资方案是否可行,简要说明理由;若筹资方案不可行,请给出调整建议。
资料一:
(1)甲公司2023年末的财务状况。
(2)甲公司2023年度的经营成果。
注:甲公司的货币资金均为经营活动所需,其他流动负债均为自发性的无息负债。
甲公司没有优先股,采用固定股利支付率政策,股利支付率45%。甲公司原计划2024年实现营业收入增长12%;受疫情的刺激影响,甲公司将营业收入预期增长率调高至30%。
资料二:为了支持业务快速增长,甲公司拟发行可转换债券,有关资料如下表所示。
等风险普通债券的市场利率为12%,甲公司适用的企业所得税税率为25%。假定可转换债券利息每年年末支付一次,到期还本,发行一年后可以转股,但转股必须在年末进行,赎回可以在可赎回期内立即执行。
要求:
(1)根据资料一,假设2024年甲公司各项经营资产销售百分比、经营负债销售百分比和营业净利率均维持2023年水平,测算甲公司的内含增长率,分别判断其调整增长目标前后是否需要外部融资,简要说明理由;如需要,运用销售百分比法进一步测算融资总需求和外部融资需求。
(2)根据资料二,计算发行日每份纯债券的价值和第3年年末每份可转债的底线价值;确定可转债的资本成本,并判断该筹资方案是否可行,简要说明理由;若筹资方案不可行,请给出调整建议。
输入阅读码
查看答案与解析需要输入阅读码