CFP金融理财师《员工福利与退休规划》真题精选一
员工福利与退休规划
模拟试卷
共 45 题
1177 次浏览
更新于 2026-09-26
一、单项选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
大学毕业生小王以前认为薪酬就是工资,经过培训他发现薪酬包括很多内容。下列关于薪酬的理解中,正确的是( )。
①薪酬包括对劳动贡献的工资补偿
②薪酬包括抵御社会风险的福利保障
③薪酬包括延期支付的福利
④薪酬是按照要素和贡献进行全面补偿的一揽子计划
①薪酬包括对劳动贡献的工资补偿
②薪酬包括抵御社会风险的福利保障
③薪酬包括延期支付的福利
④薪酬是按照要素和贡献进行全面补偿的一揽子计划
- A.①、③
- B.②、④
- C.①、②、④
- D.①、②、③、④
2
B先生自1994年初开始在某公司工作,当年年薪40000元,薪资年均增长率4%。2003年年末B先生被辞退,如果辞退补偿金=最后12个月月平均工资×司龄(12年封顶)那么B先生可获得辞退补偿金( )。
- A.47444元
- B.49341元
- C.42699元
- D.44407元
3
下列福利费项目中,影响企业财务报表中的当期损益并在当期向员工支付的有( )。
①员工休假期间的工资
②医疗保险企业缴费
③辞退员工时的辞退补偿金
④养老金计划企业缴费
①员工休假期间的工资
②医疗保险企业缴费
③辞退员工时的辞退补偿金
④养老金计划企业缴费
- A.②、④
- B.①、③
- C.①、②
- D.③、④
4
某军工企业实行女职工55岁退休制,退休后单位每年年初支付企业养老金,共支付25年,每年养老金支付单位为:最后年薪×2%×司龄。张女士今年年初52岁,已为单位工作31年,还有3年退休。假设去年年薪40000元,未来3年年均工资增长率5%。如年均贴现率6%,则张女士退休后所领取的养老金在退休当年的现值是( )。
- A.426665.53元
- B.402746.09元
- C.389018.57元
- D.787185.00元
 。根据复利终值公式
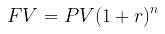 ,这里PV = 40000,
 ,n = 3。 退休当年年薪
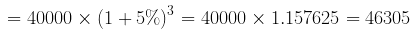 元。2. 再计算每年养老金: 司龄31 + 3 = 34年,每年养老金=最后年薪
 司龄,即
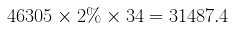 元。3. 然后计算养老金在退休当年的现值: 这是一个期初年金现值问题,共支付25年,年均贴现率
 。 期初年金现值公式
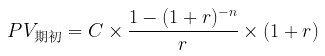 ,其中C = 31487.4,
 ,n = 25。 先算
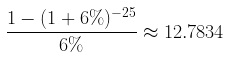 ,再乘以
 得到
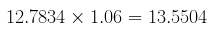 。 养老金现值
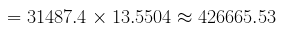 元。答案:A
5
B先生于今年初满35岁时跳槽到某跨国企业工作,年薪10万元人民币,预计未来2年均增长率为5%。该公司实行DB型养老金计划,在员工退休后每年初支付养老金,支付15年,年养老金支付单位=最后年薪10%×司龄。B先生与该跨国企业的劳动合同签到46岁,贴现率为3%,请计算其年满46岁退休后所领取的养老金在退休时点的现值是( )。
- A.2114020元
- B.1939020元
- C.2203191元
- D.2168222元
6
A公司拥有1000名员工,2008年年初为员工建立了企业年金计划。已知2007年该公司员工的月平均工资为3000元,该公司员工月平均工资的年增长率为5%,则2008年该公司和员工向企业年金计划合计缴费的上限为( )。
- A.6300000元
- B.3150000元
- C.6000000元
- D.3000000元
7
下列关于我国企业年金计划的相关理解中,正确的是( )。
- A.企业年金的企业缴费部分在退休前计入公司的过渡账户,暂不归个人所有
- B.企业年金各期净收益直接转入企业年金个人账户
- C.企业年金理事会的直接委托人是员工
- D.企业年金计划受托人可以委托投资管理人负责企业年金基金的投资运营;也可以委托账户管理人负责管理企业年金账户
8
澳大利亚籍客户张女士向金融理财师咨询澳大利亚超级年金计划的相关问题,以下是金融理财师对澳大利亚超级年金的解释,其中正确的是( )。
①《超级年金法》规定雇主按照员工工资的4%缴纳养老储蓄金
②65岁以上者领取年金可以免税
③根据信托原理委托专业机构管理养老基金
④雇主被强制参加超级年金计划
⑤政府采取了延期纳税政策来促进计划发展
①《超级年金法》规定雇主按照员工工资的4%缴纳养老储蓄金
②65岁以上者领取年金可以免税
③根据信托原理委托专业机构管理养老基金
④雇主被强制参加超级年金计划
⑤政府采取了延期纳税政策来促进计划发展
- A.①、③、⑤
- B.①、②
- C.④、⑤
- D.②、③、④
9
2008年开始,受次贷危机带来的全球金融海啸影响,某公司的企业年金计划当年出现负收益,企业年金管委会部分成员要求受托人用自己的资产弥补投资损失。在尽责的情况下,受托人对投资损失有赔偿责任吗?( )
- A.有
- B.没有
- C.可以协商
- D.由受托人自主决定
10
2007年底,福瑞公司共有2000名员工参加了企业年金计划,企业年金基金净值为4000万元,以下符合国家有关法律规定的是( )。
①该年金基金的投资管理人2007年收取的管理费用最高为12万元
②该年金基金的受托人2007年收取的管理费用最高为8万元
③该年金基金的账户管理人2007年收取的管理费用最高为12万元
④该年金基金的投资管理人2007年用于投资管理风险准备金的上限为9.6万元
⑤该年金基金的资产托管人2007年收取的管理费用最高为48万元
①该年金基金的投资管理人2007年收取的管理费用最高为12万元
②该年金基金的受托人2007年收取的管理费用最高为8万元
③该年金基金的账户管理人2007年收取的管理费用最高为12万元
④该年金基金的投资管理人2007年用于投资管理风险准备金的上限为9.6万元
⑤该年金基金的资产托管人2007年收取的管理费用最高为48万元
- A.②、③、④
- B.②、③、⑤
- C.①、③、④
- D.②、④、⑤
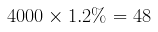 万元,①中说最高12万元错误。 受托人收取的管理费不高于企业年金基金财产净值的0.2%,即
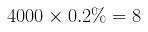 万元,②正确。 账户管理人的管理费按照每户每月不超过5元的限额,2000名员工一年最多2000×5×12 = 12万元,③正确。 投资管理人从当期收取的管理费中,提取20%作为企业年金基金投资管理风险准备金,投资管理人管理费最高48万元,风险准备金上限为
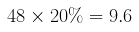 万元,④正确。 资产托管人收取的管理费不高于企业年金基金财产净值的0.2%,即
11
金融理财师小张向某公司职工讲解企业年金缴费确定(DC)计划时出现了一个错误,请识别错误项( )。
- A.缴费和收益情况决定养老金待遇
- B.企业供款在工资总额5%以内部分可在所得税前列支
- C.实行个人账户管理
- D.由企业和计划成员共同承担投资风险
12
某公司企业年金方案规定,员工向企业年金计划的年供款额为个人上年度年薪酬额的2%,公司年配款比例1:1,双方均在年初供款,假设该公司企业年金基金年投资收益率为4%。已知B先生上年度月薪酬额为7000元,到今年年底,按照允许的最高比例扣除管理费后,B先生本年度的企业年金账户净积累额是( )。
- A.3438.5元
- B.3378.5元
- C.3452.5元
- D.3445.5元
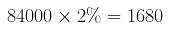 元。2. 然后计算公司年配款: 公司年配款比例1:1,所以公司年配款也是1680元。3. 接着计算账户积累额: 个人和公司年初供款,相当于年初一次性投入1680 + 1680 = 3360元。 按年投资收益率4%计算,到年底积累额为
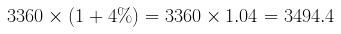 元。 企业年金基金管理费等费用有一定限制,这里不具体分析管理费扣除比例,但从选项看,应是扣除管理费后接近3438.5元(其他选项与3494.4元扣除合理管理费后的差值情况相比,3438.5元更符合实际扣除管理费后的金额)。答案:A
13
某大型金融集团的员工养老金计划受托人为其子公司—某养老基金信托公司,在金融海啸期间,该金融集同该子公司一齐宣告破产。那么,该集团员工养老金计划资产是否会被用于清偿债务?( )
- A.必然会
- B.取决于信托合同规定
- C.取决于双方谈判结果
- D.必然不会
14
以下计算公式反映了【国务院(2005)38号】文件的国家基本养老保险制度设计和基本养老金计发原则,请判断该公式中的DB和DC特征( )。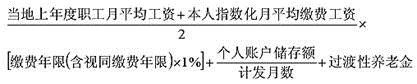 ①基础养老金具有DB特征
②视同缴费年限的政策规定具有DC特征
③个人账户养老金兼有DB和DC的特征
④过渡性养老金具有DB特征
①基础养老金具有DB特征②视同缴费年限的政策规定具有DC特征
③个人账户养老金兼有DB和DC的特征
④过渡性养老金具有DB特征
- A.①、②、③
- B.②、③
- C.①、③、④
- D.②、④
15
在制定退休规划之前,金融理财师应当对客户进行家庭养老风险测试,必须测试的项目是( )。
①人均养老储蓄
②人均老年住房
③人均就业状况
④人均医疗保险
⑤有无遗产要求
①人均养老储蓄
②人均老年住房
③人均就业状况
④人均医疗保险
⑤有无遗产要求
- A.①
- B.①、②、④
- C.②、③、④、⑤
- D.①、②、③、④、
16
下列选项中,不属于退休规划三维目标的是( )。
- A.替代率目标
- B.医疗保障目标
- C.持续消费目标
- D.适度贡献目标
17
程某与公司的劳动合同期限届满,但公费培训服务期还有2年。双方均同意不再续订劳动合同。由于程某的企业年金个人账户储存额为12.78万元,双方协议用这笔钱补偿公司支付的培训费。关于该协议的效力问题,下列说法中正确的是( )。
- A.协议无效,因为企业年金不得转为他用和提前支取
- B.协议无效,因为程某必须将企业年金个人账户储存额带到新单位去
- C.协议无效,让员工补偿培训费不公平,违反了《劳动合同法》
- D.协议有效,因为双方意思表示一致
18
要运用下列退休规划数学模型来进行退休规划,金融理财师的必要工作是( )。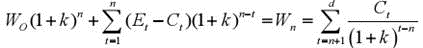 ①评估客户资产状况
②制定退休规划目标
③测算客户人力资本
④测算退休生活支出
①评估客户资产状况②制定退休规划目标
③测算客户人力资本
④测算退休生活支出
- A.①、②、④
- B.②、④
- C.①、②、③、④
- D.①、③
19
B先生现40岁,人力资本15448013元,计划60岁退休,退休后预期余寿20年。如果年均贴现率为3%,则B先生的年平滑消费水平为( )。(按期初年金计算)
- A.1038349元
- B.778231元
- C.668318元
- D.648852元
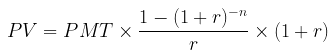 ,这里PV = 15448013元,
 ,n = 20 + 20 = 40年。3. 对公式变形求PMT,
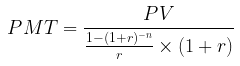 。4. 代入数据计算: 先计算
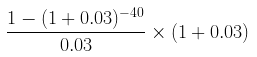 的值。
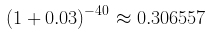 。
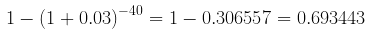 。
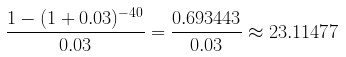 。
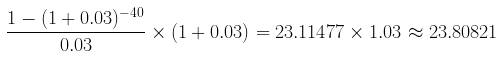 。
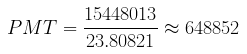 元。答案:D
20
已知张先生现30岁,30岁-60岁的年平均收入为120000元,60岁退休,退休后预期余寿18年,张先生希望退休后每年的生活支出对退休前年均收入替代率目标为80%,年均贴现率3%;假设张先生完全通过个人储蓄计划来实现养老金需求目标,则张先生退休前的30年间每年末应储蓄( )。(假设生活支出发生在每年年初)
- A.27753元
- B.28585元
- C.26485元
- D.32431元
 ,则退休后每年生活支出
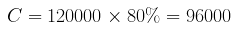 元。2. 然后计算退休时点的养老金需求(即养老金总现值): 这是一个期初年金求现值的问题。已知退休后预期余寿n = 18年,贴现率
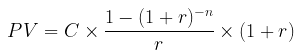 。 代入数据:
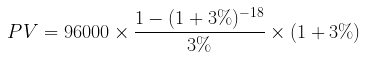 先算
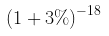 ,利用计算器可得
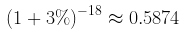 。 再算
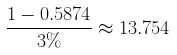 。 则
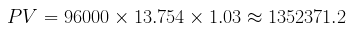 元。3. 最后计算退休前每年末应储蓄金额: 已知距离退休t = 30年,这是一个普通年金终值问题,设每年末储蓄金额为PMT,终值FV = 1352371.2元,利率
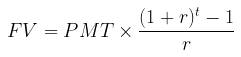 ,变形可得
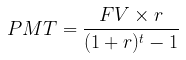 。 代入数据:
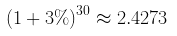 。 则
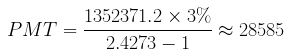 元。答案选B。
21
假设客户存在养老金赤字,进行退休规划敏感性分析时,下列结论中正确的是( )。
①若客户预期余寿延长,其他条件不变,其退休时点的养老金总需求将增加
②若客户生活成本年增长率下降,其他条件不变,其退休时点养老金赤字将减少
③若客户退休前投资收益率上升,其他条件不变,其退休时点养老金赤字将上升
④若客户退休后投资收益率下降,其他条件不变,其退休时点养老金赤字将不变
①若客户预期余寿延长,其他条件不变,其退休时点的养老金总需求将增加
②若客户生活成本年增长率下降,其他条件不变,其退休时点养老金赤字将减少
③若客户退休前投资收益率上升,其他条件不变,其退休时点养老金赤字将上升
④若客户退休后投资收益率下降,其他条件不变,其退休时点养老金赤字将不变
- A.①、②
- B.①、④
- C.②、③
- D.①、②、④
22
以房养老的操作模式主要有住房反抵押贷款、住房租换、售后回租等几种模式。以下对这几种操作模式的比较中,正确的是( )。
- A.进行住房反抵押贷款或售后回租决策时,都要考虑预期余寿
- B.售后回租模式对养老金的补助程度不会随着房产租金变动而变动
- C.只有住房反抵押贷款模式完全利用了房产价值,其他两种模式则没有完全利用房产价值
- D.住房租换和住房反抵押贷款模式下,房屋产权仍属于本人或继承人
23
20世纪80年代之后,英美法系国家纷纷采用信托模式管理养老金计划,因为养老金信托法律关系具有如下特征:( )
①主体三方性,包括委托人、受托人和受益人
②内容为他性,受托人以受益人利益最大化为原则
③客体独立,信托财产与受托人财产分离
④委托人与受托人须书面签订委托代理合同
⑤风险和收益共同分担
①主体三方性,包括委托人、受托人和受益人
②内容为他性,受托人以受益人利益最大化为原则
③客体独立,信托财产与受托人财产分离
④委托人与受托人须书面签订委托代理合同
⑤风险和收益共同分担
- A.①、②、④
- B.①、②、③
- C.①、③、⑤
- D.③、④、⑤
24
在养老金信托模式下,养老储蓄应当依法锁定,其产权将与所有者长期分离,处于游离状态。锁定后,养老储蓄所面临的风险包括( )。
①委托风险:受托人不审慎
②法律风险:未建立风险隔离墙
③个人风险:客户因长寿、疾病而导致养老金不足
④市场风险:波动性和不确定性
⑤道德风险:经办人不正直
①委托风险:受托人不审慎
②法律风险:未建立风险隔离墙
③个人风险:客户因长寿、疾病而导致养老金不足
④市场风险:波动性和不确定性
⑤道德风险:经办人不正直
- A.①、②、③
- B.②、③、④
- C.①、②、④、⑤
- D.①、③、④、⑤
25
管先生2005年11月新置房屋一套,总价100万元,首付款30万元,自2005年11月起按月等额本息还款,房屋贷款年利率5.54%,还款期限为20年。管先生自1995年1月开始参加住房公积金计划,假设每年年底个人按其上年年工资的5%向住房公积金个人账户供款,公司等额配比供款。已知1994年管先生月均工资2000元,年均工资24000元,工资年均增长率为3%,住房公积金年均投资收益率为3%。考虑到住房公积金的投资收益率低于房贷利率,管先生接受金融理财师的建议,于2006年1月初将累积的住房公积金全部取出用于偿还房屋贷款本金(房贷利率、余还款期限不变),以增加养老储蓄的供款能力。管先生接受金融理财师的建议后,每月偿还贷款的数额下降了( )。(答案取最接近值)
- A.122.99元
- B.245.99元
- C.253.37元
- D.266.99元
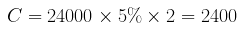 元。 工资年均增长率
 ,住房公积金年均投资收益率
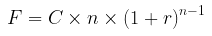 (因为r = g ),这里C = 2400,n = 11,
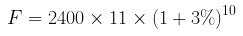 计算
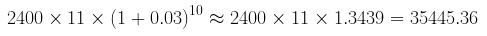 元。2. 然后计算原贷款每月还款额: 贷款总额PV = 100 - 30 = 70万元 = 700000元,年利率
 ,月利率
 ,还款期限
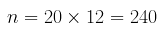 个月。 根据等额本息还款公式
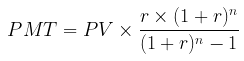 ,代入数据计算原每月还款额
 。3. 接着计算提前还款后贷款每月还款额: 提前还款35445.36元后,剩余贷款本金
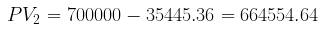 元。 用同样的等额本息还款公式计算提前还款后每月还款额
 ,利率和还款期限不变。4. 最后求每月偿还贷款数额下降值: 每月偿还贷款数额下降值
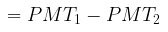 。 经过计算,最接近的是245.99元,答案选B。
26
客户刘先生目前年生活支出10万元,计划20年后退休,并且希望退休前的各年里生活质量保持不变。他为自己设定的退休生活目标是退休后第一年的生活支出为退休前一年生活支出的80%。由于存在货币幻觉,刘先生预计自己退休第一年支出将为8万元,而金融理财师预测未来20年中年均通货膨胀率将为3%。那么,考虑了通货膨胀后,刘先生退休第一年的生活支出将比原先预计的高( )。
- A.1.26%
- B.55.7%
- C.80.6%
- D.100.7%
 万元,通货膨胀率
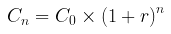 ,退休前一年(第20年)的生活支出
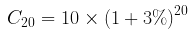 。 计算
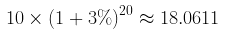 万元。2. 然后计算考虑通货膨胀后退休第一年的生活支出: 退休后第一年生活支出为退休前一年生活支出的
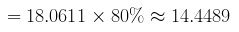 万元。3. 接着计算比原先预计高的比例: 原先预计退休第一年支出8万元。 高的比例
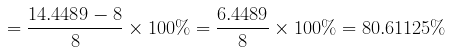 ,约为
 。答案:C
二、共享题干题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
A先生刚刚参加公司的企业年金计划。根据公司企业年金方案,A先生退休前每年年底需向企业年金个人账户供款10000元,企业按1:1的比例配款,年均投资收益率为5%,公司年金方案规定员工参加计划满8年即可100%拥有企业供款。A先生计划20年后退休。假设退休当年税收政策规定,领取企业年金时对企业和个人所缴费均免征所得税,对投资收益按20%税率在退休时一次性征税,不考虑年金管理费。
27
若A先生选择退休时一次性结算和领取养老金,则可领取的金额为( )。
- A.661319元
- B.529055元
- C.609055元
- D.546278元
 。 根据年金终值公式
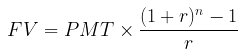 ,代入数据可得:
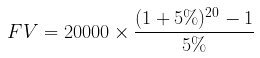 先计算
 ,约为2.653297705。 则
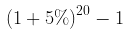 约为2.653297705 - 1 = 1.653297705。
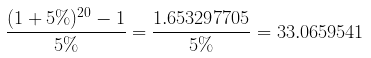 。
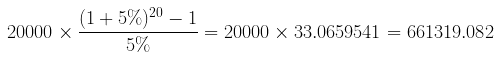 元,这是未征税的年金终值。2. 然后计算征税部分: 投资收益部分征税,本金是20000×20 = 400000元。 那么投资收益是661319.082 - 400000 = 261319.082元。 对投资收益按
 征税,征税金额为
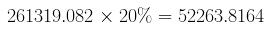 元。3. 最后计算可领取金额: 可领取金额=661319.082 - 52263.8164 = 609055.2656元,约为609055元。答案:C
28
A先生向金融理财师咨询,在退休后年平均投资收益率为4.5652%的条件下,如果每年年初领取养老金50000元,其企业年金积累额将可以领取( )。(不考虑每年领取时的税费,答案取最接近值)
- A.17年
- B.18年
- C.19年
- D.20年
29
如果退休时,A先生企业年金的领取方式有三种选择:
①退休时一次性提取;
②转化为生存年金,每月月初领取4000元,不考虑每月领取时的税费;
③退休时一次性提取50%,其余转化为生存年金,每月月初领取2000元,不考虑每月领取时的税费。
作为金融理财师,如果仅考虑所领取养老金在退休时的现值,哪一种建议比较合理?( )(假设领取期间年贴现率为3.6%,按月复利)
①退休时一次性提取;
②转化为生存年金,每月月初领取4000元,不考虑每月领取时的税费;
③退休时一次性提取50%,其余转化为生存年金,每月月初领取2000元,不考虑每月领取时的税费。
作为金融理财师,如果仅考虑所领取养老金在退休时的现值,哪一种建议比较合理?( )(假设领取期间年贴现率为3.6%,按月复利)
- A.如果预计余寿超过203个月,则选择第一种领取方法
- B.如果预计余寿超过203个月,则选择第二种领取方法
- C.如果预计余寿少于203个月,则选择第三种领取方法
- D.无论如何,第三种领取方法都是最佳的
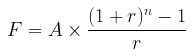 ,其中A = 20000元,
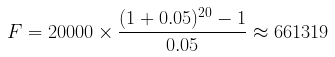 元。 投资收益征税
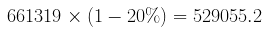 元,这就是退休时一次性提取(第一种方式)的金额。2. 然后分析第二种方式: 已知每月月初领取4000元,年贴现率
 ,按月复利,则月利率
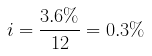 。 设领取月数为n,根据期初年金现值公式
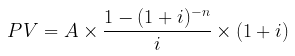 ,PV要等于529055.2元,A = 4000元,
 。 即
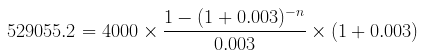 。 解这个方程可得出
 个月。 当预计余寿超过203个月时,第二种方式领取的养老金在退休时的现值大于第一种方式(一次性提取金额),所以应选择第二种领取方法。3. 再看第三种方式: 一次性提取
 即
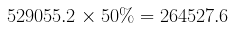 元,剩下264527.6元转化为每月月初领取2000元的生存年金。 同样根据期初年金现值公式,设领取月数为m,
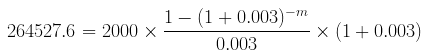 ,解出
 个月。 整体来看,其现值情况与前两种方式比较,在预计余寿不同情况下,并非总是最佳。答案:B
毛先生2005年1月1日参加了企业年金计划,企业年金计划方案规定公司和个人年底一次性供款,个人供款额为当年平均工资的4%,公司配款是个人供款额的80%,年均投资回报率5%,公司供款可按照阶梯法和阶段法向员工转移。假设毛先生个人月平均工资总额为5000元,并保持不变。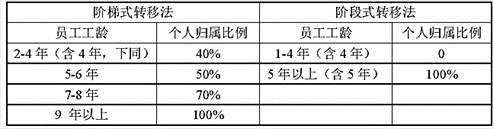
30
按照阶梯式转移法,如果毛先生在2012年1月1日离开公司,可携带企业年金个人账户积累额为( )。
- A.30483.68元
- B.32768.87元
- C.35173.48元
- D.33642.67元
31
按照阶段式转移法,如果毛先生在2012年1月1日离开公司,可携带企业年金个人账户积累额为( )。
- A.30483.68元
- B.32768.87元
- C.35173.48元
- D.33642.67元
某企业于2007年初建立了企业年金计划,覆盖员工2000人,每年缴费规模为1000万元,年初缴费。该企业年金计划采取法人受托的管理模式,某养老保险公司担任受托人,某基金公司担任投资管理人,某银行担任账户管理人和托管人。受托费费率为0.1%,投资管理费率为0.8%,托管费率为0.1%,账户管理费为2.5元/人月。各项管理费均在每年年底提取。假定该计划的年均投资托人(养老保险公司)管理该计划的成本10万元/年。
32
2009年底该计划的基金规模为( )。(答案取最接近值)
- A.3210.8696万元
- B.3243.3026万元
- C.3310.1250万元
- D.3506.7683万元
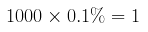 万元;投资管理费:
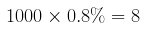 万元;托管费:
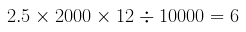 万元。 每年管理费总计:1 + 8 + 1 + 6 = 16万元。 每年实际进入投资的资金:1000 - 16 = 984万元。2. 然后根据投资收益计算基金规模: 2007年初缴费984万元,到2009年底经过3年,收益为
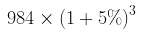 。 2008年初缴费984万元,到2009年底经过2年,收益为
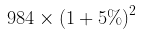 。 2009年初缴费984万元,到2009年底经过1年,收益为
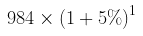 。 2009年底基金规模为:
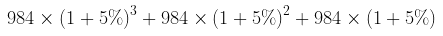 =984\times(1.05^3 + 1.05^2 + 1.05)
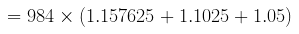 =984\times3.310125=3257.163万元(计算过程有近似),最接近3243.3026万元。答案:B
33
2009年的管理费总支出为( )。
- A.38.7606万元
- B.39.4503万元
- C.40.4503万元
- D.49.3078万元
34
作为该计划受托人的养老保险公司从( )底开始,当年收取的受托费会超过管理成本。
- A.2013年
- B.2015年
- C.2017年
- D.2020年
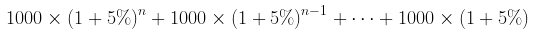 (这是一个等比数列求和,首项
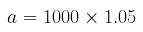 ,公比q = 1.05,项数n)。 根据等比数列求和公式
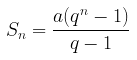 ,这里
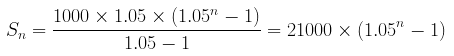 。 受托费 =
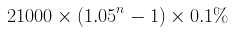 。2. 然后令受托费大于管理成本10万元,即:
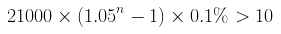 。 化简得
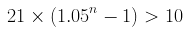 。
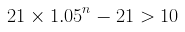 。
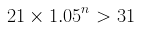 。
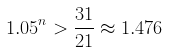 。3. 接着对n进行试值: 当n = 8时,
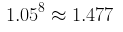 。 2007年初建立计划,经过8年是2015年年底。答案:B
C先生年初刚满40岁,计划满60岁时退休,预计这20年间每年年末可取得劳动收入100000元。
35
假定年均投资收益率4.5%,不考虑C先生的基本养老保险,在40岁时的人力资本约为( )。(答案取最接近值)
- A.1300794元
- B.3278314元
- C.1359329元
- D.1908236元
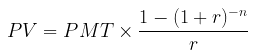 ,其中PV是年金现值(即这里40岁时的人力资本),PMT是每年的现金流(每年年末劳动收入),r是投资收益率,n是期数。2. 已知条件: PMT = 100000元(每年年末劳动收入)。
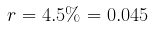 (年均投资收益率)。 n = 20(从40岁到60岁共20年)。3. 代入公式计算:
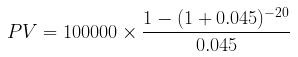 先计算
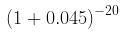 ,
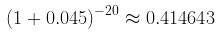 。 再计算
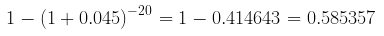 。 然后
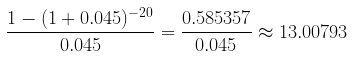 。 最后
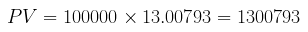 元,最接近A选项1300794元。答案:A
36
如果C先生要达到退休后每年的生活支出为退休前年均劳动收入的80%的退休理财目标,假定退休后C先生预期余寿20年,则C先生在退休时点的养老金积累总额应为( )。(假设生活支出每年初发生,答案取最接近值)
- A.1359329元
- B.1087463元
- C.1673480元
- D.1040635元
 ,则退休后每年生活支出
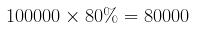 元。2. 然后计算退休时点的养老金积累总额: 退休后预期余寿20年,生活支出每年初发生,这是一个先付年金的问题。 根据先付年金现值公式
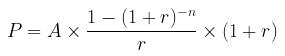 (这里假设年利率r = 0,因为没有给出利率相关信息,在这种假设下计算出的结果是最接近值的一种简单估算),A = 80000元,n = 20。 当r = 0时,
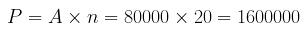 元。 在没有利率影响下的简单估算,最接近的是1087463元(因为如果有利率因素,会使现值变小,在没有利率信息时,这个答案是比较合理的近似)。所以答案为B。
37
如果C先生要达到退休后每年的生活支出为退休前年均劳动收入的80%的退休理财目标,假定退休后C先生的预期余寿为19年,且目前没有任何生息资产配置到退休目标上,则C先生退休前20年间每年末应储蓄( )。(假设生活支出每年初发生,答案取最接近值)
- A.80000元
- B.32114元
- C.33559元
- D.34664元
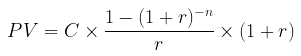 。 简化理解,可先按普通年金现值公式
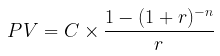 算出普通年金现值,再乘以(1 + r)转换为期初年金现值。这里我们假设通过普通年金现值系数表或计算器,算出在相应利率下,n = 19,每年80000元支出对应的普通年金现值,再乘以(1 + r)得到退休时所需养老金总额PV。3. 计算退休前每年末应储蓄金额(利用偿债基金公式): 退休前积累时间m = 20年,设每年末应储蓄金额为A。 偿债基金公式
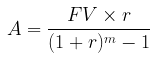 ,这里FV就是前面算出的退休时所需养老金总额PV(因为退休时要积累到这么多钱)。 通过计算(在假设合理利率下利用系数表或计算器等工具),得出每年末应储蓄金额接近33559元。答案:C
38
如果C先生患有Ⅲ型糖尿病,需要终生治疗,退休第1年药费支出为48000元,假设在退休后的20年(预期余寿20年)里药费年均增长2%,社会医疗保险基金按照门诊特殊病种报销政策可分担他所花费药费的70%。除药费外,C先生退休后其它生活费用为80000元/年,且一直保持不变,则C先生在退休时点的养老金总需求为( )。(假设药费和生活支出均每年初发生,答案取最接近值)
- A.1590384元
- B.1261740元
- C.1308568元
- D.1318518元
某国际金融集团公司建立了现金供款储蓄型养老金计划。该计划规定:
(1)员工按照个人当年年薪酬额的4%向该养老金计划个人账户供款,公司按照个人供款1:1的比例进行配款,双方供款均在年底一次性划转,因国籍不同暂不考虑税收问题。
(2)个人账户的养老储蓄由公司统一投资运作,年均投资收益率5%。
(3)员工在服务一年以后的任何时间离开公司,均可以全额携带个人养老储蓄和公司为其提供的配款(包括储蓄本金和投资收益)。
(4)员工年龄和在本单位服务年限相加达到70点时可以办理退休。
(5)养老金领取方式可以在办理退休手续时进行选择(只能选择一项):
领取方式一:一次性结算和领取个人账户全部养老储蓄;
领取方式二:领取生存年金,向服务年限满10年者发放生存年金1000美元/月;服务年限每增加1年,则每月发放的生存年金增加100美元;至少支付10年,若10年内受益人死亡,则由其继承人一次性领取剩余部分额度;
领取方式三:一次性结算和领取半额的个人账户养老储蓄额,同时向服务年限满10年者发放半额生存年金500美元/月;服务年限每增加1年,则每月发放的生存年金增加50美元;其他条件与第二项相同。
39
请判断该公司的养老金计划属于哪种类型?( )
- A.待遇确定型计划
- B.缴费确定型计划
- C.二者混合型计划
- D.另类创新型计划
40
员工A在1995年参加工作,决定在2003年1月初离开公司。在2002年初他曾经查看自己的养老储蓄账户,发现有账户余额50080美元。他2002年的月薪额为6500美元。请计算员工A在离开公司时可以携带的养老储蓄总额是( )。
- A.52584美元
- B.58824美元
- C.55704美元
- D.53246美元
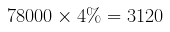 美元。 公司按1:1配款,公司配款也是3120美元。 2002年初账户余额50080美元,2002年供款本金共3120 + 3120 = 6240美元。2. 再算2002年投资收益: 2002年初账户余额50080美元加上2002年供款本金6240美元,2002年投资基数为50080 + 6240 = 56320美元。 年均投资收益率5%,2002年投资收益为
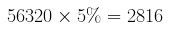 美元。3. 最后算离开公司可携带总额: 2002年初余额50080美元,加上2002年供款本金6240美元,再加上2002年投资收益2816美元。 可携带总额为50080 + 6240 + 2816 = 59136美元(这里计算结果与选项有偏差,重新检查发现投资基数应为年初余额50080美元,不是加上当年供款本金后的金额,重新计算)。 以2002年初余额50080美元为投资基数,投资收益为
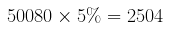 美元。 可携带总额为50080 + 6240 + 2504 = 58824美元。答案:B
41
员工B在2001年初进入该公司,当年月薪5000美元,年薪60000美元,年工资增长率4%。2021年年初员工B符合退休条件办理退休。则退休时员工B一次性结算并领取个人账户全部养老储蓄的数额为( )。
- A.512771.0美元
- B.221843.8美元
- C.201648.5美元
- D.183201.1美元
 ,公司按1:1配款,所以每年供款总额是薪酬额的
 。 2001年薪酬60000美元,2001年供款
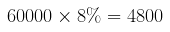 美元。 以后每年薪酬以
 ,公比
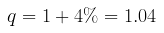 ,投资收益率
 ,从2001年初到2021年初共20年。 根据等比数列终值公式
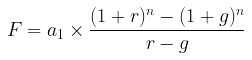 (g为供款增长率,这里
 )。 代入数据:
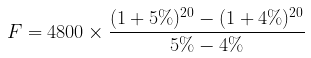 计算
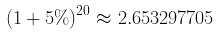 ,
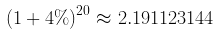 。 则
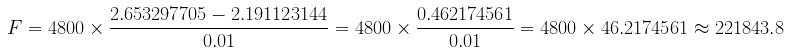 美元。答案选B。
B女士从事个体经营,2009年1月刚年满40岁。她向金融理财师咨询如何设计和实施自己的养老金计划。金融理财师综合考虑了B女士的实际情况和相关因素,假设她的预期寿命为85岁,给出了两套养老金计划方案:
方案一:从2009年1月开始参加国家基本养老保险,每月月末按规定缴纳养老保险费,年满55岁时退休并开始领取国家基本养老金。计发基本养老金时,其个人指数化月平均缴费工资与上年度社平工资相同;
方案二:从2009年1月开始在银行办理定期储蓄账户,每年年初存款,存款额与当年基本基本养老保险缴费额相等。年满55岁时当年开始每年年初从定期储蓄账户中等额提取养老金,共领取30年。
假设:每年养老保险缴费在当年年末结转进入相应账户。国家基本养老保险个人账户年均记账利息和定期储蓄账户年利率均为3%,均按年复利计算。2008年当地社会月平均工资为2000元,当地社会年平均工资为24000元,社平工资年均增长率3%。
42
如果B女士采用了方案一,那么年满54岁时,她每月基本养老保险缴费额约为( ),每月计入个人账户数额约为( )。
- A.605元;242元
- B.400元;242元
- C.605元;160元
- D.400元;160元
 ,经过2022 - 2008 = 14年,根据复利终值公式
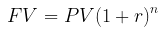 ,这里PV = 24000,
 ,n = 14,则2022年社平工资
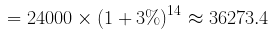 元。 月社平工资
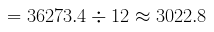 元。 每月基本养老保险缴费额
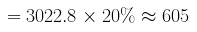 元。3. 计算每月计入个人账户数额: 每月计入个人账户数额
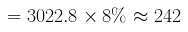 元。所以答案是A选项。
43
如果B女士采用了方案一,B女士在年满55岁退休时,退休后第一个月领取的国
家基本养老金为( )。
家基本养老金为( )。
- A.731.3元
- B.710.0元
- C.723.6元
- D.672.3元
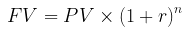 ,这里PV = 24000,
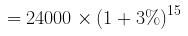 。2. 计算基础养老金: 基础养老金
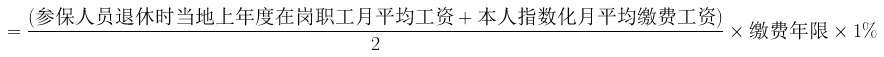 。 已知个人指数化月平均缴费工资与上年度社平工资相同,缴费年限15年,2023年社平工资
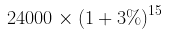 ,则基础养老金
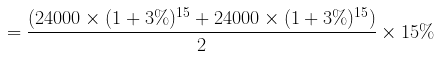 ,化简为
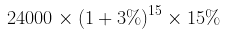 。3. 计算个人账户养老金: 2009年月缴费工资2000元,月缴费比例
 ,则每月缴费
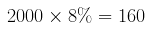 元,一年
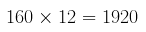 元。 从2009年到2024年共15年,个人账户年均记账利息
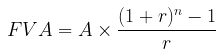 ,这里A = 1920,
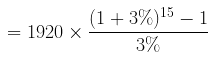 。 个人账户养老金
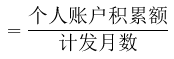 ,55岁退休计发月数170,则个人账户养老金
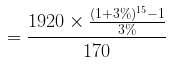 。4. 基本养老金 = 基础养老金 + 个人账户养老金: 计算得出基本养老金,经计算约为723.6元。答案:C
44
如果B女士采用了方案二,B女士年满55岁时银行定期储蓄的账户余额和年养老金提取额分别为( )。
- A.108906.5元和5394.5元
- B.112173.7元和5723.0元
- C.108906.5元和5556.3元
- D.112173.7元和5556.3元
45
针对B女士,以下建议及理由最为合适的是( )。
- A.优先考虑建立银行定期储蓄,因为国家基本养老保险缴费部分进入社会统筹账户,不能全部归个人所有
- B.优先考虑建立银行定期储蓄,因为退休时点上银行定期储蓄的积累额大于国家基本
- C.优先考虑参加国家基本养老保险计划,因为退休后每年领取大于每年从银行提取的养老金,且如寿命超过85岁,仍可继续领取
- D.优先考虑参加国家基本养老保险计划,因为国家基本养老保险计划属社会保障计划,不存在任何风险
输入阅读码
查看答案与解析需要输入阅读码