2027年咨询工程师《现代咨询方法与实务》预测试卷二
现代咨询方法与实务
预测试卷
共 6 题
3630 次浏览
更新于 2026-09-26
案例题一
本题20分。
1
某省为促进经济全面发展,完成贫困地区的脱贫任务,把公路建设与农业扶持结合起来。该项目涉及多个贫困地区,项目计划在3年内投资80亿元人民币,投入1万名技术人员。预计项目建成后,开发100亩林地,建成1000公里的公路。农业生产技术服务体系的建设和全省路路通工程的实现,可大大节约途径地区的劳动力运输成本,使农副产品快速流入市场,使本地区100万贫困人口能够摆脱经济贫困。
A咨询公司运用逻辑框架法对该项目进行社会评价时,认为减轻项目途经地区的贫困是本项目的目标之一,并分别分析了项目目标的垂直逻辑关系和水平逻辑关系;调查了部分村庄的农户贫富状况,并对代表性农户进行了个人访谈。
<1>.用简略的语言说明逻辑框架法的四个目标层次含义。
<2>.A公司调查时可采用的访谈方法有哪些?
<3>.A咨询公司运用逻辑框架法确定本项目目标时,垂直逻辑关系和水平逻辑关系分析的目的分别是什么?它们各分析哪些因素之间的逻辑关系。
<4>.根据案例所给的条件分别列出该扶贫项目的四个目标层次。
A咨询公司运用逻辑框架法对该项目进行社会评价时,认为减轻项目途经地区的贫困是本项目的目标之一,并分别分析了项目目标的垂直逻辑关系和水平逻辑关系;调查了部分村庄的农户贫富状况,并对代表性农户进行了个人访谈。
<1>.用简略的语言说明逻辑框架法的四个目标层次含义。
<2>.A公司调查时可采用的访谈方法有哪些?
<3>.A咨询公司运用逻辑框架法确定本项目目标时,垂直逻辑关系和水平逻辑关系分析的目的分别是什么?它们各分析哪些因素之间的逻辑关系。
<4>.根据案例所给的条件分别列出该扶贫项目的四个目标层次。
案例题二
本题20分。
2
某大型企业生产多种产品,某咨询公司为其生产经营的A、B、C、D、E五类产品进行分析,调研发现:
(1)A、B产品是经营了多年的老产品,其业务量占总业务量的70%,是企业75%的利润来源,在区域市场占主导地位,但从2018年开始市场销售增长率已呈下降趋势,数据变化情况与该时期家电行业A、B产品的市场变化趋势相符;
(2)C产品是新兴业务,2019年销售增长20%,且在该区域内尚未有同类产品出现;
(3)D产品是高端产品,利润率高,销售年增长不低于10%,但该区域竞争激烈,两家主要竞争对手的市场份额占70%以上,而甲企业只占10%左右。
(4)E产品达产第一年的销售收入为31389万元,税金及附加为392万元,固定成本10542万元,可变成本9450万元,销售收入与成本费用均采用不含税价格表示,该项目设计生产能力为100万吨。
<1>.产品生命周期分为哪几个阶段?分析A、B两类产品目前处在产品生命周期的哪个阶段,该阶段具有什么特点?
<2>.根据波士顿矩阵原理,ABCD产品分别属于什么业务类型,该企业应分别采取什么措施?
<3>.计算E产品年利润达到5000万元时的最低年产量。
<4>.分别计算E产品以生产能力利用率和产量表示的盈亏平衡点。
案例题三
本题20分。
3
A市是某省的省会城市,2020年GDP为12003亿元,人口1035万人,环境问题日益突出。该省其余城市的GDP和人口情况如下表:
表 某省各城市的GDP及人口数据
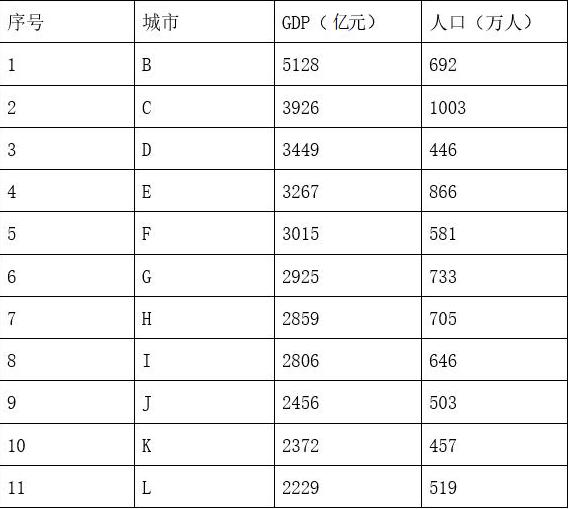
已知2020年人民币兑美元平均汇率为6.9,1970年美元与2020年美元的换算因子为6.8。
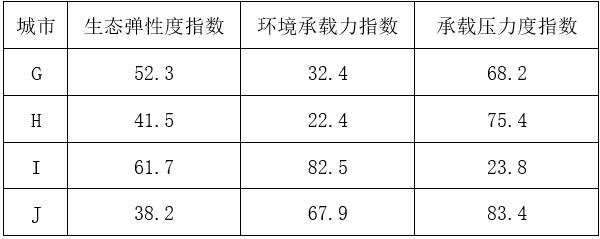
该省为推动区域协调发展,拟在G、H、I、J四个城市中选择一个,布局重点的工业园区,该园区的建设会对当地生态环境增加一定的压力,故委托一咨询公司开展相关研究,为研究资源环境承载能力,收集和整理相关信息见下表。
表 2020年G、H、I、J市资源环境承载力指数
<1>.计算A市的四城市首位度指数和十一城市首位度指数,并结合计算的首位度指数,分析A市的区域结构和城市集聚状况。
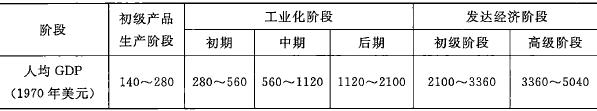
<2>.计算ABC三市与1970年相当的人均GDP,并根据钱纳里标准模型,判断三市分别处于什么发展阶段。
<3>.对一个区域来说,可持续的生态系统承载需满足三个条件是什么?
<4>.基于资源环境承载力分析,应选择哪个城市布局该工业园区,说明理由。
表 某省各城市的GDP及人口数据
已知2020年人民币兑美元平均汇率为6.9,1970年美元与2020年美元的换算因子为6.8。
该省为推动区域协调发展,拟在G、H、I、J四个城市中选择一个,布局重点的工业园区,该园区的建设会对当地生态环境增加一定的压力,故委托一咨询公司开展相关研究,为研究资源环境承载能力,收集和整理相关信息见下表。
表 2020年G、H、I、J市资源环境承载力指数
<1>.计算A市的四城市首位度指数和十一城市首位度指数,并结合计算的首位度指数,分析A市的区域结构和城市集聚状况。
<2>.计算ABC三市与1970年相当的人均GDP,并根据钱纳里标准模型,判断三市分别处于什么发展阶段。
<3>.对一个区域来说,可持续的生态系统承载需满足三个条件是什么?
<4>.基于资源环境承载力分析,应选择哪个城市布局该工业园区,说明理由。
案例题四
本题25分。
4
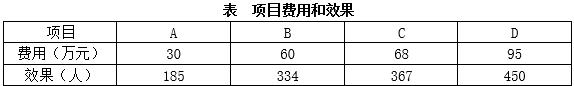
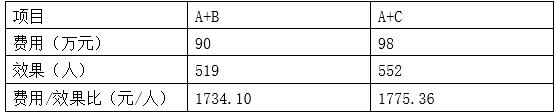
某企业拟投资改造现有生产线,以达到降低成本和保护环境的目的,委托一家咨询公司进行项目策划。咨询公司提供了A、B、C、D共4个相互独立的项目方案,各方案的计算期相同,效果均为受益人数,费用均为项目实施的全部费用,其费用和效果数值见下表。设定费用效果比的基准为2000元/人。
<1>.甲咨询工程师认为:四个方案均符合基本指标条件,该观点是否正确,为什么?
<2>.乙咨询工程师认为,对上述项目的比选除采用费用效果分析方法外,也可采用费用效益分析方法。乙咨询工程师的观点是否正确,为什么?费用效果分析的基本方法有哪些?
<3>.丙咨询工程师认为,对上述项目的比选还应包括改造前及改造后环境指标变化情况的对比。丙咨询工程师观点是否正确?环境治理项目比选的主要评价内容有哪些?
<4>.如果该项目费用限额为100万元,用费用效果分析方法选出最优实施方案。
(要求列出计算过程,计算结果保留两位小数)。
<1>.甲咨询工程师认为:四个方案均符合基本指标条件,该观点是否正确,为什么?
<2>.乙咨询工程师认为,对上述项目的比选除采用费用效果分析方法外,也可采用费用效益分析方法。乙咨询工程师的观点是否正确,为什么?费用效果分析的基本方法有哪些?
<3>.丙咨询工程师认为,对上述项目的比选还应包括改造前及改造后环境指标变化情况的对比。丙咨询工程师观点是否正确?环境治理项目比选的主要评价内容有哪些?
<4>.如果该项目费用限额为100万元,用费用效果分析方法选出最优实施方案。
(要求列出计算过程,计算结果保留两位小数)。
案例题五
本题20分。
5
某企业拟建一条新生产线,项目计算期6年,其中建设期1年,运营期5年。该项目的固定资产费用2800万元(含可抵扣增值税进项税额300万元),无形资产费用400万元,其他资产费用100万元,基本预备费200万元,涨价预备费100万元,项目预备费均计入固定资产费用。项目流动资金500万元,全部为自有资金投入。
项目建设投资在建设期初借款15000万元,年利率5%,建设期只计息不还款。
新生产线投产后,预计企业每年销售收入(不含增值税)将增加2800万元,每年经营成本(不含增值税)将增加1000万元。经营成本中外购原材料、辅助材料和燃料动力费用占比为80%。增值税税率均为17%,营业税金及附加为增值税的10%。项目可抵扣增值税进项税除固定资产外,其他部分忽略不计,除特殊约定外,项目各项资金均按年末发生考虑。
<1>.计算项目固定资产原值和项目建设投资。
<2>.若固定资产在运营期按双倍余额递减法计提折旧,期末无残值。计算项目各年折旧额。
<3>.该项目所得税前财务基准收益率为10%,不考虑贷款偿还问题,计算项目各年净现金流量,并判断项目财务可行性。
<4>.计算项目的内部收益率。
案例题六
本题25分。
6
甲企业拟投资建设某项目,项目的设计生产能力为20万t/年,建设期1年,经营期5年且各年均达产。
项目建设投资20亿元,其中形成固定资产的投资占90%。项目建设投资的60%为自有资金,其余由国内银行贷款解决,贷款年利率为10%。项目正常年流动资金2亿元,全部使用国内银行贷款,贷款年利率为8%。
项目产品的市场销售价格(不含税)为4000元/t;各年的经营成本均为3.5亿元,增值税金及附加为400万元。由于项目生产符合循环经济和节能减排鼓励政策,政府给予每吨产品700元的补贴,同时免征所得税。该项目使用的原料之一是乙企业无偿提供的一种工业废料,由此每年可以为乙企业节省1亿元的废料处理费用。此外,项目不产生其他间接费用和效益。
项目各项投入和产出的价格均能反映其经济价值;所有流量均发生在年末;固定资产折旧年限为5年,净残值率为10%;无形资产和其他资产在经营期全部摊销完毕,甲企业设定的项目投资财务基准收益率为10%,社会折现率为8%。
(要求列出计算过程,计算结果保留整数)
<1>.分项列出该项目投资现金流量表中的现金流入、现金流出的组成内容。
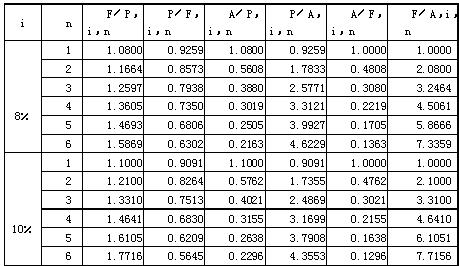
<2>.计算该项目投资现金流量表中各年净现金流量,以及项目投资财务净现值。
<3>.分项列出该项目经济效益、经济费用的组成内容。
<4>.计算该项目各年净效益流量以及项目经济净现值,判断该项目的经济合理性。
项目建设投资20亿元,其中形成固定资产的投资占90%。项目建设投资的60%为自有资金,其余由国内银行贷款解决,贷款年利率为10%。项目正常年流动资金2亿元,全部使用国内银行贷款,贷款年利率为8%。
项目产品的市场销售价格(不含税)为4000元/t;各年的经营成本均为3.5亿元,增值税金及附加为400万元。由于项目生产符合循环经济和节能减排鼓励政策,政府给予每吨产品700元的补贴,同时免征所得税。该项目使用的原料之一是乙企业无偿提供的一种工业废料,由此每年可以为乙企业节省1亿元的废料处理费用。此外,项目不产生其他间接费用和效益。
项目各项投入和产出的价格均能反映其经济价值;所有流量均发生在年末;固定资产折旧年限为5年,净残值率为10%;无形资产和其他资产在经营期全部摊销完毕,甲企业设定的项目投资财务基准收益率为10%,社会折现率为8%。
(要求列出计算过程,计算结果保留整数)
<1>.分项列出该项目投资现金流量表中的现金流入、现金流出的组成内容。
<2>.计算该项目投资现金流量表中各年净现金流量,以及项目投资财务净现值。
<3>.分项列出该项目经济效益、经济费用的组成内容。
<4>.计算该项目各年净效益流量以及项目经济净现值,判断该项目的经济合理性。
输入阅读码
查看答案与解析需要输入阅读码