2026年期货从业资格《期货投资分析》考前押题卷二
期货投资分析
考前点题
共 100 题
4041 次浏览
更新于 2026-09-26
一、单项选择题
本题共30小题,每小题1分,共30分。
1
中央银行开设常设借贷便利的目的在于,满足金融机构期限较长的大额流动性需求,其期限一般为()。
- A.1~3个月
- B.3~6个月
- C.6~9个月
- D.9~12个月
2
A公司在某年1月1日向银行申请了一笔2000万美元的一年期贷款,并约定毎个季度偿还利息,且还款利率按照结算日的6M-LIBOR(伦敦银行间同业拆借利率)+15个基点(BP)计算得到。A公司必须在当年的4月1日.7月1日.10月1日及来年的1月1日支付利息,且于来年1月1日偿还本金。A公司担心利率上涨,希望将浮动利率转化为固定利率,因而与另一家美国B公司签订一份普通型利率互换。该合约规定,B公司在未来的—年里,每个季度都将向A公司支付LIBOR利率,从而换取5%的固定年利率。
由于银行的利率为6M-LIBOR+15个基点,而利率互换合约中,A公司以5%的利率换取了LIBOR利息收入,A公司的实际利率为()。
由于银行的利率为6M-LIBOR+15个基点,而利率互换合约中,A公司以5%的利率换取了LIBOR利息收入,A公司的实际利率为()。
- A.6M-LIBOR+15
- B.50%
- C.5.15%
- D.等6M-LIBOR确定后才知道
3
2014年12月5日公布的美国11月季调后非农就业人口增加32.1万人,远超预期的增加23.0万人的估值。新增非农就业人数强劲增长反映出美国经济回升,()贵金属期货价格。
- A.利空
- B.利多
- C.不影响
- D.无法判断
4
对于固定利率支付方来说,在利率互换合约签订时,互换合约价值()。
- A.等于零
- B.大于零
- C.小于零
- D.不确定
5
上市公司发行期限为3年的固定利率债券。若一年后市场利率进入下降周期,则()能够降低该上市公司的未来利息支出。
- A.买入利率封底期权
- B.买入利率互换
- C.发行逆向浮动利率票据
- D.卖出利率互换
6
某年12月初,某企业准备建立11万吨螺纹钢冬储库存。由于资金短缺,该企业在现货市场上拟采购10万吨螺纹钢,余下的1万吨螺纹钢计划通过买入期货合约来获得。当日螺纹钢现货价格为4110元/吨,12月期货合约期货价格为4500元/吨。银行6个月内贷款利率为5.1%,现货仓储费用按30元/吨·月计算,期货交易手续费为成交金额的万分之二(含风险准备金),保证金率为10%。
该企业的期货持仓成本为()元/吨·月。
该企业的期货持仓成本为()元/吨·月。
- A.5
- B.5.5
- C.5.6
- D.5.8
7
某投资者以资产S作为标的,构造牛市看涨价差期权的投资策略(即买入1单位C1,卖出1单位C2),具体信息如下表。
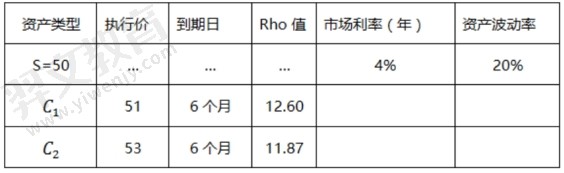
若其他信息不变,同一天内,市场利率一致向上波动10个基点,则该组合的理论价值变动是()。
若其他信息不变,同一天内,市场利率一致向上波动10个基点,则该组合的理论价值变动是()。
- A.0.073
- B.0.00073
- C.0.73
- D.0.0062
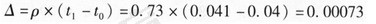 (1个基点为0.0001,则10个基点为0.0010,利率上升10个基点,即从4%变为4.1%)
8
若国债期货的市场价格低于其理论价格,不考虑交易成本,宜选择的套利策略是()。
- A.卖出国债现货,买入国债期货
- B.买入国债现货,卖出国债期货
- C.买入国债现货和期货
- D.卖出国债现货和期货
9
指数化投资主要是复制某市场指数走势,最终目的为达到优化投资组合()。
- A.与市场基准指数的跟踪误差最小
- B.收益最大化
- C.风险最小
- D.收益稳定
10
下列选项中,()是最早发展起来的市场风险度量技术。
- A.敏感性分析
- B.情景分析
- C.压力测试
- D.在险价值计算
11
关于时间序列正确的描述是()。
- A.平稳时间序列任何两期之间的协方差值均不依赖于时间变动
- B.平稳时间序列的方差不依赖于时间变动,但均值依赖于时间变动
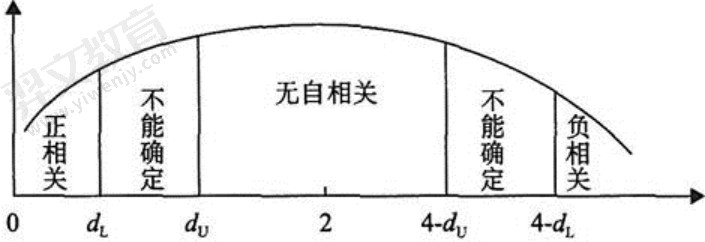
- C.非平稳时间序列对于金融经济研究没有参考价值
- D.平稳时间序列的均值不依赖于时间变动,但方差依赖于时间变动
12
决定国债期货与现券之间的套利机会的是()的大小。
- A.基差
- B.转换因子
- C.可交割债券
- D.最便宜可交割
13
经济周期分析法对于国债.股市以及金融属性强的大宗商品()分析比较有帮助。
- A.短期趋势
- B.长期趋势
- C.主要趋势
- D.次要趋势
14
一般意义上的货币互换是为了()。
- A.管理汇率风险
- B.管理利率风险
- C.增加杠杆
- D.增加收益
15
为确定大豆价格(y)与大豆( )及玉米价格(
 )之间的关系,某大豆厂商随机调查了20个月的月度平均数据,根据有关数据进行回归分析,得到下表的数据结果,大豆回归模型输出结果为:
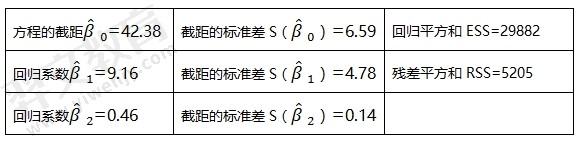
大豆的价格与大豆的产量及玉米的价格之间的线性回归方程为()。
)及玉米价格()之间的关系,某大豆厂商随机调查了20个月的月度平均数据,根据有关数据进行回归分析,得到下表的数据结果,大豆回归模型输出结果为:大豆的价格与大豆的产量及玉米的价格之间的线性回归方程为()。
- A.
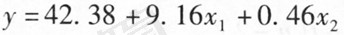
- B.
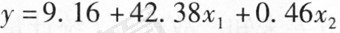
- C.
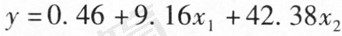
- D.
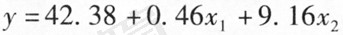
 和玉米的价格
 的线性回归方程为:
16
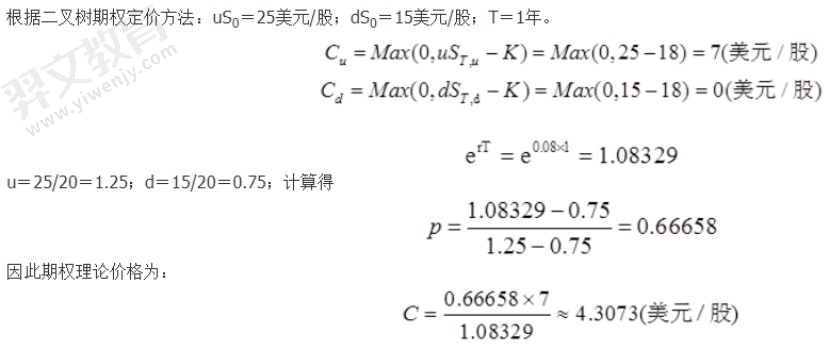
标的资产为不支付红利的股票,当前价格为每股20美元,已知1年后的价格或者为25美元,或者为15美元。计算对应的1年期.执行价格为18美元的欧式看涨期权的理论价格为()美元/股。设无风险年利率为8%,考虑连续复利。
- A.4.3063
- B.4.3073
- C.4.3083
- D.5.3083
17
某国债期货的面值为100元.息票率为6%的标准券,全价为99元,半年付息一次,应计利息的现值为2.96元。若无风险利率为5%,则6个月后到期的该国债期货理论价格约为()元。
- A.98.47
- B.98.77
- C.97.44
- D.101.51
18
在卖方叫价交易中,做()套期保值的基差()几乎都可以实现盈利性套期保值。
- A.卖出;卖方
- B.卖出;买方
- C.买入;卖方
- D.买入;买方
19
设有一个回归方程 ,变量x增加一个单位时,变量
 ()。
,变量x增加一个单位时,变量()。- A.平均增加2.5个单位
- B.平均增加2个单位
- C.平均减少2.5个单位
- D.平均减少2个单位
20
某日银行人民币外汇牌价表如下:(单位:人民币/100外币)
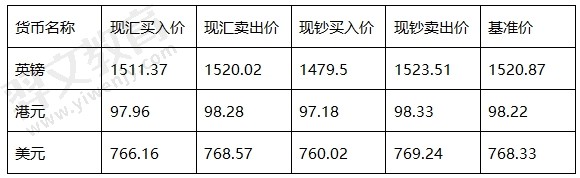
当天一家出口企业到该银行以10000美元即期结汇,可兑换()元等值的人民币。
当天一家出口企业到该银行以10000美元即期结汇,可兑换()元等值的人民币。
- A.76616.00
- B.76857.00
- C.76002.00
- D.76924.00
21
假设某钢材期货还有3个月到期,目前此钢材现货价格为每吨2400元,无风险连续利率为8%,储存成本为2%,便利收益率为3%,则该钢材期货的理论价格是()元/吨。
- A.2441.4
- B.2441.9
- C.2442.4
- D.2442.9
22
某个资产组合下一日的在险价值(VaR)是250万元。假设资产组合的收益率分布服从正态分布,以此估计该资产组合4个交易日的VaR,得到()万元。
- A.1000
- B.750
- C.625
- D.500
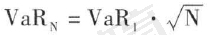 =250×√4=250×2=500。
23
在固定利率对股指的互换中,若股指上涨,则固定利率支付方的净现金流将()。
- A.增加
- B.减少
- C.不变
- D.不确定
24
某付息国债的净价为98.2136,应计利息1.0423,转换因子1.004,其对应的TF1609国债期货合约价格为96.336。则该国债的基差为()。
- A.-1.4923
- B.1.4923
- C.0.9816
- D.-0.9816
25
美国非官方机构供应管理协会(ISM)公布的采购经理人指数(PMI)是一个综合性加权指数,其中()的权重最大。
- A.新订单指标
- B.生产指标
- C.供应商配送指标
- D.就业指标
26
2014年8月至11月,美国新增非农就业人数呈现稳步上升趋势,美国经济稳健复苏。当时市场对于美联储____预期大幅上升,使得美元指数____。与此同时,以美元计价的纽约黄金期货价格则____。()
- A.提前加息;冲高回落;大幅下挫
- B.提前加息;触底反弹;大幅下挫
- C.提前降息;触底反弹;大幅上涨
- D.提前降息;维持震荡;大幅上挫
27
下列关于自成交行为的说法正确的是()。
- A.自成交行为是系统偶然性的撮合成交
- B.自成交行为并没有任何市场参与者之间的风险转移,因此不影响交易
- C.防止自成交工具的运用能够在很大程度上避免市场扰动,提高市场效率
- D.自成交行为能促进市场的价格发现功能
28
期货公司分析师对上海期货交易所锌主力合约价格与伦敦金属交易所(LME)锌3个月现货价格进行回归分析,发现回归平方和为23815322,总离差平方和为24606443。由此计算该回归的拟合优度R2为()。
- A.0.967849
- B.0.867849
- C.0.767849
- D.0.667849
29
中国某企业出口一批电力装备,约定3个月后以英镑结算。为完全防范外汇波动风险,该企业宜采用的策略是()。
- A.卖出英镑看涨期权
- B.买入英镑NDF
- C.买入英镑看涨期权
- D.卖出英镑远期合约
30
()是指在交易过程中采用了先进的低延迟技术,可对市场上每一瞬间的变化进行分析和处理,并择机进行交易的一种方法。
- A.量化交易
- B.算法交易
- C.程序化交易
- D.高频交易
二、多项选择题
本题共20小题,每小题1分,共20分。
31
按照收入法,最终增加值由()相加得出。
- A.劳动者报酬
- B.生产税净额
- C.固定资产折旧
- D.营业盈余
32
在基差交易中,点价的原则包括()。
- A.所点价格具有垄断性
- B.市场的流动性要好
- C.所点价格不得具有操控性
- D.方便交易双方套期保值盘的平仓出场
33
指数化投资策略的实际运用包括()。
- A.期货加固定收益债券增值策略
- B.期货现货互转套利策略
- C.避险策略
- D.权益证券市场中立策略
34
检验时间序列的平稳性的方法有()。
- A.t检验
- B.DF检验
- C.F检验
- D.ADF检验
35
以下是某一年度美国农业部大豆的供需数据(单位:百万蒲式耳)以下正确的是()。
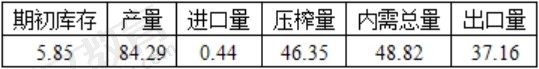
- A.大豆当年库存消费比为5.35%
- B.大豆当年总使用量为48.82百万蒲式耳
- C.大豆当年期末库存为10.46百万蒲式耳
- D.大豆当年的总供给量为90.58百万蒲式耳
36
境外投资企业面临的风险主要包括()。
- A.汇率风险
- B.投资项目的不确定性
- C.流动性风险
- D.购买力风险
37
基差交易中,基差买方点价受制的条件包括()。
- A.只能点在规定的期货市场某个期货合约的价格上
- B.点价有期限限制
- C.点价后不能反悔
- D.点价后可以反悔
38
企业持有到期仓单可与交割对象企业协商进行仓单串换来方便交货。仓单串换业务中的串换费用包括()。
- A.串出厂库升贴水
- B.厂库生产计划调整费用
- C.运输费用
- D.现货价差
39
下列关于采购经理人指数经济强弱分界点的表述中,正确的有()。
- A.低于40%时,表示经济复苏
- B.高于50%时,为经济扩张的信号
- C.低于50%时,有经济萧条的倾向
- D.高于40%时,表示经济平稳
40
—个10亿元的资产组合,其中有国债1.2亿元,久期为6。现在拟将投资国债的额度提高到2亿元,久期为7。在现券市场上的操作应该是()。
- A.卖出1.2亿元久期为6的国债,买入平均久期为7的2亿元国债
- B.买入1.2亿元久期为6的国债,卖出平均久期为7的2亿元国债
- C.买入8000万元久期为8.5的国债
- D.卖出8000万元久期为8.5的国债
41
大宗商品在资产组合中的配置应用主要有()。
- A.阿尔法策略
- B.商品的指数策略
- C.CTA策略
- D.避险策略
42
量化模型的测试平台分为()。
- A.交易所指定平台
- B.自主开发平台
- C.证监会指定平台
- D.可供公众使用的.由专业的交易软件公司提供的量化交易测试平台
43
按照标的资产的不同,互换的类型基本包括()。
- A.利率互换
- B.货币互换
- C.商品互换
- D.股权互换
44
中国人民银行决定,自2015年5月11日起下调金融机构人民币贷款和存款基准利率。金融机构一年期贷款基准利率下调0.25个百分点至5.1%;一年期存款基准利率下调0.25个百分点至2.25%,同时结合推进利率市场化改革,将金融机构存款利率浮动区间的上限由存款基准利率的1.3倍调整为1.5倍;其他各档次贷款及存款基准利率.个人住房公积金存贷款利率相应调整。央行此次利率调整有助于()。
- A.缓解经济增长下行压力
- B.发挥基准利率的引导作用
- C.降低企业融资成本
- D.人民币升值
45
国内某企业进口巴西铁矿石,约定4个月后以美元结算。为防范外汇波动风险,该企业宜采用的策略是()。
- A.卖出人民币期货
- B.买入人民币期货
- C.买入人民币看涨期权
- D.买入人民币看跌期权
46
目前,对社会公布的上海银行间同业拆借利率(Shibor)品种包括()。
- A.隔夜
- B.2天
- C.1周
- D.2周
47
量化交易中,使用未来函数造成的后果可能有()。
- A.买卖信号消失
- B.实际收益明显低于回测收益
- C.提高盈利能力
- D.精确回测结果
48
英国莱克航空公司曾率先推出“低费用航空旅行”概念,并借入大量美元购买飞机,然而在20世纪80年代该公司不幸破产,其破产原因可能是()。
- A.英镑大幅贬值
- B.美元大幅贬值
- C.英镑大幅升值
- D.美元大幅升值
49
虚拟库存是指企业根据自身的采购和销售计划.资金及经营规模,在期货市场建立的原材料买入持仓。建立虚拟库存的好处有()。
- A.减少资金占用
- B.节省企业仓储容量
- C.积极应对低库存下的原材料价格上涨
- D.交割违约风险极低
50
可以用来度量金融资产价值对风险因素的敏感性的指标有()。
- A.久期
- B.凸性
- C.期权的Delta
- D.期权的Gamma
三、判断题
本题共20小题,每小题1分,共20分。
51
指数货币期权票据的内嵌期权影响票据到期价值的方式是将期权价值叠加到投资本金中得到。()
- A.正确
- B.错误
52
核心CPI是美联储制定货币政策较为关注的指标,一般认为,核心CPI低于2%属于安全区域。()
- A.正确
- B.错误
53
法定存款准备金比率由中央银行规定。()
- A.正确
- B.错误
54
担保债务凭证(CDO)是资产证券化产品中的一类,包括以债券作为资产池的CBO和以贷款为资产池的CLO。()
- A.正确
- B.错误
55
传统的敏感性分析只能采用线性近似。()
- A.正确
- B.错误
56
基差定价模式中,FOB升贴水只能为正值。()
- A.正确
- B.错误
57
数据库的深度和广度决定了量化策略的丰富程度,调用的灵活方便性决定了量化策略的生产效率。()
- A.正确
- B.错误
58
风险对冲的方法包括利用场内工具对冲.利用场外工具对冲以及创设新产品进行对冲。()
- A.正确
- B.错误
59
存续期内支付红利的模型,若在期权存续期内,红利支付将导致标的资产价格下降,但对看涨期权的价值没有影响。()
- A.正确
- B.错误
60
若非平稳序列{yt},通过d次差分成为一个平稳序列,而这个序列的d-1次差分序列是不平稳的,则称该序列{yt}为d阶单整序列。()
- A.正确
- B.错误
61
较大的置信水平意味着较高的风险厌恶程度,希望能够得到把握较大的预测结果,也希望所用的计算模型在对极端事件进行预测时失败的可能性更小。()
- A.正确
- B.错误
62
股票收益互换可以用来增加交易中的杠杆。()
- A.正确
- B.错误
63
某银行理财产品管理人预计股票市场将陷入震荡行情,而且预期前期较低迷的消费类股票的表现将强于大盘并对该行业构建了投资组合。该管理人对消费类股票构建投资组合的投资策略被称为贝塔策略。()
- A.正确
- B.错误
64
储备企业的套期保值操作可以分成两部分:一个是轮出保值,另一个是轮入保值。轮出保值的时候,储备企业应该先在期货市场合适的价位买入同等数量的期货合约;在轮入保值的时候,储值企业应该先在期货市场抛空同等数量的期货合约。()
- A.正确
- B.错误
65
在资金去向方面,中期借贷便利要求各借款银行投放\"三农\"和小微贷款。()
- A.正确
- B.错误
66
在基差贸易中,物流费用是升贴水定价的主要影响因素之一。()
- A.正确
- B.错误
67
量化CTA策略的收益波动性比主观CTA策略的收益波动性大。()
- A.正确
- B.错误
68
利用场外工具进行风险对冲时,通过同时与多家机构进行交易,可以降低与单个交易对手的交易额,从而降低信用风险。()
- A.正确
- B.错误
69
对基差买方来说,运用期权工具点价既能保住点价获益的机会,又能规避价格不利时的风险。()
- A.正确
- B.错误
70
情景分析是单一风险因素分析,敏感性分析是多因素同时作用的综合性影响分析。()
- A.正确
- B.错误
四、综合题
本题共30小题,每小题1分,共30分。
根据下面资料,回答下列题
中国的某家公司开始实施“走出去”战略,计划在美国设立子公司并开展业务。但在美国影响力不够,融资困难。因此该公司向中国工商银行贷款5亿元,利率5.65%。随后该公司与美国花旗银行签署一份货币互换协议,期限5年。协议规定在2018年9月1日,该公司用5亿元向花旗银行换取0.8亿美元,并在每年9月1日,该公司以4%的利率向花旗银行支付美元利息,同时花旗银行以5%的利率向该公司支付人民币利息。到终止日,该公司将0.8亿美元还给花旗银行,并回收5亿元。据此回答以下两题。
中国的某家公司开始实施“走出去”战略,计划在美国设立子公司并开展业务。但在美国影响力不够,融资困难。因此该公司向中国工商银行贷款5亿元,利率5.65%。随后该公司与美国花旗银行签署一份货币互换协议,期限5年。协议规定在2018年9月1日,该公司用5亿元向花旗银行换取0.8亿美元,并在每年9月1日,该公司以4%的利率向花旗银行支付美元利息,同时花旗银行以5%的利率向该公司支付人民币利息。到终止日,该公司将0.8亿美元还给花旗银行,并回收5亿元。据此回答以下两题。
71
计算每年支付利息的时候,中国公司需要筹集()万美元资金来应对公司面临的汇率风险?
- A.320
- B.330
- C.340
- D.350
72
假设货币互换协议是以浮动利率计算利息,在项目期间美元升值,则该公司的融资成本会怎么变化?()
- A.融资成本下降
- B.融资成本上升
- C.融资成本不变
- D.不能判断
根据下面资料,回答下列题
铁矿石是生产螺纹钢的原料,两者价格息息相关,采用2013年10月18日至2015年4月7日国内期货交易所铁矿石主力合约收盘价F和螺纹钢主力合约收盘价R的样本数据,运用普通最小二乘法,对该两个变量数据进行回归分析,得回归结果如下: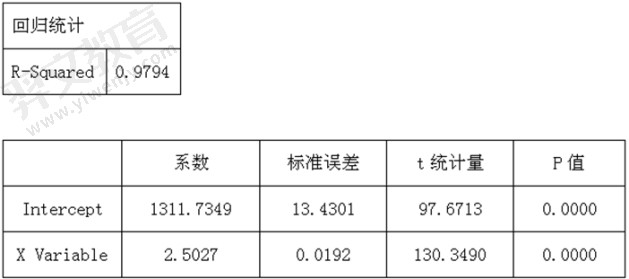
据此回答以下两题。
铁矿石是生产螺纹钢的原料,两者价格息息相关,采用2013年10月18日至2015年4月7日国内期货交易所铁矿石主力合约收盘价F和螺纹钢主力合约收盘价R的样本数据,运用普通最小二乘法,对该两个变量数据进行回归分析,得回归结果如下:
据此回答以下两题。
73
对于模型的检验结果,表明()。
- A.回归模型的预测精度高
- B.回归方程的拟合程度高
- C.回归模型线性关系显著
- D.回归方程的拟合程度低
74
可能引起螺纹钢价格下跌的因素有()。
- A.四大矿山增产
- B.降低铁矿石资源税征收比例
- C.房地产数据低于预期
- D.铁矿石港口库存不断下降
根据下面资料,回答下列题
某基金现有资产为40亿元,修正久期为7.5;负债为50亿元,修正久期为5.6。国债期货(面值为100万元)的当前价格为98.6,最便宜对可交割债券(CTD)的修正久期为6.2,转换因子为1.1。据此回答以下三个问题。
某基金现有资产为40亿元,修正久期为7.5;负债为50亿元,修正久期为5.6。国债期货(面值为100万元)的当前价格为98.6,最便宜对可交割债券(CTD)的修正久期为6.2,转换因子为1.1。据此回答以下三个问题。
75
根据久期缺口=资产久期-负债久期×负债/资产,该基金当前的久期缺口是()。
- A.0.5
- B.1.0
- C.1.5
- D.2.0
76
该基金面临的风险是()。
- A.利率上涨,资产减值
- B.利率下跌,资产减值
- C.利率上涨,负债减值
- D.利率下跌,负债减值
77
为对冲风险,该基金需要交易()手国债期货。
- A.380
- B.327
- C.297
- D.5312
根据下面资料,回答下列题
基于大连商品交易所日收盘价数据,对Y1109价格Y(单位:元)和A1109价格X(单位:元)建立一元线性回归方程:Y=-4963.13+3.263X。回归结果显示:R2=0.922,DW=0.384;对于显著性水平α=0.05,X的t检验的P值为0.000,F检验的P值为0.000。
据此回答以下三题。
基于大连商品交易所日收盘价数据,对Y1109价格Y(单位:元)和A1109价格X(单位:元)建立一元线性回归方程:Y=-4963.13+3.263X。回归结果显示:R2=0.922,DW=0.384;对于显著性水平α=0.05,X的t检验的P值为0.000,F检验的P值为0.000。
据此回答以下三题。
78
对该回归方程的合理解释是()。
- A.Y和X之间存在显著的线性关系
- B.Y和X之间不存在显著的线性关系
- C.X上涨1元,Y将上涨3.263元
- D.X上涨1元,Y将平均上涨3.263元
79
根据DW指标数值做出的合理判断是()。
- A.回归模型存在多重共线性
- B.回归模型存在异方差问题
- C.回归模型存在一阶负自相关问题
- D.回归模型存在一阶正自相关问题
80
利用该回归方程对Y进行点预测和区间预测。设X取值为4330时,Y的对应值为Y0,针对置信度为95%,预测区间为(8142.45,10188.87)。以下解释合理的是()。
- A.对Y0点预测的结果表明,Y的平均取值为9165.66
- B.对Y0点预测的结果表明,Y的平均取值为14128.79
- C.Y0落入预测区间(8142.45,10188.87)的概率为95%
- D.Y0未落入预测区间(8142.45,10188.87)的概率为95%
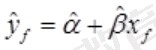 可得Y的点预测值Y0=﹣4963.13+3.263×4330=9165.66。预测平均值的置信度为95%的置信区间为(8142.45,10188.87),表明Y0落入预测区间(8142.45,10188.87)的概率为95%。
根据下面资料,回答下列题
某股票组合市值8亿元,β值为0.92。为对冲股票组合的系统性风险,基金经理决定在沪深300指数期货10月合约上建立相应的空头头寸,卖出价格为3263.8点。据此回答以下两题。
某股票组合市值8亿元,β值为0.92。为对冲股票组合的系统性风险,基金经理决定在沪深300指数期货10月合约上建立相应的空头头寸,卖出价格为3263.8点。据此回答以下两题。
81
该基金经理应该卖出股指期货()手。
- A.702
- B.752
- C.802
- D.852
82
一段时间后,10月股指期货合约下跌到3132.0点;股票组合市值增长了6.73%。基金经理卖出全部股票的同时,买入平仓全部股指期货合约。此次操作共获利()万元。
- A.8113.1
- B.8357.4
- C.8524.8
- D.8651.3
根据下面资料,回答下列题
根据下列国内生产总值表(单位:亿元)回答以下三题。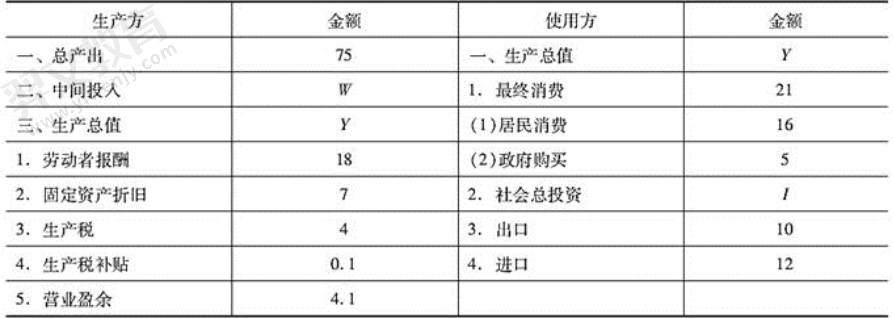
根据下列国内生产总值表(单位:亿元)回答以下三题。
83
生产总值Y的金额为()亿元。
- A.25.2
- B.24.8
- C.33.0
- D.19.2
84
中间投入W的金额为()亿元。
- A.42
- B.68
- C.108
- D.64
85
社会总投资I的金额为()亿元。
- A.26
- B.34
- C.12
- D.14
根据下面资料,回答下列题
当前股票价格为20元,无风险年利率为10%(连续复利计息),签订一份期限为9个月的不支付红利的股票远期合约(不计交易成本)。据此回答以下两题。
当前股票价格为20元,无风险年利率为10%(连续复利计息),签订一份期限为9个月的不支付红利的股票远期合约(不计交易成本)。据此回答以下两题。
86
若远期价格为()元(精确到小数点后一位),则理论上一定存在套利机会。
- A.20.5
- B.21.5
- C.22.5
- D.23.5
87
若远期价格为()元,则可以通过“卖空股票,同时以无风险利率借出资金,并持有远期合约多头”的策略来套利。
- A.20.5
- B.21.5
- C.22.5
- D.23.5
根据下面资料,回答下列题
以棕榈油期货价格P为被解释变量,豆油期货价格Y为解释变量进行一元线性回归分析。结果如下: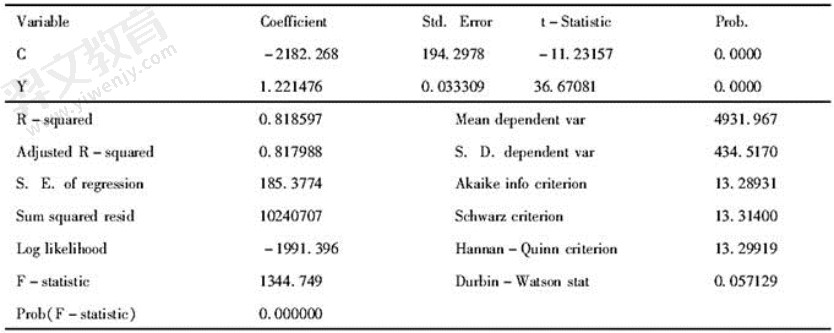
据此回答以下四题。
以棕榈油期货价格P为被解释变量,豆油期货价格Y为解释变量进行一元线性回归分析。结果如下:
据此回答以下四题。
88
在显著性水平α=0.05条件下,豆油期价与棕榈油期价的线性关系()。
- A.无法判断
- B.较差
- C.不显著
- D.显著
89
按拟合的回归方程,豆油期价每上涨10元/吨,棕榈油期价()元/吨。
- A.平均下跌约12.21
- B.平均上涨约12.21
- C.下跌约12.21
- D.上涨约12.21
90
两者的线性回归拟合度()。
- A.无法判断
- B.较差
- C.一般
- D.较好
91
得到的分析结论是()。
- A.棕榈油和豆油的价格线性负相关
- B.棕榈油和豆油的价格非线性相关
- C.棕榈油和豆油的价格不相关
- D.棕榈油和豆油的价格线性正相关
根据下面资料,回答下列题
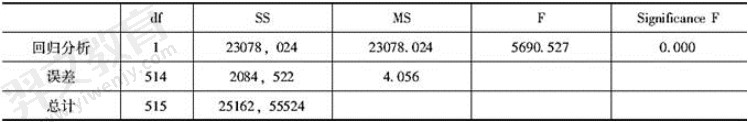
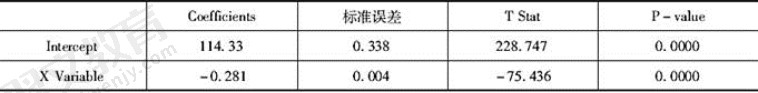
某分析师认为美元走势对原油价格可能存在一定影响,他获取了最近的516个交易日的美元指数(X变量)和布伦特原油期货标牌价(Y变量)数据并进行一元回归分析,结果如下: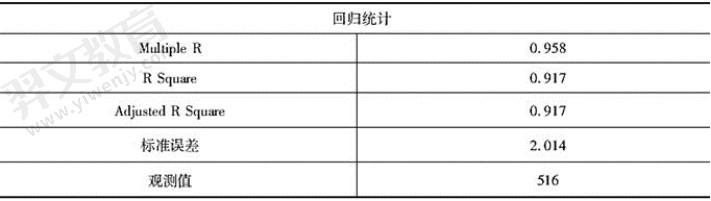
据此回答以下三题。
某分析师认为美元走势对原油价格可能存在一定影响,他获取了最近的516个交易日的美元指数(X变量)和布伦特原油期货标牌价(Y变量)数据并进行一元回归分析,结果如下:
据此回答以下三题。
92
得到的回归方程为()。
- A.Y=114.33-0.281X
- B.Y=0.281-114.33X
- C.Y=114.33+0.281X
- D.Y=0.281+114.33X
93
根据模型的检验结果,表明()。
- A.回归系数的显著性高
- B.回归方程的拟合程度高
- C.回归模型线性关系显著
- D.回归结果不太满意
94
根据回归方程,若美元指数为100,则布伦特原油期货标牌价的平均值约为()。
- A.136.13
- B.114.33
- C.142.43
- D.86.23
根据下面资料,回答下列题
在估计出多元线性回归模型后,思考多元线性回归模型的一系列检验,据此回答以下两题。
在估计出多元线性回归模型后,思考多元线性回归模型的一系列检验,据此回答以下两题。
95
这些检验包括回归模型的()。
- A.F检验
- B.回归系数检验
- C.拟合优度检验
- D.自相关和异方差检验
96
通常用F检验对回归方程的()。
- A.线性关系显著性
- B.回归系数显著性
- C.拟合优度
- D.自相关和异方差
根据下面资料,回答下列题
某研究员对生产价格指数(PPI)数据和消费价格指数(CPI)数据进行了定量分析,并以PPI为被解释变量,CPI为解释变量,进行回归分析。据此回答以下四题。
某研究员对生产价格指数(PPI)数据和消费价格指数(CPI)数据进行了定量分析,并以PPI为被解释变量,CPI为解释变量,进行回归分析。据此回答以下四题。
97
PPI和CPI的相关系数为0.975,则PPI和CPI之间存在着()。
- A.负相关关系
- B.非线性相关关系
- C.正相关关系
- D.没有相关关系
98
对拟合的直线回归方程进行显著性检验的必要性在于()。
- A.样本数据对总体没有很好的代表性
- B.检验回归方程中所表达的变量之间的线性相关关系是否显著
- C.样本量不够大
- D.需验证该回归方程所揭示的规律性是否显著
99
若用最小二乘法估计的回归方程为PPI=0.002+0.85CPI,通过了模型的各项显著性检验,表明()。
- A.CPI每上涨1个单位,PPI将会提高0.85个单位
- B.CPI每上涨1个单位,PPI平均将会提高0.85个单位
- C.CPI与PPI之间存在着负相关关系
- D.CPI与PPI之间存在着显著的线性相关关系
100
利用上述回归方程进行预测,如果CPI为2%,则PPI为()。
- A.1.5%
- B.1.9%
- C.2.35%
- D.0.85%
输入阅读码
查看答案与解析需要输入阅读码