中国精算师考试《金融数学》预测试题卷一
金融数学
预测试卷
共 30 题
958 次浏览
更新于 2026-09-26
一、单选选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
已知 ,则第10年的
 等于( )。
,则第10年的等于( )。- A.0.1671
- B.0.1688
- C.0.1715
- D.0.1818
- E.0.1874
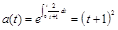 ,
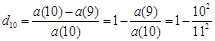 ,
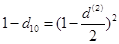 ,故
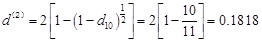 。
2
已知 =3/(15-t),0≤t≤15,则
 的值为( )。
=3/(15-t),0≤t≤15,则的值为( )。- A.9.05
- B.10.15
- C.11.25
- D.13.35
- E.15.35
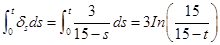 ,
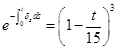 ,所以
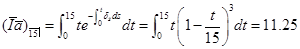 。
3
某年金分20年于每月月初支付30元。利息每月转换一次,年名义利率为12%,则该年金现值为( )元。
- A.2652.52
- B.2751.84
- C.2755.42
- D.2814.27
- E.2842.33
 ,
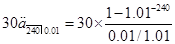 =2751.84(元)
4
有甲、乙两个投资额相同的项目,甲投资项目为期20年,前10年的收益率为15%;乙投资项目为期20年,收益率为12%。则甲投资项目后10年的再投资收益率为( )时,能使甲、乙两个投资项目在20年投资期中收益率相等。
- A.6.50%
- B.7.08%
- C.7.50%
- D.8.08%
- E.9.08%
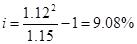 。
5
某人在期货交易市场上先投入10000元买入1年期期货,一年后作为现货卖出且另外卖空一部分一年期期货,共24500元,又过一年,投入15000元买入现货支付到期期货。则该投资人的投资收益率为( )。
- A.20%
- B.22%
- C.20%或22%
- D.20%或25%
- E.22%或25%
 得:
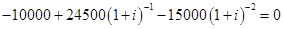 ,即
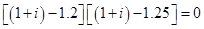 ,所以
 =0.2或
6
已知在未来三年中,银行第一年的实际利率为7.5%,第二年按计息两次的名义利率12%计息,第三年按计息四次的名义利率12.5%计息,某人为了在第三年未得到500000元的款项,第一年初需要存入银行多少?( )
- A.365001
- B.365389
- C.366011
- D.366718
- E.367282
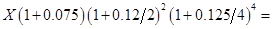 500000,得:
 =366010.853。
7
一个面值为1000元的债券的半年度息票率为6%,在发行5年后可按面值赎回,发行时的收益率为半年度7%;如果债券在5年末不赎回,将在10年末到期,发行者偿还1000+X也可保证投资者的收益率为半年度7%,则X等于( )元。
- A.58.65
- B.59.70
- C.60.32
- D.61.12
- E.62.34

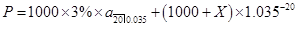
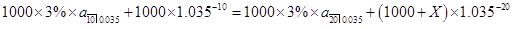
8
甲债券的期限为5年,年息票率为6%,投资者的年收益率为4%;若用年息票率为5%的乙债券代替甲债券,且使投资者仍然获得4%的年收益率,则乙债券的期限为( )年。
- A.10
- B.11
- C.12
- D.13
- E.14
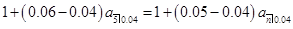
 ,解得:n=11.18。
9
一种不支付红利的股票,其6个月期的远期价格为50元,目前市场上6个月至1年的远期利率为10%,则该股票1年期的远期价格为( )元。
- A.52.56
- B.52.18
- C.53.72
- D.54.57
- E.56.34
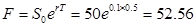 (元)
10
一种5年期债券的现货价格为950元,该债券1年期远期合约的交割价格为960元,该债券在6个月末和12个月末都将收到50元的利息,且第二次付息日在远期合约交割日之前。假设6个月期和22个月期的无风险年利率(连续复利)分别为9%和10%,则该远期合约空头的价值为( )元。
- A.12.43
- B.11.68
- C.14.43
- D.-14.43
- E.-11.68
11
某股票的当前价格为100美元,在今后每6个月内,股票价格或者上涨10%或下跌10%,无风险利率为每年8%(连续复利),执行价格为100美元,1年期的看跌期权的价格为( )美元。
- A.1.92
- B.1.95
- C.1.97
- D.1.98
- E.1.99
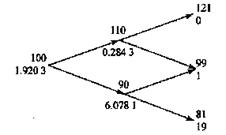
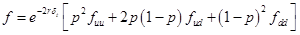
 ,
 ,从而
 。
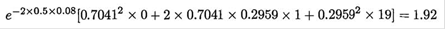 (美元)
12
某股票的当前价格为50美元,已知在2个月后股票价格将变为53美元或48美元,无风险利率为每年10%(连续复利),执行价格为49美元,期限为2个月的欧式看涨期权价格为( )美元。
- A.2.29
- B.2.25
- C.2.23
- D.2.13
- E.2.07
 ,也即:
 ,
 ,其中
 是期权的价值。
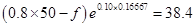 ,也即:
 (美元),因此期权的价值为2.23美元。
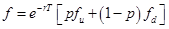 ,其中:
 。由题意知,u=1.06,d=0.96,因此:
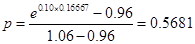 ,
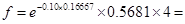 2.23(美元),可见,两种方法结果一致。
13
股票A的期望收益率是14%,标准差为25%,无风险利率是4%。一个投资者的效用函数: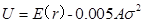 。若该投资者在投资风险组合和无风险资产之间是没有差异的,则A=( )。
- A.310
- B.320
- C.350
- D.380
- E.390
14
假设一个回避风险的投资者。投资组合1的期望收益率是14%,标准差σ=0.18;投资组合2的标准差σ=0.25,年末现金流为5000和14000美元的概率是相等的,若在投资组合1和投资组合2的选择上没有差别,则投资组合2的价格是( )。
- A.7712.14
- B.7734.78
- C.7756.43
- D.7825.13
- E.7953.45
15
假定无风险利率为6%,市场收益率是16%。投资者购入某企业,其预期的永久现金流为1000美元,但因有风险而不确定。如果投资者认为企业的 值是0.5,当值实际为1时,投资者愿意支付的金额比该企业实际价值高( )美元。
- A.2635.91
- B.2798.91
- C.2840.91
- D.2948.91
- E.2991.91
 等于1,则投资的预期收益率就应等于16%,支付给企业的价格就应该为:
16
15年前的一笔面值为300000元的债券,每年的分红利率为面值的8%,年末支付。债券期限为30年。每年末返还(赎回)面值为10000元的债券,第一个10年按票面价值返还,下一个10年按面值的105%返还,剩下的10年按面值的110%返还。
在第15年的返还刚刚支付之后,一个投资人购买了剩余的债券,投资人不需要缴纳收入所得税,但须缴纳资本增益税,在下一个10年按35%的税率纳税,然后在剩下的时间里按30%纳税。如果投资人希望得到10%的年收益率,他应支付的价格为( )元。
在第15年的返还刚刚支付之后,一个投资人购买了剩余的债券,投资人不需要缴纳收入所得税,但须缴纳资本增益税,在下一个10年按35%的税率纳税,然后在剩下的时间里按30%纳税。如果投资人希望得到10%的年收益率,他应支付的价格为( )元。
- A.23537.80
- B.37907.87
- C.76060.79
- D.136701.80
- E.140922.84
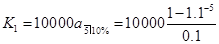 =37907.87(元),
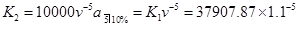 =23537.80(元),
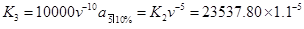 =14615.12(元),
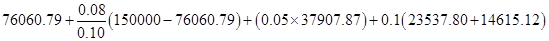 =140922.84(元)。
 ,由于每年的返还时等额的,即每年返还其成本为
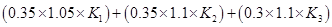

17
假设在Vasicek模型中, =0.15,
 =0.08,初始的短期利率为8.1%短期利率在短时间
 内变化的初始标准差为0.023
 ,由该模型计算的5年期零息债券的价格为( )。
=0.15,=0.08,初始的短期利率为8.1%短期利率在短时间内变化的初始标准差为0.023,由该模型计算的5年期零息债券的价格为( )。- A.0.6638
- B.0.6681
- C.0.6723
- D.0.6782
- E.0.6837
 ,
 ;
 ;
 ;
 ;此外,利率风险的市场价格
 。于是
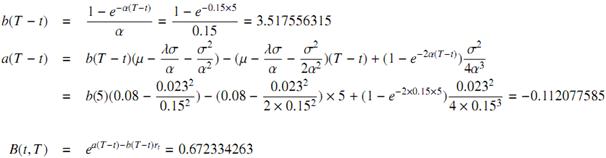
18
目前黄金的现货价格为325美元/盎司,而且90天的黄金期货合约价格为329美元(面值为100盎司)。如果90天的国债收益率为3.79%到3.82%之间,不考虑储存成本和交割成本,期货合约价格的理论最大值为( )美元。
- A.325.5
- B.326.2
- C.327.6
- D.328.04
- E.329.04
19
考虑一个欧式看涨期权,其标的资产为不分红的股票。目前股价为100美元/股,执行价格为102美元/股,期权期限为9个月,无风险利率为7.25%。该期权价格的下限为( )美元。
- A.0
- B.2.136
- C.3.216
- D.3.963
- E.4.123
20
如果一份6个月期、执行价格为120美元的股票看涨期权价格为30美元,现在股价为100美元,无风险利率为5%,那么相同期限、同一标的资产及执行价格的看跌期权的价格为( )美元。
- A.46.63
- B.47.11
- C.48.16
- D.49.36
- E.49.87
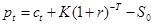 =30+120×(1+5%)-1/2-100=47.11(美元)
21
一只不分红的股票现价为37美元。在接下来的两年里,每年股价要么上升5%,要么下降5%。连续无风险收益率为7%。则期限为两年、执行价格为38美元的美式看跌涨期权的价值为( )美元。
- A.0.3473
- B.1.0265
- C.1.1368
- D.2.1908
- E.2.3654
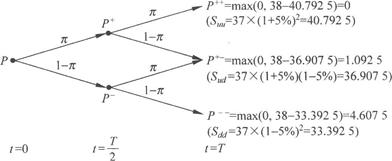
 时,上下两个节点是否要提前执行美式看跌期权。
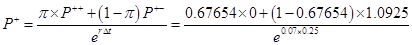 =0.3473(美元)
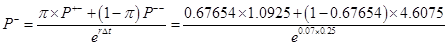 =2.1908(美元)
 =max(2.1908,2.85)=2.85(美元)。
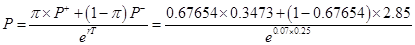 =1.1368(美元)
22
一个决策者有9个单位资产,并且具有效用函数u(x)=2x2+10,他面临的随机损失的数学期望为4个单位资产,方差为10,则为预防其面临的随机损失,该决策者最多能承受保费( )个单位。
- A.10
- B.15
- C.21
- D.26
- E.80
23
市场由A,B,C三种证券在2:3:2比例构成,三种证券的收益率分别用 表示,收益率的标准差分别为40%,20%,10%,任意两种证券相关系数均为0.5,假设市场组合的年期望收益率为22.86%,市场无风险利率为3.007%,根据CAPM计算
 期望值( )。
表示,收益率的标准差分别为40%,20%,10%,任意两种证券相关系数均为0.5,假设市场组合的年期望收益率为22.86%,市场无风险利率为3.007%,根据CAPM计算期望值( )。- A.0.5
- B.0.6
- C.0.7
- D.0.8
- E.0.9
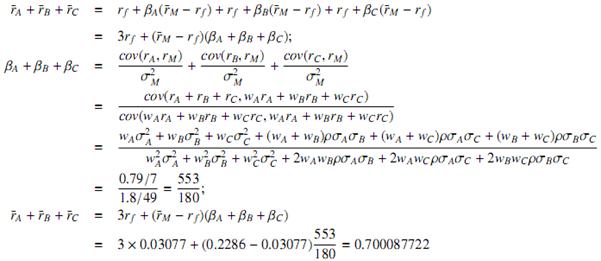
24
考虑一种特定股票收益的多因素证券收益模型,如下表所示。
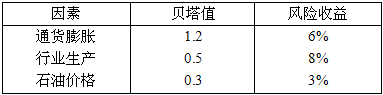
目前,国库券可提供6%的收益率,市场认为该股票是公平定价的。假定下面第一列给出的三种宏观因素的值是市场预测值,而实际值在第二列给出。如下表所示。在这种情况下,该股票的期望收益率和修正后的期望收益率分别为( )。
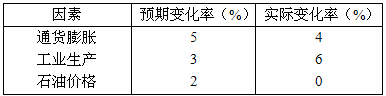
目前,国库券可提供6%的收益率,市场认为该股票是公平定价的。假定下面第一列给出的三种宏观因素的值是市场预测值,而实际值在第二列给出。如下表所示。在这种情况下,该股票的期望收益率和修正后的期望收益率分别为( )。
- A.18.1%;17.8%
- B.18.1%;18.4%
- C.17.1%;17.4%
- D.17.1%;16.8%
- E.18.4%;18.1%
25
如果X与Y都是充分分散化的资产组合,无风险利率为8%。如下表所示。
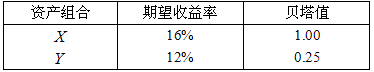
根据这些内容可以推断出资产组合X与资产组合Y( )。
根据这些内容可以推断出资产组合X与资产组合Y( )。
- A.都处于均衡状态
- B.存在套利机会
- C.都被低估
- D.都是公平定价的
- E.以上说法均不正确
 =8%和市场组合收益率RM计算出的相同贝塔值的均衡收益率与资产组合Y的期望收益率不同,因而存在套利机会。
二、材料题
-
根据下表提供的信息回答(1)~(5)题:
假定投资者预计未来4年的利率水平如下表变化。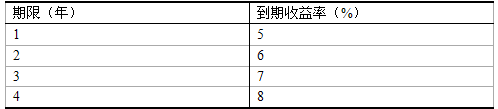
假定投资者预计未来4年的利率水平如下表变化。
26
一张面值是1000美元的2年期零息债券的价格是()美元。
- A.924.55
- B.907.03
- C.890.00
- D.873.44
- E.857.34
27
一张面值是1000美元的3年期零息债券的价格是()美元。
- A.888.99
- B.872.62
- C.863.84
- D.839.62
- E.816.30
28
一张面值是1000美元的4年期零息债券的价格是()美元。
- A.854.80
- B.822.70
- C.792.09
- D.762.89
- E.735.03
29
一张4年期的面值是1000美元且息票率是年付10%,并且在到期日按面值1000元兑付。则该债券的价格是()美元。
- A.1070.35
- B.1072.40
- C.1074.40
- D.1079.35
- E.1080.35
30
一张4年期的面值是1000美元,息票率是年付10%,并且在到期日按面值1000元兑付。则该债券的到期收益率是()。
- A.7.57%
- B.7.77%
- C.7.79%
- D.7.81%
- E.7.85%
输入阅读码
查看答案与解析需要输入阅读码