中国精算师考试《金融数学》试题(网友回忆版)一
金融数学
历年真题
共 40 题
958 次浏览
更新于 2026-09-26
一、单选选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
已知在未来三年中,银行第一年按计息两次的名义年利率10%计息,第二年按计息四次的名义年利率12%计息,第三年的实际年利率为6.5%。某人为了在第三年末得到一笔10000元的款项,第一年年初需要存入银行( )元。
- A.7356
- B.7367
- C.7567
- D.7576
- E.7657
2
套利定价理论的创始人是( )。
- A.哈里•马克维茨
- B.威廉•夏普
- C.道格拉斯
- D.默顿•米勒
- E.史蒂夫•罗斯
3
已知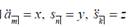 ,则
 的值为( )。
,则的值为( )。- A.
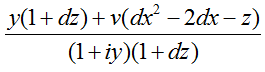
- B.
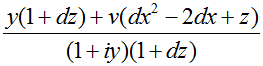
- C.
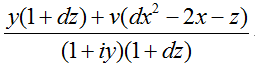
- D.
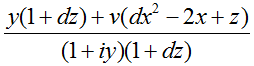
- E.
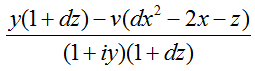
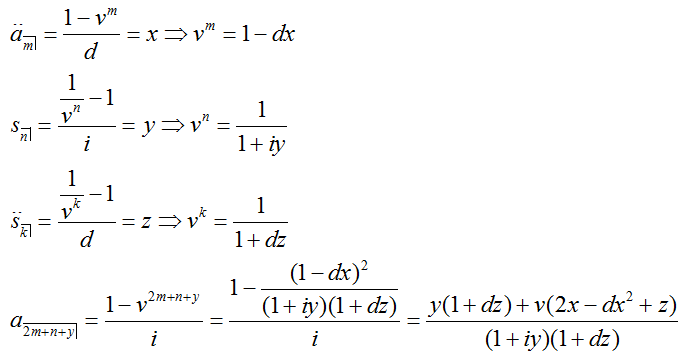
4
某投资者对未来市场看涨,那么对于市场指数期权,对投资人最有利的投资策略应是( )。
- A.买入一个欧式看涨期权,卖出一个同期限但执行价更高的欧式看涨期权
- B.买入一个欧式看涨期权,卖出一个同期限但执行价更低的欧式看涨期权
- C.买入一个欧式看涨期权,卖出一个同期限同执行价的欧式看跌期权
- D.买入一个欧式看涨期权,买入一个同期限同执行价的欧式看跌期权
- E.以上均不正确
5
某人在未来15年中每年年初存入银行20000元。前5年的年利率为5.2%,中间5年的年利率下调至3.3%,后5年由于通货膨胀率的提高,年利率上调至8.3%。则第15年年末时这笔存款的积累值为( )元。
- A.496786
- B.497923
- C.500010
- D.501036
- E.502109
6
某投资人在2011年7月1日签订了一个1年期远期合约多头。合约的标的资产为股票。已知远期合约签订时:
(1)股票价格为50元,预期在11月1日每股分配红利2元;
(2)市场无风险连续复利为6%。
在2011年9月1日,股票价格上涨到58元,分红预期没变。若市场无风险连续复利变为10%。则2011年9月1日投资人拥有的远期合约的价格为( )元。
(1)股票价格为50元,预期在11月1日每股分配红利2元;
(2)市场无风险连续复利为6%。
在2011年9月1日,股票价格上涨到58元,分红预期没变。若市场无风险连续复利变为10%。则2011年9月1日投资人拥有的远期合约的价格为( )元。
- A.0.0
- B.8.0
- C.8.7
- D.9.1
- E.9.9
7
某期末付年金每两个月支付一次,首次付款为500元,以后每次付款较前一次付款增加500元,共支付15年。若实际年利率为3%,则该年金在第15年年末的积累值为( )元。
- A.2379072
- B.2380231
- C.2381263
- D.2382009
- E.2383089
8
已知:
(1)市场期望收益率为6%,市场无风险收益率为4%;
(2)某投资组合期望收益率为10%,收益率标准差为市场收益率标准差的4倍。
则投资组合中非系统风险占总风险的( )。
(1)市场期望收益率为6%,市场无风险收益率为4%;
(2)某投资组合期望收益率为10%,收益率标准差为市场收益率标准差的4倍。
则投资组合中非系统风险占总风险的( )。
- A.0.00%
- B.25.00%
- C.43.75%
- D.56.25%
- E.75.00%
9
下列表达式正确的为( )。
- A.
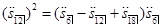
- B.

- C.
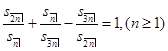
- D.
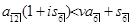
- E.
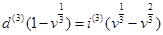
10
在B-S模型框架下,对标的资产为同一非分红股票,期限相同,执行价均为30的两个期权,已知:
(1)欧式看涨期权的价格为8.26;
(2)欧式看跌期权的价格为1.32;
(3)市场无风险连续复利为6%。
根据B-S公式计算期权的期限为( )。
(1)欧式看涨期权的价格为8.26;
(2)欧式看跌期权的价格为1.32;
(3)市场无风险连续复利为6%。
根据B-S公式计算期权的期限为( )。
- A.7.0
- B.7.1
- C.7.2
- D.7.3
- E.7.4
11
已知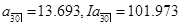 ,由此可计算为( )。
- A.0.0506
- B.0.0517
- C.0.0526
- D.0.0536
- E.0.0552
12
已知为标准布朗运动。计算E[(B(2))6] =( )。
- A.120
- B.160
- C.200
- D.240
- E.280
13
现有两个期限均为50年的年金:
(1)年金A在第一个十年内每年末支付1.05单位,在第二个十年内每年末支付1.125单位,在第三个十年内每年末支付1.175单位,在第四个十年内每年末支付1.15单位,在第五个十年内每年末支付1.25单位;
(2)年金B在第一个十年内每年末支付X单位,在第二个十年内每年末支付0.9X单位,在第三个十年内每年末支付1.2X单位,在第四个十年内每年末支付1.25X单位,在第五个十年内每年末支付1.15X单位。
假设年利率使得1元的本金在第25年末增加10倍,且两个年金的现值相等,则X的值为( )。
(1)年金A在第一个十年内每年末支付1.05单位,在第二个十年内每年末支付1.125单位,在第三个十年内每年末支付1.175单位,在第四个十年内每年末支付1.15单位,在第五个十年内每年末支付1.25单位;
(2)年金B在第一个十年内每年末支付X单位,在第二个十年内每年末支付0.9X单位,在第三个十年内每年末支付1.2X单位,在第四个十年内每年末支付1.25X单位,在第五个十年内每年末支付1.15X单位。
假设年利率使得1元的本金在第25年末增加10倍,且两个年金的现值相等,则X的值为( )。
- A.1.072
- B.1.080
- C.1.092
- D.1.109
- E.1.123
14
一只非分红股票的当前价格为28元,股票的波动率为20%;对一个基于该股票的欧式看涨期权,已知:
(1)期权的期限为9个月;
(2)股票现价与执行价现值的比值为1.35。
利用B-S公式,计算该期权的价格为( )元。
(1)期权的期限为9个月;
(2)股票现价与执行价现值的比值为1.35。
利用B-S公式,计算该期权的价格为( )元。
- A.6.59
- B.6.81
- C.7.14
- D.7.33
- E.7.51
15
已知0时刻在基金A中投资1元到2t时的积累值为(3t+1)元,在基金B中投资1元到3t时的积累值为 元。假设在T时基金B的利息强度为基金A的利息强度的两倍,则0时刻在基金B中投资1000元在5T时的积累值为( )元。
- A.27567
- B.27657
- C.27667
- D.27676
- E.27687
16
在B-S模型中,基于一只非分红股票的欧式看跌期权的价格为5元;对于该期权的希腊字母,已知:
(1)△=-0.25;
(2)
如果当前股价上涨1.5元,则该期权的价格下降( )。
(1)△=-0.25;
(2)
如果当前股价上涨1.5元,则该期权的价格下降( )。
- A.3.5%
- B.3.6%
- C.3.7%
- D.3.8%
- E.3.9%
17
某贷款人年初贷出100000元,本金年利率为8.5%,期限为10年。借款人以年金方式于每年年末还款一次,每次还款额相等。设所还款项的再投资年利率为5.2%,则该贷款人的年投资收益率为( )。
- A.6.32%
- B.6.82%
- C.7.81%
- D.8.23%
- E.8.92%
18
对一个欧式看跌期权,已知:
(1)股票的现价为19元,其连续分红比率δ=2%,波动率σ=50%;
(2)期限为6个月;
(3)执行价为17元;
(4)市场无风险连续复利r=5.5%
利用B-S公式,计算该看跌期权的价格为( )元。
(1)股票的现价为19元,其连续分红比率δ=2%,波动率σ=50%;
(2)期限为6个月;
(3)执行价为17元;
(4)市场无风险连续复利r=5.5%
利用B-S公式,计算该看跌期权的价格为( )元。
- A.1.30
- B.1.50
- C.1.70
- D.1.90
- E.2.10
19
已知某基金的积累函数at为三次函数,每三个月计息一次,第一季度每三个月计息一次的年名义利率为10%,第二季度每三个月计息一次的年名义利率为12%,第三季度每三个月计息一次的年名义利率为15.2%,则 为( )。
为( )。- A.0.0720
- B.0.0769
- C.0.0812
- D.0.0863
- E.0.0962
20
假设Xt满足下面随机微分方程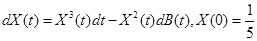 其中B(t)为标准布朗运动。
当布朗运动B(t)首次达到-3时,X(t)的取值为( )。
其中B(t)为标准布朗运动。当布朗运动B(t)首次达到-3时,X(t)的取值为( )。
- A.0.0
- B.0.5
- C.1.0
- D.1.5
- E.2.0
21
某人向银行借款x元,期限为15年,年利率为7.2%。若他在第十五年年末一次性还本付息所还的利息总额比其在十五年间于每年年末等额还款所还的利息总额多5000元,则X的值为( )。
- A.4167
- B.4275
- C.4392
- D.4507
- E.4690
22
已知一只无分红股票价格St满足: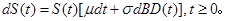 。
其中B(t)为标准布朗运动;用r表示市场无风险连续复利。基于该股票的欧式看涨期权,期限为T,执行价为 。已知:
(1)S(0)14
(2)T=9
(3)μ=20%
(4)lnS(t)的均值为0.12t,t>0
根据B-S公式,该期权的价格为( )。
。其中B(t)为标准布朗运动;用r表示市场无风险连续复利。基于该股票的欧式看涨期权,期限为T,执行价为
。已知:(1)S(0)14
(2)T=9
(3)μ=20%
(4)lnS(t)的均值为0.12t,t>0
根据B-S公式,该期权的价格为( )。
- A.5.27
- B.6.19
- C.6.32
- D.7.51
- E.8.00
23
某借款人分10年偿还一笔贷款,每年年末还款10000元,贷款年利率为6.9%。已知贷款额的五分之二用分期偿还方式偿还(每期还款额为X元);其余五分之三用偿债基金方式偿还,偿债基金的存款利率为每年5.3%。则X的值为( )。
- A.3809
- B.3906
- C.4017
- D.4123
- E.4235
24
当前某只股票价格为26.7元。已知:
(1)该股票在未来第2月末和第5月末进行两次分红,两次分红量相等;
(2)基于该股票,执行价为22元的半年期欧式看涨期权的价格为4.5元;
(3)基于该股票,执行价为22元的半年期欧式看跌期权的价格为2.5元;
(4)市场无风险连续复利为6%。
则该只股票每次的分红量为( )元。
(1)该股票在未来第2月末和第5月末进行两次分红,两次分红量相等;
(2)基于该股票,执行价为22元的半年期欧式看涨期权的价格为4.5元;
(3)基于该股票,执行价为22元的半年期欧式看跌期权的价格为2.5元;
(4)市场无风险连续复利为6%。
则该只股票每次的分红量为( )元。
- A.0.73
- B.1.22
- C.1.70
- D.2.45
- E.2.59
25
面值1000元的15年期债券,票息率为每年计息两次的名义利率8%,赎回价为1025元,收益率为每年计息两次的年名义利率7.5%。已知票息所得税率为30%,资本增益税率为25%,则缴纳所得税和资本增益税后的债券价格为( )。
- A.822
- B.830
- C.839
- D.852
- E.860
26
在一个两期的二叉树模型中,已知:
(1)每期时间为6个月;
(2)股票无分红,当前价格为50元;
(3)每期后,股票价格只有两种可能:要么上涨到期初价格的1.2倍,要么下降到期初价格的0.9倍;
(4)市场无风险连续复利为8%。
计算执行价为65元的一年期美式看跌期权的价格为( )元。
(1)每期时间为6个月;
(2)股票无分红,当前价格为50元;
(3)每期后,股票价格只有两种可能:要么上涨到期初价格的1.2倍,要么下降到期初价格的0.9倍;
(4)市场无风险连续复利为8%。
计算执行价为65元的一年期美式看跌期权的价格为( )元。
- A.11.7
- B.12.1
- C.12.7
- D.13.6
- E.15.0
27
假设某上市公司年盈利增长率,前6年为8.5%,接下来的5年为5.3%,之后均为0%。现在其普通股每股盈利为7元。假设该公司持续将每年盈利的50%用于年末分红。若股东的年实际收益率为11.2%,则该普通股的理论价格为( )元。
- A.49.36
- B.50.52
- C.51.13
- D.52.02
- E.52.52
28
已知某决策者的信息如下:
(1)初始财富为10;
(2)效用函数为U(x)=ln(1+x),x>0;
(3)面临的损失服从[0,10]的均匀分布。
假设保险人可以为决策者提供免赔额为d的保险,保费按纯保费缴付。如果决策者用30%的初始财富来购买这样一份保险,则相比不买该保险,其期望效用可以提高( )。
(1)初始财富为10;
(2)效用函数为U(x)=ln(1+x),x>0;
(3)面临的损失服从[0,10]的均匀分布。
假设保险人可以为决策者提供免赔额为d的保险,保费按纯保费缴付。如果决策者用30%的初始财富来购买这样一份保险,则相比不买该保险,其期望效用可以提高( )。
- A.9.00%
- B.9.04%
- C.9.16%
- D.9.32%
- E.9.49%
29
某一普通股股票每年支付一次红利,现刚支付完每股0.5元的红利,预期红利在之后第一年将增长3.6%,在第二年增长4.2%,以后每年增长5%。设年实际利率为9%,某一投资者在支付完0.5元红利之后以每股9.7元的价格购买了100股股票,持有两年并在分得第二次红利后以每股11.7元的价格将其全部卖出。假设通胀率第一年为3.1%,第二年为3.8%,则该投资者的实际年收益率为( )。
- A.10.1%
- B.11.2%
- C.12.1%
- D.13.1%
- E.14.2%
30
在B-S模型框架下,已知:
(1)市场无风险连续复利为;5.5%r;
(2)股票的价格记为St,连续分红率记为δ;
(3)股票的波动率为30%;
(4)基于股票的某衍生产品价格为 ;
(5)该衍生产品无分红。
则股票的连续分红率δ=( )。
(1)市场无风险连续复利为;5.5%r;
(2)股票的价格记为St,连续分红率记为δ;
(3)股票的波动率为30%;
(4)基于股票的某衍生产品价格为
;(5)该衍生产品无分红。
则股票的连续分红率δ=( )。
- A.0%
- B.1%
- C.2%
- D.3%
- E.4%
31
某养老金基金接下来60年里每年都有支付养老金的义务。该养老金将在第一年年末支付100万,第二年年末支付105万,第三年年末支付110.25万,依此类推,每年增长5%。该基金持有政府债券以偿还负债,这些债券期限为30年,于每年年末支付4.5%的票息。若年实际利率为4.25%,为了使该基金的资产和负债的现值相等,所需要持有债券的名义数量为( )万元。
- A.6812
- B.6877
- C.6922
- D.7087
- E.7162
32
假设市场未来可能出现四种状态。四种状态的可能性和资产A、B在不同状态下的收益率见下表:
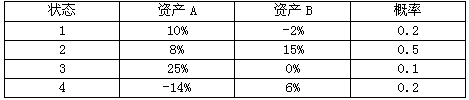
投资人用资产A和资产B进行投资组合。为了最小化风险,该投资人在资产B上的投资比例为( )。
投资人用资产A和资产B进行投资组合。为了最小化风险,该投资人在资产B上的投资比例为( )。
- A.0.684
- B.0.732
- C.0.818
- D.0.903
- E.0.950
33
某一面值为100元的债券9年后到期,年票息率为9%。设实际年利率为6.2%,则该债券的Macaulay久期为( )年。
- A.6.75
- B.6.92
- C.7.38
- D.7.92
- E.8.02
34
已知:
(1)市场无风险利率为7%;
(2)市场中资产A和B的收益率和标准差见下表:
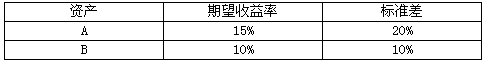
(3)资产A和资产B收益率的相关系数为0.5。
若某有效投资组合的期望收益率为10%,那么投资在资产A上的资金比例为( )。
(1)市场无风险利率为7%;
(2)市场中资产A和B的收益率和标准差见下表:
(3)资产A和资产B收益率的相关系数为0.5。
若某有效投资组合的期望收益率为10%,那么投资在资产A上的资金比例为( )。
- A.0%
- B.29%
- C.38%
- D.42%
- E.56%
35
某保险公司需要在第10年到第12年每年年末支付一笔资金,在第n年年末支付的金额为元100000(n+3)(n=10,11,12)。该公司为规避风险而选择持有两种面值均为100元、期限分别为10年和12年的零息债券,且采用Redington免疫。若年利率为5.35%,则该公司需持有的两种债券的总数量为( )单位。
- A.38230
- B.39003
- C.40167
- D.41032
- E.42019
36
假设某市场由A、B、C三种资产组成,资产的年收益率与标准差见下表:
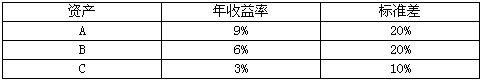
已知:
(1)市场无风险年收益率为4%;
(2)市场中资产A、B、C的份额比例为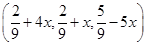 ;
(3)资产A与B、B与C、A与C之间的相关系数均为-0.25,-0.5,-0.5。
根据CAPM模型,x的取值应为( )。
已知:
(1)市场无风险年收益率为4%;
(2)市场中资产A、B、C的份额比例为
;(3)资产A与B、B与C、A与C之间的相关系数均为-0.25,-0.5,-0.5。
根据CAPM模型,x的取值应为( )。
- A.0.022
- B.0.044
- C.0.067
- D.-0.022
- E.-0.044
37
现在从市场上观察到一年期零息利率为5.5%。假设短期利率每年变动一次,且服从Ho-Lee模型。已知年波动率,σ=0.0105,a(1)=0.0097,a(2)=0.0109,则面值为100元的三年期零息债券的价格为( )元。
- A.81.76
- B.82.39
- C.82.80
- D.83.26
- E.83.76
38
当前某只股票价格为30元,其连续分红比率δ=8%。已知:
(1)市场无风险连续复利为4%;
(2)市场中五种不同执行价的一年期欧式看涨期权的价格如下表所示:
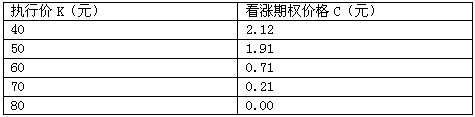
(3)假设现有一个一年期欧式看跌期权,其执行价可能为上表中的某一种。期权持有人可以选择马上执行期权或到期时执行期权。
计算可以使得期权持有人马上执行该看跌期权的最低执行价应为( )元。
(1)市场无风险连续复利为4%;
(2)市场中五种不同执行价的一年期欧式看涨期权的价格如下表所示:
(3)假设现有一个一年期欧式看跌期权,其执行价可能为上表中的某一种。期权持有人可以选择马上执行期权或到期时执行期权。
计算可以使得期权持有人马上执行该看跌期权的最低执行价应为( )元。
- A.40
- B.50
- C.60
- D.70
- E.80
39
在多期二叉树模型中,已知:
(1)非分红股票当前价格为100元,每年后股票价格可能上升10%或者下降5%;
(2)基于此股票的两年期欧式看涨期权,执行价为103元;
(3)市场无风险连续复利为4%。
为复制此期权,当前银行账户的资金数额应为( )元。
(1)非分红股票当前价格为100元,每年后股票价格可能上升10%或者下降5%;
(2)基于此股票的两年期欧式看涨期权,执行价为103元;
(3)市场无风险连续复利为4%。
为复制此期权,当前银行账户的资金数额应为( )元。
- A.-61
- B.-37
- C.0
- D.37
- E.61
40
某公司股票现价为1元。雇主与员工签订合同,如果股价一年后上涨到1.5元以上,那么员工可获得100股股票,但价值最高不能超过200元。已知:
(1)市场无风险连续复利为4%;
(2)股票价格的波动率为30%,股票无分红。
利用B-S公式计算雇主与员工签订合同的价格为( )元。
(1)市场无风险连续复利为4%;
(2)股票价格的波动率为30%,股票无分红。
利用B-S公式计算雇主与员工签订合同的价格为( )元。
- A.10
- B.11
- C.12
- D.13
- E.14
输入阅读码
查看答案与解析需要输入阅读码