2026年期货从业资格《期货基础知识》模拟试卷一
期货基础知识
模拟试卷
共 130 题
2912 次浏览
更新于 2026-09-28
一、单项选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
我国证券公司受期货公司委托从事中间介绍业务时,可以( )。
- A.代理客户进行期货交易
- B.为客户提供结算与交割服务
- C.代期货公司收付客户期货保证金
- D.提供期货行情信息和交易设施
2
黄金远期交易中,如果发起方为卖方,则( )。
- A.即期价格和远期点均使用offer报价
- B.即期价格和远期点均使用bid报价
- C.即期价格使?bid?报价,远期点使用offer报价
- D.即期价格使用offer报价,远期点使用bid报价
3
下列期权中,时间价值最大的是( )。
- A.行权价为23的看涨期权,权利金为3,标的资产价格为23
- B.行权价为12的看涨期权,其权利金为2,标的资产的价格为13.5
- C.行权价为7的看跌期权,其权利金为2,标的资产价格为8
- D.行权价为15的看涨期权,其权利金为2,标的资产价格为14
4
商品期货合约不需要具备的条件是( )。
- A.供应量较大,不易为少数人控制和垄断
- B.规格或质量易于量化和评级
- C.价格波动幅度大且频繁
- D.具有一定规模的远期市场
5
依据我国银行间市场相关规定,关于货币互换多头的说法正确的是( )。
- A.期初支付外币,期中收入本币利息,支付外币利息,期末收入外币
- B.期初支付外币,期中收入本币利息,支付本币利息,期末收入外币
- C.期初收入外币,期中收入本币利息,支付外币利息,期末支付外币
- D.期初收入外币,期中收入本币利息,支付本币利息,期末支付外币
6
以下选项属于蝶式套利的是( )。
- A.同时买入100手5月份玉米期货合约、卖出200手7月份玉米期货合约、卖出100手9月份玉米期货合约
- B.同时卖出300手5月份大豆期货合约、买入700手7月份大豆期货合约、卖出400手9月份大豆期货合约
- C.同时买入300手5月份大豆期货合约、卖出600手5月份豆油期货合约、买入300手5月份豆粕期货合约
- D.同时买入100手5月份铜期货合约、卖出700手7月份铜期货合约、买入400手9月份铜期货合约
7
假设当前3月和6月的欧元/美元外汇期货价格分别为1.3500和1.3510。10天后,3月和6月的合约价格分别变为1.3513和1.3528。那么价差发生的变化是( )。
- A.扩大了5个点
- B.缩小了5个点
- C.扩大了13个点
- D.扩大了18个点
8
在不考虑交易成本和行权费等费用的情况下,期权到期时,如果标的资产价格高于执行价格,看跌期权空头损益状况为( )。
- A.盈亏不确定,损益=执行价格一标的资产价格+权利金
- B.盈利=权利金
- C.盈亏不确定,损益=标的资产价格一执行价格+权利金
- D.亏损=权利金
9
关于期货合约的标准化,说法不正确的是( )。
- A.减少了价格波动
- B.降低了交易成本
- C.简化了交易过程
- D.提高了市场流动性
10
下列属于基本分析方法特点的是( )。
- A.研究的是价格变动的根本原因
- B.主要分析价格变动的短期趋势
- C.依靠图形或图表进行分析
- D.认为历史会重演
11
K线图中,一根无上影线的阳线表明( )。
- A.收盘价与开盘价重合
- B.最高价等于收盘价
- C.最低价等于开盘价
- D.最高价等于开盘价
12
在期货交易中,由于相关行为(如签订的合同、交易的对象、税收的处理等)与相应的法规发生冲突致使无法获得当初所期望的经济效果甚至蒙受损失的风险属于( )风险。
- A.法律风险
- B.信用风险
- C.市场风险
- D.操作风险
13
投资者预测股票指数上涨而买进股指期货合约的交易属于( )。
- A.多头保值
- B.空头投机
- C.空头保值
- D.多头投机
14
某交易者以6930元/吨开仓卖出1手白糖期货合约,并在上述交易成交后下达止损指令,将最大损失额限制为20元/吨。设定的止损价格为( )元/吨(不计手续费等费用)。
- A.6940
- B.6910
- C.6950
- D.6900
15
点价交易与套期保值操作相结合,能够( )。
- A.降低基差风险
- B.降低持仓费
- C.使期货头寸盈利
- D.减少期货头寸持仓量
16
关于期货公司的表述,正确的是( )。
- A.风险控制体系是公司法人治理结构的核心内容
- B.主要从事融资业务
- C.不属于金融机构
- D.公司最重要的风险是自有资金投资失败的风险
17
在远期外汇综合协议(SAFE)中,远期外汇综合协议开始的日期,即协议中规定的第一次货币互换开始日,是( )。
- A.基准日
- B.到期日
- C.结算日
- D.交易日
18
以下属于持续形态的是( )。
- A.矩形形态
- B.双重顶和双重底形态
- C.头肩形态
- D.圆弧顶和圆弧底形态
19
一位面包坊主预期将在3个月后购进一批面粉作为生产原料,为了防止由于面粉市场价格变动而带来的损失,该面包坊主将( )。
- A.在期货市场上进行空头套期保值
- B.在期货市场上进行多头套期保值
- C.在远期市场上进行空头套期保值
- D.在远期市场上进行多头套期保值
20
某公司3个月后需要使用期限为6个月的一笔资金,应向银行拆借( )的远期利率协议。
- A.买入3x6
- B.买入3x9
- C.卖出3x6
- D.卖出3x9
21
首席风险官是负责对期货公司经营管理行为的合法合规性和风险管理状况进行监督检查的期货公司高级管理人员,向期货公司( )负责。
- A.部门经理
- B.监事会
- C.总经理
- D.董事会
22
( )负责客户开户管理的具体实施工作。
- A.中国期货市场监控中心有限责任公司
- B.中国期货业协会
- C.中国证监会
- D.中国证监会派出机构
23
假设某机构持有一篮子股票组合,市值为75万港元,且预计一个月后可收到5000港元现金红利,该组合与香港恒生股指机构完全对应,此时恒生指数为15000点(恒生指数期货合约的系数为50港元),市场利率为6%,则3个月后交割的恒生指数期货合约的理论价格为( )点。
- A.15125
- B.15124
- C.15224
- D.15225
24
在其他条件不变的情况下,假设我国大豆主产区遭遇严重的虫灾,则大豆的期货价格是( )。
- A.下跌
- B.上涨
- C.保持不变
- D.变化不确定
25
在期货交易的技术分析中,对于趋势分析的描述,正确的是( )。
- A.上升趋势是由一系列相继上升的波峰和上升的波谷形成
- B.下降趋势是由一系列相继下降的波峰和上升的波谷形成
- C.上升趋势是由一系列相继上升的波谷和下降的波峰形成
- D.下降趋势是由一系列相继下降的波谷和上升的波峰形成
26
对于浮动利率债券的发行人来说,如果利率的走势上升,则发行成本会增大,这时他可以( )。
- A.作为利率互换的买方
- B.作为利率互换的卖方
- C.作为货币互换的买方
- D.作为货币互换的卖方
27
外汇掉期交易中,如果发起方为近端卖出,远端买入,则近端掉期全价等于( )。
- A.即期汇率的做市商卖价+近端掉期点的做市商卖价
- B.即期汇率的做市商卖价+远期掉期点的做市商买价
- C.即期汇率的做市商买价+近端掉期点的做市商卖价
- D.即期汇率的做市商买价+近端掉期点的做市商买价
28
以下指数采用简单算术平均法编制的是( )。
- A.恒生指数
- B.沪深300股票指数
- C.标普500股票指数
- D.道琼斯工业平均指数
29
依照法律法规和国务院授权,统一监督管理全国证券期货市场的是( )。
- A.中国证监会
- B.中国证券业协会
- C.证券交易所
- D.中国期货业协会
30
某生产商为对冲其原材料价格的大幅上涨风险,最适宜采取( )策略。
- A.买进看跌期权
- B.卖出看跌期权
- C.卖出看涨期权
- D.买进看涨期权
31
假设从3月1日到6月1日期间,天然橡胶的期货价格下跌2800元/吨,现货价格下跌3000元/吨,则基差( )。
- A.走强200元/吨
- B.不变
- C.走弱200元/吨
- D.无法判断
32
看涨期权的买方想对冲其期权头寸应卖出相同期权相同合约月份的( )。
- A.执行价格相同的看跌期权
- B.执行价格相同的看涨期权
- C.更低执行价格的看涨期权
- D.更高执行价格的看跌期权
33
有关期货与期货期权的关系,下列说法错误的是( )。
- A.期货交易与期货期权交易都可以进行双向交易
- B.期货交易是期货期权交易的基础
- C.期货合约与相关的期货期权合约的到期日相同
- D.期货期权的标的是期货合约
34
下列商品中,不属于大连商品交易所上市品种的有( )。
- A.大豆
- B.豆油
- C.豆粕
- D.燃料油
35
7月初,某套利者在国内市场买入10手9月份白糖期货合约的同时,卖出10手11月份白糖期货合约,成交价分别为7175元/吨和7230元/吨。7月中旬,该套利者同时将上述合约对冲平仓,成交价格分别为7050元/吨和7130元/吨。该投资者的盈亏状况为( )元。(白糖期货合约规模为每手10吨,不计交易手续费等费用)
- A.盈利4500
- B.盈利2500
- C.亏损2500
- D.亏损1000
36
对中国金融期货交易所国债期货品种而言,票面利率小于3%的可交割国债的转换因子( )。
- A.大于或等于1
- B.小于1
- C.小于或等于1
- D.大于1
37
如果基差为负值且绝对值越来越大,则这种变化称为( )。
- A.反向市场
- B.基差走强
- C.基差走弱
- D.正向市场
38
在日K线图中,一根阴线K线中只有实体部分和上影线,则表明:( )。
- A.最低价和开盘价重合
- B.最高价和收盘价重合
- C.最低价和收盘价重合
- D.最高价和开盘价重合
39
( )不是会员制期货交易所会员应当履行的义务。
- A.接受期货交易所业务监管
- B.执行会员大会、理事会的决议
- C.按规定缴纳各种费用
- D.安排期货合约上市
40
期货合约与远期现货合约的根本区别在于( )。
- A.期货合约的价格连续变动
- B.期货合约是标准化合约
- C.期货合约具有保值功能
- D.期货合约确定了交割月份
41
投资者买入10手中金所5年期国债期货,价格为98.880元,在期货价格为98.900元时追加5手多单,随后期货价格不断下跌,为限制损失,当国债期货价格跌至98.150元时全部平仓,不计交易成本,该投资者盈亏为( )元。(合约规模为100万元人民币)
- A.-110500
- B.35500
- C.-35500
- D.110500
42
下列期货合约的主要条款中( )的作用是便于确定期货合约的标准品和其他可替代品之间的价格差距。
- A.交割等级
- B.交割方式
- C.交割日期
- D.最小变动价位
43
下列关于中国期货市场监控中心职能的描述,错误的是( )。
- A.实施市场稽查和惩戒
- B.期货市场统一开户
- C.期货经营机构监测监控
- D.期货市场运行监测监控
44
投资者预测股票指数上涨而买进股指期货合约的交易属于( )。
- A.空头保值
- B.多头保值
- C.多头投机
- D.空头投机
45
某上市公司年报显示,由于澳元对人民币汇率出现了大幅下跌,导致公司在澳子公司持有的澳元资产,出现了巨额汇兑损失。则这种外汇风险是( )。
- A.操作风险
- B.会计风险
- C.经营风险
- D.交易风险
46
当标的物价格在损益平衡点以上时,买进看跌期权的损益(不计交易费用)( )。
- A.随着标的物价格的上涨而增加,最大为权利金
- B.不会随着标的物价格的上涨而变化
- C.随着标的物价格的上涨而减少
- D.随着标的物价格的上涨而增加
47
以下关于期货市场套利交易的作用,表述正确的是( )。
- A.控制市场风险
- B.规避了现货价格波动风险
- C.提高了市场的履约程度
- D.有助于不同期货合约价格之间合理价差的形成
48
会员大会是会员制期货交易所的( )。
- A.常设机构
- B.执行机构
- C.监管机构
- D.权力机构
49
若其他条件不变,铜消费市场不景气,上海期货交易所铜期货价格理论上( )。
- A.变化方向无法确定
- B.将随之下降
- C.保持不变
- D.将随之上升
50
下列关于期货套利与期货投机的区别,描述正确的是( )。
- A.套利和投机须在两个或两个以上的合约月份进行
- B.套利和投机都可以在同一合约进行
- C.投机者关心的是合约绝对价格变化,套利者关心的是两个或多个合约相对价差的变化
- D.套利比投机承担的风险更大
51
根据确定具体时间点时的实际交易价格的权利归属划分,若确定交易时间的权利属于买方,则称为( )。
- A.买方叫价交易
- B.卖方叫价交易
- C.赢利方叫价交易
- D.亏损方叫价交
52
期货合约是由( )。
- A.中国证监会制定
- B.期货交易所会员制定
- C.交易双方共同制定
- D.期货交易所统一制定
53
期货行情分时图是根据期货合约的( )连线构成。
- A.成交价格
- B.结算价格
- C.买入申报价格
- D.卖出申报价格
54
两个交易所上市的相同品种、相同交割月份商品期货合约间的理论价差主要取决于( )的大小。
- A.运输费
- B.合约报价单位
- C.合约交易单位
- D.基差
55
假设大豆每个月的持仓成本为20-30元/吨,若一个月后到期的大豆期货合约与大豆现货的价差( )时,交易者适合进行买入现货同时卖出期货合约的期现套利操作。(不考虑交易手续费)
- A.大于20元/吨
- B.大于20元/吨,小于30元/吨
- C.大于30元/吨
- D.小于20元/吨
56
关于交叉套期保值,以下说法正确的是( )。
- A.交叉套期保值不存在基差变动的风险
- B.只有股指期货套期保值存在交叉套期保值
- C.交叉套期保值将会增加预期投资收益
- D.交叉套期保值一般难以实现完全规避价格风险的目的
57
在美国期货市场,对参与者收取保证金时,通常( )。
- A.对投机者和套期保值者要求的保证金相同
- B.对价差套利者要求的保证金要高于对投机者要求的保证金
- C.对投机者要求的保证金要高于对套期保值者要求的保证金
- D.对投机者和价差套利者要求的保证金相同
58
8月和12月黄金期货价格分别为305.00元/克和308.00元/克。套利者下达"卖出8月黄金期货和买入12月黄金期货,价差为3元/克"的限价指令,最优的成交价差是( )元/克。
- A.1
- B.2
- C.4
- D.5
59
某美国投资者发现人民币利率高于美元利率,于是决定购买637万元人民币以获取最高额利息,计划投资5个月,但又担心投资期间美元兑人民币升值,适宜的操作是( )。(每手人民币/美元期货合约为10万美元,美元即期汇率为1美元=6.37元)
- A.卖出100手人民币/美元期货合约进行套保
- B.卖出10手人民币/美元期货合约进行套保
- C.买入10手人民币/美元期货合约进行套保
- D.买入100手人民币/美元期货合约进行套保
60
某投资者为了规避风险,以1.26港元/股的价格买进100万股执行价格为52港元的该股票的看跌期权,则需要支付的权利金总额为( )港元。
- A.1260000
- B.1.26
- C.52
- D.520000
二、多项选择题
下列每小题的备选答案中,有两个或两个以上符合题意的正确答案。
61
下列关于VAR风险测量方法的描述,正确的是( )。
- A.只可事后进行风险计算
- B.可事前进行风险计算
- C.VAR不可计算投资组合的风险
- D.VAR可计算单个投资工具的风险
62
隔夜掉期中0/N的掉期形式是( )。
- A.买进当天外汇,卖出下一交易日到期的外汇
- B.卖出当天外汇,买进下一交易日到期的外汇
- C.买进下一交易日到期的外汇,卖出第二个交易日到期的外汇
- D.卖出下一交易日到期的外汇,买进第二个交易日到期的外汇
63
某企业利用豆油期货进行买入套期保值,不会出现净亏损的情形有( )。(不计手续费等费用)
- A.基差从-300元/吨变为-500元/吨
- B.基差从-300元/吨变为-200元/吨
- C.基差不变
- D.基差从300元/吨变为500元/吨
64
在大连商品期货交易所的跨期套利指令中,价差是近月合约价格减去远月合约价格,且报价中的“买入”和“卖出”都是相对于近月合约的买卖方向而言的,那么当套利者进行卖出近月合约同时买入远月合约的操作时,价差( )对套利者是有利的。
- A.从负变为正的
- B.正的程度减少
- C.从零变为负
- D.从正的变为零
65
在不考虑交易成本和行权费用的情况下,看涨期权多头和空头损益状况可能为( )。
- A.空头最大盈利=执行价格-标的资产价格+权利金
- B.多头的行权损益=执行价格-标的资产价格-权利金
- C.空头最大盈利=权利金
- D.多头的行权损益=标的资产价格-执行价格-权利金
66
( )属于技术分析理论。
- A.波浪理论
- B.道氏理论
- C.江恩理论
- D.有效市场理论
67
常见的确定国债期货套期保值比率的方法有( )。
- A.净基差法
- B.基点价值法
- C.久期法
- D.IRR法
68
技术分析法的三大市场假设是( )。
- A.供求因素是价格变动的根本原因
- B.价格呈趋势变动
- C.历史会重演
- D.市场行为反映一切信息
69
按照惯例,在国际外汇市场上采用直接标价法的货币有( )。
- A.人民币
- B.瑞士法郎
- C.日元
- D.加元
70
关于股指期货套期保值的正确描述有( )。
- A.只适用于规避股市下跌风险
- B.能够对冲股票市场的系统性风险
- C.对规避股市上涨和下跌风险均适用
- D.既能增加收益,又能降低风险
71
关于买入套期保值的说法正确的有( )。
- A.在期货市场卖出建仓
- B.在期货市场买入建仓
- C.为了规避现货价格上涨风险
- D.为了规避现货价格下跌风险
72
某美国机械设备进口商3个月后需支付进口货款3亿日元,则该进口商( )。
- A.面临日元升值风险
- B.面临日元贬值风险
- C.可以卖出日元兑美元期货进行套期保值
- D.可以买入日元兑美元期货进行套期保值
73
我国期货交易所在实践中常用的标准仓单有( )等。
- A.非通用标准仓单
- B.仓库标准仓单
- C.厂库标准仓单
- D.通用标准仓单
74
若其他条件不变,( )将使有色金属期货价格水平下降。
- A.紧缩的货币政策
- B.美元贬值
- C.提高利率
- D.减少流通中的货币量
75
我国大连商品交易所推出的化工类期货商品种有( )。
- A.精对苯二甲酸
- B.甲醇
- C.线型低密度聚乙烯
- D.聚氯乙烯
76
关于国内期货保证金存管银行的表述,正确的有( )。
- A.交易所有权利对存管银行的期货结算业务进行监督
- B.是由交易所指定,协助交易所办理期货交易结算业务的银行
- C.是负责交易所期货交易的统一结算,保证金管理和结算风险控制的机构
- D.是我国期货市场保证金封闭运行的必要环节
77
我国期货公司的风险管理制度主要体现为( )。
- A.建立以净资本为核心的风险控制体系
- B.保障客户盈利
- C.建立内部风险控制机制
- D.保护客户资产
78
影响股指期货无套利区间上下界幅宽的因素有( )等。
- A.市场冲击成本
- B.交易费用
- C.运输费用
- D.借贷利率差成本
79
期货结算机构职能有( )。
- A.控制期货交易风险
- B.控制期货市场风险
- C.结算期货交易盈亏
- D.平和期货价格波动
80
下面对点价交易描述正确的是( )。
- A.点价交易在期货交易所进行
- B.买卖期货合约的价格通过现货价格加上或减去双方协商同意的升贴水来确定
- C.点价交易以某月份的期货价格为计价基效
- D.将点价交易和套期保值结合在一起进行操作,可以规避基差风险
81
某日,上证50ETF基金的价格为2.145元,以下该标的期权中,属于虚值期权的是( )。
- A.执行价格为2.1000元的看跌期权
- B.执行价格为2.1000元的看涨期权
- C.执行价格为2.1500元的看跌期权
- D.执行价格为2.1500元的看涨期权
82
外汇期权按产生期权合约的原生金融产品划分,可分为( )。
- A.欧式期权
- B.美式期权
- C.现汇期权
- D.外汇期货期权
83
股指期货市场具有避险功能,是因为( )。
- A.股指期货采用现金交割
- B.股指期货价格与股票指数价格通常会同趋势变动
- C.利用股指期货可以对冲所持股票组合的系统性风险
- D.利用股指期货可以消除单只股票特有的风险
84
某交易者以1750元/吨卖出8手玉米期货合约后,符合金字塔式增仓原则的有( )。
- A.该合约价格涨到1770元/吨时,再卖出6手
- B.该合约价格跌到1740元/吨时,再卖出8手
- C.该合约价格跌到1700元/吨时,再卖出4手
- D.该合约价格跌到1720元/吨时,再卖出6手
85
一般来说,我国会员制期货交易所的会员应当履行的主要义务有( )。
- A.按规定缴纳各种费用
- B.执行会员大会的决议
- C.遵守期货交易所章程、业务规则及有关规定
- D.执行理事会的决议
86
假设在期权有效期内,无风险利率没有变化,则导致美式期权价格上涨的因素可能是( )。
- A.标的资产价格上涨
- B.标的资产价格波动率下降
- C.标的资产价格下跌
- D.标的资产价格波动率上升
87
下面对商品持仓费的描述,正确的有( )。
- A.距离交割的时间越近,持仓费越高
- B.持仓费等于基差
- C.持仓费的高低与持有商品的时间长短有关
- D.距离交割的时间越远,持仓费越高
88
某客户下达了"以180元/克的价格买入10手上海期货交易所7月份黄金期货"的限价指令,则可能的成交价格为( )元/克。
- A.179.90
- B.179.95
- C.180.05
- D.180.10
89
下列关于利率期货的说法,正确的是( )。
- A.中长期利率期货一般采取实物交割
- B.目前中金所上市国债期货属于短期利率期货品种
- C.短期利率期货一般采用实物交割
- D.欧洲美元期货属于短期利率期货品种
90
7月1日,某交易者在买入9月白糖期货合约的同时,卖出11月白糖期货合约,价格分别为4420元/吨和4520元/吨,持有一段时间后,价差缩小的有( )。
- A.9月合约价格为4480元/吨,11月合约价格为4600元/吨
- B.9月合约价格为4380元/吨,11月合约价格为4480元/吨
- C.9月合约价格为4450元/吨,11月合约价格为4450元/吨
- D.9月合约价格为4400元/吨,11月合约价格为4480元/吨
三、判断题
请判断每小题的表述是否正确。
91
在我国,交割仓库是指由期货交易所指定的、为期货合约履行实物交割的交割地点。( )
- A.正确
- B.错误
92
套利行为的存在增大了期货市场的交易量,提高了期货交易的活跃程度。( )
- A.正确
- B.错误
93
每一根K线标示了某一交易时间段中的开盘价、收盘价、结算价和平均价。( )
- A.正确
- B.错误
94
期货的跨市套利是指某个交易所买入(或卖出)某一品种某一交割月份期货合约的同时,在另一个交易所卖出(或买入)相同品种同一交割月的期货合约,以便在有利时机同时将上述合约对冲平仓而获利。( )
- A.正确
- B.错误
95
股票价格指数是反映一组股票的价格平均变动趋势的指标。( )
- A.正确
- B.错误
96
看跌期权空头损益平衡点等于执行价格与权利金之差。( )
- A.正确
- B.错误
97
3个月欧洲美元期货属于短期利率期货品种。( )
- A.正确
- B.错误
98
期转现是指持有方向相反的同一品种,同一月份合约的会员(客户)协商一致并向交易所提出申请,获得交易所批准后,分别将各自持有的合约按双方商定的期货价格由交易所代为平仓,同时按双方协议价格进行与期货合约标的物数量相当、品种相当、方向相同的仓单的交换行为。( )
- A.正确
- B.错误
99
广州期货交易所是公司制。( )
- A.正确
- B.错误
100
若某套利者预期两个期货合约的价差将缩小,买入其中价格较高的合约,同时卖出价格较低的合约,则该套利者的操作方式称为卖出套利。( )
- A.正确
- B.错误
101
只要股指期货的市场价格偏离了其理论价格就存在套利的机会。( )
- A.正确
- B.错误
102
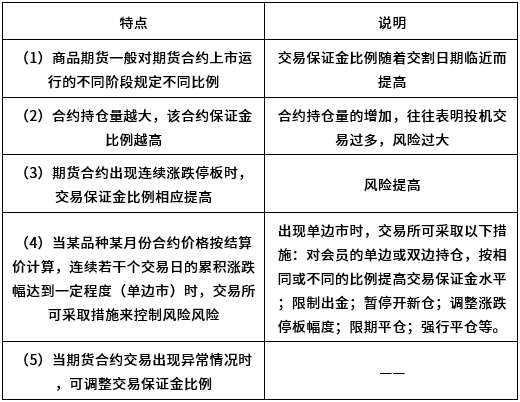
一般而言,为了防范风险,郑州商品交易所的农产品期货合约进入交割月后,其保证金比率将会提高。( )
- A.正确
- B.错误
103
标的资产的波动率越高,期权的价格也应该越高。( )
- A.正确
- B.错误
104
投机者预计某商品价格下跌而卖出相关期货合约的交易属于空头交易。( )
- A.正确
- B.错误
105
依据有关法律法规,中国证监会在对期货市场实施监督管理中履行制定有关期货市场监督管理的规章、规则,并依法行使审批权的职责。
- A.正确
- B.错误
106
在期货市场上,结算部门的主要职能是提供价格行情信息。( )
- A.正确
- B.错误
107
某投资者以4588点的价格买入ⅠF1509合约10张,同时以4629点的价格卖出ⅠF1512合约10张,待价差缩小时同时平仓上述合约,这是股指期货的跨期套利行为。( )
- A.正确
- B.错误
108
目前,我国期货交易所均实行公司制。( )
- A.正确
- B.错误
109
股指期货无套利区间上下界宽度由交易费用和市场冲击成本决定。( )
- A.正确
- B.错误
110
证券公司受期货公司委托从事中间介绍业务时,不得代理客户进行期货交易或结算。( )
- A.正确
- B.错误
四、综合题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
111
某养殖场做鸡蛋的卖出套期保值,期间鸡蛋期货价格从5000元/吨涨至5500元/吨,现货价格从4800元/吨涨至5200元/吨。则下列描述中正确的是( )。(不计交易手续费等费用)
- A.套期保值结束时的基差是300元/吨
- B.套期保值期间市场处于反向市场
- C.套期保值开始时的基差是200元/吨
- D.基差走弱100元/吨
112
在我国,4月28日,某交易者买入5手7月豆油期货合约同时卖出5手9月豆油期货合约,价格分别为6580元/吨和6640元/吨。5月5日,该交易者对上述合约全部对冲平仓,7月和9月合约平仓价格分别为6540元/吨和6610元/吨。该交易者盈亏状况是( )。(不计手续费等费用,豆油期货的合约规模为10吨/手)
- A.盈利500元
- B.亏损1000元
- C.盈利1000元
- D.亏损500元
113
9月15日,美国芝加哥期货交易所下一年1月份小麦期货价格为550美分/蒲式耳,1月份玉米期货合约为325美分/蒲式耳,某套利者按此价格卖出10手1月份小麦合约的同时买入10手1月份玉米合约。9月30日,该交易者同时将小麦和玉米期货合约全部平仓,价格分别为435美分/蒲式耳和290美分/蒲式耳,该交易者( )美元。(每手小麦和玉米期货合约均为5000蒲式耳,不计手续费等费用)
- A.亏损50000
- B.盈利50000
- C.亏损40000
- D.盈利40000
114
TF1509合约的市场报价为97.525,对应的最便宜可交割国债价格为99.640,转换因子为1.0167至TF1509合约交割日,该国债资金占用成本为1.5481,应计利息为1.5085,则TF1509的理论价格为( )。
- A.1/1.0167×(99.640+1.5481-1.5085)
- B.1/1.0167×(97.525+1.5481-1.5085)
- C.1/1.0167×(97.525+1.5481)
- D.1/1.0167×(99.640+1.5481)
115
某国债的全价为101.1585元,净价为99.3926元,修正久期为5.9556;1亿元该国债的基点价值约为( )元。
- A.6024596
- B.5919426
- C.60245.96
- D.59194.26
116
7月11日,某铝厂与某铝贸易商签订合约,约定以9月份铝期货合约为基准,以高于铝期货价格100元)吨的价格交收。同时该铝厂进行套期保值,以16600元/吨的价格卖出9月份铝期货合约。此时铝现货价格为16350元/吨。8月中旬,铝贸易商实施点价,以16800元/吨的期货价格作为基准价,进行实物交收,同时铝厂按该价格将期货合约对冲平仓,此时铝现货价格为16600元/吨。通过套期保值交易,该铝厂铝的售价相当于( )元/吨。(不计手续费等费用)
- A.16 500
- B.16 400
- C.16 600
- D.16 700
117
TF1509合约对应的最便宜可交割国债价格为99.640,转换因子为1.0167。至TF1509合约最后交易日,该国债资金占用成本为1.5481,持有期间应计利息为1.5085,则TF1509的理论价格为( )。
- A.1/1.0167×(99.640-1.5085)
- B.1/1.0167×99.640
- C.1/1.0167×(99.640+1.5481-1.5085)
- D.1/1.0167×(99.640+1.5481)
118
假设某国债期货最便宜可交割券的修正久期为5.9756,净价为101.7685元,全价为102.1571元,转换因子为1.0294。该国债期货的基点价值约为( )元(国债期货合约规模为面值100万元)。
- A.593.02
- B.590.76
- C.5.9302
- D.5.9076
119
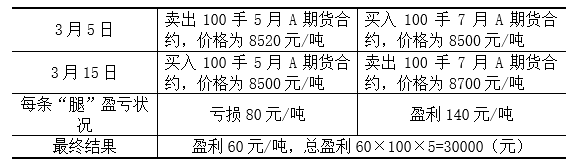
3月5日,某交易者卖出100手5月A期货合约同时买入100手7月该期货合约,价格分别为8520元/吨和8560元/吨,3月15日该交易者将上述合约全部对冲平仓,5月和7月合约平仓价格分别为8600元/吨和8700元/吨该盈利交易( )。(每手5吨,不计手续费等费用)
- A.亏损30000
- B.亏损60000
- C.盈利60000
- D.盈利30000
120
下列相同条件的期权,内涵价值最大的是( )。
- A.行权价为12的看涨期权的价格为2,标的资产价格为13.5
- B.行权价为15的看跌期权的价格为2,标的资产的价格为14
- C.行权价为23的看涨期权的价格为3,标的资产的价格为23
- D.行权价为7的看跌期权的价格为2,标的资产的价格为8
121
某铝型材厂决定利用铝期货进行买入套期保值。3月5日该厂在7月份到期的铝期货合约上建仓,成交价格为20600元/吨。此时铝锭的现货价格为20400元/吨。至6月5日,现货价格涨至21200元/吨,该厂按此现货价格购进铝锭,同时将期货合约对冲平仓。通过套期保值操作该厂实际采购铝锭的成本为20300元/吨。则该厂期货合约的平仓价格是( )元/吨(不计手续费等费用)。
- A.19700
- B.21500
- C.21700
- D.19500
122
某投资者持有某股票,当市场价格上升至80元,投资者买入执行价格为80元的看跌期权来锁住账面利润,看跌期权的权利金为5元,当股票价格跌为60元时,该投资者( )。
- A.损失20元
- B.盈利20元
- C.损失5元
- D.盈利5元
123
某交易者在2月份以300点的权利金买入一张5月到期、执行价格为10500点的恒指看涨期权,持有到期时若要盈利100点(不考虑交易费用),则标的物价格为( )点。
- A.10400
- B.10900
- C.10100
- D.10700
124
某中国进出口公司为了防范汇率风险,与某银行做如下一笔掉期交易:(1)公司以美元兑人民币6.8580的即期汇率买入200万美元;(2)同时签订美元兑人民币3个月远期汇率合约,以约定的价格6.7900卖出200万美元。在该笔汇率掉期交易中,此进出口公司净支付( )。
- A.13.6万美元
- B.13.6万元人民币
- C.9.8万美元
- D.9.8万元人民币
125
10月2日,某投资者持有股票组合的现值为275万美元,其股票组合与S&P500指数的β系数为1.25,为了规避股市下跌的风险,投资者准备进行股指期货套期保值,10月2日的期货指数为1250点,12月到期的期货合约为1375点。则该投资者应该( )12月份到期的S&P500股指期货合约。(S&P500期货合约乘数为250美元)
- A.卖出11手
- B.卖出10手
- C.买入11手
- D.买入10手
126
2013年记账式附息(三期)国债,票面利率为3.42%,到期日为2020年1月24日,对应于TF1059合约的转换因子为1.0167。2015年4月3日上午10时,现货价格为99.640,期货价格为97.525。则该国债基差为( )。
- A.0.4752
- B.0.3825
- C.0.4863
- D.0.1836
127
1月1日,某套利者以2.58美元/蒲式耳卖出1手(1手为5000蒲式耳)3月份玉米期货合约,同时又以2.49美元/蒲式耳买入1手5月份玉米期货合约。到了2月1日,3月份和5月份玉米期货合约的价格分别为2.45美元/蒲式耳、2.47美元/蒲式耳。于是,该套利者以当前价格同时将两个期货合约平仓。以下说法中正确的是( )。
- A.价差扩大了11美分,盈利550美元
- B.价差缩小了11美分,盈利550美元
- C.价差扩大了11美分,亏损550美元
- D.价差缩小了11美分,亏损550美元
128
某股票当前价格为90.00港元,其看跌期权A的执行价格为110.00港元,权利金为21.50港元;另一股票当前价格为65.00港元,其看跌期权B的执行价格和权利金分别为67.50港元和4.85港元,比较A、B的时间价值( )。
- A.A小于B
- B.A大于B
- C.条件不足,不能确定
- D.A等于B
129
7月30日,某套利者卖出10手堪萨斯交易所12月份小麦期货合约,同时买入10手芝加哥期货交易所12月份小麦期货合约,成交价格分别为650美分/蒲式耳和660美分/蒲式耳。9月10日,该套利者同时将两个交易所的小麦期货合约全部平仓,成交价格分别为640美分/蒲式耳和655美分/蒲式耳。该笔交易的结果为( )美元。(小麦期货合约规模为每手5000蒲式耳,不计手续费等费用)
- A.亏损7500
- B.盈利2500
- C.盈利7500
- D.亏损2500
130
某公司将在3个月后收入一笔1000万美元的资金,并打算将这笔资金进行为期3个月的投资,公司预计市场利率可能下降,为避免利率风险,决定做一笔卖出协议,期限为92天的FRA的交易,FRA的协议利率为4.25%,结算日的参考利率为4.65%,则该公司( )。
- A.获得结算金10102美元
- B.支付结算金10222美元
- C.支付结算金10102美元
- D.获得结算金10222美元
输入阅读码
查看答案与解析需要输入阅读码