高等教育自学考试《08119管理会计》模拟试卷二
08119管理会计
模拟试卷
共 28 题
1330 次浏览
更新于 2026-09-27
一、单项选择题
本大题共10小题,每小题1分,共10分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。
1
以下说法不正确的是( )
- A.管理会计与财务会计的服务对象是一致的
- B.管理会计的目的在于提高经济效益,获取尽可能多的利润
- C.管理会计服务于企业内部管理,面对未来是以未来的事件为决策对象
- D.管理会计的宗旨在于满足管理的需要,符合成本效益原则,有利于企业经济效益的提高
2
以下不属于总体战略的是( )
- A.撤退战略
- B.竞争战略
- C.发展战略
- D.稳定战略
3
阶梯式混合成本又可称为( )
- A.半固定成本
- B.半变动成本
- C.延期变动成本
- D.曲线成本
4
假设一家公司销售一种产品,销售量为200件,每单位产品的售价为50元,变动成本为20元,固定成本为5000元。该公司的利润为( )
- A.1000元
- B.5000元
- C.10000元
- D.15000元
5
作业成本动因不包含( )
- A.业务动因
- B.强度动因
- C.产品动因
- D.时间动因
6
作业成本法的成本计算对象不包含( )
- A.成本
- B.资源
- C.作业中心
- D.最终产品
7
飞跃集团生产圆形门把手和弯形门把手,两种把手的产销情况如下表: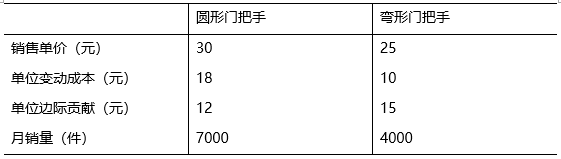
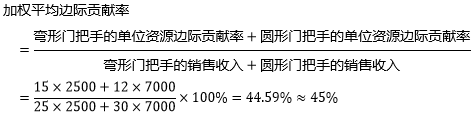
公司生产这两种门把手需要使用同一设备,该设备每个月的工作时间是200小时,每件圆形门把手的机器工时为1分钟。每件弯形门把手的机器工时为2分钟,则加权平均边际贡献率约为( )
公司生产这两种门把手需要使用同一设备,该设备每个月的工作时间是200小时,每件圆形门把手的机器工时为1分钟。每件弯形门把手的机器工时为2分钟,则加权平均边际贡献率约为( )
- A.60%
- B.45%
- C.40%
- D.48%
8
关于投资回收期,正确的是( )
- A.指公司所投资项目产生盈利所需要的时间
- B.若有项目回收期大于决策者给定的最大回收期,则项目不可行,反之可行
- C.若每年的净现金流量不相等,投资回收期=初始投资额/每年的净现金流量
- D.一定条件下,投资回收期可以不受每年的净现金流量的影响
9
全面预算的起点是( )
- A.财务预算
- B.销售预算
- C.制造费用预算
- D.存货预算
10
某企业生产乙产品200件,实际耗用总工时400小时,标准总工时380小时,标准工资率为1元/小时,实际工资率为0.8元/小时,则工资率差异为( )
- A.-120元
- B.-100元
- C.-80元
- D.-40元
二、多项选择题
本大题共10小题,每小题2分,共20分。在每小题列出的备选项中至少有两项是符合题目要求的,请将其选出,错选、多选或少选均无分。
11
影响当今管理会计发展的因素包括( )
- A.技术进步
- B.服务型组织的发展
- C.财务组织架构的变化
- D.全球竞争
- E.业务流程管理的变化
12
平衡计分卡内部流程层面的目标是( )
- A.满足特定送货时间
- B.发展流程技能
- C.提高生产质量和生产率。
- D.提高营业收入
- E.改进售后服务
13
根据成本是否可以明确归属到特定产品或部门,将成本分为( )
- A.长期成本
- B.固定成本
- C.制造成本
- D.联合成本
- E.专属成本
14
利用变动成本法和完全成本法计算营业利润,说法正确的是( )
- A.当产量大于销量时,变动成本法下的营业利润大于完全成本法下的营业利润。
- B.当产量等于销量时,变动成本法下的营业利润等于完全成本法下的营业利润。
- C.当产量小于销量时,变动成本法下的营业利润大于完全成本法下的营业利润。
- D.当产量大于销量时,变动成本法下的营业利润小于完全成本法下的营业利润。
- E.当产量小于销量时,变动成本法下的营业利润小于完全成本法下的营业利润。
15
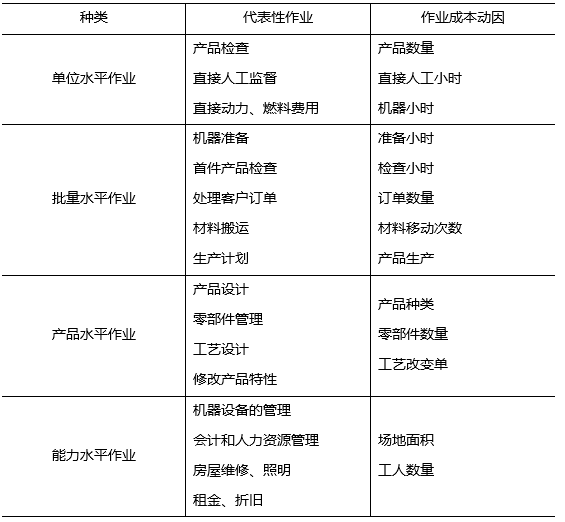
以下属于批量水平作业的代表性作业的有( )
- A.处理客户订单
- B.首件产品检查
- C.生产计划
- D.材料搬运
- E.机器准备
16
甲公司某经理准备采用成本加成法制定A产品的销售价格,以完全成本法为成本基础,则在制定的过程中,下列各项中可以作为加成部分的有( )
- A.单位产品直接材料
- B.单位产品固定管理费用
- C.单位产品固定制造费用
- D.单位产品变动销售费用
- E.单位产品直接人工
17
贴现类现金流量指标包括( )
- A.内涵报酬率
- B.回收期
- C.平均报酬率
- D.净现值
- E.获利指数
18
现金预算可分为( )
- A.现金结余
- B.资金融通
- C.现金收入
- D.现金支出
- E.现金不足
19
实施标准成本系统的基本条件包括( )
- A.工艺操作过程的标准化
- B.健全的成本管理系统
- C.全体员工成本意识的提高
- D.材料成本变动比较大
- E.成本不容易分配
20
投资中心的业绩评价指标主要有?( )
- A.投资报酬率
- B.市场份额
- C.经济增加值
- D.财务指标
- E.剩余收益
三、简答题
本大题共3小题,每小题5分,共15分。
21
简述变动成本法的优缺点。
22
简述弹性预算的含义及其特点。
23
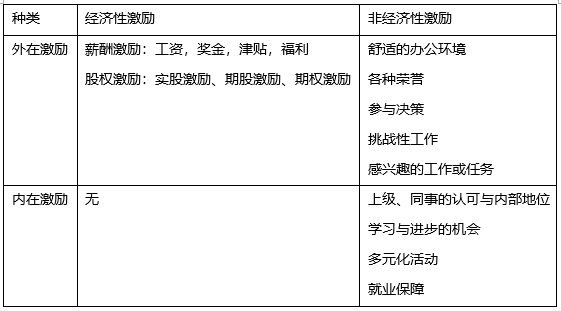
简述激励的种类
四、论述题
本题10分。
24
论述为帮助公司实现目标,转移价格应满足的标准。
五、计算题
本大题共2小题,每小题10分,共20分。
25
某企业准备在下年度初增添一套大型设备,以增加产量,扩大现有销售量。预计该套设备的购置成本为98万元,运输、安装、调试等方面的费用共计18万元。该设备寿命为5年,期满预计净残值6万元,按年限平均法计提折旧。该设备投入使用后,使企业每年增加销售收入85万元,每年增加营业付现成本50万元,企业所得税率为25%。该企业要求的投资报酬率为12%。
要求:用净现值法做出该项投资是否可行的决策分析。
要求:用净现值法做出该项投资是否可行的决策分析。
26
已知某企业2024年5月上旬某产品的实际产量为500件,实际耗用某直接材料4500千克,该材料的实际单价为110元/千克。单位产品耗用该材料的标准成本为1000元/件,材料消耗定额为10千克/件。
要求:
(1)该材料的标准价格;
(2)直接材料成本差异,并注明各项差异的性质。
要求:
(1)该材料的标准价格;
(2)直接材料成本差异,并注明各项差异的性质。
六、计算分析题
本大题共2小题,第27小题12分,第28小题13分,共25分。
27
设某厂只生产一种产品,第一、第二季度的生产量分别为170000件和140000件,销售量分别为140000件和160000件,存货的计价采用先进先出法。每单位产品的售价为5元。生产成本:每件变动成本为3元(其中包括直接材料1.30元,直接人工1.50元,变动性制造费用0.20元);固定性制造费用每季度的发生额为150000元。销售及管理费:变动性费用为销售收入的5%;固定性费用每季度发生额为65000元。
要求:
(1)分别采用变动成本法和完全成本法计算第一和第二季度的净损益;
(2)说明第一和第二季度分别采用两种成本计算方法据以确定的净损益发生差异的原因。
要求:
(1)分别采用变动成本法和完全成本法计算第一和第二季度的净损益;
(2)说明第一和第二季度分别采用两种成本计算方法据以确定的净损益发生差异的原因。
28
某公司下设A、B两个投资中心。A投资中心的部门资产为2000万元,投资报酬率为15%;B投资中心的投资报酬率为14%,剩余收益为200万元。设该公司平均资金成本为10%。
要求:
(1)计算A中心的剩余收益;
(2)计算B中心的部门资产;
(3)说明投资报酬率和剩余收益作为投资中心业绩评价指标的优缺点。
要求:
(1)计算A中心的剩余收益;
(2)计算B中心的部门资产;
(3)说明投资报酬率和剩余收益作为投资中心业绩评价指标的优缺点。
输入阅读码
查看答案与解析需要输入阅读码