高等教育自学考试《政府与事业单位会计》模拟试卷三
00070政府与事业单位会计
模拟试卷
共 30 题
1044 次浏览
更新于 2026-09-26
一、单项选择题
在每小题列出的四个备选项中只有一个是符合题目要求的,请将其代码填写在题后的括号内。错选、多选或未选均无分。
1
下列项目中,不属于预算会计要素的是( )。
- A.预算收入
- B.净资产
- C.预算支出
- D.预算结余
2
在国库单一账户体系中,财政部门开设的银行账户不包括( )。
- A.国库存款账户
- B.财政部门零余额账户
- C.预算单位零余额账户
- D.财政专户
3
罚没收入一般属于( )。
- A.一般公共预算本级收入
- B.政府性基金预算本级收入
- C.国有资本经营预算本级收入
- D.财政专户管理资金收入
4
下列不属于政府会计主体的是( )。
- A.国家机关
- B.政党组织
- C.社会团体
- D.民间非营利组织
5
政府会计报表不包括( )。
- A.资产负债表
- B.财政拨款收入支出表
- C.收入费用表
- D.现金流量表
6
事业单位实现应上缴财政专户的事业收入时,应按照实际收到或应收的金额,贷记的科目是( )。
- A.“财政拨款收入”
- B.“应缴财政款”
- C.“经营收入”
- D.“资金结存”
7
下列选项中,不属于财政总预算会计非流动负债项目的是( )。
- A.债务转贷支出
- B.应付主权外债转贷款
- C.应付长期政府债券
- D.应付地方政府债券转贷款
8
事业单位核算本级行政及后勤管理部门开展管理活动发生的各项费用,应使用的科目是( )。
- A.业务活动费用
- B.单位管理费用
- C.资产处置费用
- D.上缴上级费用
9
下列选项中,属于政府与事业单位会计规章制度的是( )。
- A.《中华人民共和国会计法》
- B.《政府收支分类科目》
- C.《中华人民共和国预算法实施条例》
- D.《权责发生制政府综合财务报告改革方案》
10
政府预算会计核算的横向预算收入不包括( )。
- A.事业预算收入
- B.经营预算收入
- C.债务预算收入
- D.非同级财政拨款预算收入
11
在政府会计分级中,向上一级预算单位申报预算,且没有下级预算的单位是( )。
- A.主管会计单位
- B.二级会计单位
- C.基层会计单位
- D.报账单位
12
政府财务会计核算中,不属于行政单位净资产项目的是( )。
- A.累计盈余
- B.专用基金
- C.本期盈余
- D.无偿调拨净资产
13
省财政收到所属高校缴入财政专户的教育收费,应贷记的科目是( )。
- A.一般公共预算本级收入
- B.财政专户管理资金收入
- C.政府性基金预算本级收入
- D.国有资本经营预算本级收入
14
下列选项中,属于财政总预算会计负债类科目的是( )。
- A.待发国债
- B.预拨经费
- C.股权投资
- D.借入款项
15
事业单位核算可留归本单位的科技成果转化收入,按照收入扣除相关费用后的净收益,财务会计应贷记的科目是( )。
- A.事业收入
- B.经营收入
- C.投资收益
- D.其他收入
16
省财政收到一般公共预算本级收入250000元,政府性基金预算本级收入200000元,纳入财政专户管理的教育收费380000元,则应计入“国库存款”科目的金额是( )。
- A.250000元
- B.450000元
- C.580000元
- D.630000元
17
事业单位职工持公务卡报销差旅费,按照审核报销的金额,财务会计借记“业务活动费用”科目,贷记的科目是( )。
- A.应付账款
- B.其他应付款
- C.库存现金
- D.零余额账户用款额度
18
市财政收到所属预算单位缴来的不明性质款项,借记“国库存款”科目,贷记的科目是( )。
- A.与下级往来
- B.应付代管资金
- C.其他应收款
- D.其他应付款
19
财政总预算会计结算一次结转结余的间隔期应当是( )。
- A.每月
- B.每年
- C.每季度
- D.每半年
20
事业单位发生的构成建设项目实际支出的、按照规定应当分摊计入有关工程成本和设备成本的各项间接费用和税费支出,应计入的“在建工程”明细科目是( )。
- A.建筑安装工程投资
- B.待摊投资
- C.设备投资
- D.其他投资
二、辨析题
判断正误,并说明理由。
21
权责发生制度主要适用于财政总预算会计和政府会计的预算会计核算。
- A.正确
- B.错误
22
资产的计量属性主要包括历史成本和名义金额。
- A.正确
- B.错误
23
行政事业单位对于纳入部门预算管理的现金收支业务,仅需进行政府财务会计核算。
- A.正确
- B.错误
24
纳入国有资本经营预算管理的国有资本经营预算支出科目,与财政总预算会计中核算的“国有资本经营预算本级支出”科目不能等同。
- A.正确
- B.错误
25
《政府会计准则一一基本准则》主要规定行政事业单位的会计科目及其使用说明、会计报表格式及其编制说明等,便于会计人员进行日常核算。
- A.正确
- B.错误
三、简答题
本大题共2小题,每小题5分。共10分。
26
简述政府与事业单位会计客体。
27
简述事业单位计提坏账准备的方法。
四、业务题
本大题共2小题,每小题15分,共30分。
28
某事业单位20××年发生以下部分经济业务:
(1)收到财政部门委托代理银行转来的财政直接支付入通知书,支付本单位专业业务人员的外出训费32000元;
(2)为购买专业活动所需用乙材料,按合同规定以非财政专项资金预付某单位款项3000元,通过银行存款账户支付;
(3)通过单位零余额账户支付全年的财产保险费21000元;
(4)在经营活动中销售产品一批给某公司,价款15000元,增值税税款2400元,货已发出,款项尚未收到;
(5)按规定使用专用基金96000元,通过银行账户转账支付职工集体福利性开支。
要求:根据以上经济业务编制会计分录。
(1)收到财政部门委托代理银行转来的财政直接支付入通知书,支付本单位专业业务人员的外出训费32000元;
(2)为购买专业活动所需用乙材料,按合同规定以非财政专项资金预付某单位款项3000元,通过银行存款账户支付;
(3)通过单位零余额账户支付全年的财产保险费21000元;
(4)在经营活动中销售产品一批给某公司,价款15000元,增值税税款2400元,货已发出,款项尚未收到;
(5)按规定使用专用基金96000元,通过银行账户转账支付职工集体福利性开支。
要求:根据以上经济业务编制会计分录。
29
某省级财政20××年发生以下部分经济业务:
(1)收到本级税收收入5500000元,行政事业性收费收入200000元;
(2)通过本级预算支出列支,增加专用基金收入800000元;
(3)收到中央财政拨来的财政补助款4800000元;
(4)经批准发行1年期地方政府一般债券600000000元;
(5)转贷给所属B市财政一般债券3000000元。
要求:根据以上经济业务编制会计分录。
(1)收到本级税收收入5500000元,行政事业性收费收入200000元;
(2)通过本级预算支出列支,增加专用基金收入800000元;
(3)收到中央财政拨来的财政补助款4800000元;
(4)经批准发行1年期地方政府一般债券600000000元;
(5)转贷给所属B市财政一般债券3000000元。
要求:根据以上经济业务编制会计分录。
五、综合题
本题共1小题,共20分。
30
要求:根据以上资料,进行相应的账务处理:
(1)一般公共预算类收支年终结转;
(2)政府性基金预算类收支年终结转;
(3)国有资本经营预算类收支年终结转;
(4)财政专户管理资金类收支年终结转;
(5)专用基金类收支年终结转。
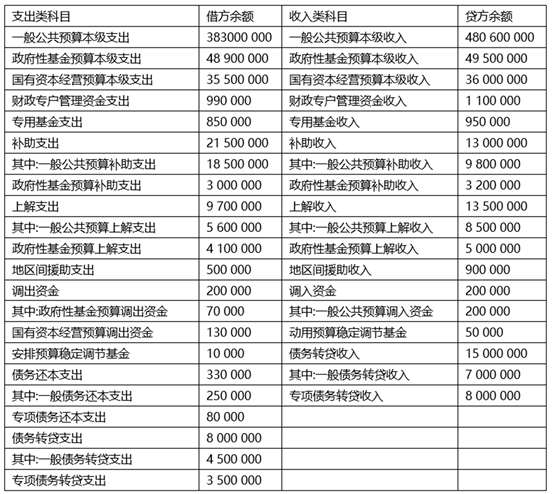
某市财政20××年年末收入类和支出类会计科目余额如表1所示
表1:收入类和支出类会计科目余额表
编制单位:××20××年12月31日单位:元
要求:根据以上资料,进行相应的账务处理:
(1)一般公共预算类收支年终结转;
(2)政府性基金预算类收支年终结转;
(3)国有资本经营预算类收支年终结转;
(4)财政专户管理资金类收支年终结转;
(5)专用基金类收支年终结转。
(1)一般公共预算类收支年终结转;
(2)政府性基金预算类收支年终结转;
(3)国有资本经营预算类收支年终结转;
(4)财政专户管理资金类收支年终结转;
(5)专用基金类收支年终结转。
某市财政20××年年末收入类和支出类会计科目余额如表1所示
表1:收入类和支出类会计科目余额表
编制单位:××20××年12月31日单位:元
要求:根据以上资料,进行相应的账务处理:
(1)一般公共预算类收支年终结转;
(2)政府性基金预算类收支年终结转;
(3)国有资本经营预算类收支年终结转;
(4)财政专户管理资金类收支年终结转;
(5)专用基金类收支年终结转。
输入阅读码
查看答案与解析需要输入阅读码