高等教育自学考试《政府与事业单位会计》模拟试卷三
一、单项选择题
在每小题列出的四个备选项中只有一个是符合题目要求的,请将其代码填写在题后的括号内。错选、多选或未选均无分。
1.
下列项目中,不属于预算会计要素的是( )。
参考答案B
解析政府预算会计要素包括预算收入、预算支出与预算结余,故本题答案为B项。
2.
在国库单一账户体系中,财政部门开设的银行账户不包括( )。
参考答案A
解析本题考核账户体系的构成。国库单一账户由下列银行账户构成:国库单一账户、财政部门零余额账户、预算单位零余额账户、财政专户、特设专户、预算单位公务卡结算账户。
故本题答案为A项。
故本题答案为A项。
3.
罚没收入一般属于( )。
参考答案A
解析一般公共预算本级收入包括税收收入和非税收收入。其中罚没收入属于非税收收入。
故本题答案为A项。
故本题答案为A项。
4.
下列不属于政府会计主体的是( )。
参考答案D
解析政府会计主体是指与本级政府财政部门直接或者间接发生预算拨款关系的国家机关、军队、政党组织、社会团体、事业单位和其他单位。
故本题答案为D项。
故本题答案为D项。
5.
政府会计报表不包括( )。
参考答案B
解析政府会计报表主要包括资产负债表、收入费用表、净资产变动表及相关附表等,财政拨款收入支出表是政府决算报表中的一种,不属于政府会计报表范畴。现金流量表虽不是所有政府会计主体都编制,但也是政府会计报表的一种。
故本题答案为B项。
故本题答案为B项。
6.
事业单位实现应上缴财政专户的事业收入时,应按照实际收到或应收的金额,贷记的科目是( )。
参考答案B
解析事业单位应上缴财政专户的事业收入,实际收到或应收时要贷记应缴财政款。因为这部分收入需上缴财政,不是自身可确认的收入。
故本题答案为B项。
故本题答案为B项。
7.
下列选项中,不属于财政总预算会计非流动负债项目的是( )。
参考答案A
解析A项属于支出类项目不属于负债,故本题答案为A项。
8.
事业单位核算本级行政及后勤管理部门开展管理活动发生的各项费用,应使用的科目是( )。
参考答案B
解析“单位管理费用”科目核算事业单位本级行政及后勤管理部门开展管理活动发生的各项费用,包括单位行政及后勤管理部门发生的人员经费、公用经费、资产折旧(摊销)等费用,以及由单位统一负担的离退休人员经费、工会经费、诉讼费、中介费等。本科目应当按照项目、费用类别、支付对象等进行明细核算。
故本题答案为B项。
故本题答案为B项。
9.
下列选项中,属于政府与事业单位会计规章制度的是( )。
参考答案B
解析A项属于政府与事业单位会计的基本法律;CD项属于政府与事业单位会计的行政法规,B项“《政府收支分类科目》”属于政府与事业单位会计的规章制度。
故本题答案为B项。
故本题答案为B项。
10.
政府预算会计核算的横向预算收入不包括( )。
参考答案D
解析政府预算会计核算的横向预算收入的包括事业预算收入、经营预算收入、债务预算收入、投资预算收益和其他预算收入的核算。D项是纵向预算收入的核算。
故本题答案为D项。
故本题答案为D项。
11.
在政府会计分级中,向上一级预算单位申报预算,且没有下级预算的单位是( )。
参考答案C
解析基层预算单位,也称基层会计单位。向上一级预算单位申报预算,且没有下级预算单位的为基层预算单位。
故本题答案为C项。
故本题答案为C项。
12.
政府财务会计核算中,不属于行政单位净资产项目的是( )。
参考答案B
解析专用基金是事业单位专用会计科目,反映事业单位累计提取或设置的尚未使用的专用基金。
故本题答案为B项。
故本题答案为B项。
13.
省财政收到所属高校缴入财政专户的教育收费,应贷记的科目是( )。
参考答案B
解析财政专户管理资金收入是指政府财政纳入财政专户管理的教育收费等资金收入。
故本题答案为B项。
故本题答案为B项。
14.
下列选项中,属于财政总预算会计负债类科目的是( )。
参考答案D
解析负债类科目是反映政府财政承担的能以货币计量、需以资产偿付的债务。A项待发国债并非已形成的负债;B项预拨经费是资产类,是预先拨付出去的款项;C项股权投资属于资产;D项借入款项是财政总预算会计中典型的负债类科目,反映借入的各种款项。
故本题答案为D项。
故本题答案为D项。
15.
事业单位核算可留归本单位的科技成果转化收入,按照收入扣除相关费用后的净收益,财务会计应贷记的科目是( )。
参考答案D
解析。单位科技成果转化所取得的收人,按照规定留归本单位的,按照所取得收入扣除相关费用之后的净收益,借记“银行存款”等科目,贷记“其他收入”。
故本题答案为D项。
故本题答案为D项。
16.
省财政收到一般公共预算本级收入250000元,政府性基金预算本级收入200000元,纳入财政专户管理的教育收费380000元,则应计入“国库存款”科目的金额是( )。
参考答案B
解析一般公共预算本级收入和政府性基金预算本级收入纳入国库存款核算,纳入财政专户管理的教育收费不通过“国库存款”科目核算。所以应计入“国库存款”科目的金额为一般公共预算本级收入与政府性基金预算本级收入之和,即250000+200000=450000元。
故本题答案为B项。
故本题答案为B项。
17.
事业单位职工持公务卡报销差旅费,按照审核报销的金额,财务会计借记“业务活动费用”科目,贷记的科目是( )。
参考答案B
解析事业单位职工持公务卡报销差旅费,按照审核报销的金额,财务会计借记“业务活动费用”科目,贷记"其他应付款"。
故本题答案为B项。
故本题答案为B项。
18.
市财政收到所属预算单位缴来的不明性质款项,借记“国库存款”科目,贷记的科目是( )。
参考答案D
解析收到所属预算单位缴来的来源不清的款项,借记“国库存款”科目,贷记“其他应付款”。
故本题答案为D项。
故本题答案为D项。
19.
财政总预算会计结算一次结转结余的间隔期应当是( )。
参考答案B
解析财政总预算会计的各项结余应每年结算一次,故本题答案为B项。
20.
事业单位发生的构成建设项目实际支出的、按照规定应当分摊计入有关工程成本和设备成本的各项间接费用和税费支出,应计入的“在建工程”明细科目是( )。
参考答案B
解析“在建工程”科目应当设置“建筑安装工程投资”“设备投资”“待摊投资”“其他投资”“待核销基建支出”“基建转出投资”等明细科目,并按照具体项目进行明细核算。设备投资”明细科目,核算单位发生的构成建设项目实际支出的各种设备的实际成本。
故本题答案为B项。
故本题答案为B项。
二、辨析题
判断正误,并说明理由。
21.
权责发生制度主要适用于财政总预算会计和政府会计的预算会计核算。
参考答案B
解析财政部2015年10月10日印发的《财政总预算会计制度》(财库[2015]192号)第一章总则:第十一条总会计的会计核算一般采用收付实现制,部分经济业务或者事项应当按照规定采用权责发生制核算。
22.
资产的计量属性主要包括历史成本和名义金额。
参考答案B
解析政府资产的计量属性主要包括历史成本、重置成本、现值、公允价值和名义金额,政府会计主体在对资产进行计量时,一般应当采用历史成本。采用重置成本、现值、公允价值计量的,应当保证所确定的资产金额能够持续、可靠计量。
23.
行政事业单位对于纳入部门预算管理的现金收支业务,仅需进行政府财务会计核算。
参考答案B
解析行政事业单位对于纳入部门预算管理的现金收支业务,在采用政府财务会计核算的同时,还需进行政府预算会计核算。
24.
纳入国有资本经营预算管理的国有资本经营预算支出科目,与财政总预算会计中核算的“国有资本经营预算本级支出”科目不能等同。
参考答案A
解析国有资本经营预算支出包括国有资本经营预算本级支出和对下级政府的转移支出。而转移性支出根据不同转移情况在财政总预算会计中分别通过“补助支出”、“调出资金”科目进行核算,除此之外的国有资本经营预算支出在“国有资本经营预算本级支出”中核算。
25.
《政府会计准则一一基本准则》主要规定行政事业单位的会计科目及其使用说明、会计报表格式及其编制说明等,便于会计人员进行日常核算。
参考答案B
解析《政府会计准则一一基本准则》作为政府会计的“概念框架”,统驭政府会计具体准则和政府会计制度的制定;而《政府会计制度》主要规定行政事业单位的会计科目及其使用说明、会计报表格式及其编制说明等,便于会计人员进行日常核算。
三、简答题
本大题共2小题,每小题5分。共10分。
26.
简述政府与事业单位会计客体。
参考答案详见解析
解析
(1)政府与事业单位会计客体是财政性资金运动,单位预算资金的运动以及有关经营收支的过程和结果;
(2)财政总预算会计的客体主要是资产、负债、预算收入,预算支出和预算结余等多项财政性资金运动;
(3)政府会计的客体主要是行政事业单位资产。负债,净资产、收入。费用与预算收入。预算支出和预算结余。
(1)政府与事业单位会计客体是财政性资金运动,单位预算资金的运动以及有关经营收支的过程和结果;
(2)财政总预算会计的客体主要是资产、负债、预算收入,预算支出和预算结余等多项财政性资金运动;
(3)政府会计的客体主要是行政事业单位资产。负债,净资产、收入。费用与预算收入。预算支出和预算结余。
27.
简述事业单位计提坏账准备的方法。
参考答案详见解析
解析
(1)应收款项余额百分比法;
(2)账龄分析法;
(3)个别认定法。
(1)应收款项余额百分比法;
(2)账龄分析法;
(3)个别认定法。
四、业务题
本大题共2小题,每小题15分,共30分。
28.
某事业单位20××年发生以下部分经济业务:
(1)收到财政部门委托代理银行转来的财政直接支付入通知书,支付本单位专业业务人员的外出训费32000元;
(2)为购买专业活动所需用乙材料,按合同规定以非财政专项资金预付某单位款项3000元,通过银行存款账户支付;
(3)通过单位零余额账户支付全年的财产保险费21000元;
(4)在经营活动中销售产品一批给某公司,价款15000元,增值税税款2400元,货已发出,款项尚未收到;
(5)按规定使用专用基金96000元,通过银行账户转账支付职工集体福利性开支。
要求:根据以上经济业务编制会计分录。
(1)收到财政部门委托代理银行转来的财政直接支付入通知书,支付本单位专业业务人员的外出训费32000元;
(2)为购买专业活动所需用乙材料,按合同规定以非财政专项资金预付某单位款项3000元,通过银行存款账户支付;
(3)通过单位零余额账户支付全年的财产保险费21000元;
(4)在经营活动中销售产品一批给某公司,价款15000元,增值税税款2400元,货已发出,款项尚未收到;
(5)按规定使用专用基金96000元,通过银行账户转账支付职工集体福利性开支。
要求:根据以上经济业务编制会计分录。
参考答案详见解析
解析
(1)❶财务会计记账:
借:业务活动费用 32000
贷:财政拨款收入 32000
❷预算会计记账:
借:事业支出——财政拨款支出 32000
贷:财政拨款预算收入——基本支出 32000
(2)❶财务会计记账:
借:预付账款 3000
贷:银行存款 3000
❷预算会计记账:
借:事业支出——非财政专项资金支出 3000
贷:资金结存——货币资金 3000
(3)❶财务会计记账:
借:待摊费用 21000
贷:零余额账户用款额度 21000
❷预算会计记账:
借:事业支出——财政拨款支出 21000
贷:资金结存——零余额账户用款额度 21000
(4)财务会计记账:
借:应收账款 17400
贷:经营收入 15000
应交增值税——应交税金(销项税额)2400
(5)❶财务会计记账:
借:专用基金 96000
贷:银行存款 96000
❷预算会计记账:
借:专用结余 96000
贷:资金结存——货币资金 96000
29.
某省级财政20××年发生以下部分经济业务:
(1)收到本级税收收入5500000元,行政事业性收费收入200000元;
(2)通过本级预算支出列支,增加专用基金收入800000元;
(3)收到中央财政拨来的财政补助款4800000元;
(4)经批准发行1年期地方政府一般债券600000000元;
(5)转贷给所属B市财政一般债券3000000元。
要求:根据以上经济业务编制会计分录。
(1)收到本级税收收入5500000元,行政事业性收费收入200000元;
(2)通过本级预算支出列支,增加专用基金收入800000元;
(3)收到中央财政拨来的财政补助款4800000元;
(4)经批准发行1年期地方政府一般债券600000000元;
(5)转贷给所属B市财政一般债券3000000元。
要求:根据以上经济业务编制会计分录。
参考答案详见解析
解析
(1)借:国库存款 5700000
贷:一般公共预算本级收入 5700000
(2)借:一般公共预算本级支出 800000
贷:国库存款 800000
借:其他财政存款 800000
贷:专用基金收入 800000
(3)借:国库存款 4800000
贷:补助收入 4800000
(4)借:国库存款 600000000
贷:债务收入 600000000
借:待偿债净资产 600000000
贷:应付短期政府债券 600000000
(5)借:债务转贷支出 3000000
贷:国库存款 3000000
借:应收地方政府债券转贷款 3000000
贷:资产基金 3000000
(1)借:国库存款 5700000
贷:一般公共预算本级收入 5700000
(2)借:一般公共预算本级支出 800000
贷:国库存款 800000
借:其他财政存款 800000
贷:专用基金收入 800000
(3)借:国库存款 4800000
贷:补助收入 4800000
(4)借:国库存款 600000000
贷:债务收入 600000000
借:待偿债净资产 600000000
贷:应付短期政府债券 600000000
(5)借:债务转贷支出 3000000
贷:国库存款 3000000
借:应收地方政府债券转贷款 3000000
贷:资产基金 3000000
五、综合题
本题共1小题,共20分。
30.
要求:根据以上资料,进行相应的账务处理:
(1)一般公共预算类收支年终结转;
(2)政府性基金预算类收支年终结转;
(3)国有资本经营预算类收支年终结转;
(4)财政专户管理资金类收支年终结转;
(5)专用基金类收支年终结转。
某市财政20××年年末收入类和支出类会计科目余额如表1所示
表1:收入类和支出类会计科目余额表
编制单位:××20××年12月31日单位:元
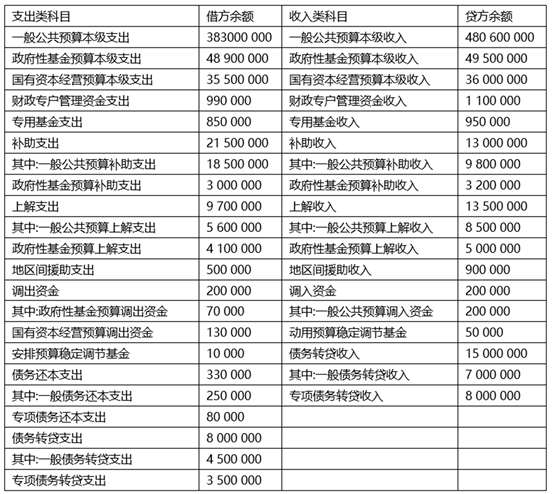
要求:根据以上资料,进行相应的账务处理:
(1)一般公共预算类收支年终结转;
(2)政府性基金预算类收支年终结转;
(3)国有资本经营预算类收支年终结转;
(4)财政专户管理资金类收支年终结转;
(5)专用基金类收支年终结转。
(1)一般公共预算类收支年终结转;
(2)政府性基金预算类收支年终结转;
(3)国有资本经营预算类收支年终结转;
(4)财政专户管理资金类收支年终结转;
(5)专用基金类收支年终结转。
某市财政20××年年末收入类和支出类会计科目余额如表1所示
表1:收入类和支出类会计科目余额表
编制单位:××20××年12月31日单位:元
要求:根据以上资料,进行相应的账务处理:
(1)一般公共预算类收支年终结转;
(2)政府性基金预算类收支年终结转;
(3)国有资本经营预算类收支年终结转;
(4)财政专户管理资金类收支年终结转;
(5)专用基金类收支年终结转。
参考答案详见解析
解析
(1)一般公共预算类收支年终结
①收入结转
借:一般公共预算本级收入 480600000
补助收入——一般公共预算补助收入 9800000
上解收入——一般公共预算上解收入 8500000
地区间援助收入 900000
调入资金一一般公共预算调入资金 200000
动用预算稳定调节基金 50000
债务转贷收入——一般债务转贷收入 7000000
贷:一般公共预算结转结余 507050000
②支出结转
借:一般公共预算结转结余 412360000
贷:一般公共预算本级支出 383000000
补助支出——一般公共预算补助支出 18500000
上解支出——一般公共预算上解支出 5600000
地区间援助支出 500000
安排预算稳定调节基金 10000
债务还本支出——一般债务还本支出 250000
债务转贷支出——一般债务转贷支出 4500000
(2)政府性基金预算类收支年终结转
①收入结转
借:政府性基金预算本级收入 49500000
补助收入——政府性基金预算补助收入 3200000
上解收入——政府性基金预算上解收入5000000
债务转贷收入——专项债务转贷收入 8000000
贷:政府性基金预算结转结余 65700000
②支出结转
借:政府性基金预算结转结余 59650000
贷:政府性基金预算本级支出 48900000
补助支出——政府性基金预算补助支出 3000000
上解支出——政府性基金预算上解支出 4100000
调出资金——政府性基金预算调出资金 70000
债务还本支出——专项债务还本支出 80000
债务转贷支出——专项债务转贷支出 3500000
(3)国有资本经营预算类收支年终结转
①收入结转
借:国有资本经营预算本级收入 36000000
贷:国有资本经营预算结转结余 36000000
②支出结转
借:国有资本经营预算结转结余 35630000
贷:国有资本经营预算本级支出 35500000
调出资金——国有资本经营预算调出资金130000
(4)财政专户管理资金类收支年终结转
①收入结转
借:财政专户管理资金收入 1100000
贷:财政专户管理资金结余 1100000
②支出结转
借:财政专户管理资金结余 990000
贷:财政专户管理资金支出 990000
(5)专用基金类收支年终结转
①收入结转
借:专用基金收入 950000
贷:专用基金结余 950000
②支出结转
借:专用基金结余 850000
贷:专用基金支出 850000