2025年04月高等教育自学考试《00041基础会计学》试题
00041基础会计学
历年真题
共 30 题
989 次浏览
更新于 2026-09-28
一、单项选择题
在每小题列出的四个备选项中只有一个是符合题目要求的。错选、多选或未选均无分。
1
会计的基本职能是( )
- A.反映和核算
- B.核算和监督
- C.控制和监督
- D.预测和控制
2
会计提供信息主要采用( )
- A.实物量度
- B.劳动量度
- C.货币量度
- D.工时量度
3
下列各项中,不属于所有者权益内容的是( )
- A.盈余公积
- B.实收资本
- C.长期股权投资
- D.未分配利润
4
下列各项中,体现会计信息质量可理解性要求的是( )
- A.对原材料定期进行实地盘点
- B.对固定资产采用历史成本计价
- C.向银行申请贷款需提供与偿债能力有关的信息
- D.在报表附注中披露关联方交易等有关会计信息
5
对会计要素进一步分类的项目,称为( )
- A.会计账簿
- B.会计凭证
- C.会计科目
- D.会计报表
6
下列各项中,可作为"应收账款"明细分类账名称的是( )
- A.客户名称
- B.出资方名称
- C.供货商名称
- D.开户行名称
7
下列各项中,可能存在账户对应关系的是( )
- A."销售费用"与"管理费用"
- B."银行存款"与"应收账款"
- C."应收利息"与"实收资本"
- D."固定资产"与"主营业务成本"
8
下列各项中,不应计入产品生产成本的是( )
- A.生产工人薪酬
- B.生产车间耗用原材料
- C.生产车间设备大修费
- D.行政管理部门耗用原材料
9
计提固定资产折旧时,不可能涉及的账户是( )
- A."固定资产"
- B."累计折旧"
- C."制造费用"
- D."管理费用"
10
"库存商品"账户期初余额290万元,本月产品完工入库120万元,结转产品销售成本150万元,则该账户期末余额为( )
- A.20万元
- B.260万元
- C.320万元
- D.560万元
11
下列各项中,不属于原始凭证的是( )
- A.现金盘点报告单
- B.增值税专用发票
- C.制造费用分配表
- D.银行存款余额调节表
12
从银行提取现金,应填制的专用记账凭证是( )
- A.库存现金付款凭证
- B.库存现金收款凭证
- C.银行存款付款凭证
- D.银行存款收款凭证
13
下列关于会计凭证传递的表述,不正确的是( )
- A.必须遵循内部牵制原则
- B.正确组织凭证传递有利于完善经济责任制度
- C.正确组织凭证传递有利于及时进行会计记录
- D.传递程序一经确定,必须严格遵循,不得更改
14
下列情况发生时,需进行全面清查的是( )
- A.单位合并
- B.更换出纳员
- C.仓库发生火灾
- D.贵重物资盘点
15
逐日逐笔登记库存现金增减变化的账簿是( )
- A.分类账
- B.序时账
- C.备查账
- D.卡片账
16
"长期借款"账户期末余额50万元,其中一年内到期应予偿还的金额8万元。则资产负债表中"长期借款"项目期末数为( )
- A.8万元
- B.42万元
- C.50万元
- D.58万元
17
会计人员发现采购员小张所填写的差旅费报销单金额错误,正确的做法是( )
- A.退回重填
- B.销毁报销单
- C.向采购经理报告
- D.向会计主管报告
18
购入材料600千克,单价50元/千克,材料已验收入库,货款用银行存款支付。该项业务发生会引起会计恒等式( )
- A.资产与负债项目同增30000元
- B.资产内部项目等额增减30000元
- C.资产与所有者权益项目同增30000元
- D.负债与所有者权益项目等额增减30000元
19
购入材料600千克,单价50元/千克,材料已验收入库,货款用银行存款支付。购入材料填制记账凭证时所附的原始凭证不包括( )
- A.入库单
- B.购货发票
- C.银行付款凭单
- D.发出材料汇总表
20
购入材料600千克,单价50元/千克,材料已验收入库,货款用银行存款支付。材料验收入库登记的原材料明细账应采用的账页格式为( )
- A.两栏式
- B.三栏式
- C.多栏式
- D.数量金额式
二、判断题
判断下列各题正误。
21
3月5日E公司与银行签订借款协议,约定借款500万元,期限6个月,年利率6%,款项于4月2日划入E公司账户。3月5日E公司确认短期借款500万元。
- A.正确
- B.错误
22
5月8日H公司偿还前欠货款200万元,公司只需根据记账凭证登记银行存款和应付账款总账。
- A.正确
- B.错误
23
企业存货的核算与管理一律采用永续盘存制。
- A.正确
- B.错误
24
企业定期对外提供财务会计报告,所依据的会计核算基本前提是货币计量。
- A.正确
- B.错误
25
企业普遍采用多步式利润表。
- A.正确
- B.错误
三、简答题
本大题共2小题,每小题5分,共10分。
26
什么是试算平衡?试举三类无法通过试算平衡发现的错账。
27
简述会计法规的含义并试举三项。
四、业务核算题
本大题共2小题,第28小题30分,第29小题10分,共40分。
28
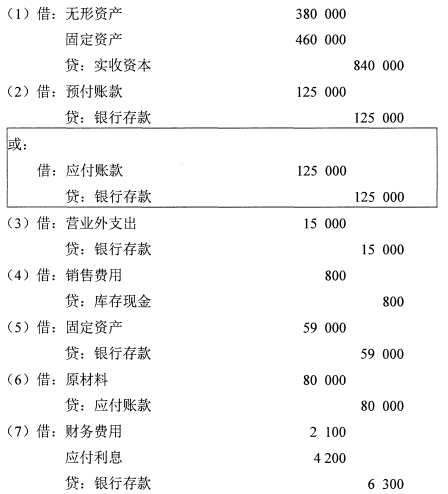
A公司12月发生部分经济业务如下:
(1)投资者投入一项专利权及一台设备,价值分别为380000元和460000元。
(2)按照合同约定向甲企业预付购料款125000元。
(3)用银行存款支付合同违约金15000元。
(4)用现金支付本月销售产品包装费800元。
(5)用银行存款购置10台办公用电脑,价值59000元,预计使用5年。
(6)赊购材料400吨,单价200元,材料已验收入库。
(7)支付本季短期借款利息6300元,其中前两个月已预提4200元。
(8)丙材料盘亏80千克,每千克成本30元,原因待查。
(9)经查上项丙材料盘亏系公司日常收发计量误差所致,已批准进行处理。
(10)收到本月厂房出租收入4700元存入银行。
(11)结转制造费用236800元。
(12)计算并确认应交所得税25200元。
(13)结转本年利润920000元。
(14)提取盈余公积92000元。
(15)宣告分配现金股利210000元。
要求:根据上述经济业务编制会计分录(不考虑增值税和明细科目)。
29
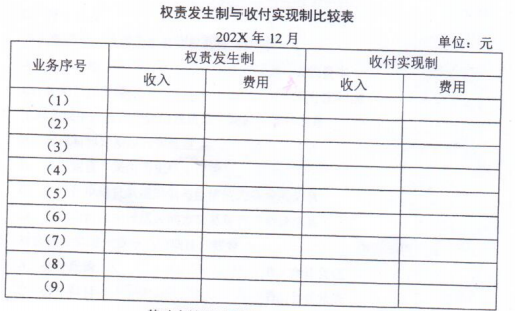
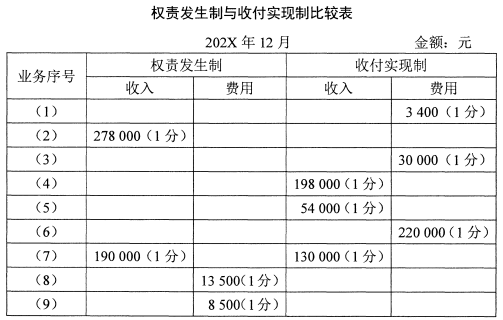
B公司202X年12月发生部分业务如下:
(1)银行代公司支付上月水电费3400元。
(2)赊销产品一批,售价278000元。
(3)用银行存款支付下年度设备租金30000元。
(4)收到10月份销货款198000元存入银行。
(5)收到H公司预付产品货款54000元,合同规定下年度2月8日交货。
(6)支付上月采购材料货款220000元。
(7)销售产品一批,价款190000元,其中上月已预收60000元,余款收到并存入银行。
(8)计提本月固定资产折旧13500元。
(9)摊销本月应负担的财产保险费8500元,该款项已于上年末一次支付。
要求:分别采用权责发生制和收付实现制,确定本月的收入和费用,并将结果填入下表。
(1)银行代公司支付上月水电费3400元。
(2)赊销产品一批,售价278000元。
(3)用银行存款支付下年度设备租金30000元。
(4)收到10月份销货款198000元存入银行。
(5)收到H公司预付产品货款54000元,合同规定下年度2月8日交货。
(6)支付上月采购材料货款220000元。
(7)销售产品一批,价款190000元,其中上月已预收60000元,余款收到并存入银行。
(8)计提本月固定资产折旧13500元。
(9)摊销本月应负担的财产保险费8500元,该款项已于上年末一次支付。
要求:分别采用权责发生制和收付实现制,确定本月的收入和费用,并将结果填入下表。
五、综合题
每题15分,共1题,共15分。
30
小黄是计算机专业毕业的学生,2024年8月到长江实业集团工作。根据安排,小黄随集团工作组来到所属C公司进行上年度的内部审计。因未系统学过会计,小黄赶紧买了相关的会计书籍自学补救。在工作组的一次内部沟通会上,小黄对C公司所属审计年度发生的下列交易事项的处理有些困惑:
(1)销售产品发出计价,原来一直采用移动加权平均法并逐日结转销售成本。近年受市场影响,产品销售不佳,库存压力大;加之成本持续上涨,公司经营业绩持续下滑。为此,公司将审计年度销售产品的发出计价改为先进先出法,从而使当年利润虚增1800万元。
(2)9月薪酬结算单显示生产工人薪酬600万元,车间管理人员薪酬100万元,行政管理人员薪酬50万元。公司编制的会计分录为:
借:管理费用 7500000
贷:应付职工薪酬 7500000
(3)12月末一笔20万元的货款银行已入账,公司尚未收到结算凭证未入账。工作组的同事说这种现象很正常。
要求运用所学会计专业知识,帮助小黄分析判断:
(1)C公司变更销售产品发出计价方法的做法是否符合会计信息质量要求,并说明理由;
(2)C公司对职工薪酬的会计处理是否正确?若错误,请编制正确的会计分录;
(3)C公司对20万元货款暂未入账的做法是否正确?并说明具体理由。
输入阅读码
查看答案与解析需要输入阅读码