2027年高级审计师《审计理论与审计案例分析》模拟试卷二
审计理论与审计案例分析-旧版
模拟试卷
共 4 题
1151 次浏览
更新于 2026-09-26
一、综合分析题
根据题意,回答问题。
1
试述绩效审计的含义和审计机关开展绩效审计的重要意义。请按以下层次论述:(一)绩效审计的概念(二)与财务报表审计相比,绩效审计的不同之处主要表现在哪几个方面(三)审计机关开展绩效审计的重要意义
2
审计组在对ABC公司2014年度财务收支进行审计时,指派审计人员李红负责审计货币资金项目。
(一)为了解库存现金余额的真实性,李红决定采取监盘的审计程序。2015年3月5日上午10点半,李红对库存现金实施了突击监盘,有关监盘情况如下:
1)经过盘点确认,实存现金数额为800元。
2)ABC公司3月4日账面库存现金余额为1800元。3月5日发生的现金收支全部未登记入账,其中收入金额为3000元、支出金额为4000元。
3)2015年1月1日至3月4日,ABC公司现金收入总额为165200元、现金支出总额为165500元。
(二)在审计过程中,审计人员李红记录了ABC公司与货币资金相关的内部控制:
1)现金收入必须及时存入银行,不得直接用于公司的支出。
2)在办理费用报销的付款手续后,出纳员应及时登记现金、银行存款日记账和相关费用明细账。
3)指定负责成本核算的会计人员每月核对一次银行存款账户。
4)期末应当核对银行存款日记账余额和银行对账单余额。对余额核对相符的银行存款账户,无须编制银行存款余额调节表。
要求:
(1)请指出现全盘点与存货盘点的区别。
(2)根据资料(二),请指出ABC公司容易出现错弊的货币资金内部控制程序。
(3)请计算ABC公司2014年12月31日的库存现金余额。
3
2014年4月,某家电股份集团有限公司审计部派出审计组,对集团所属飞跃公司2013年度财务收支情况进行审计。有关审计情况和资料如下:
(1)审计人员通过初步调查,了解到以下情况:
1)飞跃公司主要从事家用及商用空气净化器的生产与销售,因近几年雾霾天气严重,空气净化器市场供销两旺。飞跃公司为适应市场形势需要,从2010年起在周边20多个城市增设了办事处。截至2013年底,外地办事处数量达到36个。飞跃公司从总部各部门抽调了20多名非财务人员并进行培训。这些人员考取会计证后,被分配到各办事处从事会计工作。2013年飞跃公司新任财务部经理上任,对公司财务部和驻外地办事处的财务人员进行了岗位调整,有的财务人员调动频繁。
2)由于空气净化器销售情况很好,许多客户提前预交货款,使用现金交款的现象很普遍,而且有的交易金额较大。
3)通过查阅以前年度的审计报告,发现销售退回和折让、应付利息以及按权益法核算的长期股权投资以及投资收益等业务存在较多的漏记。
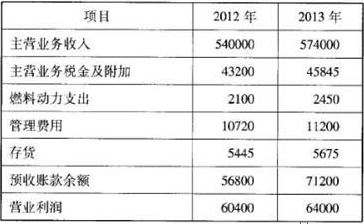
4)飞跃公司向审计组提供了2012、2013年度的财务报表、总账和明细分类账,近两年财务报表中的部分数据摘录如下:(单位:万元)
(2)审计人员在了解和评价飞跃公司内部控制时,发现以下情况:
1)为强化内部监督制度,飞跃公司董事会指派审计委员会和内部审计机构全权负责对内部控制的监督检查,合理保证内部控制目标的实现;审计委员会和内部审计机构在内部监督中发现重大问题,有权直接向董事会和监事会报告。
2)飞跃公司生产所需的零星A材料由某公司代管,飞跃公司并未对A材料的库存和使用情况进行会计记录;飞跃公司每年12月25日后发出的存货在仓库的明细账上记录,但不在财务部门的会计账上反映。
3)2013年1月,飞跃公司董事长李某经朋友介绍,与境外甲金融投资公司(以下简称甲公司)总经理廖某相识。双方约定,由飞跃公司向甲公司投入资金1000万元,期限1年,收益率为20%。考虑到这项投资能给本公司带来巨额回报,为避免错失良机,飞跃公司财务部在李某指令下,先将1000万元资金汇往甲公司提供的银行账户,之后才向董事会补办报批手续、补签了投资协议。截至审计日,因甲公司经营状况不佳,该投资尚未收回。
(3)审计人员实施实质性程序,发现部分交易事项情况如下:
1)2013年1月10日,飞跃公司以每股12元(其中包含尚未发放的现金股利0.5元)的价格从二级市场购入乙公司发行的股票40000股,另支付交易费用10000元。飞跃公司将持有的乙公司股权划分为交易性金融资产,计入“交易性金额资产——成本”48万元。
2)2013年4月,飞跃公司将自产的一批空气净化器用于在建的职工食堂及职工宿舍,该批产品的入库成本为120万元,财务部进行了账务处理,计入“在建工程”120万元。
3)2013年7月,飞跃公司向A商业银行办理保理业务,出售丙公司应收账款117万元,取得价款110万元,与该应收账款所有权有关的风险和报酬已转移(不附追索权),应收账款账面成本与取得价款之差7万元,计入“财务费用”。
(4)现场审计结束后,审计组长王平安排审计组成员李力收集审计组各成员编制的审计工作底稿,由李力负责就审计定性和审计建议是否准确、适当进行复核,并签署复核意见。审计工作底稿经李力复核后交审计组成员刘云负责起草审计报告。
要求:
(1)根据“资料1”,请分析指出飞跃公司在财务报表层次和认定层次的重大错报风险,并通过实施分析性程序,指出下一步需审计的重点项目。
(2)根据“资料2”,请说明飞跃公司相关内部控制是否存在缺陷,并说明理由。
(3)根据“资料3”,请说明相关交易事项的处理是否正确。如不正确,请说明应如何处理。
(4)根据“资料4”,请说明审计组长王平的工作安排是否有不妥之处,并说明理由。
(1)审计人员通过初步调查,了解到以下情况:
1)飞跃公司主要从事家用及商用空气净化器的生产与销售,因近几年雾霾天气严重,空气净化器市场供销两旺。飞跃公司为适应市场形势需要,从2010年起在周边20多个城市增设了办事处。截至2013年底,外地办事处数量达到36个。飞跃公司从总部各部门抽调了20多名非财务人员并进行培训。这些人员考取会计证后,被分配到各办事处从事会计工作。2013年飞跃公司新任财务部经理上任,对公司财务部和驻外地办事处的财务人员进行了岗位调整,有的财务人员调动频繁。
2)由于空气净化器销售情况很好,许多客户提前预交货款,使用现金交款的现象很普遍,而且有的交易金额较大。
3)通过查阅以前年度的审计报告,发现销售退回和折让、应付利息以及按权益法核算的长期股权投资以及投资收益等业务存在较多的漏记。
4)飞跃公司向审计组提供了2012、2013年度的财务报表、总账和明细分类账,近两年财务报表中的部分数据摘录如下:(单位:万元)
(2)审计人员在了解和评价飞跃公司内部控制时,发现以下情况:
1)为强化内部监督制度,飞跃公司董事会指派审计委员会和内部审计机构全权负责对内部控制的监督检查,合理保证内部控制目标的实现;审计委员会和内部审计机构在内部监督中发现重大问题,有权直接向董事会和监事会报告。
2)飞跃公司生产所需的零星A材料由某公司代管,飞跃公司并未对A材料的库存和使用情况进行会计记录;飞跃公司每年12月25日后发出的存货在仓库的明细账上记录,但不在财务部门的会计账上反映。
3)2013年1月,飞跃公司董事长李某经朋友介绍,与境外甲金融投资公司(以下简称甲公司)总经理廖某相识。双方约定,由飞跃公司向甲公司投入资金1000万元,期限1年,收益率为20%。考虑到这项投资能给本公司带来巨额回报,为避免错失良机,飞跃公司财务部在李某指令下,先将1000万元资金汇往甲公司提供的银行账户,之后才向董事会补办报批手续、补签了投资协议。截至审计日,因甲公司经营状况不佳,该投资尚未收回。
(3)审计人员实施实质性程序,发现部分交易事项情况如下:
1)2013年1月10日,飞跃公司以每股12元(其中包含尚未发放的现金股利0.5元)的价格从二级市场购入乙公司发行的股票40000股,另支付交易费用10000元。飞跃公司将持有的乙公司股权划分为交易性金融资产,计入“交易性金额资产——成本”48万元。
2)2013年4月,飞跃公司将自产的一批空气净化器用于在建的职工食堂及职工宿舍,该批产品的入库成本为120万元,财务部进行了账务处理,计入“在建工程”120万元。
3)2013年7月,飞跃公司向A商业银行办理保理业务,出售丙公司应收账款117万元,取得价款110万元,与该应收账款所有权有关的风险和报酬已转移(不附追索权),应收账款账面成本与取得价款之差7万元,计入“财务费用”。
(4)现场审计结束后,审计组长王平安排审计组成员李力收集审计组各成员编制的审计工作底稿,由李力负责就审计定性和审计建议是否准确、适当进行复核,并签署复核意见。审计工作底稿经李力复核后交审计组成员刘云负责起草审计报告。
要求:
(1)根据“资料1”,请分析指出飞跃公司在财务报表层次和认定层次的重大错报风险,并通过实施分析性程序,指出下一步需审计的重点项目。
(2)根据“资料2”,请说明飞跃公司相关内部控制是否存在缺陷,并说明理由。
(3)根据“资料3”,请说明相关交易事项的处理是否正确。如不正确,请说明应如何处理。
(4)根据“资料4”,请说明审计组长王平的工作安排是否有不妥之处,并说明理由。
4
2013年6月,某审计机关派出审计组对某国家扶贫开发工作重点县2010年至2012年财政扶贫资金管理使用情况进行审计,重点审计了该县扶贫办、发改局、财政局、民族宗教局、县职业中学、长辛乡、广秀乡等单位和乡镇。有关情况和资料如下:
(1)2010年至2012年,各级财政安排该县发展资金、以工代赈资金、易地扶贫搬迁资金、少数民族发展资金、扶贫贷款贴息资金等5项财政扶贫资金4亿元,其中中央财政投入3.2亿元(占80%),主要由县财政局、扶贫办、发改局、民族宗教局等部门管理。
(2)截至2012年末,该县结存2年以上的财政扶贫专项资金合计4200万元,其中:县扶贫办专户结存1300万元,县财政局账户结存2100万元,县民族宗教局专户结存800万元。其中结存时间最长的是2006年的基本农田和少数民族发展扶持项目资金,共计450万元,闲置时间长达6年。
(3)2010年至2012年,县扶贫办通过部门预算共安排公用经费预算150万元,年均50万元,3年实际支出办公费、差旅费等公用经费210万元,超出部分在扶贫资金项目管理费和部分扶贫项目经费中开支。
(4)抽查2010年至2012年县职业中学承办的“贫困家庭劳动力转移培训项目”学员资料后发现,有370名来自非贫困家庭的学员参加了培训,为此该校获取培训补助资金30万元。
(5)2011年4月,长辛乡以“大众广场民族团结LED显示屏建设项目”的名义向县民族宗教局申请少数民族发展资金20万元,并获得批准。审计发现,此项目已包含在县发改局批复该乡实施的“大众广场改造工程续建项目”中,且已于2011年6月完成竣工决算。该乡从民族宗教局取得的20万元一直闲置未用。
(6)2010年,长辛乡政府在组织实施“易地扶贫搬迁项目”中,未考虑当地实际情况,按照项目计划,投资25万元为搬迁安置点建设沼气池15个,于2011年6月全部完工。但由于项目所在地缺乏沼气池发酵造气的原料,沼气池建成后并未使用。
(7)在广秀乡审计时,有农民向审计组反映2012年国家安排的“特色农业种植扶贫到户资金”实际上没有发放给农民。审计人员调查发现,广秀乡未按规定公示“特色农业种植扶贫到户资金”项目信息,将县扶贫办拨付的用于为农户购置脐橙树苗的资金60万元,通过使用虚假购销合同、虚假发票等方式套取后存入乡政府出纳个人账户,用于乡长和出纳个人经商、购房等支出。
要求:
(1)根据“资料1”至“资料6”的情况,请指出该县有关单位在财政扶贫资金管理使用中存在的问题。(列明问题性质和金额)
(2)为核查“资料7”中广秀乡乡长等人使用虚假购销合同、虚假发票等方式套取扶贫到户资金问题,请说明审计人员应采取的审计措施和方法。
(3)根据上述情况和资料,请提出加强该县扶贫资金管理和使用的建议。
输入阅读码
查看答案与解析需要输入阅读码