中国精算师考试《精算模型》预测试题卷二
精算模型
预测试卷
共 40 题
897 次浏览
更新于 2026-09-26
一、单选选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
已知随机变量X的危险率函数为 ,
 ,作变换
 ,则
 的危险率函数为( )。
,,作变换,则的危险率函数为( )。- A.

- B.5e3y
- C.5e-3y
- D.3e-5y
- E.3e5y
 得:
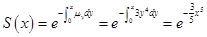 ,又
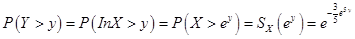 ,所以
 ,

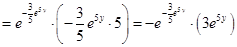 ,故
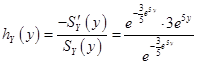 =3e5y
 是严格递增的,且
 。所以
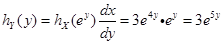
2
已知随机变量X服从0到20上的均匀分布, =1/20,随机变量Y=4X2,则Y的危险率函数
 (16)=( )。
=1/20,随机变量Y=4X2,则Y的危险率函数(16)=( )。- A.0.0016
- B.0.0023
- C.0.0026
- D.0.0034
- E.0.0035
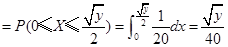
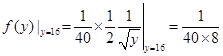 故
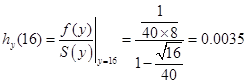 。
3
已知生存函数为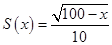 ,
 ,则
 =( )。
,,则=( )。- A.1/2
- B.1/3
- C.1/4
- D.1/5
- E.1/6
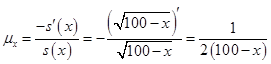 ,所以
 ,而
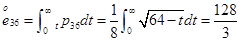 ,所以
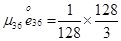
 。
4
已知某保险团体的生存函数为
 ,0<
 ≤100,设19岁的人至少还能再活45年的概率为P1,36岁的人能活过51岁但活不过64岁的概率为P2,则P1-P2=( )。
,0<≤100,设19岁的人至少还能再活45年的概率为P1,36岁的人能活过51岁但活不过64岁的概率为P2,则P1-P2=( )。- A.0.275
- B.0.369
- C.0.542
- D.0.597
- E.0.625
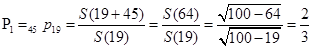
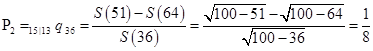 故
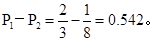
5
已知某险种的实际损失额X的分布函数为:
FX(x)=1-0.8e-0.02x-0.2e-0.001x,x≥0若保单规定:损失额低于1000元就全部赔偿,若损失额高于1000元则只赔偿1000元。则被保险人所获得的实际赔付额期望为( )。
FX(x)=1-0.8e-0.02x-0.2e-0.001x,x≥0若保单规定:损失额低于1000元就全部赔偿,若损失额高于1000元则只赔偿1000元。则被保险人所获得的实际赔付额期望为( )。
- A.40.0
- B.126.4
- C.166.4
- D.206.8
- E.246.8
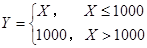 所以
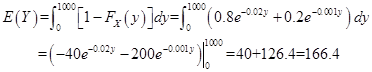 解法②:fX(x)=0.016e-0.02x+0.0002e-0.001x
 为1000,则保险人所获得的实际赔付额期望为:
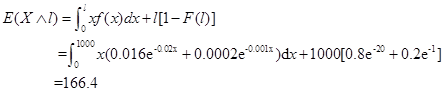
6
已知某险种的实际损失额的分布为:
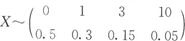 若保单规定免赔额为1,记Y为理赔额,则E(Y)=( )。
- A.6.75
- B.5.75
- C.4.75
- D.3.75
- E.2.75
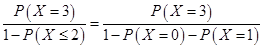 =
 =0.75;
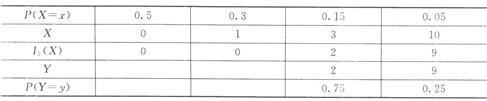 故
 =2×0.75+9×0.25=3.75。
7
设 服从[0,100]上均匀分布,Y服从[0,200]上均匀分布,X与Y相互独立,令S=X+Y,并记FS(x)为S的概率分布函数,FS(220)等于( )。
- A.0.9
- B.0.85
- C.0.84
- D.0.79
- E.0.54
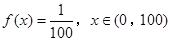
 故
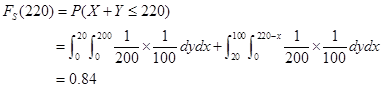
8
某一年期寿险保单组合规定:若被保险人在一年之内意外身故,保险人将赔付b元,若无意外发生则不予赔付。假设被保险人在一年内意外身故的概率为q,则第i张保单理赔的方差为( )。
- A.

- B.

- C.(1-
 )
- D.(1-)
- E.(1-)
 张保单可能的赔付额,则
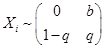 。
 (
 )=E(Xi2)-[E(X
9
某保险人承保保险标的索赔次数N服从参数为Λ的泊松分布,假设Λ服从参数为l的指数分布,则 为( )。
为( )。- A.

- B.

- C.

- D.

- E.

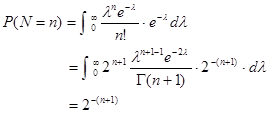 故
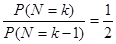
10
对于索赔数目N,已知 =P(N=n)满足
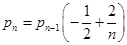 ,n=1,2,…,则N的分布为( )。
=P(N=n)满足,n=1,2,…,则N的分布为( )。- A.二项分布,期望为1
- B.负二项分布,期望为1
- C.泊松分布,期望为1
- D.负二项分布,期望为2
- E.二项分布,期望为2
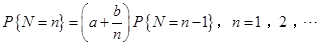 由已知条件可知索赔数目N服从(a,b)类的二项分布,且
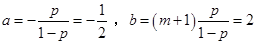 解得:p=1/3,m=3。
11
一种保单组合,至多可能发生一次理赔,概率为0.1,并且:
(1)发生时刻T在[0,50]之间均匀分布;
(2)总理赔额S的概率分布为:P(S=1000)=0.8,P(S=5000)=0.2。
设保险人的盈余过程为U(t)=900+100t-S(t),则破产概率为( )。
(1)发生时刻T在[0,50]之间均匀分布;
(2)总理赔额S的概率分布为:P(S=1000)=0.8,P(S=5000)=0.2。
设保险人的盈余过程为U(t)=900+100t-S(t),则破产概率为( )。
- A.0.012
- B.0.014
- C.0.016
- D.0.018
- E.0.020
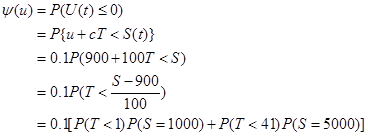 由于T~U(0,50),故
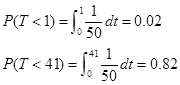 故
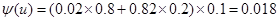
12
某保单组合在0<t<4时间段内的理赔记录如下表所示:
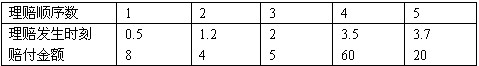
假设保险公司的初始准备金为8,每年的保费收入率为4,则保险公司的破产时刻为( )。
假设保险公司的初始准备金为8,每年的保费收入率为4,则保险公司的破产时刻为( )。
- A.0.5
- B.1.2
- C.2
- D.3.5
- E.3.7
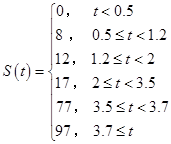 所以
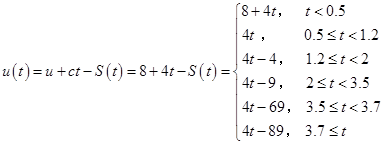 当t=2时,u(2)=-1第一次小于0,即公司的破产时刻为t=2。
13
有50位60岁的退休职工购买了一年定期寿险,在此后的一年中,有5人死亡,其中在第一季末死亡2人,第三季末死亡3人,且在 岁有6人退出,则
 的乘积估计量为( )。
岁有6人退出,则的乘积估计量为( )。- A.0.109
- B.0.209
- C.0.309
- D.0.409
- E.0.509
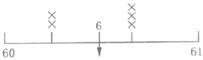 由于
 ,
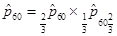 ,而
 ,
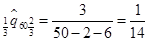 ,故
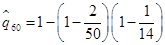 =0.109。
14
观察由10名100岁的老人组成的研究对象,观察到在时间2有1人死亡,在时间4.5有1人死亡,在时间4有x人退出,若用乘积估计法估计 =0.75,则=( )。
- A.2
- B.3
- C.4
- D.5
- E.6
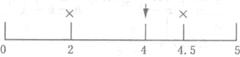 则有:
 =0.75,解得:
 。
15
观察4只刚出生的小白鼠,它们的死亡时间分别为2,4,5,9。记 为利用乘积估计法估计的S(8),
 为利用Nelson-Aalen法估计的S(8),则
 =( )。
为利用乘积估计法估计的S(8),为利用Nelson-Aalen法估计的S(8),则=( )。- A.-0.26
- B.-0.16
- C.-0.09
- D.0.26
- E.0.36
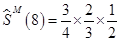 =0.25,
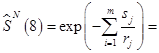
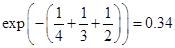 ,所以
16
在一完全数据研究中,若每一死亡点只发生一次死亡,用Nelson-Aalen法估计累积危险率函数 ,得到
 =0.303,
 =0.38,则
 =( )。
,得到=0.303,=0.38,则=( )。- A.0.12
- B.0.23
- C.0.24
- D.0.36
- E.0.46
 ,则累积危险率函数的估计量为
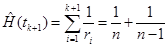
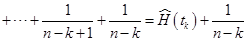 ,即
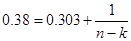 ,所以
 ;同理可得
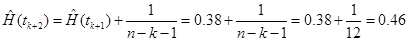 。
17
已知随机变量 服从韦伯分布,密度函数为
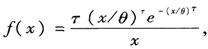 随机抽取8个样本:3、4、8、10、12、18、22、35。已知参数
 =0.374,那么θ的极大似然估计以及P(X≤10)的极大似然估计为( )。
服从韦伯分布,密度函数为随机抽取8个样本:3、4、8、10、12、18、22、35。已知参数=0.374,那么θ的极大似然估计以及P(X≤10)的极大似然估计为( )。- A.11.52,0.560
- B.12.23,0.643
- C.11.85,0.609
- D.11.85,0.560
- E.11.23,0.643
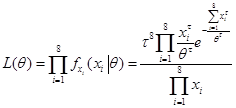 从而对数似然函数为:
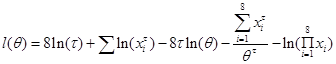 令
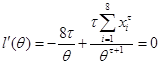 ,可以得到
 为11.85。
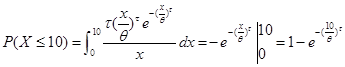 令
 ,则
 是P(X≤10)的极大似然估计,将
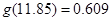 。
18
一组保单数为50的风险集的索赔数以下表分组数据形式给出。记“H0:各风险的索赔数服从0、1、2、3、4上的离散均匀分布”,则使用 拟合优度检验去检验这个原假设得出统计量的值为( )。
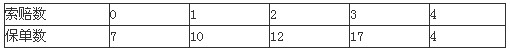
拟合优度检验去检验这个原假设得出统计量的值为( )。- A.7.6
- B.8.7
- C.8.4
- D.9.8
- E.9.3
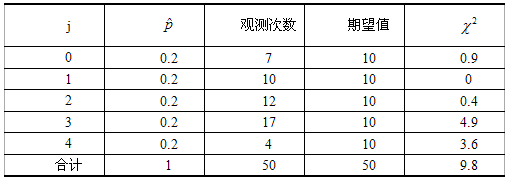 所以
19
使用参数为 和
 的二项分布拟合下表中的数据,并用拟合优度检验去检验原假设得出统计量的值为( )。
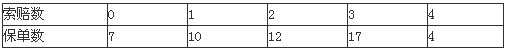
和的二项分布拟合下表中的数据,并用拟合优度检验去检验原假设得出统计量的值为( )。- A.7.0
- B.7.5
- C.8.0
- D.8.5
- E.9.0
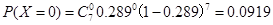
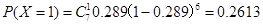
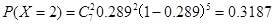
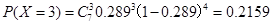
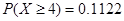 所以可得
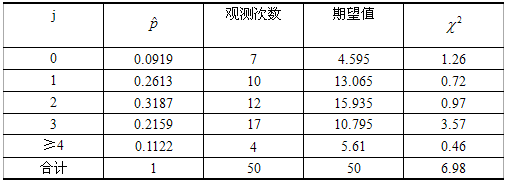 所以
20
一个随机抽取的样本包括100个数据,用指数分布拟合时,以极大似然估计去求分布的参数,此时极大化的似然函数值为-159.4。继续用伽玛分布拟合这组数据,如果根据似然比检验,伽玛分布的拟合效果在5%显著性水平下优于指数分布的话,则用极大似然估计求伽玛分布模型的参数时,最大化的似然函数值至少为( )。
- A.-156.45
- B.-137.46
- C.-154.37
- D.-147.96
- E.-157.48
21
一个来自总体X的样本包含12个数据:7、12、15、19、26、27、29、29、30、33、38、53。假设数据在32处删失,并使用参数为 的指数分布拟合这组数据,则对应的K-S检验统计量的值为( )。
- A.0.1865
- B.0.2146
- C.0.2298
- D.0.3132
- E.0.3369
 为:
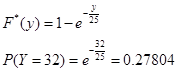 将经验分布函数和估计分布列表,如下表所示。
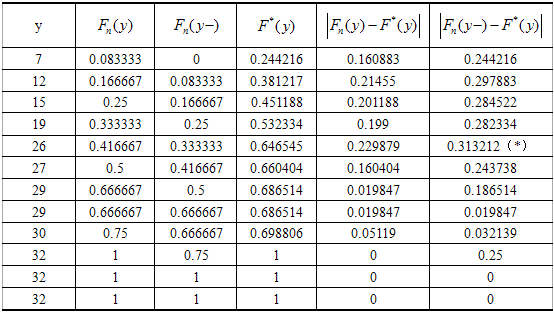 由上表可以看出K-S统计量的值为0.3132。
22
当两点公式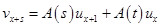 相切时,A(s)满足的特殊条件是( )。
- A.
 0
- B.
 =0
- C.

- D.
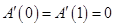
- E.
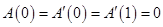
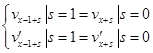 由第一个式子知:A(0)=0;由第二个式子知:
 =0,即
23
考虑两点公式,其中A(s)=4 -3
 ,则下列说法正确的是( )。
(1)这个公式是相切的;
(2)这个公式是密切的;
(3)这个公式是光滑的;
(4)这个公式是再生的。
-3,则下列说法正确的是( )。(1)这个公式是相切的;
(2)这个公式是密切的;
(3)这个公式是光滑的;
(4)这个公式是再生的。
- A.(1)(2)(3)
- B.(1)(2)(4)
- C.(1)(3)(4)
- D.(2)(3)(4)
- E.(1)(2)(3)(4)
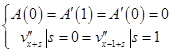 而
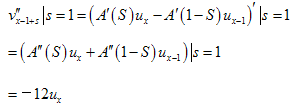
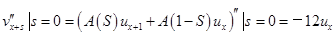 ,故该公式是密切的;
 =A(S)ux+1+A(t)
 =(4S3-3S4)ux+1+[4(1-S)3>-3(1-S)4]
 ;
 。所以该公式是再生的。
24
如果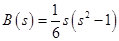 ,则
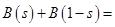 ( )。
,则( )。- A.

- B.

- C.

- D.


- E.

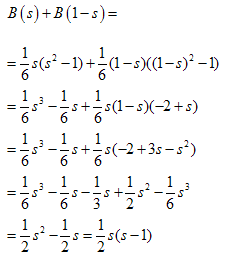
25
对于一个六点公式,给定A(s)=s和B(s)= 。由
 可推出( )。
。由可推出( )。- A.
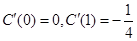
- B.
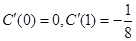
- C.
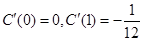
- D.
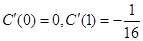
- E.
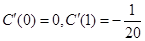
 ;
 ,那么
 ,
 ;
 知,
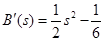 ,那么
 ,
 ;
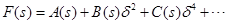 ,由
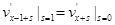 ,
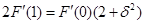 ,那么有
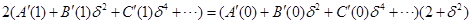
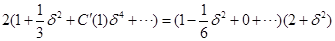
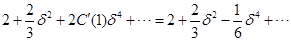 对应项相等,则有
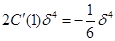 ,解之得,
 。
26
Henderson公式是
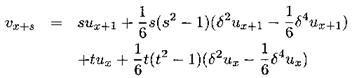 (1)它的精确次数为3。
(2)它是再生
(3)它是光滑的
(4)它是相切的
(5)它是密切的
以上说法正确的是( )。
(1)它的精确次数为3。(2)它是再生
(3)它是光滑的
(4)它是相切的
(5)它是密切的
以上说法正确的是( )。
- A.(1)(2)
- B.(1)(2)(3)
- C.(1)(2)(3)(4)
- D.(1)(2)(3)(4)(5)
- E.(1)(4)(5)
 s(s2-1),C(s)=-
 s(s2-1),所以精确度为3。
 s(s2-1)(s2-1),故
 。
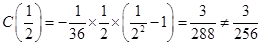 。
 时,
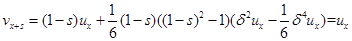
 时,
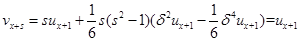
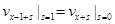
 ;
 。所以,此式是光滑的。
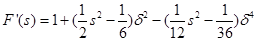
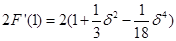
 所以该公式不是相切的,也不是密切的。
27
假设风险集合中只有两个规模相等的个体风险,对每个风险的观察期均为3年,第一个风险的经验损失为:3,5,7;第二个风险的经验损失为:6,12,9。则第一个风险和第二个风险的 信度保费分别为( )。
- A.123/24,203/24
- B.133/24,223/24
- C.123/24,223/24
- D.133/24,203/24
- E.133/12,203/12
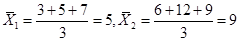 ,
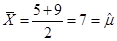
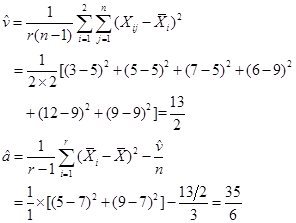 进而
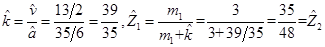 两个风险的
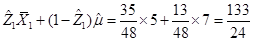
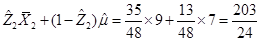
28
理赔次数服从均值为m的泊松分布,理赔额的均值为20m方差为400m2。m的密度函数为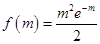 ,0<
 <∞,其中对于任何,理赔额和理赔次数的分布是独立的。则总理赔额组内方差的期望为( )。
,0<<∞,其中对于任何,理赔额和理赔次数的分布是独立的。则总理赔额组内方差的期望为( )。- A.32000
- B.46000
- C.48000
- D.58000
- E.72000
 为第
 次的理赔额,N为理赔次数,
 ,则
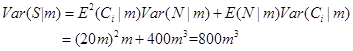 总理赔额组内方差的期望
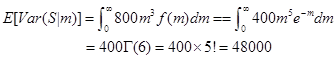
29
在大量的商业被保险人中你得到了如下数据:每个被保险人的损失是独立的,并且拥有相同的均值和方差,均值为25,假设期望的方差为50,条件方差的期望为10000。现随机选择一个被保险人得到下表所列经验数据。则每个被保险人的 保费为( )。
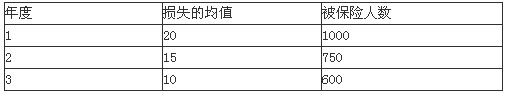
保费为( )。- A.13.6
- B.14.6
- C.15.6
- D.16.6
- E.17.6
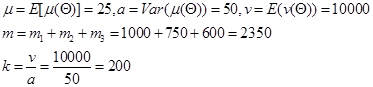 应用
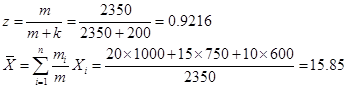 每个被保险人的

30
给定在(0,1)上均匀分布的随机数序列 ,现在要产生参数为
 (为正整数)和
 的伽玛分布的随机数V,V的概率密度函数为
 ,
 ,则随机数V的产生公式为( )。
,现在要产生参数为(为正整数)和的伽玛分布的随机数V,V的概率密度函数为,,则随机数V的产生公式为( )。- A.
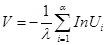
- B.
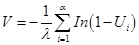
- C.
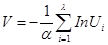
- D.
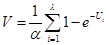
- E.
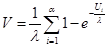
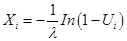 服从指数分布,于是
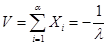
 服从伽玛分布。
31
根据[0,1]区间上均匀分布的随机数列0.3,0.6875和0.95表示二项分布B(4,0.5)的数,则二项分布的随机数为( )。
- A.1,2,3
- B.1,3,4
- C.2,3,4
- D.1,2,5
- E.2,3,5
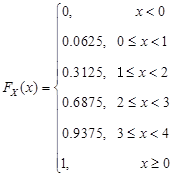 当u=0.3时,函数在x=1处跳跃。对于u=0.6875,由于函数在2到3(区间的端点)上为常数,因此x=3。对于u=0.95,函数在x=4处跳跃。分布函数表通常能够更好地说明这种模拟算法,然后用查表函数(比如Excel中的VLOOKUP函数)得到模拟值。对于这个例子,分布函数表如下表所示。
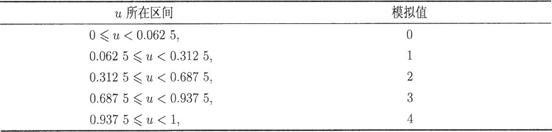 许多随机数生成器都可以生成数字0但不能生成数字1(尽管有些程序两者都无法生成)。这也是我们对分布函数为常数时选择最大值的原因。
32
根据[0,1]区间上均匀分布的随机数列0.1247、0.9321和0.6873来表示Possion(3)的数,则Possion分布的随机数为( )。
- A.1,4,3
- B.1,5,4
- C.1,6,4
- D.1,5,2
- E.2,6,5
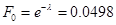
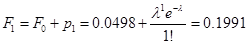 存在k=1使
 ,则
 ;
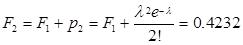
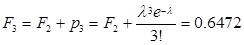
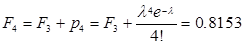 存在k=4使
 ,则
 ;
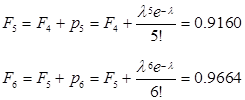 存在k=6使
 ,则
 ;
33
一个科学家做实验,成功率为0.6,X表示到第一次成功的试验次数。根据[0,1]区间上均匀分布R的随机数列0.85、0.38、0.63、0.22来模拟 。则到第三次成功的试验次数为( )。
- A.3
- B.4
- C.5
- D.6
- E.7
34
假设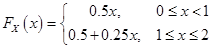 ,则[0,1]区间上均匀分布的随机数列0.3、0.6和0.9模拟X的随机数列为( )。
- A.0.6,0.4,1.6
- B.0.6,1,1.6
- C.0.4,1,1.6
- D.0.4,0.6,1
- E.0.6,1,1.2
 是线性函数,且在
 处有跳跃点可直接由反函数发求出模拟X的随机数。
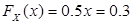 ,则
 ;
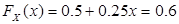 ,则
 ,
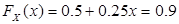 ,则
 。
35
随机变量X的分布函数FX(x)是两个指数分布的综合,分布1是均值为1的指数分布,权重为0.25;分布2是均值为2的指数分布,权重为0.75。在[0,1]区间上均匀分布的随机数0.7来模拟X,则X为( )。
- A.1.46
- B.1.65
- C.1.84
- D.2
- E.2.06
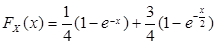 ,
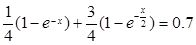 解得
 。
二、材料题
-
对于10个有免赔额5的保单理赔额:4、5、6、6、9、14、16、18、22、25。
36
假设损失额 服从
 的均匀分布,运用矩估计方法估计得到的
 =( )。
服从的均匀分布,运用矩估计方法估计得到的=( )。- A.17.5
- B.12.5
- C.30
- D.12.25
- E.7.5
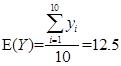
 的期望为
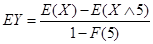 其中
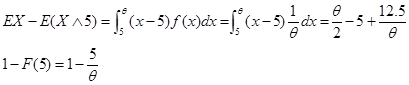 则令
 ,解得
 (舍弃
 )。
37
假设损失额服从参数为 的指数分布,运用矩估计方法估计得到的=( )。
- A.17.5
- B.12.5
- C.30
- D.12.25
- E.7.5
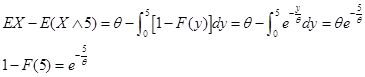 则令
 ,解得

38
假设损失额服从参数为和 的帕累托分布,运用矩估计方法估计得到的=( )。
和的帕累托分布,运用矩估计方法估计得到的=( )。- A.17.5
- B.12.5
- C.30
- D.12.25
- E.7.5
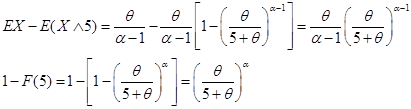 则令
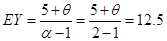 ,解得
 。
一年度两类风险的累计损失分布如下表所示。随机选择一个风险个案,观察到在前两个年度的损失都为0。则该个案在第三年度的贝叶斯信度估计值为( )。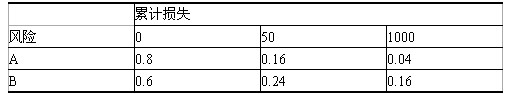
39
该个案在第三年度的贝叶斯信度估计值为( )。
- A.0
- B.36.25
- C.46.98
- D.78.69
- E.92.64
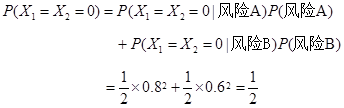
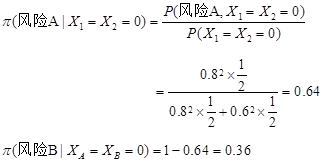
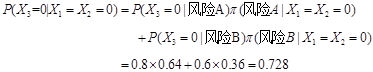 同理可得
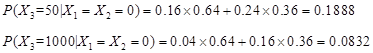 所以贝叶斯信度估计值为
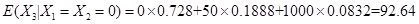
40
该个案在第三年度的 信度保费为( )。
- A.100.83
- B.86.93
- C.71.36
- D.50.83
- E.0
 (X|风险A发生)=40400-482=38096;
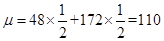 ;
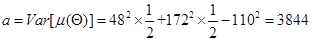 ;
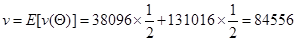 ;
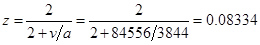
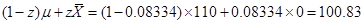
输入阅读码
查看答案与解析需要输入阅读码