2027年高级审计师《高级审计实务》考前点题二
高级审计实务
考前点题
共 5 题
6 次浏览
更新于 2026-09-26
一、案例分析题
主观题不参与评分,请参考答案自行评分。
1
2016年11月,审计组对甲高速公路进行竣工决算审计。建设时间、地质条件和建设标准都与甲高速公路相当的乙高速公路,曾于2016年7月接受过竣工决算审计。有关情况和资料如下:
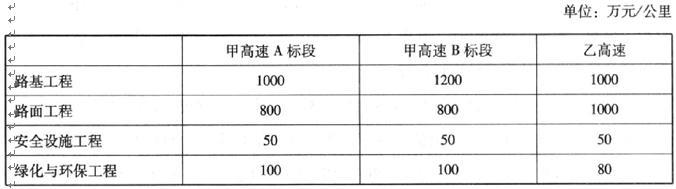
资料1:甲高速公路A、B两个标段和乙高速公路的部分单项工程造价指标如下:
资料2:甲高速公路建设项目由业主单位供应水泥、钢筋等主要材料。使用时,施工企业从业主单位按需领取;结算时,按施工企业的投标主材单价乘以领用数量从结算款中扣除。该项目C标段设计钢筋总用量为10000吨(含定额损耗)。经查看业主单位钢筋领用记录发现,C标段实际领用钢筋8000吨。
资料3:D标段施工企业针对施工过程中发生的以下事项进行索赔,业主单位已审核通过:
(1)业主单位供应的某材料型号不对,造成施工企业停工待料损失。
(2)施工企业的施工设备出现了以往未出现过的故障,造成停工损失。
(3)业主单位提供后续图纸延误,导致停工损失。
(4)施工现场遭遇了不可预见的特大暴雨,施工企业采取应急措施增加了费用。
(5)施工所在地区的供电全面中断,导致停工损失。
资料4:审计期间,审计组接到群众实名举报,反映业主单位负责人在工程材料招标中以权谋私,不购买本省质量好、价格公道的材料,却要到外省购买质次价高的材料,从中捞取巨额回扣。审计组组长要求对此进行查证。
问题1:针对“资料4”,请指出审计人员应采取的审计措施。
问题2:针对“资料3”,请逐项指出索赔是否成立,并说明理由。
问题3:针对“资料2”,请指出C标段施工中可能存在的问题,并说明应进一步采取的审计措施。
问题4:针对“资料1”,请分析指出审计人员应重点关注的问题,并说明理由。
资料1:甲高速公路A、B两个标段和乙高速公路的部分单项工程造价指标如下:
资料2:甲高速公路建设项目由业主单位供应水泥、钢筋等主要材料。使用时,施工企业从业主单位按需领取;结算时,按施工企业的投标主材单价乘以领用数量从结算款中扣除。该项目C标段设计钢筋总用量为10000吨(含定额损耗)。经查看业主单位钢筋领用记录发现,C标段实际领用钢筋8000吨。
资料3:D标段施工企业针对施工过程中发生的以下事项进行索赔,业主单位已审核通过:
(1)业主单位供应的某材料型号不对,造成施工企业停工待料损失。
(2)施工企业的施工设备出现了以往未出现过的故障,造成停工损失。
(3)业主单位提供后续图纸延误,导致停工损失。
(4)施工现场遭遇了不可预见的特大暴雨,施工企业采取应急措施增加了费用。
(5)施工所在地区的供电全面中断,导致停工损失。
资料4:审计期间,审计组接到群众实名举报,反映业主单位负责人在工程材料招标中以权谋私,不购买本省质量好、价格公道的材料,却要到外省购买质次价高的材料,从中捞取巨额回扣。审计组组长要求对此进行查证。
问题1:针对“资料4”,请指出审计人员应采取的审计措施。
问题2:针对“资料3”,请逐项指出索赔是否成立,并说明理由。
问题3:针对“资料2”,请指出C标段施工中可能存在的问题,并说明应进一步采取的审计措施。
问题4:针对“资料1”,请分析指出审计人员应重点关注的问题,并说明理由。
2
某市审计局派出审计组对本市的H公司2015年度财务收支实施审计,要求审计结论的可信赖程度不低于95%。
资料1:审计组在进点审计前,草拟了审计实施方案。下面是该方案的一部分:
(1)检查应收账款记账职责是否与出纳职责相分离。
(2)审阅销售发票副本,并检查:
①赊销是否经过授权;
②销售发票副本是否均附有发货单;
③销售发票副本是否标明所使用的账户编号;
④检查销售发票副本和相关发货单上的数量是否一致。
审计人员决定运用统计抽样法对上述方案中的第2项进行控制测试。根据以前年度审计结果,审计人员预期销售发票副本的偏差率为1%,并确定可容忍的偏差率为9%。
资料2:在进驻H公司后,发现H公司情况如下:
(1)2015年1月1日至2015年12月31日的销售发票共5000张,第一张发票号码为3787,最后一张发票号码为8786,销售收入为2100000元。
(2)向公司管理人员了解公司政策时,发现管理人员对赊销政策并不关注,同时了解到H公司2015年的政策重点是扩大市场份额,提高市场占有率。
(3)内部控制制度总体情况良好,但存在一定的控制缺陷。
问题1:若审计人员在内容(2)中选取样本审查后,发现所选取的样本中除有5张销售发票副本赊销未经批准外,其他样本所反映的业务活动均符合控制要求,则应如何得出审计结论并采取什么措施?可靠性水平为95%的样本量表和样本结果评价表如下:
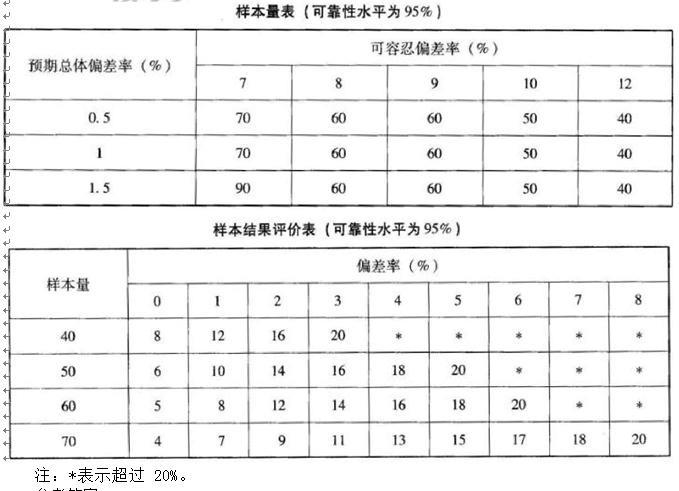
问题2:若采取统计抽样法对方案中的内容(2)进行控制测试,则审计人员应采取哪种统计抽样方法,如何进行?
问题3:检查应收账款记账职责是否与出纳职责相分离,可以选用什么样的审计方法?
资料1:审计组在进点审计前,草拟了审计实施方案。下面是该方案的一部分:
(1)检查应收账款记账职责是否与出纳职责相分离。
(2)审阅销售发票副本,并检查:
①赊销是否经过授权;
②销售发票副本是否均附有发货单;
③销售发票副本是否标明所使用的账户编号;
④检查销售发票副本和相关发货单上的数量是否一致。
审计人员决定运用统计抽样法对上述方案中的第2项进行控制测试。根据以前年度审计结果,审计人员预期销售发票副本的偏差率为1%,并确定可容忍的偏差率为9%。
资料2:在进驻H公司后,发现H公司情况如下:
(1)2015年1月1日至2015年12月31日的销售发票共5000张,第一张发票号码为3787,最后一张发票号码为8786,销售收入为2100000元。
(2)向公司管理人员了解公司政策时,发现管理人员对赊销政策并不关注,同时了解到H公司2015年的政策重点是扩大市场份额,提高市场占有率。
(3)内部控制制度总体情况良好,但存在一定的控制缺陷。
问题1:若审计人员在内容(2)中选取样本审查后,发现所选取的样本中除有5张销售发票副本赊销未经批准外,其他样本所反映的业务活动均符合控制要求,则应如何得出审计结论并采取什么措施?可靠性水平为95%的样本量表和样本结果评价表如下:
问题2:若采取统计抽样法对方案中的内容(2)进行控制测试,则审计人员应采取哪种统计抽样方法,如何进行?
问题3:检查应收账款记账职责是否与出纳职责相分离,可以选用什么样的审计方法?
3
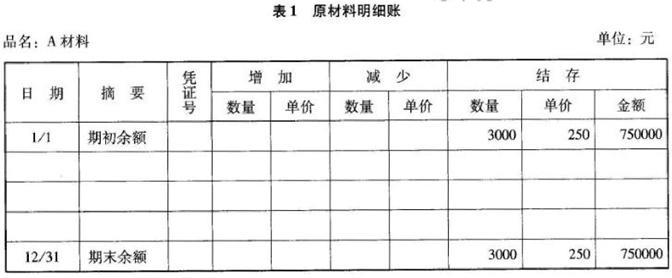
某审计厅派出审计组对某企业2016年度资产、负债和损益进行审计。经了解,该企业是增值税一般纳税人,存货发出的计价方法采用移动加权平均法。审计人员张某在对该企业原材料明细账进行检查时,发现有下列两项内容,如表1和表2所示。
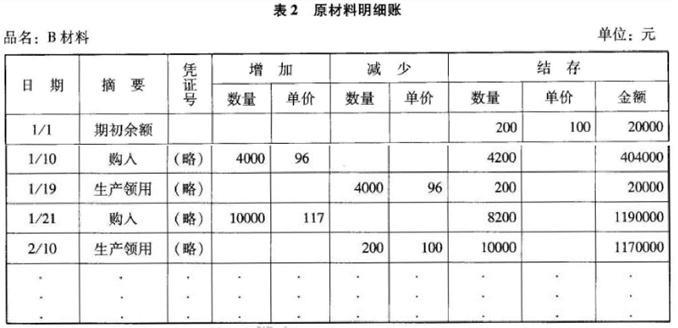
经过进一步调查和审查,审计人员了解到以下事项:2016年1月10日,购入B材料取得的是一张非增值税专用发票,金额384000元,与此项业务有关的运费4440元已记入当期管理费用。2016年1月21日,购入B材料取得的是增值税专用发票,发票价税合计为1170000元。
问题1:B材料收发计价是否符合有关会计准则的规定,指出问题的性质。
问题2:对A材料应如何进行下一步的检查?
问题3:指出B材料购入核算存在的问题,并提出改正意见。
经过进一步调查和审查,审计人员了解到以下事项:2016年1月10日,购入B材料取得的是一张非增值税专用发票,金额384000元,与此项业务有关的运费4440元已记入当期管理费用。2016年1月21日,购入B材料取得的是增值税专用发票,发票价税合计为1170000元。
问题1:B材料收发计价是否符合有关会计准则的规定,指出问题的性质。
问题2:对A材料应如何进行下一步的检查?
问题3:指出B材料购入核算存在的问题,并提出改正意见。
4
2014年1月,某审计组受大型国有企业甲集团公司委托,对其下属全资子公司乙公可办公楼普通装修工程项目进行审计。该装修工程开工日期为2012年5月1日,实际竣工时间为2013年10月,经甲集团公司审批的项目概算投资为2200万元。有关审计情况和资料如下:
资料1:该项目有两种装修方案:A方案装修费用为2100万元,使用寿命为20年;B方案装修费用为1500万元,使用寿命为10年;乙公司没有对两个方案进行经济优化比较,直接选用了A方案。
资料2:因该办公楼急需投入使用等原因,乙公司对装修工程的施工方采用邀请招标方式确定,未进行公开招标;对设计单位、监理单位的选择由乙公司直接委托;对材料的采购则采用议价的方式确定材料供应商。
资料3:对该装修工程施工方的评标报告记载,评标委员会对三家投标单位进行了初审,发现三家投标单位中有一家没有交纳投标保证金;一家投标标书没有单位盖章且无法定代表人签字或盖章;评标委员会仅对第三家投标单位的文件进行了审核,并推荐其中标。乙公司采纳了评标委员会的意见,确定其为中标人。
资料4:乙公司向中标人发出中标通知书后,向其提出降价要求。双方经过多次谈判,签订了书面合同,合同价比中标价降低了5%。乙公司在与中标人签订合同三周后,退还了未中标单位的投标保证金。
问题1:根据“资料4”,请指出乙公司行为的不妥之处,并说明理由。
问题2:根据“资料2”,请指出乙公司的做法是否妥当,并说明理由。
问题3:根据“资料1”,假设不考虑装修拆除费用及残值,不考虑物价变动因素,请用现值比较法帮助乙公司确定应选择哪个装修方案。(已知基准折现率为10%,10年复利现值系数为0.385)。
资料1:该项目有两种装修方案:A方案装修费用为2100万元,使用寿命为20年;B方案装修费用为1500万元,使用寿命为10年;乙公司没有对两个方案进行经济优化比较,直接选用了A方案。
资料2:因该办公楼急需投入使用等原因,乙公司对装修工程的施工方采用邀请招标方式确定,未进行公开招标;对设计单位、监理单位的选择由乙公司直接委托;对材料的采购则采用议价的方式确定材料供应商。
资料3:对该装修工程施工方的评标报告记载,评标委员会对三家投标单位进行了初审,发现三家投标单位中有一家没有交纳投标保证金;一家投标标书没有单位盖章且无法定代表人签字或盖章;评标委员会仅对第三家投标单位的文件进行了审核,并推荐其中标。乙公司采纳了评标委员会的意见,确定其为中标人。
资料4:乙公司向中标人发出中标通知书后,向其提出降价要求。双方经过多次谈判,签订了书面合同,合同价比中标价降低了5%。乙公司在与中标人签订合同三周后,退还了未中标单位的投标保证金。
问题1:根据“资料4”,请指出乙公司行为的不妥之处,并说明理由。
问题2:根据“资料2”,请指出乙公司的做法是否妥当,并说明理由。
问题3:根据“资料1”,假设不考虑装修拆除费用及残值,不考虑物价变动因素,请用现值比较法帮助乙公司确定应选择哪个装修方案。(已知基准折现率为10%,10年复利现值系数为0.385)。
二、论述题
主观题不参与评分,请参考答案自行评分。
5
审计组织体系是指由多种类型的审计组织相互联系、相互制约而构成的整体。不同国家审计组织体系的构成及相互关系存在差别。请论述我国审计组织体系的特征。请按以下层次论述:
(一)审计组织体系的构成
(二)我国审计组织体系的特征
(一)审计组织体系的构成
(二)我国审计组织体系的特征
输入阅读码
查看答案与解析需要输入阅读码