2027年高级审计师《高级审计实务》模拟试卷二
高级审计实务
模拟试卷
共 5 题
6 次浏览
更新于 2026-09-26
一、案例分析题
主观题不参与评分,请参考答案自行评分。
1
某市审计局派出审计组对本市的红光纺织厂实施2015年度财务收支审计。在现场审计中,审计人员决定重点对应收账款账户实施余额测试。应收账款由100个明细余额构成,其账面总值为1069100.60元,占会计报表流动资产项目账面余额合计的68%,其部分明细账资料如下:
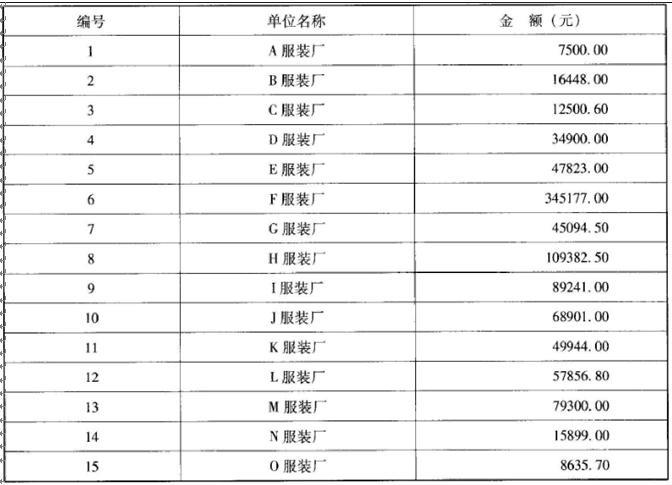
审计人员拟采用统计抽样法对应收账款账户实施余额测试。
问题1:审计人员应如何运用抽样法选取样本,对红光纺织厂的应收账款账户实施实质性审查?
问题2:若采取统计抽样法,抽样风险、可信赖程度、可容忍误差和预期总体偏差率四个因素对样本量的确定有何影响?
问题3:若抽取了一定的应收账款明细账作为样本,审计人员应采取什么方法确认其余额是否正确?
审计人员拟采用统计抽样法对应收账款账户实施余额测试。
问题1:审计人员应如何运用抽样法选取样本,对红光纺织厂的应收账款账户实施实质性审查?
问题2:若采取统计抽样法,抽样风险、可信赖程度、可容忍误差和预期总体偏差率四个因素对样本量的确定有何影响?
问题3:若抽取了一定的应收账款明细账作为样本,审计人员应采取什么方法确认其余额是否正确?
2
2014年4月,某大型国有企业派出审计组对其四家全资子公司A、B、C、D进行审计。2011年至2013年A、B、C、D四家子公司均发生了工程建设项目投资,审计组对工程项目招投标及建设情况进行了重点审计。有关情况和资料如下:
资料1:A公司投资建设某大型工程项目,委托某招标代理公司代理施工单位的招标。招标代理公司认为该项目应采用公开招标方式,招标公告应在政府指定的报纸、信息网络等媒介发表。招标代理公司拟定的招标文件中规定:投标担保可采用投标保证金或投标保函方式。评标方法采用经评审的最低投标价法。A公司对招标代理公司提出以下要求:为了避免潜在的投标人过多,项目招标公告只在本市日报上发布,且采用邀请招标方式招标。
资料2:审计组对B公司某综合楼项目施工单位招标过程进行跟踪审计,发现相关招标资料中有如下内容:
(1)预计除本市施工单位外,还将有外省、市的施工单位参与投标,故委托相关单位编制了两个标底,以分别用于对本市和外省、市投标的施工单位进行评定。
(2)本市施工单位参加投标不需垫资,外省、市单位参加投标需垫资50万元。
(3)开标会由市招投标办公室的工作人员主持,市公证处有关人员到会,各投标单位代表均到场。
(4)开标前,市公证处人员对各投标单位的资质和所有投标文件进行审查,确认所有投标文件均有效后,正式开标。
资料3:C公司工程管理部为了工程管理方便,购买了一辆25万元的小轿车供管理人员使用,假设小轿车的使用寿命为10年,该费用一次全部计入建设单位管理费。
资料4:D公司将一组需安装大型机械设备的购入价值全部计入某建设项目设备投资完成额。审计人员现场检查发现,其中部分设备的安装图纸短缺,该部分设备的成本500万元。
问题1:根据“资料2”,请指出B公司招标资料中的内容有无不妥之处,并说明理由。
问题2:根据“资料4”,请指出D公司的做法是否正确,如不正确,请说明应如何调整。
问题3:根据“资料3”,请指出C公司工程管理部的做法是否正确,如不正确,请说明应如何调整。
问题4:根据“资料1”,请指出A公司与招标代理公司的做法是否有不妥之处,并说明理由。
资料1:A公司投资建设某大型工程项目,委托某招标代理公司代理施工单位的招标。招标代理公司认为该项目应采用公开招标方式,招标公告应在政府指定的报纸、信息网络等媒介发表。招标代理公司拟定的招标文件中规定:投标担保可采用投标保证金或投标保函方式。评标方法采用经评审的最低投标价法。A公司对招标代理公司提出以下要求:为了避免潜在的投标人过多,项目招标公告只在本市日报上发布,且采用邀请招标方式招标。
资料2:审计组对B公司某综合楼项目施工单位招标过程进行跟踪审计,发现相关招标资料中有如下内容:
(1)预计除本市施工单位外,还将有外省、市的施工单位参与投标,故委托相关单位编制了两个标底,以分别用于对本市和外省、市投标的施工单位进行评定。
(2)本市施工单位参加投标不需垫资,外省、市单位参加投标需垫资50万元。
(3)开标会由市招投标办公室的工作人员主持,市公证处有关人员到会,各投标单位代表均到场。
(4)开标前,市公证处人员对各投标单位的资质和所有投标文件进行审查,确认所有投标文件均有效后,正式开标。
资料3:C公司工程管理部为了工程管理方便,购买了一辆25万元的小轿车供管理人员使用,假设小轿车的使用寿命为10年,该费用一次全部计入建设单位管理费。
资料4:D公司将一组需安装大型机械设备的购入价值全部计入某建设项目设备投资完成额。审计人员现场检查发现,其中部分设备的安装图纸短缺,该部分设备的成本500万元。
问题1:根据“资料2”,请指出B公司招标资料中的内容有无不妥之处,并说明理由。
问题2:根据“资料4”,请指出D公司的做法是否正确,如不正确,请说明应如何调整。
问题3:根据“资料3”,请指出C公司工程管理部的做法是否正确,如不正确,请说明应如何调整。
问题4:根据“资料1”,请指出A公司与招标代理公司的做法是否有不妥之处,并说明理由。
3
2014年1月,某审计机关派出审计组,对国有企业M公司法定代表人、董事长黎明2008年至2013年任职期间经济责任履行情况进行审计。有关情况和资料如下:
资料1:2011年9月,M公司为扩大经营范围,拟投资N公司,并进行了可行性研究、尽职调查、资产评估。黎明主持会议研究时,多数参会者认为尽职调查报告已作出了重大风险提示,不同意投资。有人提出N公司控股股东系M公司副总经理刘某之妻,但刘某表态赞成投资,自己并无私利在内。黎明也认为时机、预期目标较好,拍板决定投资并部署立即实施。由于对市场风险未予充分重视,投资未达到预期目标且造成重大损失。审计未发现黎明个人存在以权谋私等问题。
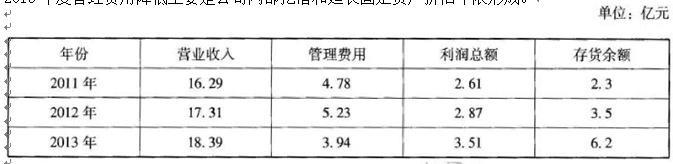
资料2:以下为M公司下属全资子公司R公司近三年合并财务报表有关财务指标情况。R公司解释2013年度管理费用降低主要是公司内部挖潜和延长固定资产折旧年限形成。
资料3:审计发现,2008年5月,M公司下属全资子公司s公司总经理马某私自将公司资金1000万元,借给其侄子用于收购w公司并正常经营1年后才归还。2012年7月,未经s公司领导班子讨论、未经上级批准、未经评估,马某决定以4700万元收购其侄子持有的w公司股权。审计人员小李认为马某涉嫌挪用资金以及滥用职权为亲属牟利,造成国有资产损失3700万元,建议将其移送司法部门处理。
资料4:审计组在对M公司下属T公司审计时,发现其虚列费用套取资金给领导班子成员发放奖金、高尔夫球卡等。在核实过程中,审计人员发现T公司企图连夜转移存有相关记录资料和资金的保险柜以及记录相关资料所用电脑。审计组组长果断签署封存通知书对保险柜和电脑进行了封存,鉴于对方拒绝提供开柜和开机密码,决定先封存10日。
问题1:根据“资料2”,请说明审计人员下一步应对R公司哪些报表项目予以重点关注,并指出应当实施的审计程序。
问题2:根据“资料3”,请指出审计人员小李对马某涉及问题的定性、金额计算和建议是否正确,并说明理由。
问题3:根据“资料1”,请指出M公司的做法存在哪些问题,并说明理由;根据《党政主要领导干部和国有企业领导人员经济责任审计规定》,黎明应当承担何种责任,并说明理由。
问题4:根据“资料4”,请指出审计组组长的做法是否正确,并说明理由。
资料1:2011年9月,M公司为扩大经营范围,拟投资N公司,并进行了可行性研究、尽职调查、资产评估。黎明主持会议研究时,多数参会者认为尽职调查报告已作出了重大风险提示,不同意投资。有人提出N公司控股股东系M公司副总经理刘某之妻,但刘某表态赞成投资,自己并无私利在内。黎明也认为时机、预期目标较好,拍板决定投资并部署立即实施。由于对市场风险未予充分重视,投资未达到预期目标且造成重大损失。审计未发现黎明个人存在以权谋私等问题。
资料2:以下为M公司下属全资子公司R公司近三年合并财务报表有关财务指标情况。R公司解释2013年度管理费用降低主要是公司内部挖潜和延长固定资产折旧年限形成。
资料3:审计发现,2008年5月,M公司下属全资子公司s公司总经理马某私自将公司资金1000万元,借给其侄子用于收购w公司并正常经营1年后才归还。2012年7月,未经s公司领导班子讨论、未经上级批准、未经评估,马某决定以4700万元收购其侄子持有的w公司股权。审计人员小李认为马某涉嫌挪用资金以及滥用职权为亲属牟利,造成国有资产损失3700万元,建议将其移送司法部门处理。
资料4:审计组在对M公司下属T公司审计时,发现其虚列费用套取资金给领导班子成员发放奖金、高尔夫球卡等。在核实过程中,审计人员发现T公司企图连夜转移存有相关记录资料和资金的保险柜以及记录相关资料所用电脑。审计组组长果断签署封存通知书对保险柜和电脑进行了封存,鉴于对方拒绝提供开柜和开机密码,决定先封存10日。
问题1:根据“资料2”,请说明审计人员下一步应对R公司哪些报表项目予以重点关注,并指出应当实施的审计程序。
问题2:根据“资料3”,请指出审计人员小李对马某涉及问题的定性、金额计算和建议是否正确,并说明理由。
问题3:根据“资料1”,请指出M公司的做法存在哪些问题,并说明理由;根据《党政主要领导干部和国有企业领导人员经济责任审计规定》,黎明应当承担何种责任,并说明理由。
问题4:根据“资料4”,请指出审计组组长的做法是否正确,并说明理由。
4
2016年4月,审计组对某国有企业截至2015年12月31日的资产负债表及同期利润表进行审计。被审计单位提供的2015年度和2014年度的利润表数据如下:
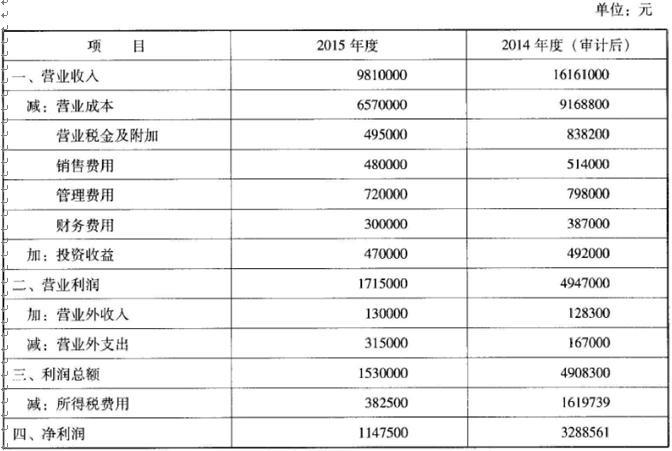
审计组在进一步审查后了解或者发现该企业2015年度有关情况如下:
(1)销售边角余料89000元,收入暂挂在其他应付款。
(2)管理费用中列支90000元业务招待费。
(3)财务费用共计300000元。其中:向银行借款1500000元,发生利息支出150000元;向其他单位借款1000000元,支出利息150000元。
(4)在营业外支出中列支环保罚款10000元、赞助费10000元。
(5)在投资收益中有150000元为从深圳合资企业分回的利润,适用税率为15%,国债利息收入23000元。
(6)境外所得280000元,在境外已缴纳36000元税款。
(7)成本费用中列支工资总额6969600元,工会经费、职工福利费和职工教育经费1289376元。
(8)2015年1-6月职工人数为555人,7-12月为655人,其中5人为福利人员,工资薪金为960元/月/人。
(9)在建工程贷方登记试运行收入59300元。
(10)本期收回上一会计年度注销的坏账损失135000元,会计分录为:
借:应收账款135000
贷:坏账准备135000
同时:
借:银行存款135000
贷:应收账款135000
(11)本年发生物资毁损25000元,该企业参加了保险,年终保险公司支付给该企业赔偿金13700元,企业作了如下会计处理:
借:待处理财产损益------待处理流动资产损益29250
贷:原材料25000
应交税费------应交增值税(进项税转出)4250
有关部门批准认为非正常损失后:
借:营业外支出29250
贷:待处理财产损益------待处理流动资产损益29250
收到赔偿时:
借:银行存款13700
贷:应付账款13700
(12)企业实际缴纳所得税382500元。
(13)工会经费、职工福利费、职工教育经费分别按照工资薪金总额的2%、14%、12.5%计提。
(14)银行同期贷款利率为10%。
(15)该企业为一般纳税人,适用所得税税率为25%。
(16)该单位适用的流转税率及其附加未发生变动。
(17)该单位实行永续盘存制并按月结转产品销售成本。
问题1:根据上述业务对被审计单位损益的影响进行账务调整。(注意:如出现非整数,请四舍五入,保留到小数点后两位数)
问题2:计算应补所得税税款。
问题3:指导审计组成员完成下列审计任务:(1)分析营业利润的合理性;(2)制定查找虚减营业收入的审计方法;(3)制定检查虚转、多转营业成本的审计方法。
问题4:对营业利润及其相关情况实施分析,确定审计重点和方向。
审计组在进一步审查后了解或者发现该企业2015年度有关情况如下:
(1)销售边角余料89000元,收入暂挂在其他应付款。
(2)管理费用中列支90000元业务招待费。
(3)财务费用共计300000元。其中:向银行借款1500000元,发生利息支出150000元;向其他单位借款1000000元,支出利息150000元。
(4)在营业外支出中列支环保罚款10000元、赞助费10000元。
(5)在投资收益中有150000元为从深圳合资企业分回的利润,适用税率为15%,国债利息收入23000元。
(6)境外所得280000元,在境外已缴纳36000元税款。
(7)成本费用中列支工资总额6969600元,工会经费、职工福利费和职工教育经费1289376元。
(8)2015年1-6月职工人数为555人,7-12月为655人,其中5人为福利人员,工资薪金为960元/月/人。
(9)在建工程贷方登记试运行收入59300元。
(10)本期收回上一会计年度注销的坏账损失135000元,会计分录为:
借:应收账款135000
贷:坏账准备135000
同时:
借:银行存款135000
贷:应收账款135000
(11)本年发生物资毁损25000元,该企业参加了保险,年终保险公司支付给该企业赔偿金13700元,企业作了如下会计处理:
借:待处理财产损益------待处理流动资产损益29250
贷:原材料25000
应交税费------应交增值税(进项税转出)4250
有关部门批准认为非正常损失后:
借:营业外支出29250
贷:待处理财产损益------待处理流动资产损益29250
收到赔偿时:
借:银行存款13700
贷:应付账款13700
(12)企业实际缴纳所得税382500元。
(13)工会经费、职工福利费、职工教育经费分别按照工资薪金总额的2%、14%、12.5%计提。
(14)银行同期贷款利率为10%。
(15)该企业为一般纳税人,适用所得税税率为25%。
(16)该单位适用的流转税率及其附加未发生变动。
(17)该单位实行永续盘存制并按月结转产品销售成本。
问题1:根据上述业务对被审计单位损益的影响进行账务调整。(注意:如出现非整数,请四舍五入,保留到小数点后两位数)
问题2:计算应补所得税税款。
问题3:指导审计组成员完成下列审计任务:(1)分析营业利润的合理性;(2)制定查找虚减营业收入的审计方法;(3)制定检查虚转、多转营业成本的审计方法。
问题4:对营业利润及其相关情况实施分析,确定审计重点和方向。
二、论述题
主观题不参与评分,请参考答案自行评分。
5
具体审计程序的设计就是在通用审计程序的基础上,考虑到不同因素和要求,为审计项目设计合理的审计程序。试述通用审计程序的内容和具体审计程序的设计需要考虑的因素。请按以下层次论述:
(一)通用审计程序
(二)审计各阶段工作
(三)设计审计程序应考虑的因素
(一)通用审计程序
(二)审计各阶段工作
(三)设计审计程序应考虑的因素
输入阅读码
查看答案与解析需要输入阅读码