2026年初级经济师《财政税收》模拟试卷三
财政税收
模拟试卷
共 100 题
2712 次浏览
更新于 2026-09-26
一、单项选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
下列经济主体中,属于资源税纳税义务人的是( )。
- A.进口铜矿石的外贸企业
- B.销售液体盐的商店
- C.开采海洋油气资源的自营油气田
- D.销售外购原煤的煤矿企业
2
政府预算须经国家权力机关审定,因此从性质上看政府预算是( )。
- A.政府年度财政收支计划
- B.具有法律效力的文件
- C.政府集中支配财力的分配过程
- D.政府调控经济的重要手段
3
作为现代预算成立前提的是预算具有( )。
- A.计划性
- B.法律性
- C.集中性
- D.综合性
4
现代政府预算应具备的突出特征是( )。
- A.预测性
- B.法律性
- C.集中性
- D.综合性
5
政府非税收入的特点,不包括( )。
- A.灵活性
- B.稳定性
- C.非普遍性
- D.补偿性
6
反映政府促进社会公益事业发展的非税收入是( )。
- A.彩票公益金
- B.罚没收入
- C.行政性收费
- D.债务收入
7
某机械制造企业2015年发生经营亏损1000万元,如果该企业用以后年度的所得弥补该亏损,根据《中华人民共和国企业所得税法》及其实施条例的规定,该企业最迟的弥补亏损年度是( )。
- A.2023年
- B.2022年
- C.2021年
- D.2020年
8
甲企业用价值300万元的房屋换取乙企业价值400万元的房屋,甲企业支付差额100万元。关于甲、乙企业应纳契税的说法,正确的是( )。
- A.由甲企业以400万元作为计税依据缴纳契税
- B.由乙企业以100万元作为计税依据缴纳契税
- C.由甲企业以100万元作为计税依据缴纳契税
- D.由乙企业以300万元作为计税依据缴纳契税
9
下列合同中,应按1‰的税率计算缴纳印花税的是( )。
- A.技术咨询合同
- B.股票转让合同
- C.货物运输合同
- D.财产保险合同
10
关于纳税申报的说法,正确的是( )。
- A.纳税申报方式包括数据电文申报
- B.纳税申报不允许采用邮寄方式
- C.纳税人只有当期发生应税收入才需要进行纳税申报
- D.纳税人在减免税期间不需要进行纳税申报
11
在市场经济条件下,政府向社会成员分摊公共产品提供成本的方式是( )。
- A.借债
- B.征税
- C.发钞
- D.集资
12
关于国际货币基金组织财政支出政府职能类别中的一般公共服务不包含( )。
- A.金融财政事务
- B.对外事务
- C.基础研究
- D.公共秩序
13
政策性银行资本金的主要来源是( )。
- A.吸纳居民储蓄
- B.企业存款
- C.商业银行存款
- D.政府预算投资
14
甲烟酒批发公司为增值税一般纳税人,2019年5月批发A牌卷烟6000条给甲烟酒零售商店,开具的增值税专用发票上注明价款300万元;批发B牌卷烟2000条给乙烟酒零售商店,开具的增值税普通发票上注明价款85万元,同时批发雪茄烟200条给乙烟酒零售商店,开具普通发票取得含税收入30万元。甲烟酒批发公司当月应缴纳消费税( )万元。
- A.45.13
- B.42.07
- C.40.99
- D.44.29
15
不属于城镇土地使用税纳税人的是( )。
- A.从事收购农产品的集体企业
- B.由财政部门拨付经费的研究所
- C.股份制银行
- D.从事餐饮的个体户
16
市场经济条件下,衡量财政收入规模通常采取的指标是( )。
- A.财政收入占国民收入的比例
- B.财政收入占国内生产总值的比例
- C.财政收入与社会积累数量的比例
- D.财政收入与社会消费数量的比例
17
下列支出项目中,属于消费性支出的是( )。
- A.国家物资储备支出
- B.文教科学卫生事业费支出
- C.文教科学卫生基本建设支出
- D.生产性支农支出
18
政府非税收入的调控权属于( )。
- A.政府
- B.国家
- C.财政
- D.行业
19
在比例税率下,边际税率与平均税率的关系是( )。
- A.边际税率高于平均税率
- B.边际税率低于平均税率
- C.边际税率等于平均税率
- D.平均税率随着边际税率的提高而降低
20
关于我国政府非税收入属性的说法,错误的是( )。
- A.所有权属于国家
- B.使用权归政府
- C.管理权在财政
- D.征收权在全国人民代表大会
21
根据企业所得税的相关规定,企业拥有的下列固定资产中,可以计算折旧扣除的固定资产是( )。
- A.闲置的房屋
- B.房屋、建筑物以外未投入使用的固定资产
- C.以经营租赁方式租入的固定资产
- D.以融资租赁方式租出的固定资产
22
《中华人民共和国预算法》对预算平衡的要求是( )。
- A.年度预算平衡
- B.跨年度预算平衡
- C.功能预算平衡
- D.充分就业预算平衡
23
根据企业所得税相关规定,公益性捐赠支出不超过年度利润总额一定比例的部分准予税前扣除,这个比例是( )。
- A.5%
- B.12%
- C.14%
- D.15%
24
城镇土地使用税的计税依据是( )。
- A.建筑面积
- B.实际占用土地面积
- C.使用面积
- D.营业面积
25
各级预算的预备费应当按照本级一般公共预算支出额的一定比例设置,这个比例是( )。
- A.1%~3%
- B.2%~4%
- C.4%~5%
- D.6%~8%
26
根据现行《中华人民共和国车船税法》,不属于车船税征税范围的是( )。
- A.企业拥有的车辆
- B.国际组织驻华代表机构的车辆
- C.行政机关拥有的车辆
- D.社会团体拥有的车辆
27
下列组织中,不属于《中华人民共和国政府采购法》规定的政府采购主体的是( )。
- A.国家机关
- B.学校、医院、科学研究机构
- C.国有企业
- D.民主党派
28
财政分配的中心环节是( )。
- A.政府预算
- B.税收
- C.投资
- D.国债
29
2019年6月份,某酒厂(增值税一般纳税人)生产粮食白酒100吨全部对外销售,取得不含税销售额480万元,同时收取品牌使用费15万元,销售白酒时收取包装物押金5万元,本月没收3个月前销售白酒时收取的包装物押金3万元。该酒厂6月份应缴纳消费税( )万元。(粮食白酒的消费税税率为20%的比例税率加0.5元/500克的定额税率)
- A.106.00
- B.106.85
- C.10908
- D.109.54
30
下列货物中,适用的增值税税率为13%的是( )。
- A.杂志
- B.石油液化气
- C.面包
- D.食用植物油
31
由于技术进步原因,某企业对机器设备采取缩短折旧年限方法加速折旧,则企业可以采取的最低折旧年限不得低于企业所得税法规定最低年限的( )。
- A.50%
- B.60%
- C.70%
- D.80%
32
税收的经济职能是指( )。
- A.税收具有改变利益分配格局的功能
- B.税收具有组织财政收入的功能
- C.税收具有及时反映企业经营信息的职能
- D.税收具有监督纳税人认真执行税法的职能
33
下列减免税手段中,属于税额式减免的是( )。
- A.减半征收
- B.项目扣除
- C.跨期结转
- D.零税率
34
下列税种中,属于直接税的是( )。
- A.关税
- B.消费税
- C.营业税
- D.企业所得税
35
我国各级总预算的编制机关是( )。
- A.本级人民代表大会
- B.本级人民政府
- C.本级政府财政部门
- D.本级政府各职能部门
36
政府征税对纳税人的生产和消费行为会产生收入效应和( )。
- A.挤出效应
- B.替代效应
- C.配置效应
- D.分割效应
37
下列政府非税收入中,具有强制性和无偿性特点的是( )。
- A.国有资本经营收益
- B.债务收入
- C.国有资产有偿使用收入
- D.罚没收入
38
不属于耕地占用税征税范围的是( )。
- A.个人占用自家菜地建房
- B.国家机关占用林地建设办公房屋
- C.农民占用茶园建设农田水利生产设施
- D.村委会占用集体所有花圃建集体宿舍
39
以再生产环节为标准对财政补贴分类,属于消费补贴的是( )。
- A.民用煤销售价差补贴
- B.农业生产资料价格补贴
- C.职工交通补贴
- D.工业生产企业亏损补贴
40
不属于契税免征范围的是( )。
- A.个人首次购买不超过90平方米、符合普通住房标准的改造安置住房,属于家庭唯一住房
- B.国家石油储备基地第一期项目建设过程中涉及的契税
- C.社会团体购买办公用房
- D.承受荒山土地使用权并用于林业生产
41
下列资产项目中,不属于无形资产的是( )。
- A.专利技术
- B.商标权
- C.著作权
- D.债权
42
按租赁方式进口的货物中,以租金方式对外支付的租赁货物,在租赁期间征收关税的完税价格是( )。
- A.海关审定的租金
- B.海关审定的留购价格
- C.货物的成交价格
- D.一般进口货物估定的完税价格
43
水资源税改革试点中,采取的征收方式是( )。
- A.从价计征
- B.从量计征
- C.从价计征为主、从量计征为辅
- D.省级人民政府确定计征方式
44
我国政府非税收入的特点不包括( )。
- A.不稳定性
- B.非普遍性
- C.效率性
- D.补偿性
45
财政调节不同经济主体的收入水平,主要体现其( )职能。
- A.资源配置
- B.收入分配
- C.经济稳定
- D.监督管理
46
关于税收特征的说法,正确的是( )。
- A.税收的固定性是指税率的长期不变性
- B.税收征收凭借的是国家拥有的政治权力
- C.税收反映的是等价交换关系
- D.税收征收总量具有无限性
47
在安排财政支出时,应首先安排的是( )。
- A.保证公共基础设施投资的最低需要量
- B.满足消费资料的最低需要量
- C.保证非生产性基本建设支出的最低需要量
- D.用于增加国家物资储备的支出需要量
48
2020年1月份,某化妆品厂将一批成本为48000元的自产高档护肤类化妆品用于集体福利;将新研制的香水用于赠送客户,生产成本为20000元。化妆品的成本利润率为5%,消费税税率为15%。上述货物已全部发出,均无同类产品售价。2020年1月份该化妆品厂上述业务应缴纳消费税( )元。
- A.22392.86
- B.12600.00
- C.35150.00
- D.50214.86
49
不属于项目支出预算原则的是( )。
- A.综合预算原则
- B.优先保障原则
- C.科学论证、合理排序原则
- D.追踪问效原则
50
社会保障制度最早产生于( )。
- A.英国
- B.美国
- C.德国
- D.瑞典
51
关于城镇土地使用税的说法,错误的是( )。
- A.城镇土地使用税的征税对象为开征范围内的土地
- B.城镇土地使用税的纳税人为在城市、县城、建制镇、农村范围内使用土地的单位
- C.城镇土地使用税的计税依据为纳税人实际占用的土地面积
- D.土地使用权未确定或权属纠纷未解决的,由实际使用人纳税
52
《中华人民共和国预算法》规定,预算编制的领导机关是( )。
- A.各级人大
- B.各级发展和改革委员会
- C.各级政府
- D.各级财政部门
53
历史上产生最早,并且现在依然存在的取得财政收入的经济范畴是( )。
- A.公债
- B.收费
- C.彩票
- D.税收
54
国家机关对公民、法人收取的证照性收费属于( )。
- A.事业性收费
- B.行政性收费
- C.补偿性收费
- D.资源性收费
55
下列预算科目中,属于按支出功能分类的是( )。
- A.一般公共服务
- B.工资福利支出
- C.商品和服务支出
- D.基本建设支出
56
关于财政行政管理支出的说法,错误的是( )。
- A.行政管理支出属于非物质生产性支出
- B.行政管理支出属于社会消费的组成部分
- C.行政管理支出为正常的生产和生活提供基本条件
- D.行政管理支出是转移性支出
57
多家单位共同拥有一块市区建筑用地的土地使用权,则城镇土地使用税应由( )。
- A.实际租用人缴纳
- B.承租土地的单位缴纳
- C.其中实际占用土地面积最大的单位缴纳
- D.对这块土地拥有使用权的每一个单位分别缴纳
58
在实现公平分配的目标下,财政执行的职能是( )。
- A.资源配置职能
- B.收入分配职能
- C.经济稳定职能
- D.经济发展职能
59
下列政府预算支出中,属于按照支出经济分类的科目是( )。
- A.一般公共服务支出
- B.教育支出
- C.商品和服务支出
- D.节能环保支出
60
在国库集中支付制度下,用于财政直接支付的账户是( )。
- A.国库单一账户
- B.财政零余额账户
- C.预算单位零余额账户
- D.财政专户
二、多项选择题
下列每小题的备选答案中,有两个或两个以上符合题意的正确答案,至少有1个错项,多选、错选均不得分;少选,所选的每个选项得0.5分。
61
影响一国公债规模的因素有( )。
- A.该国认购者的负担能力
- B.该国政府偿债能力
- C.该国货币的国际影响力
- D.该国的利率和汇率政策
- E.该国公债的使用方向、结构和效益
62
关于税率的说法,正确的有( )。
- A.比例税率不随征税对象数额的变动而变动
- B.全额累进税率下,累进分界点上税负呈跳跃式递增
- C.比例税率能更有效地调节纳税人的收入
- D.比例税率下,征税对象数额越大,应纳税额越大
- E.定额税率下,税额的多少同征税对象的价格无关
63
现行增值税制度将纳税人划分为一般纳税人和小规模纳税人的依据主要有( )。
- A.纳税人资产总额的大小
- B.纳税人职工人数的多少
- C.纳税人年销售额的大小
- D.纳税人职工薪酬的多少
- E.纳税人会计核算水平
64
财政投融资的基本特征主要包括( )。
- A.投资主体多元化
- B.财政投融资的目的性很强,范围有严格限制
- C.不完全脱离市场,以市场参数作为配置资金的重要依据
- D.在大力发展商业性投融资渠道的同时构建的新型投融资渠道
- E.投资金额大,投资周期长,投资风险高
65
在计算企业应纳税所得额时,应遵循的原则包括( )。
- A.权责发生制
- B.谨慎性
- C.税法优先
- D.会计优先
- E.稳健性
66
完全竞争市场应具有的条件包括( )。
- A.市场上有充足的生产者和消费者
- B.每个厂商提供的商品是不同质的
- C.资源可以在规定的范围内流动
- D.市场信息是完全的
- E.政府的宏观调控政策正确
67
根据企业所得税的相关规定,减半征收企业所得税的项目有( )。
- A.远洋捕捞
- B.花卉的种植
- C.中药材的种植
- D.茶的种植
- E.海水养殖
68
根据企业所得税的相关规定,关于固定资产加速折旧的说法,正确的有( )。
- A.固定资产由于技术进步,确需加速折旧的,可以加速折旧
- B.加速折旧可以采取双倍余额递减法
- C.制造业企业2019年新购进的固定资产,只能由税务机关决定缩短折旧年限或采取加速折旧的方法
- D.企业2019年11月1日新购进的设备,单位价值550万元,可一次性税前扣除
- E.加速折旧可以采取年数总和法
69
关于税款征收措施的说法,正确的有( )。
- A.个人维持生活所必需的住房和用品,不在税收保全措施范围之内
- B.纳税人所拥有的名贵字画,不在税收保全措施范围之内
- C.采取税收保全措施,需经县以上税务局(分局)局长批准
- D.纳税人申报的计税依据明显偏低又无正当理由的,由主管税务机关调整应纳税额
- E.临时从事经营的纳税人,由税务机关核定其应纳税额
70
企业发生的下列支出项目中,可以在企业所得税前扣除的有( )。
- A.税收罚款
- B.生态恢复专项资金
- C.赞助支出
- D.合理的工资、薪金
- E.税收滞纳金
71
下列我国政府预算支出分类中,按照支出功能分类的有( )。
- A.一般公共服务支出
- B.教育支出
- C.商品和服务支出
- D.节能环保支出
- E.工资福利支出
72
以再生产环节为标准对财政补贴分类,属于流通补贴的有( )。
- A.农业生产资料价格补贴
- B.水电煤补贴
- C.蔬菜价差补贴
- D.工业生产企业亏损补贴
- E.民用煤销售价差补贴
73
根据土地增值税的相关规定,应在“开发土地和新建房及配套设施的成本”这一扣除项目中反映的有( )。
- A.以协议出让方式取得土地使用权所支付的土地出让金
- B.取得土地使用权所支付的地价款
- C.取得土地使用权所缴纳的契税
- D.土地征用及拆迁补偿费
- E.“三通一平”支出
74
关于社会保障的说法,正确的有( )。
- A.社会保障制度是由法律规定的
- B.现代社会保障制度最早产生于德国
- C.最低生活保障属于社会救助
- D.社会救助资金从财政资金中解决
- E.我国养老保险适合现收现付式筹资模式
75
现行国家对事业单位预算管理的内容包括( )。
- A.核定收支
- B.定额补助
- C.定项补助
- D.超支不补
- E.结余留用
76
关于税收特征的说法,正确的有( )。
- A.无偿性是指政府获得税收收入后无须向纳税人直接支付任何报酬
- B.无偿性是指政府征得的税收收入不再直接返还给纳税人
- C.无偿性是区分税收收入和其他财政收入形式的重要特征
- D.固定性的含义包括税收征收总量的有限性
- E.税收分配关系的建立具有固定性
77
我国构建跨年度预算平衡机制包括( )。
- A.预算超收及短收的平衡机制
- B.预算赤字的弥补机制
- C.保持年度预算收支平衡
- D.中期财政规划管理
- E.编制三年滚动预算
78
下列选项属于政府非税收入属性的是( )。
- A.所有权属国家
- B.使用权归政府
- C.收益权归单位
- D.管理权归财政
- E.处置权归单位
79
按是否具备招标性质可将政府采购分为( )。
- A.单一来源采购
- B.招标采购
- C.单阶段招标采购
- D.非招标性采购
- E.竞争性谈判采购
80
一般来说,我国政府采购程序主要包括7个阶段,其中包括( )。
- A.确定采购需求
- B.预测采购风险
- C.选择采购方式
- D.成立采购机构
- E.采购验收和评估
三、案例分析题
由单选和多选组成。错选,本题不得分;少选,所选的每个选项得0.5分。
2019年1月31日,某市房地产开发公司为一般纳税人,转让自行开发市区办公楼一栋,共取得转让收入6000万元,公司按税法规定缴纳了有关税金。已知该公司为取得土地使用权而支付的地价款和按国家统一规定交纳的有关费用500万元,并取得有效凭证;投入的房地产开发成本为1400万元;房地产开发费用中的利息支出为130万元(能够按转让房地产项目计算分摊并提供金融机构证明),比按银行同类同期贷款利率计算的利息多支付10万元。
(注:该公司所在地政府规定的其他房地产开发费用的计算扣除比例为5%)
(注:该公司所在地政府规定的其他房地产开发费用的计算扣除比例为5%)
81
该公司转让办公楼应缴增值税、城市维护建设税及教育费附加为( )万元。
- A.300
- B.321
- C.324
- D.499.4
82
计算土地增值税时,准予计入扣除项目金额的房地产开发费用为( )万元。
- A.190
- B.200
- C.215
- D.225
83
在计算土地增值税时,该公司转让房地产的扣除项目金额为( )万元。
- A.2495
- B.2710
- C.2540.4
- D.3435
某事业单位实行自收自支的经费管理,2020年12月自建办公用房4栋,房产原值2000万元,其中一栋价值300万元的房产该单位用于开办幼儿园。(注:该省规定按房产原值一次扣除30%后的余值计税)
84
该事业单位用于开办幼儿园房产应缴纳房产税为( )万元。
- A.0
- B.0.90
- C.2.52
- D.4.20
85
该事业单位2021年应缴纳房产税金额为( )万元。
- A.0
- B.14.28
- C.16.80
- D.24.00
位于某县城的甲企业为增值税一般纳税人,购销货物的增值税率为13%,2019年6月发生以下几笔经济业务:
(1)购进货物若干批,取得增值税专用发票上注明的货物金额合计为4000000元,增值税合计为520000元;取得货物运输业增值税专用发票上注明货物运费为40000元,取得货物运输普通发票注明运费为10000元、装卸费为200元、运输途中保险费为2000元。
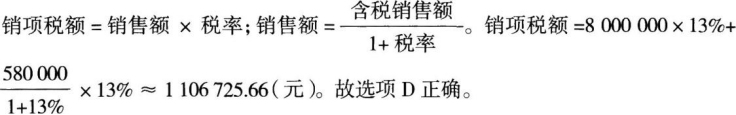
(2)销售货物若干批,取得不合增值税价款合计为8000000元,向消费者个人销售货物收到现金合计为580000元。
(3)上年购进的货物本月用于职工福利的,取得的发票上注明的进价为10000元,市场售价为12000元(进价、售价均为不含增值税,下同)。
(4)上年购进的货物本月发生非正常损失的,取得的发票上注明的进价为4000元,同类货物的不含税售价为5000元。
86
甲企业当月经过税务机关认证能够从销项税额中抵扣的进项税额为( )元。
- A.640000
- B.645600
- C.523600
- D.645732
87
甲企业当月的销项税额为( )元。
- A.1366250.66
- B.1454000.25
- C.1445000.25
- D.1106725.66
88
甲企业当月应作进项税额转出的金额为( )元。
- A.0
- B.2720
- C.1600
- D.1820
89
甲企业当月应缴纳增值税( )元。
- A.584945.66
- B.764510.25
- C.784530.66
- D.769860.25
90
下列说法符合现行税法规定的有( )。
- A.甲企业需要按照当月实际缴纳增值税税额的5%计算缴纳城市维护建设税
- B.甲企业需要按照当月实际缴纳增值税税额的3%计算缴纳教育费附加
- C.甲企业需要将用于职工福利的外购货物视同销售计算销项税额
- D.发生的外购货物非正常损失应该按照市场售价作进项税额转出处理
中国公民李先生2019年从中国境内取得收入的情况如下(所有收入的扣缴义务人均已按规定代扣代缴了税款):
(1)从任职公司每月取得工资收入5500元,一次性取得法律咨询收入4000元。
(2)取得企业债券利息收入8000元,转让股权取得收益8000元。
(3)李先生2019年缴纳基本养老保险500元,基本医疗保险200元,住房公积金300元。住房公积金300元。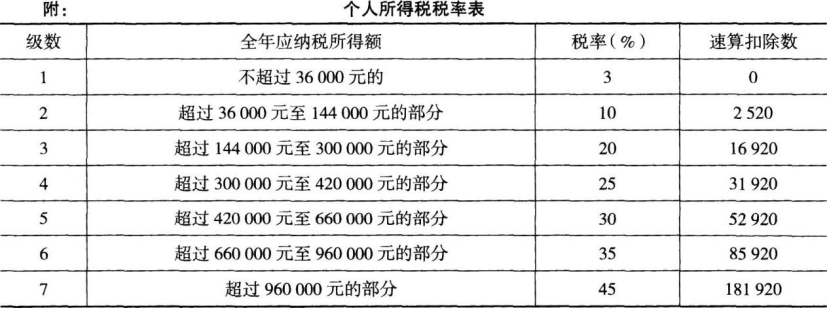
(1)从任职公司每月取得工资收入5500元,一次性取得法律咨询收入4000元。
(2)取得企业债券利息收入8000元,转让股权取得收益8000元。
(3)李先生2019年缴纳基本养老保险500元,基本医疗保险200元,住房公积金300元。住房公积金300元。
91
2019年李先生在(1)中取得的收入,其应纳税收入额为( )元。
- A.9500
- B.69200
- C.70000
- D.8700
92
2019年李先生在(2)中取得的收入,其应纳税所得额为( )元。
- A.16000
- B.8000
- C.80000
- D.0
93
关于2019年李先生取得的收入和发生的支出,其个人综合所得的应纳税所得额为( )元。
- A.0
- B.2200
- C.9200
- D.10000
94
以下关于2019年李先生的收入及支出说法,正确的是( )。
- A.李先生2019年的收入可以不用去主管税务机关办理汇算清缴
- B.李先生取得的法律咨询收入,以支付收入的单位或个人为扣缴义务人
- C.假如李先生2019年多缴纳了个人所得税,不可以向主管税务机关申请退税
- D.假如李先生2019年的部分收入没有扣缴义务人,其应该到主管税务机关办理纳税申报
95
2019年李先生应缴纳的个人所得税税额为( )元。
- A.420
- B.3200
- C.396
- D.4000
某运输公司拥有载货汽车15辆(整备质量吨位均为10吨),挂车2辆(整备质量吨位均为15吨);载人大客车14辆(其中35座车8辆,23座车6辆),载人小客车10辆(均为10座车,其中2辆为新能源汽车);机动船舶3艘(净吨位均为20吨),非机动船舶5艘(净吨位均为18吨)。
注:载货汽车按整备质量每吨年税额80元,挂车每吨年税额按照货车税额的50%计算;载人汽车31座以上的每辆年税额180元,12~30座的每辆年税额150元,11座以下的每辆年税额140元;机动船舶按净吨位每吨年税额5元,非机动船舶按照机动船舶的50%计算;新能源汽车减半征收车船税。
注:载货汽车按整备质量每吨年税额80元,挂车每吨年税额按照货车税额的50%计算;载人汽车31座以上的每辆年税额180元,12~30座的每辆年税额150元,11座以下的每辆年税额140元;机动船舶按净吨位每吨年税额5元,非机动船舶按照机动船舶的50%计算;新能源汽车减半征收车船税。
96
该公司载货汽车和挂车全年应缴纳车船税( )元。
- A.0
- B.12000
- C.13200
- D.14400
97
该公司乘人汽车全年应缴纳车船税( )元。
- A.0
- B.3600
- C.3740
- D.4320
98
该公司船舶全年应缴纳车船税( )元。
- A.0
- B.525
- C.550
- D.750
某县级医院经批准2018年3月份占用耕地15000平方米,其中:13000平方米耕地用于住院部、门诊楼、急诊楼建设,2000平方米耕地用于医院内职工家属住房建设。2019年4月将用于住院部的一部分土地(共2500平方米)交与房地产公司进行商业开发。已知:耕地占用税定额税率为30元/平方米。
99
该医院2018年应缴纳耕地占用税( )元。
- A.0
- B.60000
- C.390000
- D.450000
100
该医院2019年应缴纳耕地占用税( )元。
- A.0
- B.56250
- C.75000
- D.137500
输入阅读码
查看答案与解析需要输入阅读码