2025年FRM金融风险管理师《FRM二级中文》模拟试卷一
FRM二级中文
模拟试卷
共 80 题
1187 次浏览
更新于 2026-09-26
一、单选题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
布莱克-斯科尔斯-莫顿(Black-Scholes-Merton,BSM)模型是期权定价的一个非常重要的模型。它在股票期权的定价和估值中起着重要作用。交易者正试图使用这种模型为债券期权定价。考虑以下关于 布莱克-斯科尔斯-莫顿(Black-Scholes-Merton)模型在固定收益市场中的应用以及对利率期限结构的假设的必要性的陈述。确定哪一个陈述是正确的。
- A.BSM模型直接适用于债券期权的定价,无需任何修改。
- B.随着债券接近到期日,其价格波动率保持不变。
- C.在使用 BSM模型对固定收益衍生品进行定价时,假设短期利率是恒定的。
- D.为了为债券期权和其他衍生品定价,通常需要对整个利率期限结构的演变进行假设。
2
Julie和Jack正在讨论有关信用风险管理和不同信用风险评估方法的一些问题。以下是他们的一些陈述,以下哪些陈述是正确的?陈述:在骆驼评级法(“CAMEL”)中,“C”代表“资本”,“CAMEL”法的缺点之一是该方法不能用于对同行公司进行比较分析。陈述II:我们可以使用数据驱动的实证模型(data-driven empirical models),根据历史数据来衡量公司贷款和消费贷款的信用风险。陈述I:简约模型(Reduced models)包含了违约是随时可能发生的随机事件的想法。陈述I:判断法(Judgmental approaches)完全基于信用分析师对借款人定性的基本面特征的专家判断。
- A.I. II, IV
- B.I. IV
- C.I、II、IV
- D.II, III
3
CAPM 的发明者之一 William Sharpe 在 1992 年引入了一个强大的框架来处理时变基准。Tom 和 Jerry 学习并讨论了时变因子(time-varying factor)敞口,即风格分析。以下关于风格分析(style analysis)过程的陈述中哪一项是正确的?
- A.在进行风格分析回归时,通常使用Fama-French投资组合中的因子来替代指数基金。
- B.风格分析通过多个单变量线性回归的回归系数来捕捉基金经理的投资风格。
- C.若基金被禁止做空,则风格分析的回归系数被约束为非零且总和为100%,以代表完整的资产配置。
- D.为说明时变因子敞口,风格分析需对低成本指数基金进行多次回归,其中敞口随时间演变。
4
为进行风险管理,对当前投资组合进行风险分解将很有帮助。一位投资经理对价值2.14亿美元的投资组合进行了风险分解,并收集了下表中的信息。
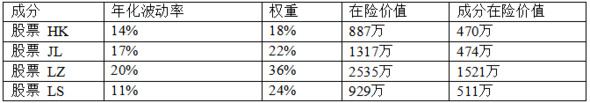
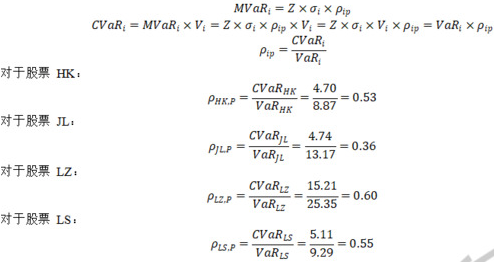
基金经理假设该模型是由 1 年 95% VaR 建立的,并且回报是正态分布的。预计上市的四只股票中哪只与投资组合的相关性最强?
基金经理假设该模型是由 1 年 95% VaR 建立的,并且回报是正态分布的。预计上市的四只股票中哪只与投资组合的相关性最强?
- A.股票 HK
- B.股票 JL
- C.股票 LZ
- D.股票 LS
5
James 打算通过莫顿模型(Merton Model)来计算公司股权价值以及股权波动率。如下为他搜集的信息。
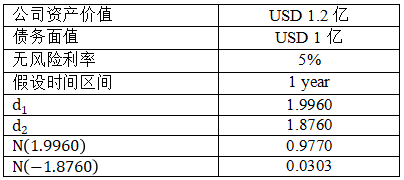
基于上述信息,公司股权价值以及股权波动率分别是多少?
基于上述信息,公司股权价值以及股权波动率分别是多少?
- A.6100万,56%
- B.2500万,56%
- C.6100万,47%
- D.2500万,115%
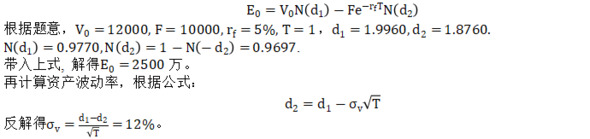
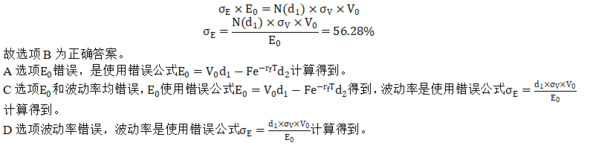
6
一位财务经理负责完善组织的投资风险管理方法。该经理理解风险计划(risk plan)和风险预算(risk budget)都是这一策略中关键但截然不同的组成部分。以下哪项陈述准确区分了风险计划与风险预算?
- A.风险计划关注在不考虑长期风险的情况下最大化短期净资产收益率,而风险预算强调以回报为代价最小化收益波动性。
- B.风险计划建立对关键事件的风险承受能力和应急步骤,而风险预算则量化风险分配并将其与回报预期保持一致。
- C.风险计划定义每个部门可接受的净资产收益率水平,而风险预算则不考虑各类投资的风险特征,对每个投资类别分配相同权重。
- D.风险计划仅关注内部依赖关系而忽略影响组织的外部因素,而风险预算确保所有投资都具有相同的预期回报和风险。
7
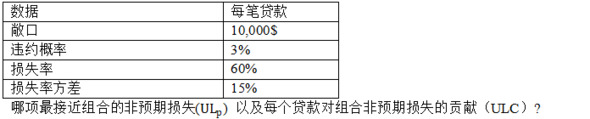
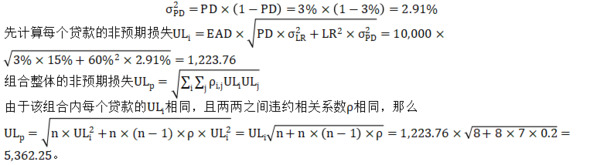
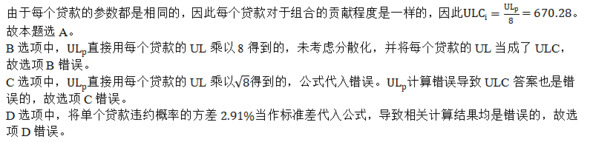
Golden Bank正在评估其贷款组合的信用风险。该组合包含8笔贷款,其中每两笔贷款之间的违约相关系数为0.2。假设违约事件服从伯努利分布的二项分布。该贷款组合的其他相关数据如下:
- A.5,362.25, 670.28
- B.9,790.08, 1,223.76
- C.3,436.32, 432.66
- D.3,037.32, 379.67
8
Jason正在审阅ABC银行的流动性报告。他使用一些早期预警指标来评估该银行是否会面临流动性风险。以下哪种趋势表明该银行可能面临最高的流动性风险?
- A.该银行最近从其他商业银行获得了越来越多的信贷额度(credit lines)。
- B.同业银行的股价持续下跌但ABC银行的股价却在上涨。
- C.ABC银行发行债券的利差持续扩大。
- D.该银行的核心存款(core deposits)持续增加,这为银行的新业务提供了支持。
9
ZheLi(FRM持证人)作为一支母基金(FOF)的经理,正在对某对冲基金开展尽职调查。尽职调查是指母基金经理在对冲基金投资前,为充分了解其投资策略、基金经理及基金本身而进行的评估分析过程。下列关于对冲基金的陈述哪项是正确的?
- A.遵循商品交易顾问策略(一种负反馈策略)的对冲基金,采用主要依赖历史价格数据和市场趋势的系统化交易程序。
- B.该对冲基金设定当亏损达到30%时触发止损规则,交易系统将自动平仓,因此止损规则将增强市场流动性。
- C.运营尽职调查程序包括对内部控制评估的若干重要方面以及相关文件和披露信息的审查。
- D.包含投资、风险管理、运营环境和商业模式评估的全面尽职调查可以规避欺诈风险。
10
在模型1(Model 1)的背景下,考虑该模型的含义。评估以下关于漂移项、负利率的可能性以及波动率对初始利率水平的依赖性的陈述。根据模型的规格,识别出哪项陈述是正确的。
- A.模型1假设短期利率的变化服从正态分布,这可能导致随着时间的推移出现负利率。
- B.在模型1中,波动率的期限结构是驼峰形的,意味着波动率最初随期限上升,但最终会下降。
- C.模型1中的过程意味着利率变化既受漂移项影响,也受波动率项影响。
- D.根据模型1的假设,如果利率发生变化,利率期限结构将表现出非平行移动(non-parallel movements)。
11
Redrock Bank构建了期限延伸至4年期的投资组合,其1年期、2年期、3年期和4年期证券各持有约1500万美元。相比之下,Black River Bank持有4500万美元的1-2年期证券,以及约4200万美元的8-10年期证券。两家银行各自采用什么期限策略?
- A.Redrock Bank采用梯形策略(ladder policy),这有助于增强金融机构的流动性状况;而Black River Bank采用前置策略(front-end load maturity policy),无论市场利率升降都能帮助实现潜在收益最大化。
- B.Redrock Bank采用利率预期策略(rate expectations approach),当市场利率上升时有助于实现潜在收益最大化;而Black River Bank采用杠铃投资组合策略(barbell strategy),既能通过短期证券满足流动性需求,又能通过组合中的长期证券部分获得更高潜在收益以实现盈利目标。
- C.Redrock Bank采用梯形策略,可降低投资收益波动;而Black River Bank采用杠铃投资组合策略,在流动性需求和收益目标之间取得平衡。
- D.Redrock Bank采用利率预期策略,当市场利率下降时可实现证券投资收益潜力最大化;而Black River Bank采用前置策略,当市场利率上升时可避免重大资本损失。
12
一家大型商业银行正在考虑向一家新能源行业的公司发放贷款,该贷款完全由储户存款提供资金。该银行长期以来一直使用风险调整资本回报率(Risk-adjusted return on capital, RAROC)作为判断是否发放贷款的标准。
关于这笔贷款及其他信息如下:
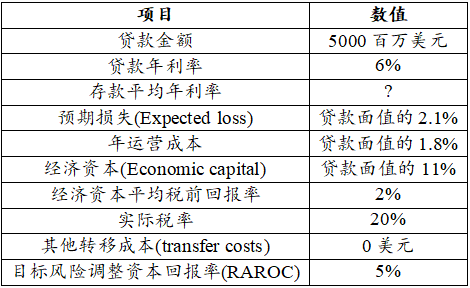
如果这笔贷款要达到目标RAROC,银行可以向储户提供的最高利率是多少?
关于这笔贷款及其他信息如下:
如果这笔贷款要达到目标RAROC,银行可以向储户提供的最高利率是多少?
- A.1.63%
- B.1.77%
- C.3.41%
- D.3.55%
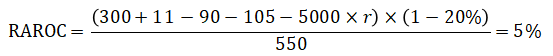
13
Golden投资公司的机构投资者正准备向New Oriental hedge funds配置资金,并决定进行全面尽职调查。在做出投资决策前需谨记关键要素。关于尽职调查流程,以下哪项最可能是正确的?
- A.对冲基金的投资策略不公开披露且难以调查,因为这些策略是公司的竞争优势。
- B.如果我们能预先对对冲基金的杠杆水平和流动性状况进行尽职调查,就能更好地评估风险。
- C.投资者可评估内部控制的充分性,并直接依赖服务提供商提供的文件而无需额外核查。
- D.投资者应进一步调查基金是否有继任计划,而非现有团队管理额外资产的能力。
14
Star Bank风险分析师Jason Wan正在比较基于历史数据与当前信用利差推导的违约概率。根据历史数据,AA评级债券的三年累计违约概率为0.5%。当前AA评级三年期债券的信用利差为65个基点,回收率为30%。下列哪项最能解释历史数据与信用利差推导的风险率(hazard rate)之间的差异?
- A.这些三年期AA评级债券具有极佳的流动性。
- B.债券交易员的主观估计的违约概率远低于历史数据。
- C.现实中债券违约并非相互独立事件。
- D.债券收益存在高度偏态分布,且该风险的非系统性成分易于分散。
15
一位金融分析师正在评估一个由 10 个头寸组成的投资组合,每个头寸的价值为100万美元,回报标准差为 20%,两两头寸回报之间的相关性为 0.15。该投资组合的99%在险价值是多少?
- A.$2,255,057
- B.$225,505.70
- C.$1,594,827.50
- D.$1,093,220
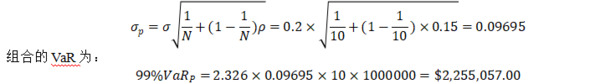
 的时候,忘记开根号,因此错误。
16
公开交易的指数基金具有明确的业绩目标,通常通过持有与基准指数相似的资产组合进行管理。而对冲基金则起源于私人财富管理领域。半个多世纪以来,高净值个人投资者将资金交由优秀交易员管理,期望无论整体市场状况如何都能获得超额回报。下列关于对冲基金的陈述哪项是正确的?
- A.与共同基金相比,对冲基金面临更多监管,因为对冲基金承担的风险远高于共同基金。
- B.对冲基金经理收取的费用通常低于共同基金经理,因此对冲基金的回报高于共同基金。
- C.基于对冲基金数据库计算的对冲基金指数存在自我选择偏差,这意味着对冲基金经理倾向于在回报较高时上报业绩。
- D.基于对冲基金数据库计算的对冲基金指数存在回填偏差,这将导致回报被低估。
17
Jude(FRM持证人)新加入银行资金部门,正在思考如何监控流动性。她了解到流动性期权(liquidity option)是管控现金流的有效工具。在学习了流动性期权后,她提出了一些观点。以下哪项陈述是正确的?
- A.信贷承诺(credit commitment)作为流动性期权,类似于标准欧式看涨期权(European call option),仅当可获利时才会行权。
- B.银行从交易对手方购入信贷承诺。当银行需要流动性时,即使资金利差收窄,银行仍将执行该期权。
- C.银行向客户提供承诺性信贷额度,等同于银行向客户购买流动性期权。
- D.信贷额度是期限确定但现金流随机的银行产品。
18
Golden银行的一位投资经理正在分析经济增长等全宏观经济因素。他的团队成员提出疑问:金融证券在经济衰退期和扩张期对这些宏观因素的反应有何差异?以下哪项表述最准确?
- A.与经济扩张期相比,政府债券在衰退期的收益率通常更低。
- B.实际数据显示,高收益公司债券在衰退期的平均收益率表现更接近政府债券。
- C.在消费高速增长时期,小盘股的表现通常优于大盘股。
- D.若投资者难以承受经济衰退的影响,则应增加股票资产的配置比例。
19
Star银行投资组合经理John正在评估低风险异象(low-risk anomaly)。他收集了下表数据,其中描述了2020年实现的1年期贝塔值、2020年实现的1年期波动率以及2021年四类资产的实现收益率。根据下表,哪种情况表明存在低风险异象?
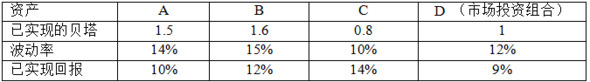
- A.资产 A 和 B 的收益差异表明存在低风险异象(low-risk anomaly)。
- B.资产 C 和 D 的收益差异表明存在低风险异象(low-risk anomaly)。
- C.资产 A 和 D 的收益差异表明存在低风险异象(low-risk anomaly)。
- D.资产 B 和 D 的收益差异表明存在低风险异象(low-risk anomaly)。
20
作为商业银行,Umbrella Street银行的员工每日、每周、每月和季度都会编制多份流动性风险报告。其中一份是存款追踪报告。以下哪个指标最可能出现在他们的存款追踪报告中?
- A.存款追踪报告(deposit tracker report)不仅包含当前存款规模,还包括对未来存款水平的预测。
- B.该存款追踪报告提供短期内的存贷比(Loan-to-deposit ratio, LTD)情况,存贷比(当前值和预测值)通常具有120%的下限。
- C.普通股的市净率(Market-to-book ratio)(当前值和预测值)与投资者沟通目标值1.30的对比。
- D.杠杆调整后的久期缺口(leverage-adjusted duration gap)(当前值和预测值)与董事会批准的3.5年上限的对比。
21
在金融机构的风险管理中,资本充足性(capital adequacy)是确保稳定运营的关键因素。监管资本与经济资本(regulatory capital and economic capital)是两种不同的资本管理框架。区域性银行的分析师Lily被要求向全体员工介绍监管资本和经济资本的概念。关于经济资本的介绍,以下哪项陈述是正确的?
- A.在计提经济资本时,采用更高的置信水平,信用评级会更高,从而融资成本也会更高
- B.第一支柱与第二支柱的综合评估,是最接近经济资本的监管等价物
- C.经济资本的目标是确保金融中介机构的偿付能力和稳定性(solvency and stability)
- D.经济资本对风险并不敏感,难以充分反映公司的风险状况
22
3月18日,德国监管机构发布规定,暂时中止逆周期资本缓冲要求(countercyclical capital buffer , CCyB)。德国财政部、德国联邦金融监管局(BaFin)和德国央行联合发表声明,表示自4月1日起,逆周期资本缓冲比率将降至0,并至少维持至年底。行业估计,该监管措施将释放超50亿欧元(约55亿美元)现金。以下关于逆周期资本缓冲(CCyB)的描述,哪一项最为正确?
- A.CCyB的目的是弥补场外衍生品交易(OTC derivatives trading)带来的损失
- B.CCyB的目的是在正常市场情况下筹集资本,而不是在压力情境下
- C.CCyB的目的是平滑市场繁荣与萧条期的资本要求的失衡
- D.CCyB的目的是帮助银行随时筹集更多资本
23
Tim正在准备其银行的流动性压力测试,并收集了以下关于流动性资产的信息。以下哪项陈述是正确的?
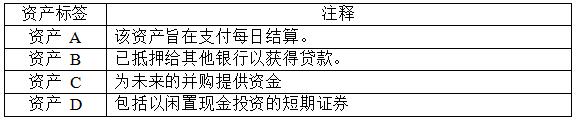
- A.在流动性压力测试中,可用于缓解流动性风险的资产是资产C和资产D。其他两项资产在流动性压力测试中无法用于改善流动性状况。
- B.在全球拥有众多分支机构的银行应当以整体银行为考量完成单一流动性压力测试。
- C.资产负债管理委员会(ALCO)应定期开展流动性压力测试。
- D.Tim建议,若未来融资环境较历史情况显著恶化,假设情景优于历史情景。
24
一位基金经理正在评估资产A与资产B之间的投资组合配置。表1提供了两种资产的预期收益率和波动率指标,表2则展示了由这两种资产构成的四个候选投资组合及其各自的边际在险价值(Marginal VaR)。假设无风险利率为1.5%。
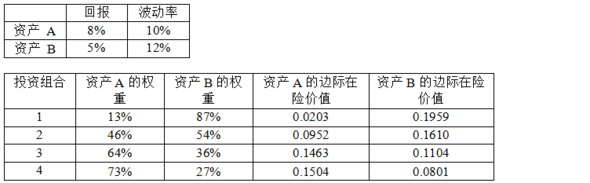
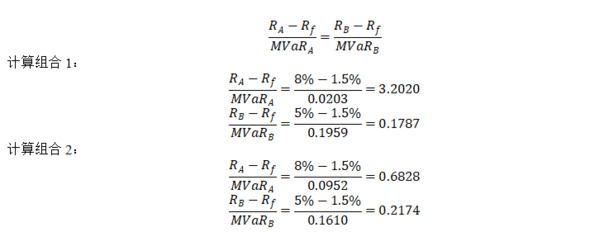
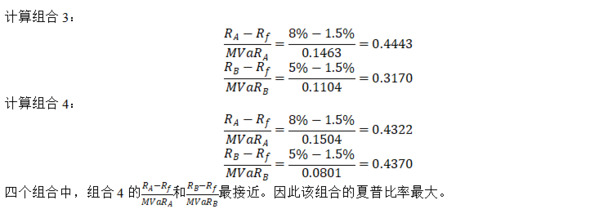
这四个投资组合中哪一个的夏普比率(Sharpe ratio)最大?
这四个投资组合中哪一个的夏普比率(Sharpe ratio)最大?
- A.投资组合 1
- B.投资组合 2
- C.投资组合 3
- D.投资组合 4
25
作为风险经理,您的任务是通过确定适当的主动风险厌恶水平来优化投资组合。假设信息比率为 0.8,理想的主动风险水平为 10%,以下哪种计算正确确定了主动风险厌恶系数(risk aversion)?
- A.0.02
- B.0.04
- C.0.06
- D.0.08
26
某投资基金Word Fund正在提升公司的风险意识,并成立了风险管理单元(risk management units,RMU)来监督投资组合的风险敞口,确保这些敞口经过授权且符合风险预算。风险管理单元的作用是向高级管理层和董事会提供保证,确保公司正在有效评估风险并遵守其风险管理标准。以下关于风险管理单元的陈述哪项是正确的?
- A.RMU是风险管理的第二道防线,负责管理风险并根据风险预算做出减少风险敞口的决策。
- B.RMU依赖于业务线,RMU 需要在正确的时间向正确的人提供正确的信息。
- C.RMU识别并开发风险衡量和绩效归因分析工具。
- D.RMU 使用高级管理层和基金经理提供的工具来分析个人投资组合的风险和业绩来源。
27
金融分析师 Alice 现在正在预测股票市场的相关性,并从道琼斯指数中收集了 30 只历史股票的收益率数据。首先,她计算出 2014 年 1 月道琼斯相关矩阵的当前平均相关性为 0.22。然后,她将回归函数设置为:Δρt=α+βρt-1,其中,α=0.288, β=-0.72。她想推导出长期均值(μ) 和均值回归率(α),并最终计算出下一个周期的预期相关水平。以下哪项结果,最有可能正确?
- A.相关性水平的长期均值为 28.8%
- B.均值回归率为 -72%
- C.2014 年 2 月的预期相关性为 12.96%
- D.2014 年 2 月的预期相关性为 34.96%
28
非参数方法(non-parametric methods)是估计风险度量的一些最流行的方法,旨在估计风险度量,而无需对利益分布做出强有力的假设。一家投资银行的风险经理打算使用历史模拟(HS)方法来估计预期亏空(ES)。他考虑了 HS 方法的假设、数据要求、优点和缺点。关于使用 HS 方法的优势,经理以下哪些陈述是正确的?
- A.金融市场的重大变化或影响这些变化的因素可以忽略不计,因为这些变化的任何影响都已包含在历史数据集中。
- B.HS 方法能够产生 VaR 或 ES 的合理估计,无论数据周期是异常平静还是异常波动。
- C.适当的分布假设可以很容易地适应损益(P&L)分布的特征,例如肥尾(fat tails)和偏度(skewness)。
- D.HS 方法可以适应任何类型的头寸,从简单的线性头寸到复杂的非线性衍生品头寸。
29
瓦西塞克(Vasicek)和 高斯+(Gauss+)模型通常用于固定收益市场,以描述利率动态。以下哪项陈述最能描述瓦西塞克(Vasicek)模型的一个局限性,而该局限性在Gauss+模型中得到了解决?
- A.瓦西塞克(Vasicek)模型假设存在单一均值回归因子,这限制了其描述短期、中期和长期利率变动的能力,而高斯+(Gauss+)模型则不存在此限制。
- B.瓦西塞克(Vasicek)允许期限结构中出现驼峰形波动率,而 高斯+(Gauss+)模型无法捕捉到这一点。
- C.瓦西塞克(Vasicek)模型考虑了模型中涉及的因素之间的相关性,而 高斯+(Gauss+) 模型不考虑模型中各因素之间的相关性
- D.高斯+(Gauss+)模型假设不同期限的波动率恒定,这相比高斯+(Gauss+)模型提高了其准确性。
30
摩根大通因“幌骗交易(spoofing)”行为被美国商品期货交易委员会(Commodity Futures Trading Commission, CFTC)罚款9.2亿美元。该行为违反了投资者保护法,被监管机构认定为操纵性和欺骗性的交易策略。以下哪项最准确地描述了摩根大通被罚的主要原因?
- A.摩根大通向投资者虚假宣传拍卖利率证券(auction-rate securities)是安全的现金等价物产品(cash-equivalent products)
- B.摩根大通故意操纵市场价格,以从其交易策略中获利
- C.摩根大通的间接订单路由(indirect order routing)方式导致客户市场订单执行延迟和成交率降低
- D.摩根大通未能提供足够的投资者教育,导致客户发生交易损失
31
一家大型金融机构在交易时间内遭遇重大网络攻击(major cyberattack),导致其核心交易系统全面中断,影响了客户交易结算和账户管理功能(trade settlement and account management functions)。客户无法进行交易,内部员工也无法访问相关系统以支持业务运作。以下哪项行动最能有效帮助该机构应对这场危机?
- A.立即启动应急响应机制(emergency response),由技术团队(technical team)负责系统修复,同时由沟通团队(communications team)向所有利益相关者披露事件信息
- B.优先恢复核心交易系统以尽快恢复业务运作,同时推迟向利益相关者披露事件,以避免声誉受损(reputational damage)
- C.技术团队在制定恢复计划时需要设定较长的恢复时间目标(recovery time objective, RTO),以确保恢复过程的稳健性
- D.恢复阶段的两项传统恢复指标,即恢复点目标(recovery point objective, RPO)和RTO,本质上是相同的,没有显著差异
32
一位投资组合经理正在评估固定收益衍生品的不同定价方法,对套利定价、风险中性估值和期权调整价差(OAS)特别感兴趣。考虑到这些因素,以下哪项陈述正确描述了固定收益衍生品套利定价的基本原则?
- A.风险中性定价确保衍生品的价值等于其在真实概率下的预期折现值,从而消除任何套利机会。
- B.套利定价不需要了解风险中性概率,因为一价定律确保衍生品价格等于其复制的投资组合的价格。
- C.期权调整价差(OAS)通过比较证券的预期折现值与其风险中性价格(针对嵌入式期权进行调整),来衡量证券的定价偏差。
- D.二叉树始终使用历史利率变动构建,因为过去的趋势是预测未来利率变化的最佳指标。
33
Redrock Bank处于35%的联邦所得税税率区间(位于纽约州)。一位投资经理考虑购买价值1000万美元的证券。在最长为3年的投资期限内,该经理需要获得至少3%的税后年收益率,且该工具不应面临赎回风险和提前偿付风险。此外,该机构的业务部门要求这些证券能够作为联邦存款的抵押品。以下哪种投资工具最适合该经理?
- A.15年期房利美抵押贷款支持证券(MBS),若投资期限为2年,预期税前年收益率为8%。
- B.商业票据,若投资期限为270天,预期税前年收益率为5%。
- C.2.5年期国债,预期到期税前收益率为4.8%。
- D.10年期州政府债券,若投资期限为4年,预期税前年收益率为5%。
34
Hayabusa bank目前有1亿美元存款,平均收益率为2%。该银行的存款经理希望再筹集5000万美元资金。为实现这一目标,Hayabusa bank将不得不将新旧账户的存款利率均提高至3%。这笔额外5000万美元资金的边际成本率(marginal cost rate)是多少?
- A.3%
- B.5%
- C.7%
- D.9%
35
Golden Bank与Star Bank签订的信用支持附件(CSA)当前覆盖价值200万美元的投资组合,相关保证金条款如下:
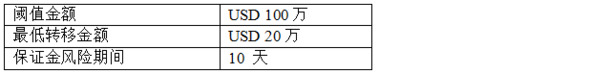
下列关于担保品与交易对手风险的陈述中哪项正确?
下列关于担保品与交易对手风险的陈述中哪项正确?
- A.缩短保证金风险期间与提高最低转移金额均可降低交易对手风险。
- B.提高阈值金额与增加初始保证金均能增强担保品缓释交易对手风险的效果。
- C.担保品市价波动率越高,应设置更低的折扣率。
- D.保证金安排重新分配风险。当违约发生时,衍生品债权人等特定债权人将优先受偿,导致其他债权人需承担违约主体的损失。
36
以下关于巴塞尔协议I、巴塞尔2.5以及《交易账簿根本性审查(Fundamental Review of the Trading Book, FRTB)》在市场风险资本(market risk capital)计量方面差异的陈述中,哪一项是正确的?
- A.巴塞尔I和巴塞尔2.5都要求使用99%置信区间计算VaR,而FRTB要求使用99.5%置信区间计算预期亏空(Expected Shortfall)
- B.巴塞尔2.5要求从最近7年中选择一个对当前投资组合而言最具压力的一年,来计算压力VaR
- C.FRTB要求在计算市场风险资本时,加入压力VaR以补充预期亏空
- D.巴塞尔I提出使用1日的时间跨度计算市场风险资本要求,使用1至4年历史数据计算每日VaR
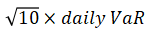 )得到10天的VaR。因此,该选项错误。
37
金融机构传统上依赖回购协议为部分库存的固定收益证券融资。这在2007-2009年金融危机期间暴露出问题,当时回购协议在雷曼兄弟和贝尔斯登的倒闭中起到了重要作用。以下哪项陈述是正确的?
- A.贝尔斯登获得了六个月或更长期限的回购融资安排(比其他金融机构更长),用于为整体贷款和非机构抵押贷款支持证券等资产融资,这意味着贝尔斯登不会遭受流动性风险,因为其信用资质远高于其他机构。
- B.逆回购投资者更关注抵押品质量而非交易对手信用,因为如果交易对手违约,投资者可以通过出售抵押品来弥补损失。
- C.在2007-2009年金融危机期间,固定收益回购市场开始出现不稳定,固定收益回购贷款人开始延长贷款期限,并要求所有借款人提供更高质量的抵押品来支持这些贷款。
- D.如果借款人抵押品质量下降,贷款人或三方回购清算代理人将要求追加抵押品或提高折扣率(如摩根大通对雷曼兄弟的做法)。
38
一家大型金融机构的内部风险经理正在评估该机构的经济资本政策(economic capital policies),以确保其符合行业标准。在审查过程中,风险经理发现了一些漏洞,并要求首席风险官(CRO)提出符合最佳行业实践的改进建议。以下哪项建议应由CRO提出?
- A.如果不同类型风险因子之间的关系是线性且随时间保持不变,可以使用风险方差-协方差矩阵(variance-covariance matrix)方法进行风险加总
- B.应通过基于实际结果或最低监管资本比率设定触发机制,建立资本应急计划(capital contingency plan)
- C.内部经济资本模型的验证应在模型正式使用后再进行,而非模型开发阶段
- D.CRO应负责审核资本模型中的假设并提供最终批准
39
在网络安全风险管理(cybersecurity risk management)领域,不同框架与标准为企业提供指导和最佳实践。当前主导市场的三大网络安全标准是:
三大网络安全标准
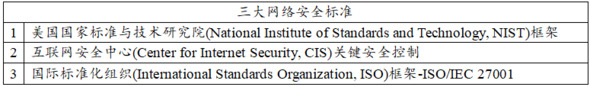
以下关于这三大网络安全标准的描述,哪一项是正确的?
三大网络安全标准
以下关于这三大网络安全标准的描述,哪一项是正确的?
- A.NIST网络安全框架是强制性标准(mandatory standard),主要用于保护金融行业免受网络攻击
- B.CIS是一个由专家定期更新的关键控制措施框架,用于缓解最常见的网络攻击
- C.ISO\/IEC 27001提供了详细的实施指导,帮助企业直接实现其网络安全目标
- D.CIS控制措施是由美国商务部下属的国家标准与技术研究院(NIST)制定的
40
一家中型银行的董事会建议改进其操作风险管理流程。首席执行官要求企业风险经理审查该银行的操作风险管理工具和流程,并根据《巴塞尔协议II》和《巴塞尔协议III》中关于操作风险治理的指导方针提出改进建议。该银行还计划采用新的《巴塞尔协议III》标准化方法(standardized approach)来确定其操作风险监管资本(regulatory capital for operational risk)。以下哪项是该风险经理应建议银行采取的措施?
- A.采用低于巴塞尔委员会设定(如2万欧元)的报告门槛,并证明“选择性报告(cherry-picking)”合理
- B.开发内部方法对操作风险损失分布进行建模,并据此基于《巴塞尔协议III》计算监管资本
- C.对因相同错误建议导致一组客户提出赔偿要求的情形,应将所有赔偿损失归为单一事件的操作风险损失
- D.将风险管理职能部门指定为每个业务条线中风险敞口的主要责任人(primary owner)
41
假设一个三年期、限额为2000万美元的信贷额度已提取600万美元。假定客户有75%的概率会提取剩余额度。根据三年期流动性溢价显示,流动性缓冲中期限融资资产的成本为16个基点;而根据隔夜流动性溢价得出,流动性缓冲中期限融资资产的成本为0.5个基点。平均资金成本为8个基点。请计算应急流动性风险成本的美元费用。
- A.16800
- B.8400
- C.525
- D.7200
42
一旦风险偏好(risk appetite)被设定,监管机构和公司在设计压力测试情景时面临的主要挑战之一是“一致性(coherence)”。这意味着情景不仅要极端,还必须符合经济逻辑,即不同风险因子之间应存在合理联动关系。以下哪个压力测试情景(stress test scenarios)最符合一致性原则?
- A.中央银行下调政策利率,以抑制通胀并刺激经济增长
- B.所有主要货币(美元、欧元、日元)同时显著贬值
- C.信用利差(credit spreads)收窄的同时,公司融资成本上升
- D.主权债券价格上涨的同时,公司债券价格下跌
43
随着信息技术的发展,金融行业对IT系统和基础设施的依赖不断加深。同时,金融服务公司对关键第三方提供商的依赖也在增加,如云服务商、互联网服务商、支付基础设施公司和中央清算对手方。预防和恢复大型运营中断的能力至关重要,因此英国金融行为监管局(FCA)、审慎监管局(PRA)以及英格兰银行(BoE)正致力于建立一个全面的经营弹性监管框架(regulatory framework on operational resilience)。以下关于经营弹性要素的描述,哪一项最为恰当?
- A.监管机构从基于服务的连续性视角(service-based view)转向基于流程的视角(process-based view),并要求企业识别重要业务服务
- B.金融机构需为每一个业务流程设定冲击容忍度(impact tolerance),以确保即使在严重情境下也能持续提供所有类型的服务
- C.冲击容忍度类似于业务连续性计划中的恢复时间目标(recovery time objective, RTO),旨在帮助高级管理层和董事会设定弹性标准并优化投资决策
- D.如果建立了良好的经营弹性框架,就可以完全避免严重的运营中断
44
利用评级机构为个人及机构投资者提供专业洞察,帮助其评估债务工具和固定收益证券发行方的履约可能性。信用迁移矩阵如下:
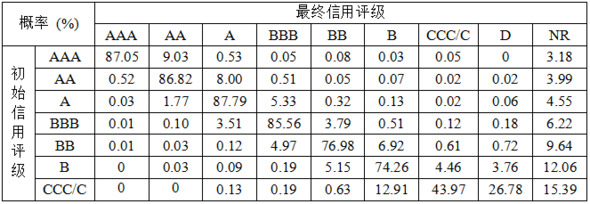
下列关于违约概率、信用评级与信用利差的陈述中,哪项是正确的?
下列关于违约概率、信用评级与信用利差的陈述中,哪项是正确的?
- A.根据迁移矩阵计算,初始AA评级债券在第一年获得投资级评级并且第二年降至违约级的概率为0.023082%。
- B.2008年全球金融危机期间,信用利差隐含的风险率(hazard rate)低于长期历史数据计算的风险率(hazard rate),且这种差异随信用质量提升而扩大。
- C.由于信用利差是实时市场数据,据此推导的违约概率称为现实违约概率,其数值通常高于风险中性违约概率。
- D.信用评级可作为企业信用恶化或违约的领先指标。
45
Star银行固定收益组合经理Bella正在评估名为"Beta"的机构抵押贷款支持证券(agency MBS)及其底层商业抵押贷款池的表现。她收集了以下关于"Beta"及其基准的数据:
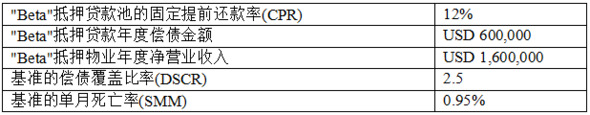
除与基准比较外,Bella还计划将"Beta"与另一个名为"Alpha"的抵押贷款池进行比较。"Alpha"由账龄7年的抵押贷款组成,其PSA速度为130%。下列关于提前还款率和DSCR的陈述哪项正确?
除与基准比较外,Bella还计划将"Beta"与另一个名为"Alpha"的抵押贷款池进行比较。"Alpha"由账龄7年的抵押贷款组成,其PSA速度为130%。下列关于提前还款率和DSCR的陈述哪项正确?
- A.根据CPR指标,"Beta"MBS的收益率下降将比基准更严重。
- B.根据DSCR指标,"Beta"抵押借款人的还款能力差于基准债务人。
- C.根据CPR指标,"Alpha"抵押贷款池的提前还款率高于"Beta"抵押贷款池。
- D.0.95%的SMM意味着当月本金偿还额约为月初未偿还抵押贷款余额的0.95%。
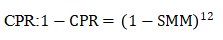 , 解得CPR=10.82% <“Beta”的CPR 12%。因此“Beta”MBS的收益率降低的程度要高于基准。选项A描述正确。
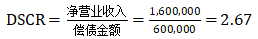 ,高于基准的DSCR (2.5)。DSCR越高,代表还款能力越强。因此“Beta”对应的债务人还款能力更强。
46
《巴塞尔协议III》下的操作风险标准计量法(standardized measurement approach, SMA)结合了以下三部分内容:(1) 财务报表中的操作风险代理指标——业务指标(business indicator, BI);(2) 业务指标成分(business indicator component, BIC),即监管边际系数与BI的乘积;以及(3) 反映单个银行操作损失历史的内部损失乘数(internal loss multiplier, ILM)。
在计算BIC时,银行根据业务指标的大小被划分为三个档位,具体如下:
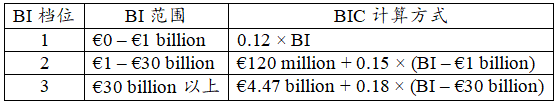
若某银行BI为500亿欧元,ILM为1.2,则操作风险资本要求(operational risk capital requirement)最接近以下哪一项?
在计算BIC时,银行根据业务指标的大小被划分为三个档位,具体如下:
若某银行BI为500亿欧元,ILM为1.2,则操作风险资本要求(operational risk capital requirement)最接近以下哪一项?
- A.8.07 billion
- B.8.64 billion
- C.9.68 billion
- D.10.80 billion
47
一家资产管理公司的首席风险官认识到基于例外情况的回溯测试的局限性,并决定使用基于概率积分变换(probability integral transform ,PIT) 的回溯测试来评估 VaR 模型。该公司组织了一次大型研讨会,讨论PIT 分布的形状如何作为 VaR 模型质量的指标。以下从研讨会中得出的结论中哪一项是正确的?
- A.PIT 分布的驼峰形状表明,当从总体上考虑时,模型在预测分布的主体中相当激进。
- B.在回测 VaR 模型时,PIT 的分布通常具有较高的方差和较低的峰度。
- C.保守错误指定意味着模型分布太窄,我们经常在分布的尾部看到已实现的损益。
- D.PIT分布尾部的明显峰值表明,风险模型在捕捉极端市场波动和尾部风险方面效果不佳。
48
外汇期权的波动率微笑(volatility smile)揭示了有关交易者对汇率极端波动的预期的重要见解。请考虑以下有关波动率微笑的特征和含义以及隐含分布和对数正态分布之间的差异的陈述。确定哪一个陈述是正确的。
- A.与对数正态分布相比,从波动率微笑得出的隐含分布具有较低的平均值和标准差。
- B.从波动率微笑得出的隐含分布比对数正态分布的尾部更瘦。
- C.随着期权到期日的增加,波动率的微笑变得更加明显。
- D.波动率微笑表明交易者认为对数正态分布低估了汇率极端波动的可能性。
49
Golden University的一名金融专业学生正在撰写研究计划,讨论有效市场假说(EMH)的衰落和近有效市场的改进。以下哪项陈述最有可能是正确的?
- A.在有效市场中,采取积极策略的投资者可以跑赢市场并获得超额收益,因为所有市场参与者都能获得信息。
- B.如果市场是近有效的,主动型管理者可以利用定价低效获得超额利润,而不会对市场价格产生影响。
- C.如果市场参与者对新闻反应迟缓,就可能获得更高的预期回报,从而导致市场偏离有效性。
- D.主动型管理者可以寻找定价错误,但这样做会导致额外的市场低效。
50
一位交易员注意到,欧元兑美元(EUR/USD)的即期汇率报价为1.1900,国内(美元)利率为1.4%,国外(欧元)利率为1.2%。根据抛补利率平价理论,在按年复利计算的情况下,一年期远期汇率的报价基点应为:
- A.23.8个基点
- B.23.5个基点
- C.-23.5个基点
- D.-23.8个基点
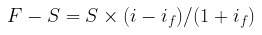 ,其中S = 1.1900,
 ,
 ,代入可得
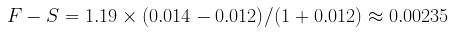 ,因为结果为正且是远期升水,报价基点是正数,0.00235换算为基点是23.5个基点。答案选B。
51
一位风险顾问正在与一家中型银行的高管会面,讨论如何改进该行的模型风险管理(management of model risk)。在会议中,顾问使用了巴克莱收购雷曼兄弟的案例来说明即便是看似简单的工具或模型也可能引发严重问题。以下哪项最能准确解释巴克莱收购案(Barclays’ acquisition)?
- A.巴克莱银行收购雷曼兄弟的过程中存在模型风险中的概念性错误风险(risk of conceptual errors)
- B.巴克莱银行在很长一段时间后仍未纠正监管机构发现的其在管理和报告可疑交易方面的缺陷
- C.巴克莱银行隐藏而非删除了179份巴克莱银行不想购买的交易合同,导致巴克莱银行在竞标获批后被要求提出法律动议以排除这些合同的可能性
- D.巴克莱以欺诈手段向大型市政客户推销复杂的利率衍生品(complex interest rate derivatives),大幅低估其风险
52
在一家大型商业银行,有效的反洗钱(anti-money laundering, AML)和反恐怖融资(counter-terrorist financing, CFT)措施至关重要。为了有效管理这些风险,该银行需要熟悉并遵循AML和CFT的最佳实践。以下哪项陈述正确描述了AML和CFT的最佳实践?
- A.设定一个最低交易金额,并审查所有超过该金额的交易,以识别洗钱或恐怖融资的迹象
- B.所有银行应制定足够的政策和流程,仅对潜在员工(prospective staff)进行筛选,以确保其具备高尚的道德和专业标准
- C.反洗钱风险应采用基于风险的方法进行管理,风险越高,控制越严格,反之亦然
- D.首席风险官(CRO)负责持续监督银行履行金融行动特别工作组(FATF)所有相关职责
53
在一家国际银行中,压力测试(stress testing)是评估金融稳定性和风险应对能力的重要工具。为了确保对银行在不同经济条件下表现的全面评估,了解不同类型的压力测试方法及其适用情境至关重要。以下关于不同压力测试方法的描述中,哪一项是正确的?
- A.参数压力测试(Parameter stress testing),例如敏感性压力测试(sensitivity stress testing),是通过改变参数值来评估模型的稳健性,旨在分析可衡量的风险(measurable risks)
- B.反向压力测试(Reverse stress testing)主要采用定性方法,旨在分析可衡量的风险
- C.反向压力测试的目的是计算应对极端情景所需的财务资源(financial resources),不适用于评估经营弹性(operational resilience)
- D.宏观压力测试(Macro stress testing)主要采用定量方法,以测试银行在不利宏观经济条件下的表现
54
一位风险经理正在审阅Bank LGX的资本分析报告及相关事项,以全面追踪《巴塞尔协议III》的实施情况。以下哪项是风险经理最有可能得出的正确结论?
- A.资本留存缓冲(capital conservation buffer, CCB)和逆周期资本缓冲(countercyclical capital buffer, CCyB)可以通过增加二级资本来满足
- B.在衍生品敞口减少,其他因素不变的情况下,资本充足率会下降
- C.银行资产交易对手头寸导致的信用价值调整(Credit Value Adjustments, CVA)增加往往会提高银行的风险加权资产(risk-weighted assets)
- D.如果银行筹集额外的普通股一级资本(CET1)并将同样金额投资于黄金,则Bank LGX的净稳定融资比率(net stable funding ratio, NSFR)将不变
55
Stella正在评估一笔贷款的风险。该贷款的风险敞口为100万美元,违约概率(PD)估计为3%。违约事件服从伯努利分布的二项分布。违约损失率(LGD)为70%,LGD的标准差为20%。若资本乘数为3,则该贷款所需的经济资本最接近以下哪个数值?
- A.USD373,003
- B.USD873,550
- C.USD124,334
- D.USD358,685
56
Leo 是新加坡 HCBS 银行的风险经理。由于该银行对中国股票市场的衍生品有一定的敞口,Leo 负责监控中国市场的股票风险。为了完成他的工作,Leo 收集了过去三年沪深300指数(HS300)的每日涨跌,希望找出市场的波动模式。在将经验每日收益率数据分位数绘制为假设的标准化正态分布后,Leo 准备了下图。
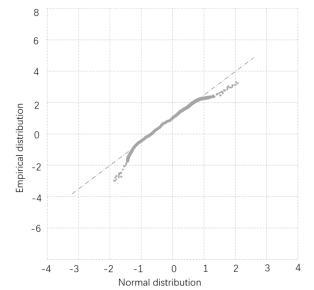
Leo 很可能会得出结论:
Leo 很可能会得出结论:
- A.HS300 每日收益率是对称分布。
- B.HS300 每日收益率的左侧尾部较瘦,右侧尾部较肥。
- C.HS300 每日收益率的左侧尾部较肥,右侧尾部较瘦。
- D.HS300 每日收益率的左侧和右侧尾部较肥。
57
Brchegos Capital Management(BCM)是Credit Luisse的衍生品交易对手之一。交易对手信用分析师Daisy Tu正尝试运用单因子模型,分析BCM在市场环境恶化条件下的违约概率。根据正常市场条件下的数据,BCM的无条件违约概率为2.5%。Tu认为当前市场环境属于千年一遇的极端恶化情形。其中,因子M可视为反映市场近期健康状况的指标,其数值如下所示:
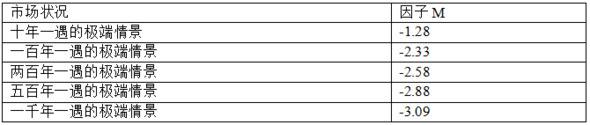
在千年一遇的极端市场情景下,若BCM的β系数为0.5,其条件违约概率的最佳估计值是多少?
在千年一遇的极端市场情景下,若BCM的β系数为0.5,其条件违约概率的最佳估计值是多少?
- A.31.56%
- B.11.7%
- C.29.12%
- D.25.15%
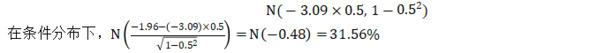
58
Star Bank的一位信用风险经理正在讲解如何在证券化框架下确定现金流。该专家通过参考当前贷款抵押池及其对应债务(均具有5年期到期期限)来演示,其他细节如下:
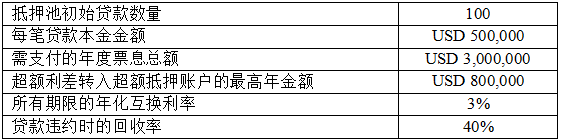
所有贷款将在互换曲线基础上加收2%
第一年未发生违约。
第一年末超额抵押账户价值为0美元。
假设第二年有8笔贷款违约且未支付任何利息,问:第二年末超额抵押账户的价值是多少?
所有贷款将在互换曲线基础上加收2%
第一年未发生违约。
第一年末超额抵押账户价值为0美元。
假设第二年有8笔贷款违约且未支付任何利息,问:第二年末超额抵押账户的价值是多少?
- A.-700,000
- B.1,600,000
- C.900,000
- D.3,000,000
59
风险经理 Emma 正在尝试在超越阈值(POT)模型和广义极值(GEV)模型之间进行选择。这两个模型都属于极值理论(EVT)模型。以下哪项陈述是正确的?
- A.POT或广义帕累托方法为建模超过给定阈值的超出量提供了自然方式,而GEV理论为建模大样本的最大值或最小值提供了自然方式。
- B.由于在POT方法中,如果阈值设置得过高,将没有足够的观测数据来确保可靠的估计,因此GEV方法的适用性更好。
- C.POT模型中的阈值与GEV模型中的位置参数功能相似。
- D.POT方法或广义帕累托分布中包含了一个尺度参数β、一个形状或尾部指数参数ξ和一个中心趋势参数σ。
60
Star银行投资经理John正在分析一项担保贷款凭证(CLO)的现金流情况。相关贷款池数据如下:
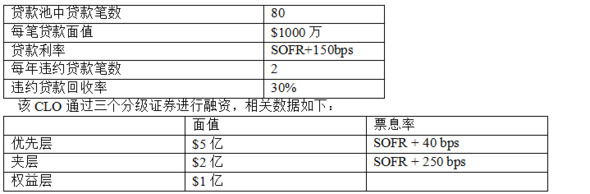
假设适用SOFR利率恒定为2%,且违约贷款不支付任何利息。超额抵押账户每年最高存款金额为600万美元。问:第二年结束后超额抵押账户(OC account)的余额是多少?
假设适用SOFR利率恒定为2%,且违约贷款不支付任何利息。超额抵押账户每年最高存款金额为600万美元。问:第二年结束后超额抵押账户(OC account)的余额是多少?
- A.$2400 万
- B.$2384 万
- C.$2360 万
- D.$1212万
61
由于资本市场的全球化,许多金融机构已在全球范围内配置资产,尤其是美元资产。然而,在2007-2009年金融危机期间发生了美元短缺。以下哪项不是美元短缺的原因?
- A.银行发现,短期美国债务展期似乎不如预期稳定。
- B.通过货币互换(currency swaps)借入美元太昂贵,无法接受。
- C.快速以公允价格出售部分美元结构化资产相当困难。
- D.银行发现美元计价资产风险很大,因此他们减少了这些资产头寸。
62
实证检验至关重要,因为它们提供了支持或反驳理论假设的切实证据,确保我们对世界的理解建立在可观察的现实之上。以下关于VaR 模型实证检验的陈述中哪一项最准确?
- A.根据 2013 年下半年至 2016 年的数据,在此期间 99% VaR 的平均超限率(average exceedance rate)为 0.4%,这意味着平均而言,公司在其 VaR 估计上相当激进。
- B.与过滤历史模拟法(filtered historic simulation)VaR 相比,历史模拟VaR 在压力期间具有特别宽的置信区间,这意味着历史模拟VaR 提供了更有效的VaR 估计。
- C.在基准测试的实证检验中,频繁的投资组合变化可能导致误差项不独立同分布。
- D.根据实证结果,几乎所有 20 家银行控股公司的 VaR 模型都通过了 VaR 分位数回归测试。
63
Daisy Tu注意到两种住房抵押贷款支持证券:房利美(FNMA)发行的担保抵押债券(CMO)和摩根士丹利(Morgan Stanley)发行的分层抵押贷款支持证券。CMO采用最简单的顺序偿付结构,而私营机构发行的分层MBS被划分为具有不同信用风险的多档证券。这种次级结构使优先层能够从次级层和权益层获得保护。以下是分层MBS资产池的相关信息:
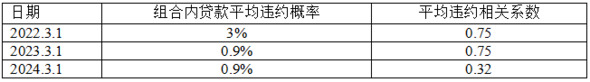
若证券市场平均违约概率超过2%,经济学家将其定义为高违约水平。下列关于结构化产品各档证券的陈述哪项正确?
若证券市场平均违约概率超过2%,经济学家将其定义为高违约水平。下列关于结构化产品各档证券的陈述哪项正确?
- A.Daisy Tu应重点关注房利美CMO各档证券的信用风险分析,特别是权益档,因为通常没有外部专家提供的信用评级等信息。
- B.2022至2023年期间,分层MBS的次级层将因经济恶化导致违约概率上升而贬值。
- C.2023至2024年期间,分层MBS的权益层将因违约相关性下降而相对贬值,信用在险价值(Credit VaR)降低。
- D.摩根士丹利的分层MBS技术能应对底层贷款期限和提前还款行为的变化,这种结构能满足不同投资期限投资者的需求。
64
银行董事会负责决定为实现战略目标所愿承担的重大风险的性质和程度。董事会最终负责界定组织可接受的风险量,即风险偏好(risk appetite)。以下哪项做法符合操作风险偏好制定的最佳实践和监管期望?
- A.董事会最终拥有风险限额(risk limits),并应定期对其进行验证,因此风险偏好和容忍度声明应仅在总体层级表达,而不需要细分到主要风险类别
- B.类似支付处理公司或清算所的运行更加基于服务(more service-based),可以围绕其关键流程设置风险偏好声明(risk appetite statements),为每个流程设置不同的风险偏好
- C.最新的关于经营弹性(operational resilience)的监管要求企业对关键业务服务设定最大冲击容忍度(impact tolerances),这是一种风险偏好和中断风险容忍度的表达方式
- D.当风险偏好细分成限额与监控指标时,应将第二道防线(second line of defense)中的风险管理人员指定为每个操作风险类型的风险责任人(risk owner)
65
投资银行Sapphire Capital签订了大量场外衍生品合约。由于交易对手违约,Sapphire Capital遭受了巨大损失。为此,公司任命新任首席风险官Alexander Johnson重新审视其风险治理体系。在评估公司现行体系后,Alexander决定采取改进信用风险治理的措施。下列关于风险治理最佳实践的评论或措施中,哪些符合要求?
- A.为平衡各方利益相关者,目前多数机构采用"有效风险管理三道防线"框架。第一道防线包括内外部审计人员。
- B.当交易进入Sapphire Capital的流程时,需要授权审批。这种授权是非累积性的,意味着不需要每个审批层级都批准该交易。
- C.为加强风险管理并激励首席风险官,风险管理者的薪酬应基于业务盈利情况。
- D.治理体系的最佳实践包含四项关键原则:指导方针、专业技能、风险限额和监督机制。
66
2012 年 5 月,巴塞尔银行监管委员会(the Basel Committee on Banking Supervision)发表了一份咨询文件,建议对市场风险的监管资本的计算方式进行重大修订。这被称为“交易账簿根本性审查”(FRTB)。与基于10天持有期和99%置信水平计算的在险价值(VaR)来确定市场风险资本的巴塞尔I不同,也与要求银行计算“压力VaR”(stressed VaR)的巴塞尔II.5不同,以下关于FRTB的陈述中,哪一项最有可能是正确的?
- A.FRTB 使用置信水平为 97.5% 的预期亏空(ES)。当损失分布的尾部比正态分布的尾部更肥时,97.5% ES 可以低于正态分布的 VaR。
- B.FRTB 规定了计算市场风险费用的标准化方法(standardized approach)和内部模型方法(internal model approach)。巴塞尔委员会的计划是使用内部模型方法为资本要求设定下限。
- C.在标准化方法下,资本要求是三个组成部分的总和:使用风险敏感性方法计算的风险费用、违约风险费用和双重剩余风险附加费用。在风险附加费用中,计算 delta 风险费用、vega 风险费用和曲率风险费用。
- D.交易账簿(trading book)和银行账簿(banking book)中资本的计算方式完全不同。这可能导致监管套利,银行选择将工具分配给其交易账簿或银行账簿,以最小化资本要求。
67
在险价值(VaR)模型只有在合理预测风险的情况下才有用。这就是为什么这些模型的应用总是伴随着验证。回溯测试是一个正式的统计框架,包括验证实际损失是否与预测损失一致。以下哪项陈述是正确的?
- A.当模型被完美校准时,VaR之外应该很少有甚至没有观测值。
- B.在 VaR 回测中,如果异常\/例外数量太多,模型低估了风险, 监管机构也可能会施加处罚, 但如果异常\/例外太少,模型则没有问题。
- C.回测应同时使用实际收益和假设收益,如果模型没有通过实际收益或假设收益的回测,那么应该重新检查建模方法。
- D.验证模型准确性的最简单方法是记录失败率,它给出了给定样本中超过 VaR 的次数比率。
68
Credit Luisse与BCM之间存在两笔名义本金巨大的场外衍生品合约:其一是针对Aidu股票的总收益互换(TRS),另一笔是Baiqiyi的6个月远期合约。Tu将这两笔交易纳入分析组合并尝试计算组合的非预期损失。已知:总收益互换的非预期损失:250万美元。远期合约的非预期损失:320万美元。两合约间的相关系数:0.5。请问该分析组合的非预期损失是多少,以及基于非预期损失贡献度,Credit Luisse应优先将哪笔合约风险转移给第三方?
- A.495万美元,远期合约
- B.2449万美元,远期合约
- C.495万美元,总收益互换
- D.2449万美元,总收益互换
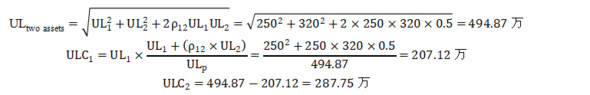
69
某公司最近一个财年的财务数据如下:
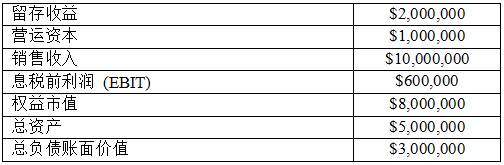
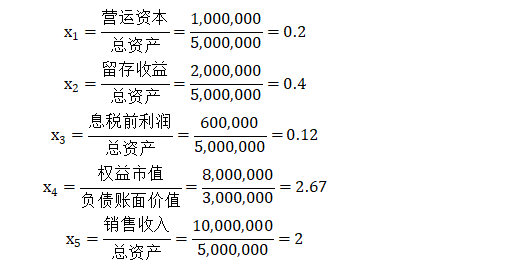
根据以下公式计算该公司的Altman Z分数:
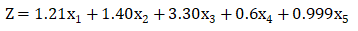
根据以下公式计算该公司的Altman Z分数:
- A.4.80
- B.5.18
- C.4.16
- D.3.36
70
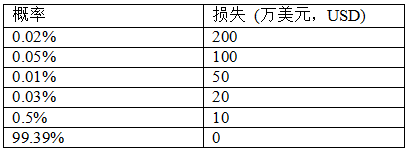
Jack正在评估一个投资组合的信用在险价值(Credit VaR)。该组合当前市值为1000万美元。针对该组合的离散损失分布,Jack获得以下估算结果,并采用99.9%的置信水平计算极端情景下的最大可能损失。基于现有信息,该组合的信用在险价值最接近下列哪个数值?
- A.USD1,998,490
- B.USD2,000,000
- C.USD1,510
- D.USD198,490
71
Silver Bullet公司持有两笔股票头寸。第一笔是200万股A公司股票,买入价为25.50美元,卖出价为27.00美元。第二笔是50万股B公司股票,买入价为45.00美元,卖出价为46.50美元。在正常市场条件下,Silver Bullet公司头寸的清算成本(cost of liquidation)是多少?
- A.52,500,000
- B.22,875,000
- C.1,875,000
- D.2,983,334
72
一家大型商业银行对某投资银行的交易对手风险敞口预测如下:
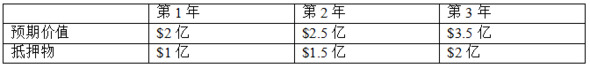
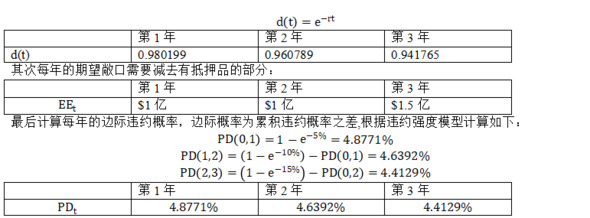
双方在交易开始时已签订信用支持附件(CSA)。该商业银行风险管理师、金融风险管理师(FRM)Tom Yuan被要求使用信用估值调整(CVA)和违约强度模型评估此头寸。鉴于该银行在多数信用风险分析中采用5%的恒定风险率(hazard rate)、2%的恒定无风险利率及平坦的期限结构,Tom此次将延续这些参数。他同时假设三年内的违约损失率(LGD)稳定维持在70%。下列哪项最可能是该商业银行头寸的CVA正确估值?
双方在交易开始时已签订信用支持附件(CSA)。该商业银行风险管理师、金融风险管理师(FRM)Tom Yuan被要求使用信用估值调整(CVA)和违约强度模型评估此头寸。鉴于该银行在多数信用风险分析中采用5%的恒定风险率(hazard rate)、2%的恒定无风险利率及平坦的期限结构,Tom此次将延续这些参数。他同时假设三年内的违约损失率(LGD)稳定维持在70%。下列哪项最可能是该商业银行头寸的CVA正确估值?
- A.$2468 万
- B.$1547 万
- C.$1083 万
- D.$335 万
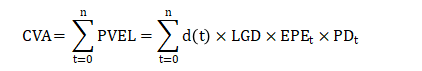
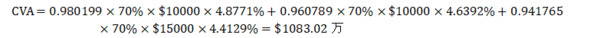
73
高斯连接函数(Gaussian copula)在金融领域特别受欢迎,因为它能够将边际分布映射到标准正态分布,并使用指定的相关结构将它们连接起来。评估以下关于连接函数(尤其是高斯连接函数)在金融建模中的假设、限制和应用的陈述。确定哪一个陈述是正确的?
- A.连接函数不能用于对金融资产之间的依赖关系进行建模,因为它们要求所有基础分布都相同。
- B.高斯连接函数假设所有边际分布都是均匀的。
- C.高斯连接函数不能用于信用风险建模,因为它不考虑单个实体的违约概率。
- D.高斯连接函数允许将边际分布映射到标准正态分布,然后将它们连接到具有相关结构的单一多变量标准正态分布。
74
Star Bank与Beta Bank达成附有单向信用支持附件(CSA)的双边交易,相关数据如下:
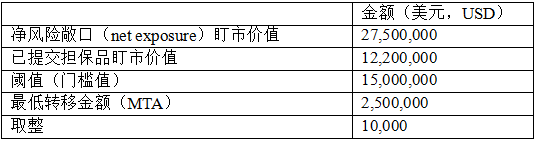
假设担保品盯市价值不变。当净风险敞口分别变为29,300,000美元和31,459,000美元时,Star Bank需分别追加多少担保品?
假设担保品盯市价值不变。当净风险敞口分别变为29,300,000美元和31,459,000美元时,Star Bank需分别追加多少担保品?
- A.USD2,100,000, USD4,259,000
- B.USD2,100,000, USD4,260,000
- C.USD0, USD4,260,000
- D.USD0, USD4,259,000
75
《国际财务报告准则第9号》(IFRS9)通过以预期信用损失模型取代《国际会计准则第39号》(IAS39)的已发生损失模型,使会计标准与审慎信用风险管理实践更紧密结合。根据IFRS9,下列关于预期信用损失的要求中哪项正确?
- A.正常资产(performing assets)应按6个月预期损失计提拨备。
- B.第二阶段贷款的利息收入应按贷款净额计算。
- C.不良资产(nonperforming assets)的拨备应基于整个存续期预期损失。
- D.第三阶段资产的利息收入应按贷款总额计算。
76
一位金融分析师正在评估不同的利率模型,以确定它们是否适合对固定收益证券进行定价和对冲。该分析师特别关注这些模型中波动率的行为及其对期限结构建模的影响。以下哪项陈述正确描述了期限结构模型的一个关键特征?
- A.随时间变化的波动率模型(例如模型 3)始终优于均值回归模型,因为它们在捕获利率变动方面具有更大的灵活性。
- B.考克斯-英格索尔-罗斯(Cox-Ingersoll-Ross,CIR)模型通过使波动率与利率的平方根成正比来确保利率非负,从而防止出现负利率。
- C.对数正态模型在所有风险管理应用中都是首选,因为它们假设利率变化服从正态分布,这使得它们在实践中更容易实施。
- D.利率模型中的均值回归仅在对短期利率进行建模时才有意义,并不会影响长期利率预测。
77
一家高科技银行正准备将其部分运营外包给第三方服务供应商。服务协议条款应以书面合同形式明确,并在执行前由该银行的法律顾问进行审查。合同必须清晰界定双方的责任和权利,以最小化未来的冲突。以下哪项最有可能是外包商(outsourcer)的权利或责任?
- A.有权审计银行的财务和运营以评估风险
- B.应购买充足的保险并向银行提供保险证明
- C.有权测试银行为其制定的应急计划流程(可以分包部分服务并自行调整分包条款)
- D.可以分包部分服务并自行调整分包条款(subcontracting terms)
78
金融风险管理师正在分析由固定收益证券、远期和期权组成的复杂投资组合。为了准确估计投资组合的在险价值(VaR),风险管理师必须应用适当的 VaR 映射技术来简化风险衡量过程。以下哪项 陈述正确描述了风险测量中 VaR 映射的一个重要方面?
- A.本金映射(Principal mapping)为固定收益投资组合中的 VaR 估计提供了最准确的方法,因为它明确考虑了所有现金流。
- B.久期映射(Duration mapping)优于其他方法,因为它完全捕捉了利率变化的影响,并且在风险估计时不需要进一步调整。
- C.远期合约(<\/a>Forwards)和利率互换(Interest Rate Swaps)可以映射为线性工具,但由于期权(Options)具有非线性风险特征,因此需要额外调整。
- D.VaR 映射的主要目标是最大限度地降低计算复杂性,实现这一目标的唯一方法是在不考虑其他因素的情况下,将风险因素的维度降低到尽可能低的水平。
79
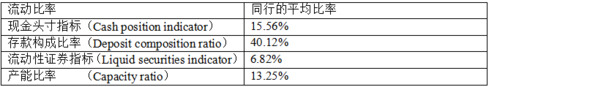
Empty-mind银行公布的资产负债表科目如下:净贷款和租赁34.52亿美元;现金及存放其他银行存款6.45亿美元;售出联邦基金0.38亿美元;美国政府证券1.75亿美元;购入联邦基金0.82亿美元;活期存款(demand deposit)9.85亿美元;定期存款(time deposit)25.82亿美元;总资产44.46亿美元。与下列图表中同业平均比率相比,哪个流动性指标表明该银行的流动性状况优于同业?
- A.现金头寸指标
- B.存款构成比率
- C.流动性证券指标
- D.产能比率
80
假设利率预期如下面的二叉树(binominal tree)所示,其中零息债券的 1 年期利率预计第二年为 7%、5% 或 3%,第一年为 6% 或 4%,如下所示。在二叉树中,向上路径(upward path)和向下路径(downward path)的概率相等。
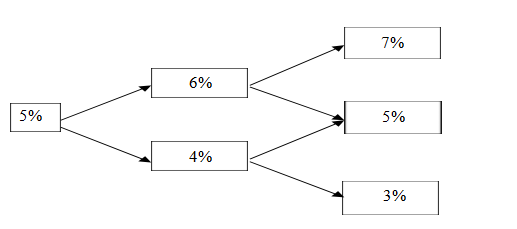
当前面值为1美元的3年期零息债券的价格是多少?
当前面值为1美元的3年期零息债券的价格是多少?
- A.0.9246
- B.0.8901
- C.0.8641
- D.0.9701
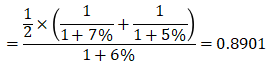
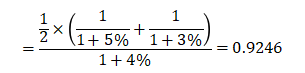
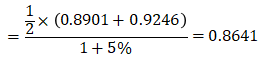 。
输入阅读码
查看答案与解析需要输入阅读码