2027年高级经济师《财政税收》模拟试卷二
财政税收
模拟试卷
共 5 题
763 次浏览
更新于 2026-09-28
一、案例分析题1
每题15分
1
为加快实施创新驱动发展战略,进一步激发广大技术和管理人员的积极性和创造性,促进国有科技型企业可持续发展,经国务院同意,2016年2月26日,财政部、科技部、国资委联合印发了《国有科技型企业股权和分红激励暂行办法》(财资〔2016〕4号,以下简称《办法》),自2016年3月1日起在全国范围内实施。
(1)简述国家需要重点扶持的高新技术企业的含义。
(2)国家需要重点扶持的高新技术企业的企业所得税税率是多少?
(3)股权激励实施过程中涉及哪些税收优惠政策?
(4)企业实施股权和分红激励,如何进行会计处理?
(1)简述国家需要重点扶持的高新技术企业的含义。
(2)国家需要重点扶持的高新技术企业的企业所得税税率是多少?
(3)股权激励实施过程中涉及哪些税收优惠政策?
(4)企业实施股权和分红激励,如何进行会计处理?
二、案例分析题2
每题20分
2
某酒类产品生产企业为增值税一般纳税人,2020年6月发生以下业务:
(1)向某商贸企业销售白酒80吨,取得不含税销售额400万元,并同时收取白酒品牌使用费37.44万元。
(2)销售干红酒15吨,取得不含税销售额150万元。将10吨不同度数的粮食白酒组成礼品盒销售,取得不含税销售额120万元。
(3)采用分期收款方式向乙企业销售白酒16吨,合同规定不含税销售额共计80万元,本月收取60%的货款,其余货款于下月10日收取,由于本月资金紧张,经协商,本月收取不含税货款30万元,甲企业按收到的货款开具防伪税控增值税专用发票。
(4)接受乙企业提供的价值10万元原材料,委托加工散装药酒1000公斤,交货时向乙企业收取不含增值税的加工费1万元,并代收代缴乙企业消费税。白酒的消费税税率为20%加0.5元/500克(或500毫升),其他酒的消费税税率为10%。
要求:根据上述资料,按照下列序号计算回答问题,每问需计算出合计数。
(1)计算业务(1)中应缴纳的消费税。
(2)计算业务(2)中应缴纳的消费税。
(3)计算业务(3)中应缴纳的消费税。
(4)计算业务(4)应代收代缴乙企业消费税。
(5)请说明业务(3)的纳税义务发生时间,并计算业务(3)的增值税销项税额。
(6)计算该企业本月应缴纳的增值税。
3
甲为我国的税收居民个人,在A市工作并在当地拥有一套贷款住房,该住房为甲的首套住房。甲为独生子,甲的父母年龄均已超过60岁,甲与配偶育有2名子女,一名正在读初中,一名正在读大学。甲工作当地规定的社会保险和住房公积金个人缴存比例为:基本养老保险8%,基本医疗保险2%,失业保险0.5%,住房公积金12%,当地对甲核定的社保缴费工资基数为10000元。甲夫妇约定由甲扣除贷款利息和子女教育费。2020年甲取得收入和部分支出如下:
(1)每月取得工资、薪金收入13000元。截至2020年11月底累计已预扣缴个人所得税款247.5元。
(2)利用业余时间撰写了一部小说,取得稿酬50000元。
(3)5月到一家培训机构开展1次作文写作培训,取得劳务报酬6000元。
(4)10月卖出已持有两年的上市公司股票,获得股票转让所得100000元。
(5)每月支付住房贷款利息3000元。
(6)11月甲生病住院,支付医药费30000元。
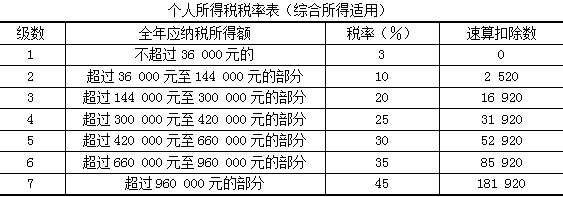
(1)计算甲本年度可享受的专项扣除。
(2)计算甲本年度可享受的专项附加扣除。
(3)计算甲2020年12月取得的工资应预扣预缴的个人所得税。
(4)计算甲取得稿酬、劳务报酬、股票转让所得应预扣预缴的个人所得税。
(5)计算甲年终汇算清缴应补缴的税款或申请的应退税款。
(6)简述需要进行个人所得税自行申报的情形。
(1)每月取得工资、薪金收入13000元。截至2020年11月底累计已预扣缴个人所得税款247.5元。
(2)利用业余时间撰写了一部小说,取得稿酬50000元。
(3)5月到一家培训机构开展1次作文写作培训,取得劳务报酬6000元。
(4)10月卖出已持有两年的上市公司股票,获得股票转让所得100000元。
(5)每月支付住房贷款利息3000元。
(6)11月甲生病住院,支付医药费30000元。
(1)计算甲本年度可享受的专项扣除。
(2)计算甲本年度可享受的专项附加扣除。
(3)计算甲2020年12月取得的工资应预扣预缴的个人所得税。
(4)计算甲取得稿酬、劳务报酬、股票转让所得应预扣预缴的个人所得税。
(5)计算甲年终汇算清缴应补缴的税款或申请的应退税款。
(6)简述需要进行个人所得税自行申报的情形。
4
某房地产开发企业是增值税一般纳税人,拟对其开发的位于市区的一房地产项目进行土地增值税清算,该项目相关信息如下:
(1)2016年1月以9000万元竞得国有土地一宗,并按规定缴纳契税。
(2)该项目2016年开工建设,《建筑工程许可证》注明开工日期为2月25日,2018年12月底竣工,发生房地产开发成本6000万元,开发费用3400万元。
(3)该项目所属幼儿园建成后已无偿移交政府,归属于幼儿园的开发成本600万元。
(4)2021年4月,该项目销售完毕,取得含税收入36750万元。
(其他相关资料,契税税率4%,利息支出无法提供金融机构证明,当地政府规定的房地产开发费用扣除比例10%,企业对该项目选择简易计税方法计缴增值税)。
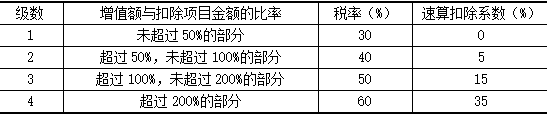
土地增值税四级超率累进税率
(1)说明该项目选择简易计税方法计征增值税的理由。
(2)计算该项目应缴纳增值税额。
(3)计算土地增值税时允许扣除的城市维护建设税额,教育费附加和地产教育附加。
(4)计算土地增值税时允许扣除的开发费用。
(5)计算土地增值税时允许扣除项目金额的合计数。
(6)计算该房地产开发项目应缴纳的土地增值税额。
(1)2016年1月以9000万元竞得国有土地一宗,并按规定缴纳契税。
(2)该项目2016年开工建设,《建筑工程许可证》注明开工日期为2月25日,2018年12月底竣工,发生房地产开发成本6000万元,开发费用3400万元。
(3)该项目所属幼儿园建成后已无偿移交政府,归属于幼儿园的开发成本600万元。
(4)2021年4月,该项目销售完毕,取得含税收入36750万元。
(其他相关资料,契税税率4%,利息支出无法提供金融机构证明,当地政府规定的房地产开发费用扣除比例10%,企业对该项目选择简易计税方法计缴增值税)。
土地增值税四级超率累进税率
(1)说明该项目选择简易计税方法计征增值税的理由。
(2)计算该项目应缴纳增值税额。
(3)计算土地增值税时允许扣除的城市维护建设税额,教育费附加和地产教育附加。
(4)计算土地增值税时允许扣除的开发费用。
(5)计算土地增值税时允许扣除项目金额的合计数。
(6)计算该房地产开发项目应缴纳的土地增值税额。
三、论述题
每题25分
5
2018年中美经贸摩擦发生,我国国际国内经济形势都面临着错综复杂的风险,在此背景下,中央提出“六稳”。2020年受到新冠肺炎疫情的冲击,国内外形势面临前所未有的困难挑战,就业、经济都有很大压力。在此基础上,中央又提出“六保”。如何理解“六稳”和“六保”?
输入阅读码
查看答案与解析需要输入阅读码