期货从业资格考试《期货投资分析》试题(网友回忆版)一
期货投资分析
历年真题
共 100 题
4041 次浏览
更新于 2026-09-26
一、单项选择题
本题共30小题,每小题1分,共30分。
1
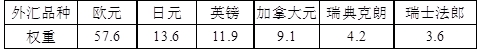
美元指数所对应的外汇品种权重分布最大的是( )。
- A.欧元
- B.日元
- C.美元
- D.英镑
2
美国供应管理协会(ISM)公布的制造业采购经理人指数(PMI)是一个综合性加权指数,其中( )的权重最大。
- A.新订单指标
- B.生产指标
- C.供应商配送指标
- D.就业指标
3
在通货紧缩的经济背景下,投资者应配置的最优资产是( )。
- A.黄金
- B.债券
- C.大宗商品
- D.股票
4
关于变量间的相关关系,正确的表述是( )。
- A.长期来看,期货主力合约价格与持仓总量之间存在负相关关系
- B.长期来看,美元指数与黄金现货价格之间存在正相关关系
- C.短期来看,可交割债券的到期收益率与国债期货价格之间存在正相关关系
- D.短期来看,债券价格与市场利率之间存在负相关关系
5
下列关于一元线性回归模型的参数估计,描述正确的是( )。
- A.若以Y表示实际观测值,
 表示回归估计值,则普通最小二乘法估计参数的准则是使
 为零
- B.普通最小二乘法的原理是使回归估计值与实际观测值的偏差尽可能小
- C.若以Y表示实际观测值,表示回归估计值,则普通最小二乘法估计参数的准则是使
 最小
- D.普通最小二乘法是唯一的估计参数的方法
6
含有100个观测值的样本估计模型为: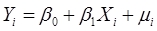 ,在0.01的显著性水平下对β1的显著性作t检验,则β1显著性不等于零的条件是其统计量t的绝对值大于( )。
- A.t0.01(100)
- B.t0.005(100)
- C.t0.01(98)
- D.t0.005(98)
7
关于时间序列正确的描述是( )。
- A.平稳时间序列任何两期之间的协方差值均不依赖于时间变动
- B.平稳时间序列的方差不依赖于时间变动,但均值依赖于时间变动
- C.非平衡时间序列对于金融经济研究没有参考价值
- D.平稳时间序列的均值不依赖于时间变动,但方差依赖于时间变动
8
在交易模型评价指标体系中,对收益和风险进行综合评价的指标是( )。
- A.夏普比例
- B.交易次数
- C.最大资产回撤
- D.年化收益率
9
某投资者购买了执行价格为2850元/吨.期权价格为64元/吨的豆粕看涨期权,并卖出相同标的资产.相同期限.执行价格为2950元/吨.期权价格为19.5元/吨的豆粕看涨期权。如果期权到期时,豆粕期货的价格上升到3000元/吨。并执行期权组合,则到期收益为( )。
- A.亏损56.5元
- B.盈利55.5元
- C.盈利54.5元
- D.亏损53.5元
10
A省某饲料企业接到交易所配对的某油厂在B省交割库注册的豆粕。为了节约成本和时间,交割双方同意把仓单串换到后者在A省的分公司仓库进行交割,双方商定串换厂库升贴水为-60元/吨,A.B两省豆粕现货价差为75元/吨。另外,双方商定的厂库生产计划调整费为40元/吨。则这次仓单串换费用为( )元/吨。
- A.45
- B.50
- C.55
- D.60
11
在大豆基差贸易中,卖方叫价通常是在( )进行。
- A.国际大豆贸易商和中国油厂
- B.美国大豆农场主与国际大豆贸易商
- C.美国大豆农场主和中国油厂
- D.国际大豆贸易商与美国大豆农场主和中国油厂
12
2012年9月17日,香港交易所推出“人民币货币期货”,这是首只进行实物交割的人民币期货。港交所推出人民币货币期货的直接作用是( )。
- A.提高外贸交易便利程度
- B.推动人民币利率市场化
- C.对冲离岸人民币汇率风险
- D.扩大人民币汇率浮动区间
13
国债交易中,买入基差交易策略是指( )。
- A.买入国债期货,买入国债现货
- B.卖出国债期货,卖空国债现货
- C.卖出国债期货,买入国债现货
- D.买入国债期货,卖空国债现货
14
在指数化投资中,关于合成增强型指数基金的典型较佳策略是( )。
- A.卖出固定收益债券,所得资金买入股指期货合约
- B.买入股指期货合约,同时剩余资金买入固定收益债券
- C.卖出股指期货合约,所得资金买入固定收益债券
- D.买入固定收益债券,同时剩余资金买入股指期货合约
15
关于信用违约互换(CDS),正确的表述是( )。
- A.CDS期限必须小于债券剩余期限
- B.信用风险发生时,持有CDS的投资人将亏损
- C.CDS价格与利率风险正相关
- D.信用利差越高,CDS价格越高
16
在设计一款嵌入看涨期权多头的股指联结票据时,过高的市场波动率水平使得期权价格过高,导致产品无法完全保本,为了实现完全保本,合理的调整是( )。
- A.加入更高行权价格的看涨期权空头
- B.降低期权的行权价格
- C.将期权多头改为期权空头
- D.延长产品的期限
17
下列表述属于敏感性分析的是( )。
- A.股票组合经过股指期货对冲后,若大盘下跌40%,则组合净值仅下跌5%
- B.当前“15附息国债16”的久期和凸性分别是8.42和81.32
- C.在随机波动率模型下,“50ETF购9月3.10”明日的跌幅为95%的可能性不超过70%
- D.若利率下降500个基点,指数下降30%,则结构化产品的发行方将面临4000万元的亏损
18
某个资产组合下一日的在险价值(VaR)是250万元。假设资产组合的收益率分布服从正态分布,以此估计该资产组合4个交易日的VaR,得到( )万元。
- A.1000
- B.750
- C.625
- D.500
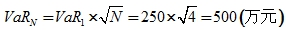
19
假设某债券投资组合价值是10亿元,久期为12.8,预期未来债券市场利率将有较大波动,为降低投资组合波动,希望将组合久调整为0,当前国债期货报价为110元,久期为6.4,则投资经理应()。
- A.买入1818份国债期货合约
- B.买入200份国债期货合约
- C.卖出1818份国债期货合约
- D.卖出200份国债期货合约
20
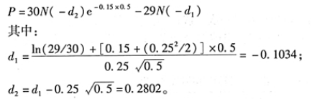
假设期货价格为29美元,期权执行价格为30美元,无风险利率为年利率15%,期货价格的波动率为年率25%,根据B-S-M模型,则6个月期的欧式看跌期货期权价格为()美元。
- A.1.72
- B.2.43
- C.2.61
- D.3.04
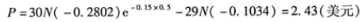
21
某年1月12日,沪深300指数的点位为3535.4点,假设年利率r=5%,现货买卖交易费率为1%,那么2个月后到期交割的股指期货合约的理论价格区间是()。
- A.[3529.3;3600.6]
- B.[3532.3;3603.6]
- C.[3535.3;3606.6]
- D.[3538.3;3609.3]
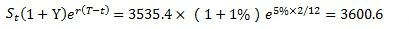
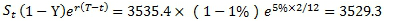
22
某期货分析师采用Excel软件对上海期货交易所铜主力合约价格与长江有色市场公布的铜期货价格进行回归分析,得到方差分析结果如下:
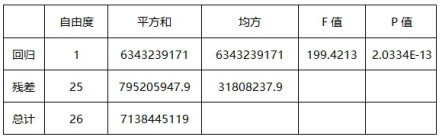
则回归方程的拟合优度 为()。
则回归方程的拟合优度
为()。- A.0.6566
- B.0.7076
- C.0.8886
- D.0.4572
23
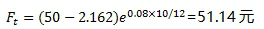
某一股价为50元的股票的10个月期远期合约,假设对所有的到期日,无风险利率(连续复利)都是8%,且在3个月.6个月以及9个月后都会有0.75元/股的红利付出。该股票的远期价格为()元。[参考公式: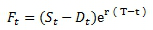 ]
]- A.22.51
- B.51.14
- C.48.16
- D.46.32
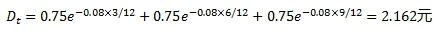
24
假设今日8月天然橡胶的收盘价为15560元/吨,昨日EMA(12)的值为16320,昨日EMA(26)的值为15930,则今日DIF的值为()。
- A.200
- B.300
- C.400
- D.500
25
下列关于利用衍生产品对冲市场风的描述,不正确的是()。
- A.构造方式多种多样
- B.交易灵活便捷
- C.通常只能消除部分市场风险
- D.不会产生新的交易对方信用风险
26
在BSM期权定价中,若其他因素不变,标的资产的波动率与期权的价格关系呈()。
- A.正相关关系
- B.负相关关系
- C.无相关关系
- D.不一定
27
下列不属于实时监控量化交易和程序的最低要求的是()。
- A.设置系统定期检查量化交易者实施控制的充分性和有效性
- B.市场条件接近量化交易系统设计的工作的边界时,可适用范围内自动警报
- C.在交易时间内,量化交易者可以跟踪特定监测工作人员负责的特定量化交易系统的规程
- D.量化交易必须连续实时监测,以识别潜在的量化交易风险事件
28
某投资者签订了一份期限为9个月的沪深300指数远期合约,该合约签订时沪深300指数为3000点,年股息连续收益率为3%,无风险连续利率为6%,则该远期合约的理论点位是()。
- A.3067
- B.3068.3
- C.3068
- D.3065.3
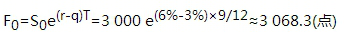
29
季节性图表法中的上涨年数百分比的缺陷是()。
- A.没有考虑时间周期
- B.无法识别涨跌月份
- C.没有考虑涨跌幅度
- D.只能识别上涨月份而对下跌月份的判断不明显
30
某投资者与投资银行签订了一个为期2年的股权互换,名义本金为100万美元,每半年互换一次。在此互换中,他将支付一个固定利率以换取标普500指数的收益率。合约签订之初,标普500指数为1150.89点,当前利率期限结构如下表。
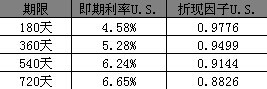
160天后,标普500指数为1204.10点,新的利率期限结构如下表所示:
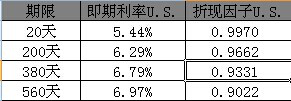
该投资者持有的互换合约的价值是()万美元。
160天后,标普500指数为1204.10点,新的利率期限结构如下表所示:
该投资者持有的互换合约的价值是()万美元。
- A.1.0462
- B.2.4300
- C.1.0219
- D.2.0681
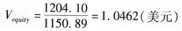 ,最后,由于合约名义本金为100万美元,则对于该投资者来说其价值为(1.0462-1.0219)×100=2.43(万美元)。
二、多项选择题
本题共20小题,每小题1分,共20分。
31
路透商品研究局指数(RJ/CRB)能够反映全球商品价格的动态变化,该指数与( )。
- A.通货膨胀指数同向波动
- B.通货膨胀指数反向波动
- C.债券收益率反向波动
- D.债券收益率同向波动
32
检验时间序列的平稳性的方法是( )。
- A.t检验
- B.DF检验
- C.F检验
- D.ADF检验
33
下列属于被动算法交易的有( )。
- A.量化对冲策略
- B.统计套利策略
- C.时间加权平均价格(TWAP)策略
- D.成交量加权平均价格(VWAP)策略
34
通过期货市场建立虚拟库存的好处在于( )。
- A.降低信用风险
- B.避免产品安全问题
- C.期货交割的商品质量有保障
- D.期货市场流动性强
35
某大豆榨油厂在签订大豆点价交易合同后,判断大豆的价格将处于下行通道,则合理的操作有( )。
- A.卖出大豆期货合约
- B.买入大豆期货合约
- C.等待点价操作时机
- D.尽快进行点价操作
36
如果根据历史统计数据发现,LLDPE期货与PVC期货的比价大部分落在1.30~1.40之间,并且存在一定的周期性。据此宜选择的套利策略有( )。
- A.当比价在1.40以上,买PVC抛LLDPE
- B.当比价在1.30以下,买PVC抛LLDPE
- C.当比价在1.30以下,买LLDPE抛PVC
- D.当比价在1.40以上,买LLDPE抛PVC
37
在基差定价交易中,影响升贴水定价的因素有( )。
- A.现货市场的供求状况
- B.银行利息
- C.仓储费用
- D.运费
38
某投资者将在3个月后收回一笔金额为1000万元的款项,并计划将该笔资金投资于国债。为避免利率风险,该投资者决定进行国债期货套期保值。若当日国债期货价格为99.50,3个月后期货价格为103.02,则该投资者( )。
- A.期货交易产生亏损
- B.期货交易获得盈利
- C.应该卖出国债期货
- D.应该买入国债期货
39
违约互换业务中,企业( )将触发CDS。
- A.员工流失
- B.有大量应付债券
- C.倒闭
- D.有大量预付债券
40
在交易场外衍生产品合约时,能够实现提前平仓效果的操作有( )。
- A.和原合约的交易对手再建立一份方向相反,到期期限相同的合约
- B.和另外一个交易商建立一份方向相反,到期期限相同的合约
- C.利用场内期货进行同向操作
- D.和原合约的交易对手约定以现金结算的方式终止合约
41
可以作为压力测试的场景有( )。
- A.股指期货合约全部跌停
- B.“911”事件
- C.东南亚金融危机
- D.美国股市崩盘
42
一般DF检验通常包括几种线性回归模型,分别是( )。
- A.有漂移项,无趋势项的模型为:
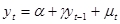
- B.无漂移项,有趋势项的模型为:
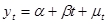
- C.有漂移项,有趋势项的模型为:
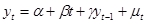
- D.无漂移项,无趋势项的模型为:

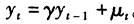 ;②有漂移项,无趋势项:
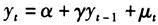 ;③有漂移项,有趋势项:
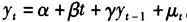 。其中,t=1,2,…,T;μt独立同分布,且
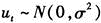 。在上述三种情况中,如果γ=1,即存在单位根,所检验的序列为非平稳序列。
43
某资产管理机构发行挂钩于上证50指数的理财产品,其收益率为1%+20%×max(指数收益率,10%),该机构发行这款产品后需对冲价格风险,合理的做法是( )。
- A.买入适当头寸的50ETF认购期权
- B.买入适当头寸的上证50股指期货
- C.卖出适当头寸的50ETF认购期权
- D.卖出适当头寸的上证50股指期货
44
最新公布的数据显示,随着欧洲央行实施购债计划,欧元区经济整体大幅改善,经济景气指数持续反弹,创下逾一年以来的高位,消费者信心指数也持续企稳。能够反映经济景气程度指标是( )。
- A.房屋开工及建筑许可
- B.存款准备金率
- C.PMI
- D.货币供应量
45
英国莱克航空公司曾率先推出“低费用航空旅行”概念,并借入大量美元购买飞机,然而在20世纪80年代该公司不幸破产,其破产原因可能是( )。
- A.英镑大幅贬值
- B.美元大幅贬值
- C.英镑大幅升值
- D.美元大幅升值
46
下列关于无套利定价理论的说法正确的有( )。
- A.无套利市场上,如果两种金融资产互为复制,则当前的价格必相同
- B.无套利市场上,两种金融资产未来的现金流完全相同,若两项资产的价格存在差异,则存在套利机会
- C.若存在套利机会,获取无风险收益的方法有“高卖低买”或“低买高卖”
- D.若市场有效率,市场价格会由于套利行为做出调整,最终达到无套利价格
47
若多元线性回归模型存在自相关问题,这可能产生的不利影响包括( )。
- A.模型参数估计值失去有效性
- B.模型的显著性检验失去意义
- C.模型的经济含义不合理
- D.模型的预测失效
48
在大连豆粕期货价格(被解释变量)与芝加哥豆粕期货价格(解释变量)的回归模型中,判定系数R2=0.962,F统计量为256.39,给定显著性水平(α=0.05)对应的临界值Fα=3.56。这表明该回归方程( )。
- A.拟合效果很好
- B.预测效果很好
- C.线性关系显著
- D.标准误差很小
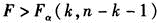 ,则拒绝
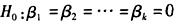 的原假设,接受备择假设
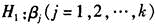 不全为零,表明回归方程线性关系显著。题中,F=256.39>3.56,线性关系显著。
49
某美国机械设备进口商3个月后需支付进口货款3亿日元,则该进口商( )。
- A.可以卖出日元/美元期货进行套期保值
- B.可能承担日元升值风险
- C.可以买入日元/美元期货进行套期保值
- D.可能承担日元贬值风险
50
在国债期货基差交易中,和做多基差相比,做空基差的难度在于( )。
- A.做空基差盈利空间小
- B.现货上没有非常好的做空工具
- C.期货买入交割得到的现券不一定是现券市场做空的现券
- D.期现数量不一定与转换因子计算出来的完全匹配
三、判断题
本题共20小题,每小题1分,共20分。
51
当波动率指数(VIX)越高时,意味着投资者预期未来股价指数的波动越剧烈。( )
- A.正确
- B.错误
52
M1(狭义货币)包括银行存款中的定期存款.储蓄存款及短期信用工具。( )
- A.正确
- B.错误
53
使用Gamma值较大的期权对冲Delta风险时,不需要经常调整对冲比例。( )
- A.正确
- B.错误
54
在期权风险度量指标中,参数Theta用来衡量期权的价值对利率的敏感性。( )
- A.正确
- B.错误
55
在多元回归模型中,方程的拟合优度R2越接近0,模型的预测能力会越好。( )
- A.正确
- B.错误
56
芝加哥商业交易所WTI原油期货价格季节性波动的原因,是受原油消费的季节性特征和飓风等影响。( )
- A.正确
- B.错误
57
统计套利策略是寻找具有长期统计关系的两种资产,在两者价差发生偏差时进行套利的一种交易策略。( )
- A.正确
- B.错误
58
在评价交易模型优劣的诸多指标中,收益风险比是指资产年度收益与最大资产回撤的比率。( )
- A.正确
- B.错误
59
在基差贸易中,物流费用是升贴水定价的主要影响因素之一。( )
- A.正确
- B.错误
60
标准仓单质押融资是以标准仓单为质押物,向商业银行申请正常生产经营周转的短期流动资金贷款业务。( )
- A.正确
- B.错误
61
当债券的收益率不变时,债券的到期时间越长,价格波动幅度越大;反之,债券的到期时间越短,其价格波动幅度越小。( )
- A.正确
- B.错误
62
当投资者看好股票市场时,应减少股指期货多头持仓,同时加大股票资产比重。( )
- A.正确
- B.错误
63
在牛市行情中,投资者一般倾向于持有β>1的股票。( )
- A.正确
- B.错误
64
股票收益互换通常能够让持股人在不放弃投票权的同时规避资产价格下跌的风险。( )
- A.正确
- B.错误
65
场外期权流动性较差,难以对风险形成有效对冲。( )
- A.正确
- B.错误
66
信用违约互换(CDS)交易中,标的违约率越高,买方支付的保费越少。( )
- A.正确
- B.错误
67
使用历史模拟法计算VaR,隐含的假设条件是标的资产收益率的历史分布相同。( )
- A.正确
- B.错误
68
常用的时间序列有平稳性时间序列和非平稳性时间序列。( )
- A.正确
- B.错误
69
指数化投资可以降低非系统性风险,而且持有期限越长,进出市场频率和换手率低,从而节约大量交易成本和管理运营费用。
- A.正确
- B.错误
70
利率互换合约交换的只是不同特征的利息,而不涉及本金的互换。
- A.正确
- B.错误
四、综合题
本题共30小题,每小题1分,共30分。
根据法国《世界报》报道,2015年第四季度法国失业率仍持续攀升,失业率超过10%,法国失业总人口高达200万。
要求:根据以上资料,回答下列各题。
要求:根据以上资料,回答下列各题。
71
法国该种高失业率的类型属于( )。
- A.周期性失业
- B.结构性失业
- C.自愿性失业
- D.摩擦性失业
72
10%的失业率意味着( )。
- A.每十个工作年龄人口中有一人失业
- B.每十个劳动力中有一人失业
- C.每十个城镇居民中有一人失业
- D.每十个人中有一人失业
73
在上述情况下,法国失业率居高不下的原因是( )。
- A.实体经济短期并未得到明显改善
- B.法国政府增加财政支出
- C.欧洲央行实行了宽松的货币政策
- D.实体经济得到振兴
某研究员对生产价格指数(PPI)数据和消费价格指数(CPI)数据进行了定量分析,并以PPI为被解释变量,CPI为解释变量,进行回归分析。
要求:根据以上资料,回答下列各题。
要求:根据以上资料,回答下列各题。
74
PPI和CPI的相关系数为0.975,则PPI和CPI之间存在着( )。
- A.负相关关系
- B.非线性相关关系
- C.正相关关系
- D.没有相关关系
75
对拟合的直线回归方程进行显著性检验的必要性在于( )。
- A.样本数据对总体没有很好的代表性
- B.检验回归方程中所表达的变量之间的线性相关关系是否显著
- C.样本量不够大
- D.需验证该回归方程所揭示的规律性是否显著
76
若用最小二乘法估计的回归方程为PPI=0.002+0.85CPI,通过了模型的各项显著性检验,表明( )。
- A.CPI每上涨1个单位,PPI将会提高0.85个单位
- B.CPI每上涨1个单位,PPI平均将会提高0.85个单位
- C.CIP与PPI之间存在着负相关关系
- D.CPI与PPI之间存在着显著的线性相关关系
77
利用上述回归方程进行预测,如果CPI为2%,则PPI为( )。
- A.1.5%
- B.1.9%
- C.2.35%
- D.0.85%
某日,某油厂向某饲料公司报出以大连商品交易所豆粕期货5月主力合约价格+升水180元/吨的来年2月份之前期货的豆粕基差销售报价。当日豆粕基差为+200元/吨。饲料公司通过对豆粕基差图的分析发现,豆粕基差通常在0~150元/吨的区间。
要求:根据以上资料,回答下列各题。
要求:根据以上资料,回答下列各题。
78
投资者判断未来一段时间豆粕基差( )的可能性较大。
- A.不变
- B.走强
- C.变化无规律可循
- D.走弱
79
根据对未来一段时间豆粕基差的分析,以下判断正确的是( )。
- A.与买入期货相比,当前买入现货豆粕的风险较高
- B.期货价格可能被高估或现货价格被低估
- C.与买入期货相比,当前买入现货豆粕的风险较低
- D.期货价格可能被低估或现货价格被高估
80
饲料公司的合理策略应该是( )。
- A.考虑立即在期货市场上进行豆粕买入套保
- B.接受油厂报价,与油厂进行豆粕基差贸易
- C.考虑立即在现货市场上进行豆粕采购
- D.不宜接受油厂报价,即不与油厂进行豆粕基差贸易
生产一吨钢坯需要消耗1.7吨的铁矿石和0.5吨焦炭,铁矿石价格为450元/吨,焦炭价格为1450元/吨,生铁制成费为400元/吨,粗钢制成费为450元/吨,螺纹钢轧钢费为200元/吨。
要求:根据以上资料,回答下列各题。
要求:根据以上资料,回答下列各题。
81
螺纹钢的生产成本为( )元/吨。
- A.2390
- B.2440
- C.2540
- D.2590
82
如果担心未来螺纹钢价格下跌,螺纹钢现货市场参与者采取的正确策略是( )。
- A.螺纹钢生产企业进行卖出套保
- B.螺纹钢消费企业进行买入套保
- C.螺纹钢的贸易商进行卖出套保
- D.螺纹钢的贸易商进行买入套保
国内某汽车零件生产企业某日自美国进口价值1000万美元的生产设备,约定3个月后支付货款;另外,2个月后该企业将会收到150万欧元的汽车零件出口货款;3个月后企业还将会收到200万美元的汽车零件出口货款。
要求:根据以上资料,回答下列各题。
要求:根据以上资料,回答下列各题。
83
该企业面临的外汇风险敞口为( )。
- A.1000万美元的应付账款和150万欧元的应收账款
- B.1000万美元的应收账款和150万欧元的应付账款
- C.800万美元的应付账款和150万欧元的应收账款
- D.800万美元的应收账款和150万欧元的应付账款
84
下列说法正确的是( )。
- A.若人民币对美元升值,则对该企业有利
- B.若人民币对美元贬值,则对该企业有利
- C.若人民币对欧元升值,则对该企业不利
- D.若人民币对欧元贬值,则对该企业不利
85
为了对冲该风险,该企业应该( )。
- A.买入远期美元
- B.卖出远期美元
- C.买入远期欧元
- D.卖出远期欧元
5月份,某投资经理判断未来股票市场将进入震荡整理行情,但对前期表现较弱势的消费类股票看好。5月20日该投资经理建仓买入消费类和零售类股票2亿元,β值为0.98,同时在沪深300指数期货6月份合约上建立空头头寸,卖出价位为4632.8点,β值为1。
要求:根据以上资料,回答下列各题。
要求:根据以上资料,回答下列各题。
86
该投资经理应该建仓( )手股指期货才能实现完全对冲系统性风险。
- A.178
- B.153
- C.141
- D.120
87
6月10日,假如股票组合上涨了8.3%,该投资经理认为涨势将告一段落,于是将股票全部平仓的同时,买入平仓股指期货合约,成交价位为4608.2点,则本轮操作获利( )万元。
- A.1660
- B.2178.32
- C.1764.06
- D.1555.94
某金融机构卖给某线缆企业一份场外看涨期权。为对冲风险,该金融机构发行了一款结构化产品获得看涨期权多头头寸,具体条款如下表所示。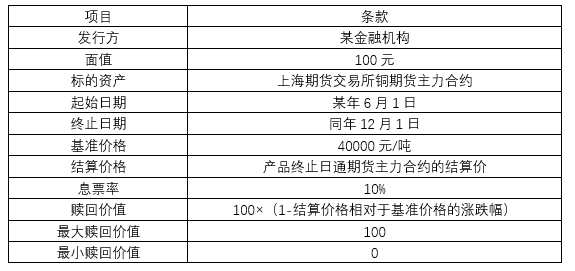
要求:根据以上资料,回答下列各题。
要求:根据以上资料,回答下列各题。
88
这是一款( )的结构化产品。
- A.保本型
- B.收益增强型
- C.参与型红利证
- D.嵌入了最低执行价期权(LEPO)
89
该款结构化产品,正确的描述是( )。
- A.当标的资产价格上涨20%时,投资者可以获利
- B.当标的资产价格下跌20%时,投资者可以获利
- C.该产品相当于嵌入了一个铜期货的看涨期权空头
- D.该产品相当于嵌入了一个铜期货的看涨期权多头
某资产管理机构设计了一款挂钩于沪深300指数的结构化产品,期限为6个月,若到期时沪深300指数的涨跌在-3.0%到7.0%之间,则产品的收益率为9%,其他情况的收益率为3%。
要求:根据以上资料,回答下列各题。
要求:根据以上资料,回答下列各题。
90
投资于该理财产品的投资者对股市未来半年行情的看法基本为( )。
- A.预期涨跌幅度在-3.0%到7.0%之间
- B.预期涨跌幅度在7%左右
- C.预期跌幅超过3%
- D.预期跌幅超过7%
91
假设产品发行时沪深300指数的点数是3200点,则该结构化产品中的期权的行权价为( )。
- A.3104和3414
- B.3104和3424
- C.2976和3424
- D.2976和3104
92
结构化产品的设计和发行会受当时金融市场的影响。本案例中的产品在( )下比较容易发行。
- A.六月期Shibor为5%
- B.一年期定期存款利率为4.5%
- C.一年期定期存款利率为2.5%
- D.六月期Shibor为3%
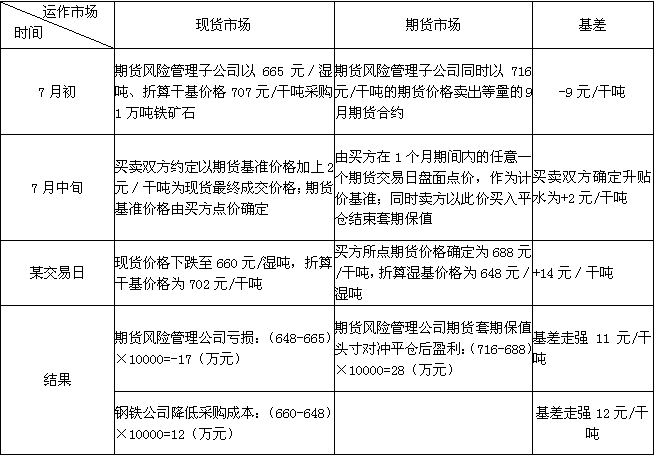
7月初,某期货风险管理公司先向某矿业公司采购1万吨铁矿石,现货湿基价格665元/湿吨(含6%水分)。与此同时,在铁矿石期货9月合约上做卖期保值,期货价格为716元/干吨。
要求:根据以上资料,回答下列各题。
要求:根据以上资料,回答下列各题。
93
此时基差是( )元/干吨。(铁矿石期货交割品采用干基计价,干基价格折算公式=湿基价格/(1-水分比例))
- A.-51
- B.-42
- C.-25
- D.-9
94
7月中旬,该期货风险管理公司与某大型钢铁公司成功签订了基差定价交易合同。合同中约定,给予钢铁公司1个月点价期;现货最终结算价格参照铁矿石期货9月合约加升水2元/干吨为最终干基结算价格。期货风险管理公司最终获得的升贴水为( )元/干吨。
- A.+2
- B.+7
- C.+11
- D.+14
95
随后某交易日,钢铁公司点价,以688元/干吨确定为最终的干基结算价。期货风险管理公司在此价格平仓1万吨空头套保头寸。当日铁矿石现货价格为660元/湿吨。钢铁公司提货后,按照实际提货吨数,期货风险管理公司按照648元/湿吨×实际提货吨数,结算货款,并在之前预付货款675万元的基础上多退少补。最终期货风险管理公司( )。
- A.总盈利17万元
- B.总盈利11万元
- C.总亏损17万元
- D.总亏损11万元
96
根据上一题的信息,钢铁公司最终盈亏是( )。
- A.总盈利14万元
- B.总盈利12万元
- C.总亏损14万元
- D.总亏损12万元
97
对基差买方来说,基差交易模式的利弊主要体现在( )。
- A.拥有定价的主动权和可选择权,灵活性强
- B.可以保证买方获得合理的销售利益
- C.一旦点价策略失误,基差买方可能面临亏损风险
- D.即使点价策略失误,基差买方可以规避价格风险
根据阿尔法策略示意图,回答以下各题。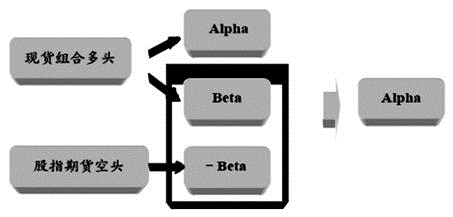
图5 阿尔法策略示意图
图5 阿尔法策略示意图
98
运用阿尔法策略时,往往考虑的因素是( )。
- A.系统性风险
- B.运用股指期货等金融衍生工具的卖空和杠杆特征
- C.非系统性风险
- D.预期股票组合能跑赢大盘
99
以下关于阿尔法策略说法正确的是()。
- A.可将股票组合的β值调整为0
- B.可以用股指期货对冲市场非系统性风险
- C.可以用股指期货对冲市场系统性风险
- D.通过做多股票和做空股指期货分别赚取市场收益和股票超额收益
100
在构建股票组合的同时,通过( )相应的股指期货,可将投资组合中的市场收益和超额收益分离出来。
- A.买入
- B.卖出
- C.先买后卖
- D.买期保值
输入阅读码
查看答案与解析需要输入阅读码