价格鉴证师《价格鉴证案例分析》试题精选4
价格鉴证案例分析
历年真题
共 4 题
1501 次浏览
更新于 2026-09-26
一、案例分析题
-
1
一、根据给出的价格鉴证资料,简要回答问题。(20分)
2019年3月9日,某旅客在古玩市场不小心碰坏了一件明代玉器,需要作价赔偿,但双方对赔偿数额争持不下,遂诉至当地古玩市场管理办公室。2019年3月15日,双方同意由该古玩市场管理办公室委托所在地的XX市价格鉴证机构对玉器损失额进行价格鉴证。XX市价格鉴证机构受理委托后,价格鉴证人员和聘请的玉器专家按照价格鉴证程序对受损玉器进行了实物勘验,于2019年3月21日出具了价格鉴证结论书。
问题:
1.本案的价格鉴证基准日是哪一天?
2.XX市价格鉴证机构应至少安排几名价格鉴证人员办理此案?
3.一般来讲,运用专家咨询法进行价格鉴证,选聘专家人数以多少为宜?
4.专家对玉器损失价格提出意见或建议后,价格鉴证人员应运用哪两种统计分析方法对专家意见进行分析处理?
5.古玉器评价的两个标准是什么?
2019年3月9日,某旅客在古玩市场不小心碰坏了一件明代玉器,需要作价赔偿,但双方对赔偿数额争持不下,遂诉至当地古玩市场管理办公室。2019年3月15日,双方同意由该古玩市场管理办公室委托所在地的XX市价格鉴证机构对玉器损失额进行价格鉴证。XX市价格鉴证机构受理委托后,价格鉴证人员和聘请的玉器专家按照价格鉴证程序对受损玉器进行了实物勘验,于2019年3月21日出具了价格鉴证结论书。
问题:
1.本案的价格鉴证基准日是哪一天?
2.XX市价格鉴证机构应至少安排几名价格鉴证人员办理此案?
3.一般来讲,运用专家咨询法进行价格鉴证,选聘专家人数以多少为宜?
4.专家对玉器损失价格提出意见或建议后,价格鉴证人员应运用哪两种统计分析方法对专家意见进行分析处理?
5.古玉器评价的两个标准是什么?
2
二、请找出下面价格鉴证材料中的10个错误。找出错误并改正的前10个有效,因前面错误导致的错误只算一个错误。(40分)
2018年10月10日,甲方因与乙方债务纠纷向XX市中级人民法院起诉。2018年11月11日,XX市中级人民法院扣押了乙方一台进口设备。2018年11月22日,XX市中级人民法院向XX市价格鉴证机构出具委托书,对其查封的这台进口设备进行价格鉴证,委托书中写明价格鉴证基准日为2018年10月1日。
XX市价格鉴证机构接受委托后,安排价格鉴证人员对查封的进口设备进行了现场勘验:标的为美国生产的年生产能力为15000件,经济使用寿命25年的小型成套设备。该设备于2015年11月11日引进,当时的到岸价为130万美元,当日人民币对美元比价为6.10:1。
价格鉴证人员通过权威部门了解到,该设备从2013年11月开始,国际市场价格每年上涨2%。在价格鉴证基准日时,该设备的能耗比国际市场上的同类新型设备每年多支出人民币25万元。
查阅相关法律法规,该设备的进口关税税率为13%,增值税税率为16%,银行手续费按照到岸价格的0.4%计算,国内运杂费按照到岸价和银行手续费之和的1.2%计算。价格鉴证基准日的人民币对美元比价为6.93:1。
企业所在行业的所得税税率为25%,折现率为10%。
在不计算经济性贬值的前提下,价格鉴证人员确定了该设备的价格鉴证值。具体计算过程如下:
1.标的到岸价格:130×(1+3×2%)=137.80万美元
2.标的到岸人民币价格=137.80×6.10=840.58万人民币
3.进口关税=840.58×13%=109.28万人民币
4.增值税=840.58×16%=134.49万人民币
5.银行手续费=840.58×0.4%=3.36万人民币
6.国内运杂费=840.58×1.2%=10.09万人民币
7.重置成本=840.58+109.28+134.49+3.36+10.09=1097.80万人民币
8.功能性贬值=25÷10%×[1-(1+10%)-22]=219.29万元人民币
9.实体性贬值=1097.80×5÷25×100%=219.56万元人民币
10.价格鉴证值=1097.80-219.56=878.24万人民币
价格鉴证人员根据上述结果,撰写了价格鉴证结论书,其中声明一项明确指出:若委托方对此结论有异议,可于结论书送达之日起在规定的时间内向国家发展和改革委员会价格鉴证机构提出复核。
XX市价格鉴证机构按照国家规范的文书格式出具了价格鉴证结论书,分别送达甲乙双方。
甲方阅读价格鉴证结论书后,认为价格鉴证值明显偏低,直接向XX省价格鉴证机构提出了复核申请,XX省价格鉴证机构按照政策驳回了甲方的申请。
2018年10月10日,甲方因与乙方债务纠纷向XX市中级人民法院起诉。2018年11月11日,XX市中级人民法院扣押了乙方一台进口设备。2018年11月22日,XX市中级人民法院向XX市价格鉴证机构出具委托书,对其查封的这台进口设备进行价格鉴证,委托书中写明价格鉴证基准日为2018年10月1日。
XX市价格鉴证机构接受委托后,安排价格鉴证人员对查封的进口设备进行了现场勘验:标的为美国生产的年生产能力为15000件,经济使用寿命25年的小型成套设备。该设备于2015年11月11日引进,当时的到岸价为130万美元,当日人民币对美元比价为6.10:1。
价格鉴证人员通过权威部门了解到,该设备从2013年11月开始,国际市场价格每年上涨2%。在价格鉴证基准日时,该设备的能耗比国际市场上的同类新型设备每年多支出人民币25万元。
查阅相关法律法规,该设备的进口关税税率为13%,增值税税率为16%,银行手续费按照到岸价格的0.4%计算,国内运杂费按照到岸价和银行手续费之和的1.2%计算。价格鉴证基准日的人民币对美元比价为6.93:1。
企业所在行业的所得税税率为25%,折现率为10%。
在不计算经济性贬值的前提下,价格鉴证人员确定了该设备的价格鉴证值。具体计算过程如下:
1.标的到岸价格:130×(1+3×2%)=137.80万美元
2.标的到岸人民币价格=137.80×6.10=840.58万人民币
3.进口关税=840.58×13%=109.28万人民币
4.增值税=840.58×16%=134.49万人民币
5.银行手续费=840.58×0.4%=3.36万人民币
6.国内运杂费=840.58×1.2%=10.09万人民币
7.重置成本=840.58+109.28+134.49+3.36+10.09=1097.80万人民币
8.功能性贬值=25÷10%×[1-(1+10%)-22]=219.29万元人民币
9.实体性贬值=1097.80×5÷25×100%=219.56万元人民币
10.价格鉴证值=1097.80-219.56=878.24万人民币
价格鉴证人员根据上述结果,撰写了价格鉴证结论书,其中声明一项明确指出:若委托方对此结论有异议,可于结论书送达之日起在规定的时间内向国家发展和改革委员会价格鉴证机构提出复核。
XX市价格鉴证机构按照国家规范的文书格式出具了价格鉴证结论书,分别送达甲乙双方。
甲方阅读价格鉴证结论书后,认为价格鉴证值明显偏低,直接向XX省价格鉴证机构提出了复核申请,XX省价格鉴证机构按照政策驳回了甲方的申请。
3
三、根据给出的价格鉴证材料,采用适当的方法对价格鉴证标的的价格进行鉴证。(20分)
答题要求:
1.计算步骤清晰,要求列出计算过程、计算公式,不能只写结果;
2.计算结果,保留两位小数,价格单位:万元。
XX写字楼,位于XX路:XX号,为高层框架结构,建筑面积15000平方米,土地和写字楼开发共用二年,土地为有偿取得,使用年限为40年,于2018年10月1日竣工并投入使用。
XX市价格鉴证机构在大量的交易实例中选取了同一区位的三个比较案例。具体情况见表一:
表一 可比实例情况表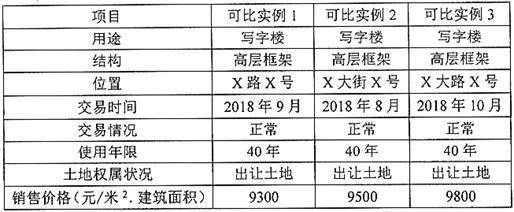 注:其他情况相同,忽略不计。
因基准日前半年内本市房地产价格没有较大变化,交易情况都正常,故交易时间和交易情况均不作修正。根据区域因素和个别因素对价格鉴证影响的大小,确认在本案中区域因素和个别因素对价格鉴证值的修正系数如表二:
表二 修正系数表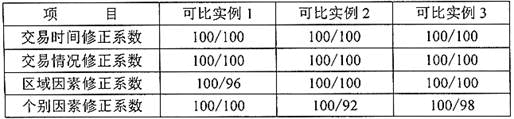 请采用简单算术平均法确定XX写字楼的鉴证价格是多少?
答题要求:
1.计算步骤清晰,要求列出计算过程、计算公式,不能只写结果;
2.计算结果,保留两位小数,价格单位:万元。
XX写字楼,位于XX路:XX号,为高层框架结构,建筑面积15000平方米,土地和写字楼开发共用二年,土地为有偿取得,使用年限为40年,于2018年10月1日竣工并投入使用。
XX市价格鉴证机构在大量的交易实例中选取了同一区位的三个比较案例。具体情况见表一:
表一 可比实例情况表
注:其他情况相同,忽略不计。因基准日前半年内本市房地产价格没有较大变化,交易情况都正常,故交易时间和交易情况均不作修正。根据区域因素和个别因素对价格鉴证影响的大小,确认在本案中区域因素和个别因素对价格鉴证值的修正系数如表二:
表二 修正系数表
请采用简单算术平均法确定XX写字楼的鉴证价格是多少?
4
四、根据给出的价格鉴证材料,采用适当的方法对价格鉴证标的价格进行鉴证。(20分)
答题要求:
1.计算步骤清晰,要求列出计算过程、计算公式,不能只写结果;
2.计算结果,保留两位小数,价格单位:万元。
A企业以其专有技术与B企业合作经营。该专有技术的重置成本为600万元,B企业投入的资产重置成本为9000万元,A企业无形资产成本利润率为400%,B企业投入资产的成本利润率为15%。经测算,该专有技术的寿命期限为30年,每年的合营纯收益额为3000万元,折现率为8%。试根据这些资料,求A企业的无形资产收益现值。
答题要求:
1.计算步骤清晰,要求列出计算过程、计算公式,不能只写结果;
2.计算结果,保留两位小数,价格单位:万元。
A企业以其专有技术与B企业合作经营。该专有技术的重置成本为600万元,B企业投入的资产重置成本为9000万元,A企业无形资产成本利润率为400%,B企业投入资产的成本利润率为15%。经测算,该专有技术的寿命期限为30年,每年的合营纯收益额为3000万元,折现率为8%。试根据这些资料,求A企业的无形资产收益现值。
输入阅读码
查看答案与解析需要输入阅读码