价格鉴证师《价格鉴证案例分析》试题精选3
价格鉴证案例分析
历年真题
共 5 题
1573 次浏览
更新于 2026-09-26
一、案例分析题
-
1
一、根据给出的价格鉴证资料,简要回答问题。(20分)
C市检察院在侦办杨××涉嫌受贿案件中,扣押了一架全新相机(杨××于2014年3月8日接受某富商赠送),2014年3月31日委托C市价格认证中心进行价格鉴证。C市价格认证中心当天受理委托后,指派2名注册价格鉴证师进行实物勘察,确认相机为××高档机身,配备长焦距镜头。2名注册价格鉴证师先后走访大型商场、摄影器材专卖店和电子市场等,获取了该相机机身及镜头的市场销售价格和销售数量基础数据,运用市场法计算出相机机身及镜头的鉴证价格,按照《价格鉴定文书格式规范》形成正式的价格鉴证结论书,送达了委托方。
问题:
1.该案件价格鉴证基准日是哪一天?
2.根据调查的基础数据,应该如何计算相机相身及镜头的市场中等价格?
3.市场法适用前提条件有哪些?
4.价格鉴证结论作出后,杨××向检察院提出长焦距镜头是自己购买的,检察院应该走复核裁定程序还是重新鉴证程序?
5.写出5个《价格鉴定文书格式规范》规定的必备文书名称。
C市检察院在侦办杨××涉嫌受贿案件中,扣押了一架全新相机(杨××于2014年3月8日接受某富商赠送),2014年3月31日委托C市价格认证中心进行价格鉴证。C市价格认证中心当天受理委托后,指派2名注册价格鉴证师进行实物勘察,确认相机为××高档机身,配备长焦距镜头。2名注册价格鉴证师先后走访大型商场、摄影器材专卖店和电子市场等,获取了该相机机身及镜头的市场销售价格和销售数量基础数据,运用市场法计算出相机机身及镜头的鉴证价格,按照《价格鉴定文书格式规范》形成正式的价格鉴证结论书,送达了委托方。
问题:
1.该案件价格鉴证基准日是哪一天?
2.根据调查的基础数据,应该如何计算相机相身及镜头的市场中等价格?
3.市场法适用前提条件有哪些?
4.价格鉴证结论作出后,杨××向检察院提出长焦距镜头是自己购买的,检察院应该走复核裁定程序还是重新鉴证程序?
5.写出5个《价格鉴定文书格式规范》规定的必备文书名称。
2
二、根据给出的案例提示找出价格鉴证结论书中的10个错误,并简要说明理由。找出的错误超出10个的,前10个有效,相关错误只算一个错误。(20分)
2014年3月1日,××法院扣押了××公司的一套进口设备(型号为FM08)。2014年3月31日,法院委托市价格认证中心对该套设备的市场价格进行鉴证(以委托日为基准日)。市价格认证中心受理后,依法进行了价格鉴证,于2014年4月5日出具了如下价格鉴证结论书。
关于对××公司FM08型设备的价格鉴证结论书××法院:
根据你院委托,遵循独立、客观、公正的原则,按照规定的标准、程序和方法,我中心依法对你院扣押××公司的FM08型设备进行了价格鉴证。现将价格鉴证情况综述如下:
一、价格鉴证标的××公司的FM08型设备一套,存放在××公司车间内,扣押时设备运转正常、养护良好。
二、价格鉴证基准日
2014年3月1日。
三、价格定义
价格鉴证结论所指价格是:鉴证标的在价格鉴证基准日,采用公开市场价值标准确定的客观、合理的价格。
四、价格鉴证依据
(一)法律、法规
1.《中华人民共和国价格法》;
2.《中华人民共和国土地管理法》;
3.国家计委、最高人民法院、最高人民检察院、公安部印发的《扣押、追缴、没收物品估价管理办法》;
4.其他相关法律、法规。
(二)委托方提供的资料
××法院××号价格鉴证委托书及其他相关资料。
(三)鉴证方收集的有关资料
1.实物勘察资料;
2.市场调查资料。
五、价格鉴证方法
市场法。
六、价格鉴证过程
接受委托后,我中心成立了价格鉴证小组,制定了价格鉴证作业方案,价格鉴证人员会同有关专家对鉴证标的进行了实物勘察,该设备系2009年从德国进口,至价格鉴证基准日已使用5年;价格鉴证人员和专家一致认定该设备综合成新率为65%。具体计算过程如下:
1.CIF价格
经调查,2009年从德国进口的、与鉴证标的相同的设备,到岸报价2980万美元,成交价一般为报价的85%(为了计算简便,人民币对美元的汇率取值6:1)。
该设备的到岸价为2980×85%×6=15198(万元人民币)
2.关税、增值税
经调查,该设备的关税税率为10%,增值税税率为17%。
关税=CIF价格×关税税率=15198×10%=1519.8(万元人民币)
增值税=CIF价格×增值税率=15198×17%=2583.66(万元人民币)
3.国内运杂费
经调查国内运杂费为20万元人民币。
4.重置成本
重置成本=到岸价+关税+增值税+国内运杂费=15198+1519.80+2583.66+20=19321.46(万元人民币)
5.鉴证价格
根据调查,该设备正常使用年限一般为20年,已使用5年,则该设备的鉴证价格为:19321.46×(20-5)/20×100%=14491.1(万元人民币)
七、价格鉴证结论
价格鉴证标的在价格鉴证基准日的价格为人民币壹亿肆仟肆佰玖拾壹万壹仟元整。
八、价格鉴证限定条件
1.委托方提供资料客观真实;
2.鉴证标的按目前状况继续使用。
九、声明(略)
十、价格鉴证作业日期
2014年3月31日至2014年4月5日。
十一、价格鉴证机构
机构名称:××××××
十二、价格鉴证人员
 十三、附件
1.××法院××号价格鉴证委托书复印件(略);
2.价格鉴证机构资质证书复印件(略);
3.价格鉴证人员资格证书复印件(略)。
××市价格认证中心(公章)2014年4月5日
2014年3月1日,××法院扣押了××公司的一套进口设备(型号为FM08)。2014年3月31日,法院委托市价格认证中心对该套设备的市场价格进行鉴证(以委托日为基准日)。市价格认证中心受理后,依法进行了价格鉴证,于2014年4月5日出具了如下价格鉴证结论书。
关于对××公司FM08型设备的价格鉴证结论书××法院:
根据你院委托,遵循独立、客观、公正的原则,按照规定的标准、程序和方法,我中心依法对你院扣押××公司的FM08型设备进行了价格鉴证。现将价格鉴证情况综述如下:
一、价格鉴证标的××公司的FM08型设备一套,存放在××公司车间内,扣押时设备运转正常、养护良好。
二、价格鉴证基准日
2014年3月1日。
三、价格定义
价格鉴证结论所指价格是:鉴证标的在价格鉴证基准日,采用公开市场价值标准确定的客观、合理的价格。
四、价格鉴证依据
(一)法律、法规
1.《中华人民共和国价格法》;
2.《中华人民共和国土地管理法》;
3.国家计委、最高人民法院、最高人民检察院、公安部印发的《扣押、追缴、没收物品估价管理办法》;
4.其他相关法律、法规。
(二)委托方提供的资料
××法院××号价格鉴证委托书及其他相关资料。
(三)鉴证方收集的有关资料
1.实物勘察资料;
2.市场调查资料。
五、价格鉴证方法
市场法。
六、价格鉴证过程
接受委托后,我中心成立了价格鉴证小组,制定了价格鉴证作业方案,价格鉴证人员会同有关专家对鉴证标的进行了实物勘察,该设备系2009年从德国进口,至价格鉴证基准日已使用5年;价格鉴证人员和专家一致认定该设备综合成新率为65%。具体计算过程如下:
1.CIF价格
经调查,2009年从德国进口的、与鉴证标的相同的设备,到岸报价2980万美元,成交价一般为报价的85%(为了计算简便,人民币对美元的汇率取值6:1)。
该设备的到岸价为2980×85%×6=15198(万元人民币)
2.关税、增值税
经调查,该设备的关税税率为10%,增值税税率为17%。
关税=CIF价格×关税税率=15198×10%=1519.8(万元人民币)
增值税=CIF价格×增值税率=15198×17%=2583.66(万元人民币)
3.国内运杂费
经调查国内运杂费为20万元人民币。
4.重置成本
重置成本=到岸价+关税+增值税+国内运杂费=15198+1519.80+2583.66+20=19321.46(万元人民币)
5.鉴证价格
根据调查,该设备正常使用年限一般为20年,已使用5年,则该设备的鉴证价格为:19321.46×(20-5)/20×100%=14491.1(万元人民币)
七、价格鉴证结论
价格鉴证标的在价格鉴证基准日的价格为人民币壹亿肆仟肆佰玖拾壹万壹仟元整。
八、价格鉴证限定条件
1.委托方提供资料客观真实;
2.鉴证标的按目前状况继续使用。
九、声明(略)
十、价格鉴证作业日期
2014年3月31日至2014年4月5日。
十一、价格鉴证机构
机构名称:××××××
十二、价格鉴证人员
十三、附件1.××法院××号价格鉴证委托书复印件(略);
2.价格鉴证机构资质证书复印件(略);
3.价格鉴证人员资格证书复印件(略)。
××市价格认证中心(公章)2014年4月5日
3
三、指出下列价格鉴证技术报告(片断)中存在的错误,加以改正,并计算出正确结果(因前面错误导致的错误只算一个错误)。(20分)
(一)案由
A市人民法院因办案需要,委托A市价格认证中心对甲公司的整体资产进行价格鉴证,价格鉴证基准日为2014年6月1日。
(二)鉴证标的概况
甲公司位于A市开发区的××路××号,系2011年6月1日由乙公司与丙外资企业联合投资设立,主要产品为塑料产品。合作条件是乙公司提供土地,丙外资企业提供设备和资金,合作经营年限为50年。土地使用权年限自2011年6月1日至2061年5月31日。
(三)价格鉴证过程
据调查,甲公司2012年3月即投产试运营,2013年正式投产,产品80%出口,20%内销,效益良好。根据甲公司2013年度财务报表得知,甲公司2013年实现税后利润5000万元(甲公司所得税率为15%)。经价格鉴证人员与有关财务专家和工程师联合分析测算,甲公司自2014年以后,每年可获得税后利润6000万元,并保持到2024年5月31日。根据公司发展规划,因2024年该公司将追加投资并扩大再生产,自2024年6月1日起,每年税后净利润可达8000万元,并保持长期稳定。基准日时银行长期贷款年利率为7.83%,政府债券年利率为7%,企业风险报酬率为4%。
鉴于甲公司具有较强的持续经营能力和稳定的获利能力,价格鉴证人员决定用收益法对甲公司整体资产进行价格鉴证。分两个阶段计算,第一阶段为2014年6月1日至2024年5月31日,第二阶段为2024年6月1日以后。
1.收益额的确定
以2013年实现的税后净利润5000万元作为第一阶段收益额,以8000万元作为第二阶段收益额。
2.折现率的确定
以银行长期贷款年利率为安全利率,折现率为:
折现率=安全利率+风险报酬率=7.83%+4%=11.83%
3.收益期的确定
第一阶段收益期为10年,第二阶段为无限期。
4.第一阶段收益折现值的计算
P1=A1/i×[1-1/(1+i)n]=5000/11.83%×[1-1/(1+11.83%)10]=28449(万元)
5.第二阶段收益折现值
P2=A2/i=8000/11.83%=67625(万元)
6.甲公司整体资产价值为
P=P1+P2=28449+67625=96074(万元)
(一)案由
A市人民法院因办案需要,委托A市价格认证中心对甲公司的整体资产进行价格鉴证,价格鉴证基准日为2014年6月1日。
(二)鉴证标的概况
甲公司位于A市开发区的××路××号,系2011年6月1日由乙公司与丙外资企业联合投资设立,主要产品为塑料产品。合作条件是乙公司提供土地,丙外资企业提供设备和资金,合作经营年限为50年。土地使用权年限自2011年6月1日至2061年5月31日。
(三)价格鉴证过程
据调查,甲公司2012年3月即投产试运营,2013年正式投产,产品80%出口,20%内销,效益良好。根据甲公司2013年度财务报表得知,甲公司2013年实现税后利润5000万元(甲公司所得税率为15%)。经价格鉴证人员与有关财务专家和工程师联合分析测算,甲公司自2014年以后,每年可获得税后利润6000万元,并保持到2024年5月31日。根据公司发展规划,因2024年该公司将追加投资并扩大再生产,自2024年6月1日起,每年税后净利润可达8000万元,并保持长期稳定。基准日时银行长期贷款年利率为7.83%,政府债券年利率为7%,企业风险报酬率为4%。
鉴于甲公司具有较强的持续经营能力和稳定的获利能力,价格鉴证人员决定用收益法对甲公司整体资产进行价格鉴证。分两个阶段计算,第一阶段为2014年6月1日至2024年5月31日,第二阶段为2024年6月1日以后。
1.收益额的确定
以2013年实现的税后净利润5000万元作为第一阶段收益额,以8000万元作为第二阶段收益额。
2.折现率的确定
以银行长期贷款年利率为安全利率,折现率为:
折现率=安全利率+风险报酬率=7.83%+4%=11.83%
3.收益期的确定
第一阶段收益期为10年,第二阶段为无限期。
4.第一阶段收益折现值的计算
P1=A1/i×[1-1/(1+i)n]=5000/11.83%×[1-1/(1+11.83%)10]=28449(万元)
5.第二阶段收益折现值
P2=A2/i=8000/11.83%=67625(万元)
6.甲公司整体资产价值为
P=P1+P2=28449+67625=96074(万元)
4
A市价格认证中心接受法院委托,欲对某商品房在2014年5月1日的价格进行鉴证。经调查,该商品房为A市二级地段住宅,三室二厅二卫,建筑面积142.8m2,两证齐全,框剪结构,楼层26/28。该地段环境良好,基础设施及公共服务设施齐全。经收集筛选,选出三个与鉴证标的各方面条件接近的实例进行比较,可比实例情况如下: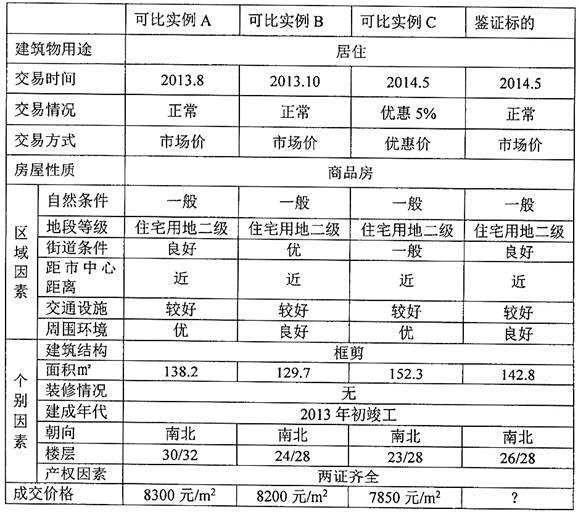 另据调查,A市商品房价格自2013年初以来每月下降1%。专家估计,街道条件优、良好、一般之间价格相差2%,周围环境优、良好、一般之间价格相差3%,面积、楼层等因素可比实例与鉴证标的之间相同或相近可不做修正。
请根据以上资料,应用市场法计算2014年5月1日该商品房的价格(比准价格取值可用算术平均法)。
另据调查,A市商品房价格自2013年初以来每月下降1%。专家估计,街道条件优、良好、一般之间价格相差2%,周围环境优、良好、一般之间价格相差3%,面积、楼层等因素可比实例与鉴证标的之间相同或相近可不做修正。请根据以上资料,应用市场法计算2014年5月1日该商品房的价格(比准价格取值可用算术平均法)。
5
甲企业欲向乙企业转让一项4年前购买的技术,当年的账面支出为260万元。甲乙双方经协商达成协议:甲企业年生产能力控制在680万吨,乙企业年生产能力控制在420万吨;甲乙双方在未来的5年共同享用这项技术。
经调查得知,这项技术是国外引进的,国外通货膨胀率每年2%;甲企业因转让这项技术,每年需追加成本投入7万元。在设定折现率为8%的条件下,计算甲企业转让这项技术的最低收费额。
经调查得知,这项技术是国外引进的,国外通货膨胀率每年2%;甲企业因转让这项技术,每年需追加成本投入7万元。在设定折现率为8%的条件下,计算甲企业转让这项技术的最低收费额。
输入阅读码
查看答案与解析需要输入阅读码