2026年期货从业资格《期货投资分析》冲刺试卷二
一、单项选择题
本题共30小题,每小题1分,共30分。
1.
金融机构维护客户资源并提高自身经营收益的主要手段是( )。
参考答案D
解析对于金融机构而言,客户是一种资源,是金融机构竞争力的体现。能够直接接触客户并为客户提供合适的金融服务,是维护客户资源并提高自身经营收益的主要手段。
2.
已知变量x和y的协方差为-40,x的方差为320,y的方差为20,其相关系数为( )。
参考答案B
解析根据公式,可得随机变量x和y的相关系数:
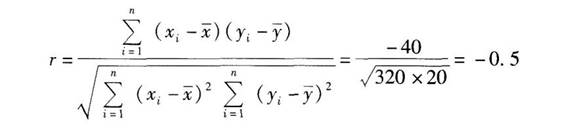
3.
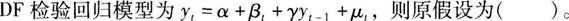
参考答案A
解析DF检验的原假设为:H0:γ=1,备择假设:H1:γ<1。若拒绝原假设,所检验序列不存在单位根,是平稳时间序列;若不拒绝原假设,所检验序列存在单位根,为非平稳时间序列。
4.
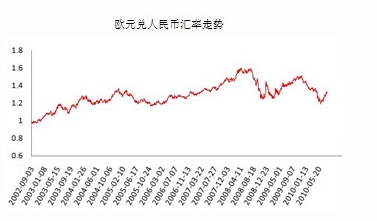
某公司在6个月后将从德国进口一批设备,为此需要一笔欧元,图中反应了欧元兑人民币走势,为了对冲汇率波动的市场风险,合理的策略是( )。
参考答案C
解析该题中的外汇期权指欧元兑人民币期权,国内公司需要买进欧元,担心欧元后期升值所带来的风险,所以要采用买期保值策略,只能是买入外汇看涨期权,或者是卖出外汇看跌期权,而买入外汇看涨期权相对于卖出外汇看跌期权来说有优势,若欧元升值,看涨期权多头的权利金将随欧元升值而不断增长,保值力度大,损失仅是权利金,而卖出看跌期权仅仅能得到权利金,保值力度小,很难有效对冲汇率风险。
5.
假设某日人民币与美元间的即期汇率为1美元=6.8742元人民币,人民币1个月的Shibor利率4.4544%,美元1个月的Libor利率为0.29267%,那么1个月(实际天数为31天)远期美元兑人民币汇率是( )。
参考答案C
解析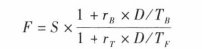
其中F为远期汇率;S为即期汇率;D为即期日到远期开始日的天数(天);TB为本币的计算天数惯例(天);TF为外币的计算天数惯例(天);rB为本币的无风险利率;rf为外币的无风险利率。
USD/CNY=6.8742*(1+4.4544%*31/360)/(1+0.29267%*31/360)=6.8988
其中F为远期汇率;S为即期汇率;D为即期日到远期开始日的天数(天);TB为本币的计算天数惯例(天);TF为外币的计算天数惯例(天);rB为本币的无风险利率;rf为外币的无风险利率。
USD/CNY=6.8742*(1+4.4544%*31/360)/(1+0.29267%*31/360)=6.8988
6.
金融衍生品业务的风险度量是指用( )来反映金融衍生品及其组合的风险高低程度。
参考答案C
解析金融衍生品业务的风险度量是指用数量化指标来反映金融衍生品及其组合的风险高低程度。
7.
在国际期货市场中,( )与大宗商品存在负相关关系。
参考答案A
解析在国际期货市场上,美元与大宗商品主要呈现出负相关关系。美元和欧元又是此消彼长关系,欧元走势会间接影响美元指数的变化,进而对国际大宗商品市场产生影响。
8.
美国某公司从德国进口价值为1000万欧元的商品,2个月后以欧元支付货款,当美元的即期汇率为1.0890,期货价格为1.1020,那么该公司担心( )。
参考答案C
解析对于进口企业而言,若其应付账款是外币,则企业面临的主要外汇风险是本币贬值(外币升值)。本币贬值(外币升值)将导致企业应付账款的本币价值上升,相当于负债规模提高。由于该公司2个月后需要支付1000万欧元的价款,所以,该公司担心未来欧元会上涨,从而需要支付更多的美元来换取相同的1000万欧元。为了避免外汇风险,该公司应该进行本币空头套期保值或外币多头套期保值。本币空头套期保值,即在外汇市场上进行卖出本币外汇远期合约、本币外汇期货合约,亦或买入本币外汇看跌期权等交易。外币多头套期保值,即在外汇市场上进行买入外币外汇远期合约、外币外汇期货合约,亦或买入外币外汇看涨期权等交易。如果未来欧元上涨,该公司可以通过在期货市场上的获利减少现货市场上的亏损。
9.
假设一种无红利支付的股票目前的市场为20元/股,无风险连续复利年利率为10%,该股票3个月远期价格为( )元/股。
参考答案B
解析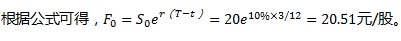
10.
( )是指将一组数据按照从小到大的顺序排序后,处于该组数据中间位置的数值。
参考答案B
解析中位数是指将一组数据按照从小到大的顺序排序后,处于该组数据中间位置的数值。
方差是一组数据中每个数值与该组数据平均值离差平方和的平均。
平均数是反映一组数据平均水平的统计指标。
四分位数是指将一组数据按照从小到大的顺序排序后,处于数据中25%和75%位次上的数值,这两个数值分别为下四分位数和上四分位数。
方差是一组数据中每个数值与该组数据平均值离差平方和的平均。
平均数是反映一组数据平均水平的统计指标。
四分位数是指将一组数据按照从小到大的顺序排序后,处于数据中25%和75%位次上的数值,这两个数值分别为下四分位数和上四分位数。
11.
某上市公司大股东(甲方)拟在股价高企时减持,但是受到监督政策方面的限制,其金融机构(乙方)为其设计了一款股票收益互换协议,如下表所示:
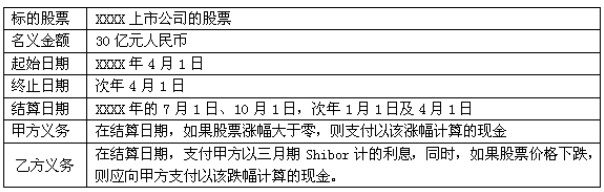
根据上述信息,回答以下问题。
如果XXXX年7月1日股票价格相对当年4月1日的价格上涨了10%,而3个月Shibor利率为3.4%,则在净额结算的规则下,XXXX年7月1日结算时的现金流情况应该是( )。
根据上述信息,回答以下问题。
如果XXXX年7月1日股票价格相对当年4月1日的价格上涨了10%,而3个月Shibor利率为3.4%,则在净额结算的规则下,XXXX年7月1日结算时的现金流情况应该是( )。
参考答案C
解析按照股票收益互换协议,在结算日期,如果股票涨幅大于零,甲方需支付乙方以该涨幅计算的现金,即30*10%=3(亿元),同时,乙方支付甲方以三月期Shibor计的利息,即30*3.4%/4=0.255(亿元),综合可知,甲方应支付乙方2.745亿元。
12.
绘制出价格运行走势图,按照月份或者季节,分别寻找其价格运行背后的季节性逻辑背景,为展望市场运行和把握交易机会提供直观方法的是( )。
参考答案A
解析季节性分析法比较适合于季节性供需变化比较规律的大宗商品,例如原油和农产品等。供需关系决定了在供应淡季或者消费旺季时商品价格高企,而在供应旺季或者消费淡季时价格低落。这就是大宗商品的季节性波动规律。开展季节性分析最直接的手段是绘制出价格运行走势图,按照月份或者季节,分别寻找其价格运行背后的季节性及逻辑背景,为展望市场运行和把握交易机会提供直观的方法。
13.
在整个利率体系中起主导作用的利率是( )。
参考答案C
解析基准利率是在整个利率体系中起主导作用的基础利率,其水平和变化决定其他各种利率和金融资产价格的水平和变化。
14.
关于备兑看涨期权策略,下列说法错误的是( )。
参考答案C
解析C项,期权出售不影响获得该时期该股票的所有红利分配。
15.
一般情况下,货币互换的违约风险( )利率互换的违约风险。
参考答案A
解析货币互换与利率互换不同,利率互换是同种货币不同利率之间的互换,不交换本金而只交换利息,所以违约风险较小。一般意义上的货币互换是两种货币的利率之间的互换,期末有本金交换,所以货币互换的违约风险要大于利率互换。
16.
中期借贷便利可通过招标方式开展,以质押方式发放,下列不能作为合规质押品的是( )。
参考答案C
解析中期借贷便利是中央银行提供中期基础货币的货币政策工具,对象是符合宏观审慎管理要求的商业银行、政策性银行。该工具可通过招标方式开展,发放方式为质押方式,并需提供国债、央行票据、政策性金融债、高等级信用债等优质债券作为合格质押品。
17.
( )定义为期权价格的变化与波动率变化的比率。
参考答案D
解析Vega度量期权价格对波动率的敏感性,该值越大,表明期权价格对波动率的变化越敏感。
Delta是用来衡量标的资产价格变动对期权理论价格的影响程度,可以理解为期权对标的资产价格变动的敏感性。
Gamma值衡量Delta值对标的资产价格的敏感度。
Rho用来度量期权价格对利率变动的敏感性。
Delta是用来衡量标的资产价格变动对期权理论价格的影响程度,可以理解为期权对标的资产价格变动的敏感性。
Gamma值衡量Delta值对标的资产价格的敏感度。
Rho用来度量期权价格对利率变动的敏感性。
18.
下列变量间的相关关系,说法正确的是( )。
参考答案D
解析A项,持仓量研究一般是研究价格、持仓量和成交量三者之间关系,一般而言,主力机构的持仓方向往往影响着价格的发展方向。
B项,通常认为黄金价格与美元指数之间呈现负相关关系。
C项,根据期货定价原理,到期收益率与国债期货价格之间存在负相关性。
B项,通常认为黄金价格与美元指数之间呈现负相关关系。
C项,根据期货定价原理,到期收益率与国债期货价格之间存在负相关性。
19.
当CPI同比增长为4%时,可以认为当前经济处于( )。
参考答案B
解析一般来说,当CPI同比增长大于3%时,称为通货膨胀;而当CPI大于5%时,称为严重的通货膨胀。
20.
( )一般在银行体系流动性出现临时性波动时相机使用。
参考答案D
解析短期流动性调节工具(SLO)是公开市场常规操作的必要补充,一般用来调控银行体系的流动性,在银行体系流动性出现临时性波动时相机使用。
21.
在得到ARMA模型的参数后,应对参数的估计结果进行诊断与检验,其中参数估计的显著性检验通过( )完成,而残差序列的随机性是用( )完成。
参考答案D
解析在得到ARMA模型的参数后,应对参数的估计结果进行诊断与检验,检验内容主要包括:利用t检验来检验模型参数的估计值是否具有统计显著性;利用博克斯-皮尔斯(Box-Pierce)提出的Q统计量检验残差序列是否具有随机性。
22.
进口型企业进口产品、设备支付外币时,将面临的风险主要是( )。
参考答案C
解析进口型企业进口产品、设备支付外币时,将面临本币贬值或外币升值的风险。
23.
某资产管理机构发行了—款具有保本结构的权益类结构化产品,该产品的主要条款如表所示:
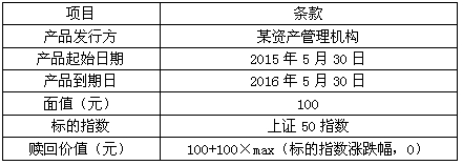
假设产品即将发行时1年期的无风险利率是4.5%,为了保证产品能够实现完全保本,发行者就要确保每份产品都有( )元的资金用于建立无风险的零息债券头寸。
假设产品即将发行时1年期的无风险利率是4.5%,为了保证产品能够实现完全保本,发行者就要确保每份产品都有( )元的资金用于建立无风险的零息债券头寸。
参考答案C
解析为了保证产品能够实现完全保本,发行者就要确保每份产品都有100/(1+4.5%)=95.7(元)的资金用于建立无风险的零息债券头寸。
24.
关于"保险+期货"运作中的主体,以下说法不正确的是( )。
参考答案B
解析B项说法错误,投保主体在日常经营或者运作中面临“价格风险”。市场价格的波动会影响投保主体的收入,带来亏损。为了获得稳定的收益,投保主体向保险公司购买价格保险产品来保障自身收益。
25.
下列适合计算VaR的置信水平是( )。
参考答案C
解析在险价值(VaR),是指在一定概率水平a%(置信水平)下,某金融资产或资产组合的价值在未来特定时期可能的最大损失。95%的置信水平的含义是有95%的把握认为最大损失不会超过VaR值。置信水平在一定程度上反映了金融机构对于风险承担的态度或偏好。较大的置信水平意味着较高的风险厌恶程度,希望能够得到把握较大的预测结果,也希望所用的计算模型在对极端事件进行预测时失败的可能性更小。
26.
某企业5月1日向欧洲客户出口一批货物,合同金额为50万欧元,即期人民币汇率为1欧元=8.6766元人民币,合同约定3个月后付款。若CME期货交易所的人民币/欧元期货合约的大小为面值100万元人民币/手;5月1日CME主力人民币/欧元期货合约报价为0.11517/0.11522。如果该公司采用CME的人民币/欧元期货合约规避汇率风险,则5月1日应该( )期货合约。【计算结果四舍五入取整数】
参考答案A
解析买入期货合约的数量=50万欧元/0.11522/100万≈4手。
27.
关于离散系数的表述,以下说法错误的是( )。
参考答案C
解析C项说法错误,数据的离散程度不仅取决于数据自身的变异性,还会受到数值大小和单位的影响。
28.
标的不支付红利的欧式期权的执行价格为K,资产期初价格为S0,到期期限为t,无风险利率为r,则看涨期权价格CE和看跌期权价格PE之间的平价关系为( )。
- A.
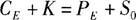
- B.
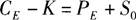
- C.
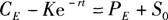
- D.
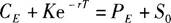
参考答案D
解析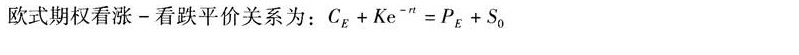
29.
一家铜杆企业月度生产铜杆3000吨,上月结转500吨,如果企业已确定在月底以40000元/吨的价格销售1000吨铜杆,此时铜杆企业的风险敞口为( )吨。
参考答案D
解析企业库存风险水平的计算公式为:风险敞口=期末库存水平+(当期采购量-当期销售量),根据计算公式可知铜杆企业的风险敞口为:500+3000-1000=2500(吨)。
30.
在我国,金融机构按法人统一存入中国人民银行的准备金存款不得低于上旬末一般存款余额的( )。
参考答案C
解析在我国,中国人民银行对各金融机构法定存款准备金按旬考核,如果金融机构按法人统一存入中国人民银行的准备金存款低于上旬末一般存款余额的8%,对其不足部分按每日万分之六的利率处以罚息。
二、多项选择题
本题共20小题,每小题1分,共20分。
31.
时间序列分析的主要目的是根据已有的历史数据对未来进行预测,下列哪些是时间序列分析中常用的检验方法?( )
参考答案ABD
解析时间序列分析中常用的检验包括:①单位根检验;②格兰杰(Granger)因果检验;③自回归移动平均(ARMA)模型;④协整检验和误差修正模型。C项属于回归方程的显著性检验。
32.
金融机构建立衍生品头寸后,要规避其风险,可选择的方法有( )。
参考答案ABD
解析对冲风险,可以选择场内市场的金融工具,也可以选择场外市场的金融工具。此外,金融机构还可以将现有风险打包成新的金融产品并销售出去,从而将风险资产剥离出资产负债表。
33.
情景分析是风险度量的方法之一,( )可以作为情景分析中的情景。
参考答案ABCD
解析情景可以人为设定,可以直接使用历史上发生过的情景,也可以从市场风险要素的历史数据的统计分析中得到,或通过运行在特定情况下市场风险要素的随机过程得到。
34.
下列选项中,( )是美国劳工部公布的价格指数。
参考答案ABC
解析除了消费者价格指数(CPI)和生产者价格指数(PPI),美国劳工部公布的价格指数中还包括核心CPI和核心PPI。
35.
利率衍生品依据其( )等特性,在资产组合管理及资产配置过程中有着明显优势。
参考答案ABCD
解析商业银行、保险、基金等作为债券市场的主要投资者,利率衍生品在这些机构投资者中有着广泛的应用,依据其高杠杆、交易成本低、流动性好、违约风险小等特性,在资产组合管理及资产配置过程中有着明显优势。
36.
关于B-S-M模型的理解,以下说法正确的有( )。
参考答案ABD
解析关于B-S-M模型的几点提示:
①从公式可以看出,在风险中性的前提下,预期收益率μ可以用无风险利率r替代;
②N(d2)表示在风险中性市场下ST(标的资产在T时刻的价格)大于K的概率,或者说是欧式看涨期权被执行的概率;
③N(d1)是看涨期权价格对标的资产价格的导数,反映了短时间内期权价格变动与其标的资产价格变动的比率。如果要抵消标的资产价格变化给期权价格带来的影响,那么一个单位的看涨期权多头就需要N(d1)单位的标的资产的空头进行对冲;
④波动率σ用于度量标的资产收益的不确定性,常用历史数据和隐含波动率来估计。
①从公式可以看出,在风险中性的前提下,预期收益率μ可以用无风险利率r替代;
②N(d2)表示在风险中性市场下ST(标的资产在T时刻的价格)大于K的概率,或者说是欧式看涨期权被执行的概率;
③N(d1)是看涨期权价格对标的资产价格的导数,反映了短时间内期权价格变动与其标的资产价格变动的比率。如果要抵消标的资产价格变化给期权价格带来的影响,那么一个单位的看涨期权多头就需要N(d1)单位的标的资产的空头进行对冲;
④波动率σ用于度量标的资产收益的不确定性,常用历史数据和隐含波动率来估计。
37.
根据凯恩斯经济周期理论,经济周期可分为( )。
参考答案ABCD
解析凯恩斯经济周期理论认为经济周期形成的主要原因是资本边际效率递减规律产生的投资波动,经济发展必然会出现一种始向上、继向下、再重新向上的周期性运动,并具有明显的规则性,即经济周期。在繁荣、恐慌、萧条、复苏四个阶段,繁荣和恐慌是经济周期中两个最重要的阶段。
38.
关于利率互换,下列说法正确的是( )。
参考答案ABC
解析D项,如果在未来浮动利率上升,那么支付固定利率的一方将获得额外收益,这相当于看涨利率且在利率上涨后获得收益,对应于金融投资中的买方或多方。
39.
根据结构化产品内嵌的金融衍生工具的不同,利率类结构化产品通常包括( )。
参考答案AB
解析根据结构化产品内嵌的金融衍生工具的不同,利率类结构化产品通常包括内嵌利率远期的结构和内嵌利率期权的结构。
40.
采购经理人指数是最重要的经济先行指标,中国官方制造业采购经理人指数包括( )。
参考答案CD
解析中国官方制造业PMI的5个分类指数包括供应商配送指数、新订单指数、生产指数、就业指数以及存货指数。
41.
路径依赖期权的结构和定价比普通期权更复杂,以下属于路径依赖期权的有( )。
参考答案ABCD
解析路径依赖期权的结构和定价比普通期权更复杂。总体而言,路径依赖期权可以细分为亚式期权、障碍期权、回望期权和远期起点期权等四类。
42.
中美两国在哪些方面的差异是影响中美利差走势的主要因素?( )
参考答案ABC
解析中美两国经济增长、通货膨胀以及货币政策的差异是影响中美利差走势的主要因素。
43.
下列对我国居民消费价格指数的表述,正确的是( )。
参考答案BCD
解析A项说法错误,我国现行的居民消费价格指数中各构成类别的权重主要是根据全国12万户城乡居民家庭各类商品和服务项目的消费支出比重而确定的,每5年调整一次。
44.
金融资产收益率时间序列一般具有( )和波动率聚集的特点。
参考答案AC
解析金融资产收益率时间序列具有尖峰厚尾和波动率聚集的特点。
45.
运用成本利润分析法计算成本利润时,应考虑( )等一系列因素。
参考答案ABCD
解析进行成本利润分析,不能把某一商品单独拿出来计算其成本利润,而应充分考虑产业链的上下游、副产品价格、替代品价格和时间等一系列因素。
46.
关于Rho的性质,以下说法正确的有( )。
参考答案CD
解析Rho的性质如下:
①看涨期权的Rho是正的,看跌期权的Rho是负的;
②Rho随标的资产价格单调递增;
③对于看涨期权,标的资产价格越高,利率对期权价值的影响越大;
④对于看跌期权,标的资产价格越低,利率对期权价值的影响越大;
⑤期权实值程度越高,利率变化对期权价值的影响越大;
⑥期权虚值程度越高,利率变化对期权价值的影响越小;
⑦Rho随着期权到期,单调收敛到0。也就是说,期权越接近到期,利率变化对期权价值的影响越小。
①看涨期权的Rho是正的,看跌期权的Rho是负的;
②Rho随标的资产价格单调递增;
③对于看涨期权,标的资产价格越高,利率对期权价值的影响越大;
④对于看跌期权,标的资产价格越低,利率对期权价值的影响越大;
⑤期权实值程度越高,利率变化对期权价值的影响越大;
⑥期权虚值程度越高,利率变化对期权价值的影响越小;
⑦Rho随着期权到期,单调收敛到0。也就是说,期权越接近到期,利率变化对期权价值的影响越小。
47.
在反映美国房地产市场的各项指标中,由美国商务部统计并发布的是( )。
参考答案ABD
解析A项,建筑支出由商务部普查局每月第一个工作日发布前两个月数据。
B项,房屋开工及建筑许可由商务部普查局每月16日左右发布上个月数据。
C项,成屋销售由全美不动产协会每月25日左右发布上个月数据。
D项,新屋销售由商务部普查局每月最后一个工作日发布上个月数据。
B项,房屋开工及建筑许可由商务部普查局每月16日左右发布上个月数据。
C项,成屋销售由全美不动产协会每月25日左右发布上个月数据。
D项,新屋销售由商务部普查局每月最后一个工作日发布上个月数据。
48.
中国人民银行决定,自2015年5月11日起下调金融机构人民币贷款和存款基准利率,金融机构一年期贷款基准利率下调0.25个百分点至5.1%;一年期存款基准利率下调0.25个百分点至2.25%,同时结合推进利率市场化改革,将金融机构存款利率浮动区间的上限由基准利率的1.3倍调整为1.5倍;其他各档次贷款及存款基准利率、个人住房公积金存贷款利率相应调整。央行此次利率调整有助于( )。
参考答案ABC
解析ABC三项,基准利率,是在整个利率体系中起主导作用的基础利率,其水平和变化决定其他各种利率和金融资产价格的水平和变化。利率水平下降意味着企业的生产成本和融资成本降低,为企业提供良好的经营环境,增加企业盈利预期,股票价格也就随之上涨,缓解经济增长下行的压力。D项,根据利率平价公式,降低利率有利于缓解人民币升值压力。
49.
抽样分布就是样本统计量的概率分布,以下哪些属于三大抽样分布?( )
参考答案ABC
解析由正态总体得到的χ2分布、t分布、F分布,常被称为三大抽样分布。
50.
下列关于敏感性分析的表述,说法正确的有( )。
参考答案ABC
解析D项说法错误,传统的敏感性分析只能采用线性近似,其假设风险因子的微小变化与金融产品价值的变化呈线性关系,无法捕捉其中的非线性变化。
三、判断题
本题共20小题,每小题1分,共20分。
51.
美林时钟的投资策略主要是根据周期性、久期、利率敏感性和标的资产四个方面做出判断。( )
参考答案A
解析美林时钟的投资策略主要是根据周期性、久期、利率敏感性和标的资产四个方面做出判断。
52.
信用违约互换(CDS)交易中,参考实体的信用利差越高,支付的费用越少。( )
参考答案B
解析信用违约互换支付的费用与该参考实体的信用水平相关,其信用利差越高,支付的费用越高。
53.
使用Gamma值较大的期权对冲Delta风险时,不需要经常调整头寸。( )
参考答案B
解析Gamma值较小时,意味着Delta对资产价格变动不敏感,投资者不必频繁调整头寸对冲资产价格变动风险;反之,投资者要频繁调整。
54.
M0是指流通于银行体系以外的现钞和铸币,包括居民手中的现钞、单位备用金以及商业银行的库存现金。( )
参考答案B
解析M0是指流通于银行体系以外的现钞和铸币,包括居民手中的现钞和单位的备用金,不包括商业银行的库存现金。
55.
平稳时间序列也称一阶单整序列。( )
参考答案B
解析如果序列{yt}本身是平稳时间序列,则称为零阶单整序列。
56.
当市场利率走势下跌时,区间浮动利率结构化产品对货币市场投资者而言是比较具有吸引力的。( )
参考答案A
解析区间浮动利率结构化产品的投资者大多是货币市场的投资者,如货币市场基金等。其投资的目的是确保投资的最低收益。当市场利率走势下跌时,这类产品对投资者而言是比较具有吸引力的。
57.
中国人民银行对借款银行使用中期借贷便利资金的方向没有做明确规定。( )
参考答案B
解析在资金去向方面,中期借贷便利(MLF)要求各借款银行投放“三农”和小微贷款。
58.
指数化投资可以降低非系统性风险,而且持有期限较长,进出市场频率和换手率低,从而节约大量交易成本和管理运营费用。( )
参考答案A
解析指数化投资可以降低非系统性风险,而且持有期限较长,进出市场频率和换手率低,从而节约大量交易成本和管理运营费用。
59.
在期权风险度量指标中,参数Theta用来衡量期权的价值对利率的敏感度。( )
参考答案B
解析Theta是用来度量期权价格对到期日变动的敏感度。
60.
基差交易就是将基差作为投资标的,在基差上涨过程中,卖出基差交易将获得收益;在基差下跌过程中,买入基差交易获得收益。( )
参考答案B
解析基差交易就是将基差作为投资标的,在基差上涨过程中,买入基差交易将获得收益;在基差下跌过程中,卖出基差交易获得收益。
61.
识别ARMA模型的核心工具是相关系数与自相关函数。( )
参考答案B
解析识别ARMA模型的核心工具是自相关函数与偏自相关函数,以及它们各自的相关图。
62.
在采购经理人指数中,当指数低于50%,尤其是接近40%时,则有经济萧条的倾向。( )
参考答案A
解析在采购经理人指数中,当指数低于50%,尤其是接近40%时,则有经济萧条的倾向。
63.
阿尔法策略的缺陷在于它的管理成本较高。( )
参考答案B
解析阿尔法策略具有的优点主要有以下几个方面:
第一,扩大了投资的可选择范围,提供了广阔的投资领域。
第二,优化资产配置。
第三,有效构建组合。
第四,节约管理费用。
故题干说法错误。
第一,扩大了投资的可选择范围,提供了广阔的投资领域。
第二,优化资产配置。
第三,有效构建组合。
第四,节约管理费用。
故题干说法错误。
64.
金融机构在管理现有投资的收益时需要运用各种工具对冲潜在的风险,而在管理或有支付义务时不需要进行风险对冲。( )
参考答案B
解析无论是恰当地管理或有支付义务,还是管理现有投资的收益,都在一定程度上需要金融机构利用场外、场内的各种工具来对冲潜在的风险。
65.
期权的波动率套利策略是期权独具特色的交易策略,一般要求Delta中性,以赚取波动率涨跌带来的收益。( )
参考答案A
解析期权的波动率套利策略是期权独具特色的交易策略,一般要求Delta中性,以赚取波动率涨跌带来的收益。
66.
误差修正模型基本思想是,若变量之间存在协整关系,则表明这些变量之间存在短期均衡关系,但这种短期均衡关系是在长期波动过程的不断调整下得以实现的。( )
参考答案B
解析误差修正模型基本思想是,若变量之间存在协整关系,则表明这些变量之间存在长期均衡关系,但这种长期均衡关系是在短期波动过程的不断调整下得以实现的。
67.
在金融机构卖出期权之后,其所面临的风险在某些极端情况下使得其难以找到满意的解决方案时,需要提前进行压力测试,以便做到事前有所准备。( )
参考答案A
解析在金融机构卖出期权之后,其所面临的风险在某些极端情况下会使得金融机构难以找到令人满意的解决方案。这种风险需要提前进行压力测试,以便做到事前有所准备。
68.
在我国,PPI的变动往往预示了消费价格水平的变动趋向,故在重要性上高于消费价格指数(CPI)。( )
参考答案B
解析在我国,PPI的变动往往预示了消费价格水平的变动趋向,是在重要性上仅次于消费价格指数(CPI)的价格指标。
69.
持仓分析对短期作用明显,也能独立较好地分析出长期走势。( )
参考答案B
解析持仓分析是从资金角度看待市场动态,虽有利于研判短期市场行为,可为投资者提供一个参考维度,但不能指导中长期走势研判。
70.
银行现钞买入价要高于现汇买入价,现钞的卖出价有时也低于现汇的卖出价。( )
参考答案B
解析因为买卖现钞涉及现钞的保管、转移等各种费用,所以现钞买入价要低于现汇的买入价,现钞的卖出价有时也高于现汇的卖出价,从而导致现钞买入卖出差价要大于现汇买入卖出的差价。
四、综合题
本题共30小题,每小题1分,共30分。
根据下列国内生产总值表(单位:亿元)回答以下三题。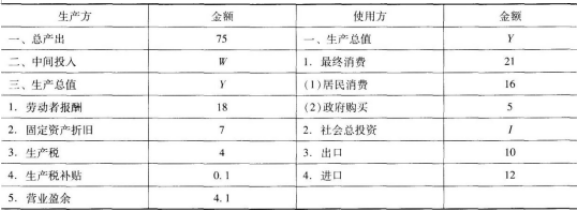
71.
生产总值Y的金额为( )亿元。
参考答案C
解析GDP核算有三种方法,即生产法、收入法和支出法,分别从不同角度反映国民经济生产活动成果。收入法是从生产过程创造收入的角度,根据生产要素在生产过程中应得的收入份额反映最终成果的一种核算方法。按照这种核算方法,最终增加值由劳动者报酬、生产税净额、固定资产折旧和营业盈余四部分相加得出。故生产总值Y=18+(4-0.1)+7+4.1=33.0(亿元)。
72.
中间投入W的金额为( )亿元。
参考答案A
解析生产法是从国民经济各部门在核算期内生产的总产品价值中,扣除生产过程中投入的中间产品价值,得到增加价值的方法。核算公式为:GDP=总产出-中间投入。故中间投入W=总产出-GDP=75-33=42(亿元)。
73.
社会总投资I的金额为( )亿元。
参考答案D
解析支出法是从最终使用的角度衡量核算期内商品和服务的最终去向,包括消费、投资、政府购买和净出口四部分。核算公式为:GDP=消费+投资+政府购买+净出口。故社会总投资I的金额=33-21-(10-12)=14(亿元)。
若沪深300指数为2500点,无风险年利率为4%,年股息连续收益率为1%,据此回答以下两题。
74.
1个月后到期的沪深300股指期货理论价格是( )点。
参考答案A
解析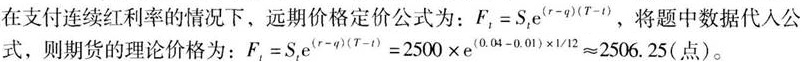
75.
若采用3个月后到期的沪深300股指期货合约进行期现套利,期现套利的成本为20个指数点,则该合约的无套利区间是( )。
参考答案A
解析现实交易中,存在交易成本,持有成本模型会从定价公式变为定价区间,这个区间又称为无套利区间。本题中,3个月后到期的期货理论价格:Ft=Ste(r-q)(T-t)=2500×e(0.04-0.01)(3/12)≈2518.82(点),当期货价格位于[2518.82-20,2518.82+20]这一区间,即[2498.82,2538.82]时,无法进行期限套利。
中国的某家公司开始实施“走出去”战略,计划在美国设立子公司并开展业务。但在美国影响力不够,融资困难。因此该公司向中国工商银行贷款5亿元,利率5.65%。随后该公司与美国花旗银行签署一份货币互换协议,期限5年。协议规定在2018年9月1日,该公司用5亿元向花旗银行换取0.8亿美元,并在每年9月1日,该公司以4%的利率向花旗银行支付美元利息,同时花旗银行以5%的利率向该公司支付人民币利息。到终止日,该公司将0.8亿美元还给花旗银行,并回收5亿元。据此回答以下两题。
76.
计算每年支付利息的时候,中国公司需要筹集( )万美元资金来应对公司面临的汇率风险。
参考答案A
解析从上述数据中可以算出公司为应对汇率风险所需筹集的资金=8000×4%=320(万美元)。
77.
假设货币互换协议是以浮动利率计算利息,在项目期间美元升值,则该公司的融资成本会怎么变化?( )
参考答案A
解析美元升值,那么该公司所支付利息的美元价值上升,则筹集相同美元所需的人民币更多,融资成本上升。
78.
假设一个证券组合由100份看涨期权的空头和60份标的资产多头组成,其中该看涨期权的Delta为0.6,Gamma为1.5,Vega为1.2;标的资产的Delta为1,Gamma为0,Vega为0。市场上同时还有两种期权在交易,其中期权A的Delta为0.5,Gamma为2,Vega为1.5;期权B的Delta为0.4,Gamma为0.8,Vega为1。该证券组合经理想利用期权A和期权B同时实现原证券组合的Delta中性、Gamma中性和Vega中性。该证券经理需要( )份标的资产。
参考答案D
解析给定证券组合的Delta为:-100*0.6+60*1=0,给定证券组合的Gamma为:-100*1.5+60*0=-150;给定证券组合的Vega为:-100*1.2+60*0=-120;假设需要X份期权A和Y份期权B可以实现原给定证券组合的Gamma中性和Vega中性,则应有:-150+X*2+Y*0.8=0(Gamma中性);-120+X*1.5+Y*1=0(Vega中性)
解得:X=67.5;Y=18.75。所以,需要买入67.5份期权A和18.75份期权B来实现证券组合的Gamma和Vega中性。
在证券组合实现新的Gamma和Vega中性后,证券组合的Delta值变为:67.5*0.5+18.75*0.4=41.25。因此,需要卖出41.25份标的资产来让组合重新变为Delta中性。
解得:X=67.5;Y=18.75。所以,需要买入67.5份期权A和18.75份期权B来实现证券组合的Gamma和Vega中性。
在证券组合实现新的Gamma和Vega中性后,证券组合的Delta值变为:67.5*0.5+18.75*0.4=41.25。因此,需要卖出41.25份标的资产来让组合重新变为Delta中性。
以棕榈油期货价格P为被解释变量,豆油期货价格Y为解释变量进行一元线性回归分析。结果如下: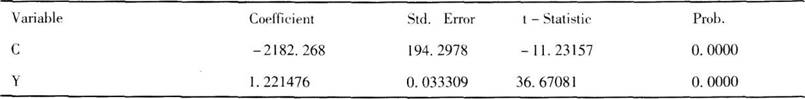
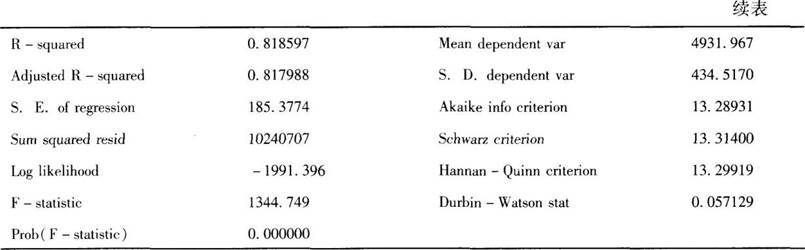 据此回答以下四题。
79.
在显著性水平a=0.05条件下,豆油期价与棕榈油期价的线性关系( )。
参考答案D
解析根据豆油期价与棕榈油期价一元线性回归的结果,P值为0.0000<0.05,在5%的显著性水平下拒绝了解释变量1,的系数为0的原假设,说明豆油期价与棕榈油期价的线性关系显著。
80.
根据图片信息可知,两者的线性回归拟合度( )。
参考答案D
解析豆油期价与棕榈油期价的线性回归拟合优度为0.818597,说明所建立的一元线性回归模型整体上对样本数据拟合效果较好。
81.
按拟合的回归方程,豆油期价每上涨10元/吨,棕榈油期价( )元/吨。
参考答案B
解析根据豆油期价与棕榈油期价一元线性回归的结果,豆油期价与棕榈油期价的线性关系可以表示为:
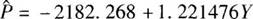
故豆油期价每上涨10元/吨,棕榈油期价平均上涨12.21476元/吨。
故豆油期价每上涨10元/吨,棕榈油期价平均上涨12.21476元/吨。
82.
综上所述,得到的分析结论是( )。
参考答案D
解析豆油期价与棕榈油期价的线性关系可以表示为:,豆油期价的系数为正,表明棕榈油和豆油的价格线性正相关。
,豆油期价的系数为正,表明棕榈油和豆油的价格线性正相关。
83.
某油脂公司主要负责省城粮油市场供应任务,通常情况下菜油储备要在5月前卖出,并在新菜油大量上市季节7-9月份买入。该公司5月卖出储备菜油2000吨,卖出价格为7900元/吨,该企业担心9月份菜油价格会持续上涨,于是以8500元/吨的价格买入400手(菜油交易单位5吨/手)9月合约。9月公司在期货市场上以9200元/吨价格平仓,同时在现货市场以9100元/吨的价格买入现货,则该公司最终的盈亏状况是( )。
参考答案A
解析期货市场上的盈利=(9200-8500)*400手*5吨/手=140万。
现货市场上的亏损=(9100-7900)*2000=240万。
故公司最终亏损:240-140=100万元。
现货市场上的亏损=(9100-7900)*2000=240万。
故公司最终亏损:240-140=100万元。
生产一吨钢坯需要消耗1.7吨的铁矿石和0.5吨焦炭,铁矿石价格为450元/吨,焦炭价格为1450元/吨,生铁制成费为400元/吨,粗钢制成费为450元/吨,螺纹钢轧钢费为200元/吨。据此回答以下两题。
84.
螺纹钢的生产成本为( )元/吨。
参考答案C
解析螺纹钢的生产成本=450×1.7+1450×0.5+400+450+200=2540(元/吨)。
85.
如果担心未来螺纹钢价格下跌,螺纹钢现货市场参与者采取的正确策略是( )。
参考答案AC
解析面临未来螺纹钢价格下跌风险的企业包括生产企业和贸易商,同时为防止未来螺纹钢价格下跌风险,应在期货市场建立空头头寸,即卖出套保,因此,螺纹钢现货市场参与者采取的正确策略是螺纹钢生产企业进行卖出套保,螺纹钢的贸易商进行卖出套保。
86.
某年2月末,某金属铜市场现货价格为40000元/吨,期货价格为43000元/吨。以进口金属铜为主营业务的甲企业以开立人民币信用证的方式从境外合作方进口1000吨铜,并向国内某开证行申请进口押汇,押汇期限为半年,融资本金为40000元/吨×1000吨=4000万元,年利率为5.6%。由于国内行业景气度下降,境内市场需求规模持续萎缩,甲企业判断铜价会由于下游需求的减少而下跌,遂通过期货市场卖出等量金属铜期货合约的方式对冲半年后价格可能下跌造成的损失,以保证按期、足额偿还银行押汇本息。半年后,铜现货价格果然下跌至35000元/吨,期货价格下跌至36000元/吨。则甲企业通过套期保值模式下的大宗商品货押融资最终盈利( )万元。
参考答案C
解析具体分析过程如下:
套期保值结果:[(35000-40000)+(43000-36000)]×1000=200(万元);
银行融资成本:4000×5.6%/360×180=112(万元);
最终盈利:200-112=88(万元)。
套期保值结果:[(35000-40000)+(43000-36000)]×1000=200(万元);
银行融资成本:4000×5.6%/360×180=112(万元);
最终盈利:200-112=88(万元)。
假如一个投资组合包括股票及沪深300指数期货,βS=1.20,βf=1.15,期货的保证金比率为12%。将90%的资金投资于股票,其余10%的资金做多股指期货。
87.
投资组合的总β为( )。
参考答案C
解析根据β计算公式,投资组合的总β为:0.90*1.20+0.1/12%*1.15=2.04。
88.
一段时间后,如果沪深300指数上涨10%,那么该投资者的资产组合市值( )。
参考答案A
解析题中,投资组合的总β为2.04,一段时间之后,如果沪深300指数上涨10%,那么该投资者的资产组合市值就相应上涨20.4%。
89.
如果投资者非常看好后市,将50%的资金投资于股票,其余50%的资金做多股指期货,则投资组合的总β为( )。
参考答案C
解析根据β计算公式,投资组合的总β为:0.50*1.20+0.5/12%*1.15=5.39。
90.
如果投资者非常不看好后市,将50%的资金投资于基础证券,其余50%的资金做空股指期货,则投资组合的总β为( )。
参考答案B
解析根据β计算公式,投资组合的总β为:0.50*1.20-0.5/12%*1.15=-4.19。
91.
某投资者以资产S作标的构造牛市看涨价差期权的投资策略(即买入1单位C1,卖出1单位C2),具体信息如表2-4所示。若其他信息不变,同一天内,市场利率一致向上波动10个基点,则该组合的理论价值变动是( )。
表2-4 资产信息表
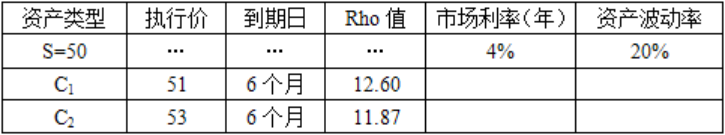
表2-4 资产信息表
参考答案A
解析此题中,由于只涉及市场利率波动风险,因此无需考虑其他希腊字母。组合的Rho=12.6-11.87=0.73,表明组合的利率风险暴露为0.73,因此组合的理论价值变动为:∆=ρ*(r1-r0)=0.73*(0.041-0.04)=0.00073。
92.
某家信用评级为AAA级的商业银行目前发行3年期有担保债券的利率为4.26%。现该银行要发行一款保本型结构化产品,其中嵌入了一个看涨期权的多头,产品的面值为100。而目前3年期的看涨期权的价值为产品面值的12.68%,银行在发行产品的过程中,将收取面值的0.75%作为发行费用,且产品按照面值发行。
如果将产品设计成100%保本,则产品的参与率是( )。
如果将产品设计成100%保本,则产品的参与率是( )。
参考答案C
解析如果将产品设计成100%保本,则债券的价值就是:100%/(1+4.26%)3=88.24%,所以用于建立债券头寸的资金是面值的88.24%,而发行费用0.75%,则剩下的资金为:100%-88.24%-0.75%=11.01%,即面值的11.01%用于建立期权的头寸。而期权的价值是面值的12.68%,所以参与率(即杠杆水平)为:11.01%/12.68%=86.83%。
图3—1为2021年1月~2021年12月原油价格月度涨跌概率及月度均值收益率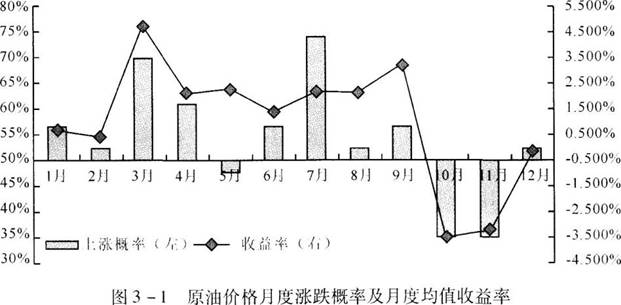
93.
结合上述材料,以下说法不正确的有( )。
参考答案C
解析C项,由图3—1可知,一年中原油价格上涨概率超过50%的有9个月,上涨概率最高的是7月份,其次是3月份。
94.
2021年月度均值收益率的众数在下列哪个区间?( )
参考答案B
解析根据图片所给信息可知,7月和8月的月度均值收益率相等,是2021年月度均值收益率的众数,故本题选B项。
95.
根据图片所给信息推测原油价格每月涨跌概率与月度均值收益率的关系,最可能的是( )。
参考答案A
解析图片上原油价格每月涨跌概率与月度均值收益率大部分是同涨同跌,说明两者最有可能存在正相关关系。
96.
某保险公司拥有一个指数型基金,规模为50亿元,跟踪的标的指数为沪深300指数,其投资组合权重分布与现货指数相同。
方案一:现金基础策略构建指数型基金。直接通过买卖股票现货构建指数型基金,获得资本利得和红利。其中,未来6个月的股票红利为3195万元。
方案二:运用期货加现金增值策略构建指数型基金。将45亿元左右的资金投资于政府债券(以年收益2.6%计算),同时5亿元左右买入跟踪该指数的沪深300股指期货头寸(假设保证金率为10%)。当时沪深300指数为2876点,6个月后到期的沪深300指数期货的价格为3224点。
设6个月后指数为3500点,假设忽略交易成本和税收等,并且整个期间指数的成分股没有调整。
方案二中应购买6个月后交割的沪深300期货合约( )张。
方案一:现金基础策略构建指数型基金。直接通过买卖股票现货构建指数型基金,获得资本利得和红利。其中,未来6个月的股票红利为3195万元。
方案二:运用期货加现金增值策略构建指数型基金。将45亿元左右的资金投资于政府债券(以年收益2.6%计算),同时5亿元左右买入跟踪该指数的沪深300股指期货头寸(假设保证金率为10%)。当时沪深300指数为2876点,6个月后到期的沪深300指数期货的价格为3224点。
设6个月后指数为3500点,假设忽略交易成本和税收等,并且整个期间指数的成分股没有调整。
方案二中应购买6个月后交割的沪深300期货合约( )张。
参考答案A
解析因为6个月后到期的沪深300指数期货的价格为3224点,所以沪深300股指期货合约规模=3224*300=967200(元/张),每张保证金967200*10%=96720(元/张)。则应购买的6个月后交割的沪深300期货合约张数为:N=500000000/96720≈5170(张)。
97.
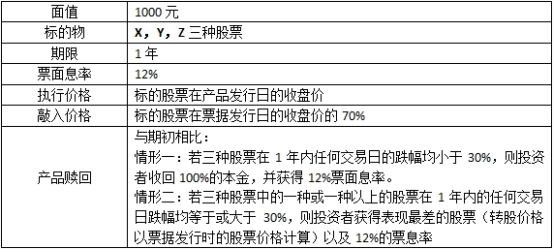
某款结构化产品由零息债券和向下敲入看跌期权的空头构成,且该期权的标的物是X、Y、Z三种股票。主要条款如下表所示。
假如产品以面值发行时,X、Y、Z三种股票的市场价格分别是80.50元/股、45.20元/股和28.60元/股。如果期末时,X、Y、Z三种股票的市场价格分别是68.96元/股、42.48元/股和15.36元/股。
根据产品赎回条款,该产品( )。
假如产品以面值发行时,X、Y、Z三种股票的市场价格分别是80.50元/股、45.20元/股和28.60元/股。如果期末时,X、Y、Z三种股票的市场价格分别是68.96元/股、42.48元/股和15.36元/股。
根据产品赎回条款,该产品( )。
参考答案D
解析在三种股票中,X股票跌幅=(68.96-80.50)/80.50=-14.34%;Y股票跌幅=(42.48-45.20)/45.20=-6.02%;Z股票跌幅=(15.36-28.60)/28.60=-46.29%。
Z股票表现最差,根据条款可知,该产品应转为Z股票。
Z股票表现最差,根据条款可知,该产品应转为Z股票。
某日,某油厂向某饲料公司报出以大连商品交易所豆粕期货5月主力合约价格+升水180元/吨的来年2月份之前期货的豆粕基差销售报价。当日豆粕基差为+200元/吨。饲料公司通过对豆粕基差图的分析发现,豆粕基差通常在0~150元/吨的区间。
98.
投资者判断未来一段时间豆粕基差( )的可能性较大。
参考答案D
解析豆粕基差通常在0~150元/吨的区间,当日豆粕基差为+200元/吨,较其正常值来说偏高,因此未来豆粕基差走弱的可能性较大。
99.
根据对未来一段时间豆粕基差的分析,以下判断正确的是( )。
参考答案AD
解析基于未来一段时间豆粕基差走弱可能性较大的判断,认为当前期货价格可能被低估或现货价格被高估,当前买入现货豆粕的风险较高。
100.
饲料公司的合理策略应该是( )。
参考答案AD
解析A项,目前期货价格被低估,所以应该买入豆粕期货,不应该买入豆粕现货。
D项,目前豆粕基差偏大,所以不宜与油厂进行豆粕基差贸易。
D项,目前豆粕基差偏大,所以不宜与油厂进行豆粕基差贸易。