期货从业资格考试《期货基础知识》试题(网友回忆版)一
期货基础知识
历年真题
共 140 题
8884 次浏览
更新于 2026-09-26
一、单项选择题
本题共60小题,每小题0.5分,共30分。
1
我国会员制交易所会员应履行的主要义务不包括( )
- A.保证期货市场交易的流动性
- B.按规定缴纳各种费用
- C.接受期货交易所的业务监管
- D.执行会员大会.理事会的决议
2
外汇掉期交易中,如果发起方为近端卖出.远端买入,则远端掉期全价等于做市商报价的( )
- A.即期汇率买价+远端掉期点卖价
- B.即期汇率卖价+近端掉期点卖价
- C.即期汇率买价+近端掉期点买价
- D.即期汇率卖价+远端掉期点买价
3
1865年,美国芝加哥期货交易所(CBOT)推出了( ),同时实行保证金制度,标志着真正意义上的期货交易诞生。
- A.每日无负债结算制度
- B.标准化合约
- C.双向交易和对冲机制
- D.会员交易合约
4
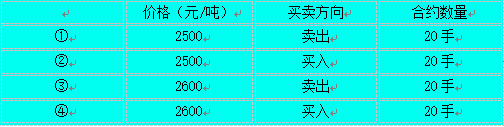
某投机者决定做小麦期货合约的投机交易,确定最大损失为50元/吨,若以2550元/吨买入20手合约后,下达止损指令应为( )。
- A.①
- B.②
- C.③
- D.④
5
根据郑州商品交易所规定,跨期套利指令中的价差是用近月合约价格减去远月合约价格,且报价中的“买入”和“卖出”都是相对于近月合约买卖方向而言的,那么,当套利者进行买入近月合约的操作时,价差( )对套利者有利。
- A.数值变小
- B.绝对值变大
- C.数值变大
- D.绝对值变小
6
在正向市场中,期货价格与现货价格的差额与( )有关。
- A.预期利润
- B.持仓费
- C.生产成本
- D.报价方式
7
某行结算后,四位客户的逐笔对冲交易结算中,“平仓盈亏”,“浮动盈亏”,“客户权益”.“保证金占用”数据分别如下,需要追加保证金的客户是( )。
- A.甲客户:161700.7380.1519670.1450515
- B.丁客户:17000.580.319675.300515
- C.乙客户:1700.7560.2319675.2300515
- D.丙客户:61700.8180.1519670.1519690
8
在我国,某交易者4月26日在正向市场买入10手7月豆油期货合约的同时卖出10手9月豆油期货合约,建仓时的价差为120元/吨,该交易者将上述合约平仓后获得净盈利10000元(豆油期货合约规模为每手10吨,不计手续费等费用),则该交易者平仓时的价差为( )元/吨。(建仓时价差为价格较高的合约减价格较低的合约)
- A.40
- B.-50
- C.20
- D.10
9
( )标志着改革开放以来我国期货市场的起步。
- A.上海金属交易所成立
- B.第一家期货经纪公司成立
- C.大连商品交易所成立
- D.郑州粮食批发市场成立并引入期货交易机制
10
以下不影响沪深300股指期货理论价格的是( )。
- A.成分股股息率
- B.沪深300指数的历史波动率
- C.期货合约剩余期限
- D.沪深300指数现货价格
11
若沪深300指数报价为3000.00点,IF1712的报价为3040.00点,某交易者认为相对于指数现货价格,IF1712价格偏低,因而在卖空沪深300指数基金的价格时,买入IF1712,以期一段时间后对冲平仓盈利。这种行为是( )。
- A.跨期套利
- B.正向套利
- C.反向套利
- D.买入套期保值
12
在期货交易中,每次报价必须是期货合约( )的整数倍。
- A.交易单位
- B.每日价格最大变动限制
- C.报价单位
- D.最小变动价位
13
某上市公司卷入一场并购谈判,谈判结果对公司影响巨大,前景未明,如果某投资者对该公司股票期权进行投资,合适的投资策略为( )。
- A.做空该公司股票的跨式期权组合
- B.买进该公司股票的看涨期权
- C.买进该公司股票的看跌期权
- D.做多该公司股票的跨式期权组合
14
在进行商品期货交易套期保值时,作为替代物的期货品种与现货商品的相互替代性越强,套期保值效果( )。
- A.不确定
- B.不变
- C.越好
- D.越差
15
沪深300股指期货的交割方式为( )
- A.实物交割
- B.滚动交割
- C.现金交割
- D.现金和实物混合交割
16
某日本投资者持有一笔人民币资产组合,需要对冲汇率风险,假设该投资者选择3个月期人民币兑美元的远期合约与3个月期美元兑日元远期合约避险。则该投资者应该( )。
- A.卖出人民币兑美元远期合约,卖出美元兑日元远期合约
- B.买入人民币兑美元远期合约,卖出美元兑日元远期合约
- C.买入人民币兑美元远期合约,买入美元兑日元远期合约
- D.卖出人民币兑美元远期合约,买入美元兑日元远期合约
17
5月7日,某交易者卖出7月燃料油期货合约同时买入9月燃料油期货合约,价格分别为3400元/吨和3500元/吨,当价格分别变为( )时,全部平仓盈利最大(不记交易费用)。
- A.7月3470元/吨,9月3560元/吨
- B.7月3480元/吨,9月3360元/吨
- C.7月3400元/吨,9月3570元/吨
- D.7月3480元/吨,9月3600元/吨
18
日K线使用当日的( )画出的。
- A.开盘价.收盘价.结算价和最新价
- B.开盘价.收盘价.最高价和最低价
- C.最新价.结算价.最高价和最低价
- D.开盘价.收盘价.平均价和结算价
19
套期保值是指企业通过持有与其现货头寸方向( )的期货合约,或将期货合约作为其现货市场未来要交易的替代物,以期对冲价格风险的方式。
- A.相反
- B.相关
- C.相同
- D.相似
20
看跌期权多头损益平衡点等于( )。
- A.标的资产价格+权利金
- B.执行价格-权利金
- C.执行价格+权利金
- D.标的资产价格-权利金
21
以下关于利率期货的说法,正确的是( )。
- A.欧洲美元期货属于中长期利率期货品种
- B.中长期利率期货一般采用实物交割
- C.短期利率期货一般采用实物交割
- D.中金所国债期货属于短期利率期货品种
22
以下交易中属于股指期货跨期套利交易的是( )。
- A.买入沪深300ETF,同时卖出相近规模的IF1809
- B.买入IF1809,同时卖出相近规模的IC1812
- C.买入IF1809,同时卖出相近规模的IH1812
- D.买入IF1809,同时卖出相近规模的IF1812
23
国际大宗商品大多以美元计价,若其他条件不变,美元升值,大宗商品价格( )。
- A.保持不变
- B.将下跌
- C.变动方向不确定
- D.将上涨
24
下列关于郑州商品交易所的表述,正确的是( )。
- A.以营利为目的
- B.会员大会是交易所的权力机构
- C.是公司制期货交易所
- D.交易品种都是农产品期货
25
在大连商品交易所,集合竞价在期货合约每一交易日开盘前( )内进行。
- A.5分钟
- B.15分钟
- C.10分钟
- D.1分钟
26
沪深300股票指数的编制方法是( )
- A.简单算术平均法
- B.修正的算数平均法
- C.几何平均法
- D.加权平均法
27
一般来说。当期货公司的规定对保证金不足的客户进行强行平仓时,强行平仓的有关费用和发生的损失由( )承担。
- A.期货交易所
- B.客户
- C.期货公司和客户共同
- D.期货公司
28
现货交易者采取“期货价格+升贴水”方式确定交易价格时,主要原因为期货价格具有()。
- A.公开性
- B.连续性
- C.权威性
- D.预测性
29
以下关于卖出看跌期权的说法,正确的有( )。
- A.卖出看跌期权比买进的期货合约具有更大的风险
- B.如果对手行权,看跌期权卖方可对冲持有的标的物空头头寸
- C.如果对手行权,看跌期权卖方可对冲持有的标的物多头头寸
- D.交易者预期标的物价格下跌,可卖出看跌期权
30
欧元兑美元的报价是1.3626,则1美元可以兑换( )欧元。
- A.0.8264
- B.0.7339
- C.1.3626
- D.1
31
国内某铜矿企业从智利某铜矿企业进口一批铜精矿(以美元结算),约定付款期为3个月,同时,向欧洲出口一批铜材(以欧元结算),付款期也是3个月,那么,国内铜矿企业可在CME通过( )进行套期保值,对冲外汇风险。
- A.卖出人民币兑美元期货合约,卖出人民币兑欧元期货合约
- B.卖出人民币兑美元期货合约,买入人民币兑欧元期货合约
- C.买入人民币兑美元期货合约,买入人民币兑欧元期货合约
- D.买入人民币兑美元期货合约,卖出人民币兑欧元期货合约
32
假设其他条件不变,若白糖期初库存量过低,则当期白糖价格( )。
- A.趋于不确定
- B.将趋于上涨
- C.将趋于下跌
- D.将保持不变
33
2015年10月,某交易者卖出执行价格为1.1522的CME欧元兑美元看跌期权(美式),权利金为0.0213.不考虑其它交易费用。期权履约时该交易者( )。
- A.卖出欧元兑美元期货合约的实际收入为1.1309
- B.买入欧元兑美元期货合约的实际成本为1.1309
- C.卖出欧元兑美元期货合约的实际收入为1.1735
- D.买入欧元兑美元期货合约的实际成本为1.1522
34
中国金融期货交易所的期货结算机构( )。
- A.是附属于期货交易所的的独立机构
- B.由几家期货交易所共同拥有
- C.是交易所的内部机构
- D.完全独立于期货交易所
35
随机漫步理论认为( )
- A.聪明的投资者的交易方向与大多数投资者相反
- B.在完全信息的情况下,价格受多种因素影响,将偏离其内在价格
- C.市场价格的变动是随机的,无法预测的
- D.价格变动有短期性波动的规律,应顺势而为
36
下列不是期货市场在宏观经济中的作用的是( )。
- A.有助于市场经济体系的完善
- B.促进本国经济的国际化
- C.提供分散.转移价格风险的工具.有助于稳定国民经济
- D.预见生产成本,实现预期利润
37
投资者做空10手中金所5年期国债期货合约,开仓价格为98.880,平仓价格为98.120,其交易结果是( )。(合约标的为面值为100万元人民币的国债,不急交易成本)。
- A.盈利76000元
- B.亏损7600元
- C.亏损76000元
- D.盈利7600元
38
当巴西甘蔗用于加工乙醇的比例提高时,在不考虑其他因素的情况下,国际白糖期货价格将( )。
- A.不受影响
- B.上升
- C.保持不变
- D.下降
39
关于国债期货套期保值和基点价值的相关描述,正确的是( )。
- A.对冲所需国债期货合约数量=债券组合的基点价值÷【(CTD价格×期货合约面值÷100)×CTD转换因子】
- B.对冲所需国债期货合约数量=债券组合价格波动÷期货合约价格
- C.国债期货合约的基点价值约等于最便宜可交割国债的基点价值乘以其转换因子
- D.基点价值是指利率每变化一个基点时,引起的债券价格变动的相对额
40
关于利率上限期权的概述,正确的是( )。
- A.市场参考利率低于或等于协定的利率上限水平,则卖方不需要承担任何支付义务
- B.买方向卖方支付市场利率低于协定利率上限的差额
- C.卖方向买方支付市场利率低于协定利率上限的差额
- D.买卖双方均需要支付保证金
41
对卖出套期保值者而言,下列情形中结果最理想的是( )
- A.基差从-10元/吨变为20/吨
- B.基差从-10元/吨变为10/吨
- C.基差从-10元/吨变为-30/吨
- D.基差从-10元/吨变为-20/吨
42
下列关于期货交易保证金的说法错误的是( )
- A.保证金比率设定之后维持不变
- B.使得交易者能以少量的资金进行较大价值额的投资
- C.使期货交易具有高收益和高风险的特点
- D.保证金比率越低.杠杆效应就越大
43
铜生产企业利用铜期货进行卖出套期保值的情形是( )。
- A.铜精矿价格大幅上涨
- B.铜现货价格远高于期货价格
- C.以固定价格签订了远期铜销售合同
- D.有大量铜库存尚未出售
44
交易者认为美元兑人民币远期汇率低估.欧元兑人民币远期汇率高估,适宜的套利策略是( )。
- A.卖出美元兑人民币远期合约.同时买入欧元兑人民币远期合约
- B.买进美元兑人民币远期合约.同时卖出欧元兑人民币远期合约
- C.买进美元兑人民币远期合约.同时买进欧元兑人民币远期合约
- D.卖出美元兑人民币远期合约.同时卖出欧元兑人民币远期合约
45
上证50股指期货合约乘数为每点( )元。
- A.300
- B.500
- C.50
- D.200
46
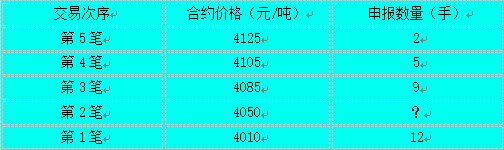
某期货投机者预期大豆期货合约价格将上升,决定采用金字塔式建仓策略交易,建仓情况见下表。则该投资者第2笔交易的申报数量可能为( )手。
- A.8
- B.10
- C.13
- D.9
47
以下属于跨期套利的是( )。
- A.在同一交易所,同时买入.卖出不同商品.相同交割月份的期货合约,以期在有利时机同时平仓获利
- B.在不同交易所,同时买入.卖出同一商品.相同交割月份的期货合约,以期在有利时机同时平仓获利
- C.在不同交易所,同时买入.卖出相关商品.相同交割月份的期货合约,以期在有利时机同时平仓获利
- D.在同一交易所,同时买入.卖出同一商品.不同交割月份的期货合约,以期在有利时机同时平仓获利
48
对商品期货而言,持仓费不包括( )。
- A.期货交易手续费
- B.仓储费
- C.利息
- D.保险费
49
某日,我国某月份铜期货合约的结算价为59970元/吨,收盘价为59980元/吨,若每日价格最大波动限制为±4%,铜的最小变动价为10元/吨,同一交割日( )元/吨为无效报价。
- A.62380
- B.58780
- C.61160
- D.58790
50
2月份到期的执行价格为680美分/葡式耳的玉米看跌期货期权,当该期权标的期货价格为690美分/葡式耳,玉米现货价格为670美分/葡式耳时,期权为( )。
- A.实值期权
- B.平值期权
- C.不能判断
- D.虚值期权
51
在期货行情K线图中,当( )高于开盘价格时,形成阳线。
- A.最低价
- B.结算价
- C.最高价
- D.收盘价
52
关于期货公司的表述,正确的是( )。
- A.风险控制体系是公司法人治理结构的核心内容
- B.主要从事融资业务
- C.公司最重要的风险是自有资金投资失败的风险
- D.不属于金融机构
53
成交速度快,一旦下达后不可更改或撤销的指令是( )。
- A.止损指令
- B.套利指令
- C.股价指令
- D.市价指令
54
看跌期货期权的买方有权利按约定价格在规定时间内向期权卖方卖出一定数量的相关( )。
- A.期权合约
- B.期货合约
- C.远期合约
- D.现货合约
55
看涨期权的执行价格为300美元,权利金为5美元,标的物的市场价格为280美元,则该期权的内涵价值为( )美元。
- A.-25
- B.-20
- C.0
- D.5
56
在国债期货可交割债券中,( )是最便宜可交割债券。
- A.市场价格最高的债券
- B.市场价格最低的债券
- C.隐含回购利率最高的债券
- D.隐含回购利率最低的债券
57
关于期货交易与远期交易的描述,以下正确的是( )。
- A.信用风险都较小
- B.期货交易是在远期交易的基础上发展起来的
- C.都具有较好的流动性,所以形成的价格都具有权威性
- D.交易均是由双方通过一对一谈判达成
58
期货公司对营业部实行“四统一”,即统一结算.统一风险管理.统一财务管理和会计核算.统一( )。
- A.资金管理
- B.资金调拨
- C.客户管理
- D.交易管理
59
( )是期货业的自律性组织,发挥政府与期货业之间的桥梁和纽带作用,为会员服务,维护会员的合法权益。
- A.期货交易所
- B.中国证监会
- C.中国期货业协会
- D.中国期货市场监控中心
60
以下关于利率互换的描述,正确的是( )。
- A.交易双方只交换利息,不交换本金
- B.交易双方在到期日交换本金和利息
- C.交易双方在结算日交换本金和利息
- D.交易双方即交换本金,又交换利息
二、多项选择题
本题共40小题,每小题1分,共40分。
61
下列关于国债期货基差交易策略的描述,正确的是()。
- A.基差空头策略是指买入国债现货,同时卖出国债期货
- B.基差空头策略是指卖出国债现货,同时买入国债期货
- C.基差多头策略是指买入国债现货,同时卖出国债期货
- D.基差多头策略是指卖出国债现货,同时买入国债期货
62
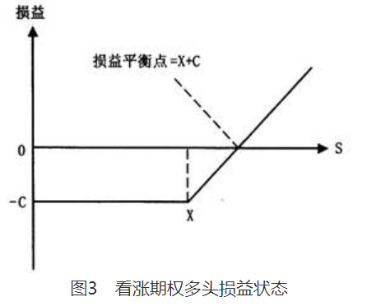
在不考虑交易费用的情况下,到期时行权对看涨期权多头有利的情形有( )。
- A.标的物价格在执行价格以下
- B.标的物价格在执行价格以上
- C.标的物价格在执行价格与损益平衡点之间
- D.标的物价格在损益平衡点以上
63
投资者以2330点开仓买入沪深300股指期货合约5手,后以2350点全部平仓。若不计交易费用,其交易结果为( )。
- A.盈利6000元/手
- B.盈利30000元
- C.亏损6000元/手
- D.亏损30000元
64
4月8日,5月份.7月份和10月份焦炭期货合约价格分别为1310元/吨,1360元/吨和1436元/吨,套利者预期5月和7月间价差以及10月价差会扩大,套利者应()。(价差是用建仓时价格较高一边的合约减价格较低一边的合约)
- A.卖出5月焦炭期货合约,同时买入10月焦炭期货合约
- B.买入7月焦炭期货合约,同时卖出10月焦炭期货合约
- C.买入5月焦炭明货合约,同时卖出10月焦炭期货合约
- D.卖出5月焦炭期货合约,同时买入7月焦炭期货合约
65
以下选项属于期货交易所职能的有( )。
- A.制定并实施期货市场交易制度与交易规则
- B.设计合约.安排合约上市
- C.组织和监督期货交易
- D.发布市场信息
66
以下关于趋势线和轨道线,说法正确的有()。
- A.趋势线被有效突破后,通常表明市场价格下一步的走势将会反转
- B.轨道线被有效突破后,通常表明市场价格原有趋势将减弱
- C.当市场价格不能触及轨道线,显示原有趋势加速的可能性增加
- D.轨道线的作用是限制市场价格的变动范围
67
下列对点价交易的描述,正确的有()。
- A.点价交易双方并不需要参与期货交易
- B.点价交易一般在期货交易所进行
- C.点价交易以某月份期货价格为计价基础
- D.点价交易本质上是一种为现货贸易定价的方式
68
4月10日,CME市场上6月份的英镑兑美元期货合约的价格为1.4475,在LIFFE市场上6月份英镑兑美元期货合约的价格为1.4485,若某交易者预期价差将会缩小,则其在CME.LIFFE市场上合理的套利交易策略由()组成。
- A.卖出LIFFE英镑兑美元期货合约
- B.卖出CME英镑兑美元期货合约
- C.买入CME英镑兑美元期货合约
- D.买入LIFFE英镑兑美元期货合约
69
期货交易涉及商品实物交割的,交易所应当发布该合约的( )等信息。
- A.可用库容情况
- B.标准仓单数量
- C.现货市场行情
- D.预期实物交割数量
70
以下关于国内期货市场价格描述正确的是( )。
- A.最新价是某一期货合约在当日交易期间的即时成交价格
- B.集合竞价未产生成交价格的,以集合竞价后的第一笔成交价为开盘价
- C.收盘价是某一期货合约当日交易的最后一笔成交价格
- D.当日结算价的计算无需考虑成交量
71
下列基差的变化中,属于基差走弱的是( )。
- A.基差从-100元/吨变为-80元/吨
- B.基差从100元/吨变为-120元/吨
- C.基差从100元/吨变为-50元/吨
- D.基差从-100元/吨变为-120元/吨
72
关于期货公司资产管理业务,表述正确的是( )。
- A.不得以获取佣金或者其他利益为目的,使用客户资产进行不必要的交易
- B.可接受客户委托,与客户共享收益
- C.投资范围应遵守合同约定,且与客户的风险认知与承受能力相匹配
- D.不得利用管理的客户资产为第三方谋取不正当利益,进行利益输送
73
目前郑州商品交易所的上市品种包括()等。
- A.黄金
- B.菜粕
- C.菜籽
- D.豆粕
74
当其他条件不变时,交易者适宜卖出玉米期货合约的情形有()。
- A.预计玉米需求大幅下降时
- B.预计玉米将大幅减产时
- C.预计玉米将大幅增产时
- D.预计玉米需求大幅上升时
75
计算国债期货理论价格,用到的变量有( )等。
- A.市场利率
- B.可交割券的价格
- C.可交割券的票面利率
- D.可交割券转换因子
76
1月初,3月和5月玉米现货合约价格分别是2340元/吨和2370元/吨,该套利者以该价格同时卖出3月,买入5月玉米合约。等价差变动到( )时,交易者平仓是亏损的。(不计手续费等费用,价差是用价格较高的期货合约减去价格较低的期货合约)
- A.10
- B.20
- C.80
- D.40
77
对买入套期保值而言,能够实现净盈利的情况有( )。(不计手续费等费用)
- A.基差为负,且绝对值变小
- B.由正向市场变为反向市场
- C.基差为正,且数值变小
- D.由反向市场变为正向市场
78
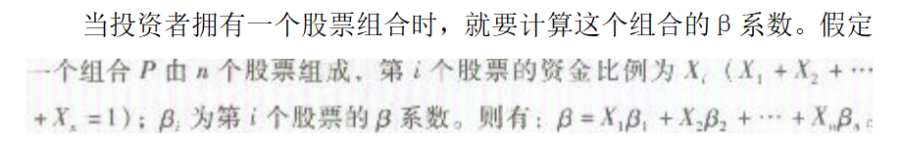
关于β系数,以下说法正确的是( )。
- A.股票组合的β系数为该组合中的每只股票的资金比例与该股票的β系数的乘积之和
- B.股票组合的β系数与该组合中单个股票的β系数无关
- C.股票组合的β系数为该组合中的每只股票的数量比例与该股票的β系数的乘积之和
- D.β系数可以根据历史资料统计而得到
79
关于期权交易,下列说法正确的是( )。
- A.买进看涨期权可规避标的物空头的价格风险
- B.买进看涨期权可规避标的物多头的价格风险
- C.买进看跌期权可规避标的物多头的价格风险
- D.买进看跌期权可规避标的物空头的价格风险
80
目前在我国外汇交易中心的人民币兑美元外汇掉期期限有( )。
- A.1周
- B.2周
- C.2月
- D.1月
81
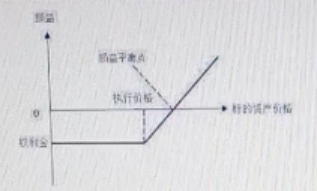
以下为期权空头损益结构的是().
- A.
- B.
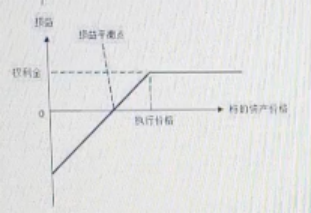
- C.
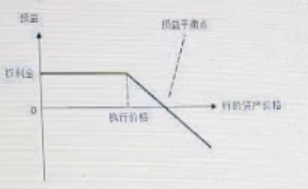
- D.
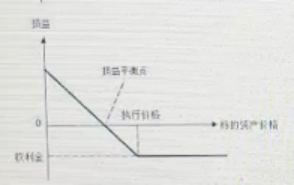
82
在我国,证券公司受期货公司委托从事中间介绍业务应当提供()服务
- A.协助办理开户手续
- B.提供期货行情信息.交易设施
- C.代理客户收付期货保证金
- D.代理客户进行期货交易
83
中金所5年期国债期货报价为97.250,意味着( ).
- A.合约价值为97.250万元,含有应计利息
- B.面值为100元的国债期货净价价格为97.250元
- C.面值为100元的国债期货全价格为97.250元
- D.合约价值为97.250万元,不含应计利息
84
在国际期货市场上,保证金制度一般有如下特点().
- A.客户保证金由期货交易所统一收取
- B.对交易者的保证金要求与其面临的风险相对应
- C.交易所根据合约特点设定最低保证金标准
- D.交易所可根据市场风险状况调整保证金水平
85
某美国出口企业3个月后收到欧元贷款。该企业担心欧元兑美元贬值,则可通过( )规避期货汇率风险。
- A.买入欧元兑美元期货合约
- B.卖出欧元兑美元远期合约
- C.卖出欧元兑美元期货合约
- D.买入欧元兑美元远期合约
86
关于汇率远期升水和远期贴水,下列说法正确的是( )。
- A.欧元兑美元的远期汇率高于即期汇率,则欧元兑美元远期汇率升水
- B.欧元兑美元的远期汇率低于即期汇率。则欧元兑美元远期汇率升水
- C.欧元兑美元的远期汇率低于即期汇率,则欧元兑美元远期汇率贴水
- D.欧元兑美元的远期汇率高于即期汇率,则欧元兑美元远期汇率贴水
87
下列关于远期利率协议的说法,正确的是( )。
- A.远期利率协议的买方是名义贷款人
- B.远期利率协议的卖方是名义借款人
- C.远期利率协议的买方是名义借款人
- D.远期利率协议的卖方是名义贷款人
88
以下关于期货结算公式的表述,正确的是()。
- A.平历史仓盈亏(逐日盯市)=∑[(卖出成交价-买入成交价)×交易单位×平仓手数]
- B.平仓盈亏(逐笔对冲)=平当日仓盈亏+平历史仓盈亏
- C.平仓盈亏(逐日盯市)=平当日仓盈亏+平历史仓盈亏
- D.平仓盈亏(逐笔对冲)=∑[(卖出成交价-买入成交价)×交易单位×平仓手数]
89
关于期货结算机构的表述正确的有( )。
- A.在结算中充当了所有合约卖方的买方
- B.担保交易履约
- C.在结算中充当了所有合约买方的卖方
- D.增加了市场的信用风险
90
关于国内客户参与期货交易,以下说法中正确的有( ).
- A.期货交易所不直接向个人客户收取保证金
- B.期货公司应将客户缴纳的保证金存入期货经纪合同中指定的客户账户中
- C.期货公司对套期保值客户可按低于期货交易所规定的标准收取保证金
- D.国内期货市场个人客户必须通过期货公司进行交易
91
关于股指期货套期保值的正确描述有()
- A.对规避股市上涨和下跌风险均适用
- B.只适用于规避股市下跌风险
- C.既能增加收益,又能降低风险
- D.能够对冲股票市场的系统性风险
92
关于期货合约持仓量变化的描述,正确的是( )。
- A.成交双方中买方为开仓.卖方为平仓,持仓量不变
- B.成交双方中买方为平仓.卖方为开仓,持仓量不变
- C.成交双方均为开仓操作,持仓量减少
- D.成交双方均为平仓操作,持仓量减少
93
适合用货币互换进行风险管理的情形有( )
- A.国内企业持有期限为5年的日元负债
- B.国内企业持有期限为3年的欧元负债
- C.国内企业投标海外欧元项目,3个月后公示中标结果
- D.国内金融机构持有期限为3年的美元债券
94
下列关于相同条件的看涨期权多头和空头损益平衡点的说法,正确的有( )。
- A.看涨期权多头和空头损益平衡点相同
- B.看涨期权多头损益平衡点=执行价格+权利金
- C.看涨期权多头和空头损益平衡点不相同
- D.看涨期权空头损益平衡点=执行价格-权利金
95
关于目前我国上市交易的ETF相关产品,以下说法正确的是( )。
- A.上证50ETF期权在上海证券交易所上市交易
- B.尚无ETF期权
- C.尚无ETF衍生品
- D.有多只ETF基金在证券交易所交易
96
关于股指期货套期保值的说法,正确的有( )。
- A.套期保值效果与套期保值比率有关
- B.保值资产可以是股票组合或单只股票
- C.一般可以完全消除市场价格波动的风险
- D.一般是交叉套期保值
97
假设大豆期货合约间理论价差等于其持仓成本,且每月持仓成本为10元/吨。12月10日,次年大豆期货1、5、9月份的期货价格如下表所示,利用这3个合约进行蝶式套利,则合理的操作策略有( )。
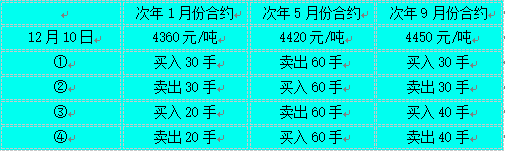
- A.④
- B.③
- C.②
- D.①
98
以下属于会员制期货交易所特征的是( ).
- A.非营利性
- B.最高权力机构是股东大会
- C.由会员出资建立
- D.交易所的会员必须是股东
99
若标的资产和到期期限相同,通过( ),可以构建一个熊市价差组合。
- A.买入较低执行价格的看涨期权。同时卖出较高执行价格的看涨期权
- B.买入较高执行价格的看涨期权。同时卖出较低执行价格的看涨期权
- C.买入较高执行价格的看跌期权。同时卖出较低执行价格的看跌期权
- D.买入较低执行价格的看跌期权。同时卖出较高执行价格的看跌期权
100
假设PVC两个月的持仓成本为60-70元/吨,期货交易手续费5元/吨,当2个月后到期的PVC期货价格与现货价格差为( )时,投资者适合卖出现货,买入期货进行期现套利。(假定现货充足)
- A.45
- B.80
- C.40
- D.70
三、判断题
本题共20小题,每小题0.5分,共10分。
101
理论上,市场利率下降时,国债期货的价格将下跌。
- A.正确
- B.错误
102
基于商品期货的跨品种套利可分为相关商品期货合约之间的套利以及原材料与产成品期货合约之间的套利
- A.正确
- B.错误
103
期转现的买卖双方在确定期货平仓价格的同时,也确定了相应的现货买卖价格。
- A.正确
- B.错误
104
国内期货公司的职能包括对客户账户进行管理,控制客户交易风险。
- A.正确
- B.错误
105
浮动利率计息的资金贷出方,担心利率下降,贷款收益降低,适合利用国债期货进行卖出套期保值。
- A.正确
- B.错误
106
沪深300指数期货的季月合约上市首日,其价格波动限制为挂盘基准价的±10%
- A.正确
- B.错误
107
期货保证金存管银行是由交易所指定.协助交易所办理期货交易结算业务的银行。
- A.正确
- B.错误
108
当股指期货价格高于无套利区间下界时可以进行股指期货期现套利。
- A.正确
- B.错误
109
我国期货公司可申请经营境内期货经纪.境外期货经纪.期货投资咨询.资产管理等业务;
- A.正确
- B.错误
110
期货期权的买方在建仓时不用缴纳保证金,但价格向不利方向变化时,需追缴保证金。
- A.正确
- B.错误
111
中金所5年期国债期货合约标的为面值100万元人民币,票面利率为3%的名义中期国债。
- A.正确
- B.错误
112
票面利率.剩余期限.付息频率均相同,到期收益率不同的债券,到期收益率较低的债券,修正久期较大。
- A.正确
- B.错误
113
欧洲交易者持有美元资产,担心欧元对美元升值,可通过买入欧元兑美元看涨期权规避汇率风险。
- A.正确
- B.错误
114
股指期货期权是以股票指数期货为标的的期权。
- A.正确
- B.错误
115
当看跌期权的执行价格低于当时标的物的市场价格时,该期权为虚值期权。
- A.正确
- B.错误
116
在进行场内期权交易时,买卖双方都面临一定的风险,都必须交纳保证金。
- A.正确
- B.错误
117
标的资产市场价格越低,看涨期权空头盈利越大。
- A.正确
- B.错误
118
中金所5年期国债期货的可交割债券的票面利率大于3%,转换因子大于1.
- A.正确
- B.错误
119
一般来说,商品期货.短期利率期货以实物交割方式为主,股票指数期货多采用现金交割方式。
- A.正确
- B.错误
120
跨市套利原理是利用期货市场与现货市场之间的不合理价差而获益的投资行为。
- A.正确
- B.错误
四、不定项选择题
本题共20小题,每小题1分,共20分。
121
3月1日,国际外汇市场美元兑人民币即期汇率为6.1130,CME6月份美元兑人民币的期货价格为6.1190,某交易师者认为存在套利机会,因此,以上述价格在CME卖出100手6月份的美元兑人民币期货,并同时在即期外汇市场换入1000万美元。4月1日,现货和期货的价格分别变为6.1140和6.1180,交易者将期货平仓的同时换回人民币,从而完成外汇期现套利交易,该交易者的交易结果是( )。(美元兑人民币期货合约规模10万美元,交易成本忽略不计)
- A.盈利10000美元
- B.盈利20000元人民币
- C.亏损10000美元
- D.亏损20000元人民币
122
交易者以45美元/桶卖出10手原油期货合约,同时卖出10张执行价格为43美元/桶的该标的看跌期权,期权价格为2美元/桶,当标的期货合约价格下跌至40美元/桶时,交易者被要求履约,其损益结果为( )。(不考虑交易费用)
- A.盈利5美元/桶
- B.盈利4美元/桶
- C.亏损1美元/桶
- D.亏损1美元/桶
123
TF1509合约的市场原价为97.525,对应的最便宜课交割国债价格(全价)为99.640,转换因子为1.0167,至TF1509合约交割日,该国债资金占用成本为1.5481,应计利息为1.5085,则TF1509的理论价格为( )
- A.
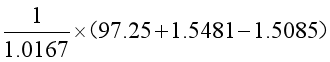
- B.
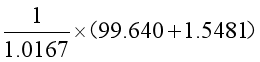
- C.
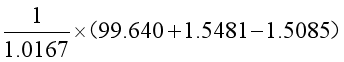
- D.
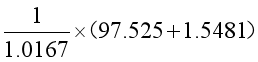
124
7月30日,美国芝加哥期货交易所11月份小麦期货价格为1050美分/蒲式耳,11月份玉米期货价格为535美分/蒲式耳,某套利者按以上价格分别买入10手11月份小麦合约,卖出10手11月份玉米合约。9月30日,该交易者同时将小麦和玉米期货合约全部平仓,价格分别为1035美分/蒲式耳和510美分/蒲式耳,该交易者这笔交易( )美元。(美国玉米和小麦期货合约交易单位均为每手5000蒲式耳,不计手续费等费用)
- A.亏损3000
- B.盈利3000
- C.亏损5000
- D.盈利5000
125
某玉米经销商在大连商品交易所进行买入套期保值交易,在某月份玉米期货合约上建仓10手,当时的基差为-20元/吨,若该经销商在套期保值中出现净亏损3000元,到期平仓时的基差应为( )元/吨。(玉米期货合约规模为每手10吨,不计手续费等费用)
- A.-20
- B.10
- C.30
- D.-50
126
4月初,黄金现货价格为300元/克,某矿产企业预计未来3个月会有一批黄金产出,决定对其进行套期保值,该企业以305元/克的价格在8月份黄金期货合约上建仓。7月初,黄金现货价格跌至292元/克,该企业在现货市场将黄金售出,同时将期货合约对冲平仓,通过套期保值操作,该企业黄金的售价相当于299元/克,则该企业期货合约对冲平仓价格为( )元/克。(不计手续费等费用)。
- A.303
- B.297
- C.298
- D.296
127
假设某机构持有一篮子股票组合,市值为75万港元,且预计一个月后可收到5000港元现金红利,该组合与香港恒生股指机构完全对应,此时恒生指数为15000点(恒生指数期货合约的系数为50港元),市场利率为6%,则3个月后交割的恒生指数期货合约的理论价格为( )点。
- A.15125
- B.15124
- C.15224
- D.15225
128
在大豆期货市场上,甲为多头,开仓价格为3000元/吨,乙为空头,开仓价格为3200元/吨,甲乙进行期转现交易,双方商定的平仓价格为3160元/吨,交收大豆价格为3110元/吨,通过期转现交易后,甲实际购入大豆的价格和乙实际销售大豆的价格分别为( )。
- A.3000元/吨,3160元/吨
- B.3000元/吨,3200元/吨
- C.2950元/吨,2970元/吨
- D.2950元/吨,3150元/吨
129
2016年3月,某企业以1.1069的汇率买入CME的9月欧元兑美元期货,同时买入相同现值的9月到期的欧元兑美元期货看跌期权,执行价格为1.1091,权利金为0.020美元,如果9月初,欧元兑美元期货价格上涨到1.2863,此时欧元兑美元期货看跌期权的权利金为0.001美元,企业将期货合约和期权合约全部平仓。该策略的损益为( )美元/欧元。(不考虑交易成本)
- A.0.3012
- B.0.1604
- C.0.1325
- D.0.3195
130
假设美元兑人民币即期汇率为6.2022,美元年利率为3%,人民币年利率为5%,按单利计,1年期美元兑人民币远期汇率为( )。
- A.6.0641
- B.6.3262
- C.6.5123
- D.6.3226
131
7.11日,某铝厂与某铝经销商签订合约,约定以9月份铝期货合约为基准,以低于铝期货价格100元/吨的价格交收。同时,该铝厂进行套期保值,以16600元/吨的价格卖出9月份铝期货合约,8月中旬,该铝厂实施点价,以15100元/吨的期货价格作为基准价,进行实物交割,同时,按该价格期货合约对冲平仓,此时铝现货价格为14500元/吨。该铝厂的交易结果是( ).(不计手续费等费用)。
- A.对铝厂来说,结束套期保值交易时的基差为300元/吨
- B.通过套期保值操作,铝的实际售价为16500元/吨
- C.期货市场盈利1600元/吨
- D.与铝经销商实物交收的价格为14900元/吨
132
某国债期货合约的市场价格为97.635,若其可交割后2012年记账式财息(三期)国债的市场价格为99.525,转换因子为1.0165,则该国债的基差为( )。
- A.99.525-97.635÷1.0165
- B.97.635-99.525÷1.0165
- C.99.525-97.635×1.0165
- D.97.635×1.0165-99.525
133
6月份,某交易者以200美元/吨的价格卖出4手(25吨/手)执行价格为3800美元/吨的3个月铜期货看涨期权。期权到期时,标的铜期货价格为3980美元/吨。则该交易者的到期净损益(不考虑交易费用和现货升贴水变化)是( )美元。
- A.18000
- B.2000
- C.-18000
- D.-2000
134
某中国进出口公司为了防范汇率风险,与某银行做如下掉期交易:
(1)公司以美元兑人民币的即期汇率买入200万美元
(2)同时签订美元兑人民币3个月远期汇率合约,以约定的价格卖出200万美元。银行报价如下:
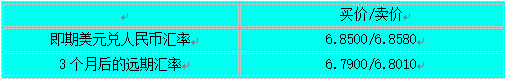
(1)公司以美元兑人民币的即期汇率买入200万美元
(2)同时签订美元兑人民币3个月远期汇率合约,以约定的价格卖出200万美元。银行报价如下:
- A.银行损失9.8万人民币
- B.进出口公司损失13.6万美元
- C.进出口公司损失13.6万人民币
- D.银行损失9.8万美元
135
某投资者当日开仓买入10手3月份的沪深300指数期货合约,卖出10手4月份的沪深300指数期货合约,其建仓价分别为2800点和2850点,如果该投资者当日全部平仓,价格分别为2830点和2870点,当日的结算价分别为2810点和2830点,则其平仓盈亏(逐日盯市)为( )元。(不计交易手续费等费用)
- A.盈利30000
- B.盈利90000
- C.亏损90000
- D.盈利10000
136
4月28日,某交易者在某期货品种上进行套利交易,其交易同时卖出10手7月合约,买入20手9月合约,卖出10手11月合约,成交价格分别为6240元/吨,6180元/吨和6150元/吨。5月13日时对冲平仓时成交价格分别为6230元/吨,6200元/吨和6155元/吨。该套利交易的净收益是( )元。(期货合约规模为每手5吨,不计手续费等费用)
- A.3000
- B.3150
- C.2250
- D.2750
137
9月1日,套利者买入10手A期货交易所12月份小麦合约的同时卖出10手B期货交易所12月份的小麦合约,成交价格分别为540美分/蒲式耳和570美分/蒲式耳,10月8日,套利者将上述合约全部平仓,成交价格分别为556美分/蒲式耳和572美分/蒲式耳,该套利交易( )美元。(A.B两交易所小麦合约交易单位均为5000蒲式耳/手,不计手续费等费用)
- A.盈利7000
- B.亏损7000
- C.盈利700000
- D.盈利14000
138
在6月1日,某美国进口商预期3个月后需支付进口货款5亿日元,目前的即期市场汇率为USD/JPY=146.70,期货市场汇率为JPY/USD=0.006835,该进口商为避免3个月后因日元升值而需付出更多的美元来兑换成日元,就在CME外汇期货市场买入40手9月到期的日元期货合约,进行多头套期保值,每手日元期货合约代表1250万日元。9月1日,即期市场汇率为USD/JPY=142.35,期货市场汇率为JPY/USD=0.007030,该进口商进行套期保值,结果为( )。
- A.亏损6653美元
- B.盈利6653美元
- C.亏损3320美元
- D.盈利3320美元
139
9月1日,某证券投资基金持有的股票组合现值为1.12亿元,该组合相对于沪深300指数的β系数为0.9,该基金持有者担心股票市场下跌,决定利用沪深300指数期货进行套期保值,此时沪深300指数为2700点。12月到期的沪深300指数期货为2825点,该基金需要卖出( )手12月到期沪深300指数期货合约,才能使其持有的股票组合得到有效保护。
- A.138
- B.132
- C.119
- D.124
140
下列情形中,时间价值最大的是( )
- A.行权价为15的看跌期权的价格为2,标的资产的价格为14
- B.行权价为12的看涨期权的价格为2,标的资产的价格为13.5
- C.行权价为7的看跌期权的价格为2,标的资产的价格为8
- D.行权价为23的看涨期权的价格为3,标的资产的价格为23
输入阅读码
查看答案与解析需要输入阅读码