2013年07月高等教育自学考试《08119管理会计》试题
08119管理会计
历年真题
共 28 题
829 次浏览
更新于 2026-09-28
一、单项选择题
本大题共10小题,每小题1分,共10分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。
1
其它条件不变,当变动成本减小时,下列叙述正确的是
- A.保本点升高
- B.保本点降低
- C.安全边际降低
- D.利润降低
2
边际贡献率与变动成本率的关系是
- A.变动成本率高,则边际贡献率也高
- B.变动成本率高,则边际贡献率低
- C.变动成本率与边际贡献率没有关系
- D.变动成本率是边际贡献率的倒数
3
下列关于零基预算的说法错误的是()
- A.是区别于传统的增量预算而设计的一种费用预算编制方法
- B.不以过去预算水平或现有费用水平为基础
- C.适用于业务变化较小,业务量比较稳定的企业预算编制
- D.通过全面审查各项费用,避免不必要开支合理化
4
某企业投入一台生产设备,价款为100万元,年折旧率为10%,预计投产后每年可获净利润15万元,则静态投资回收期为
- A.3年
- B.4年
- C.5年
- D.6年
5
与传统成本计算方法相比,作业成本计算法更注重成本信息对决策的
- A.有用性
- B.相关性
- C.可比性
- D.一致性
6
下列属于酌量性固定成本的是
- A.管理人员的薪金
- B.固定资产折旧
- C.财产保险税
- D.房屋设备租赁费
7
用历史成本分析法分解混合成本,计算结果相对科学准确的方法是
- A.高低点法
- B.散布图法
- C.最小平方法
- D.工程分析法
8
下列属于质量外部故障成本的是
- A.新材料使用成本
- B.产品保证费
- C.质量监督成本
- D.材料检验成本
9
下列各责任中心中通常以“边际贡献”作为业绩评价指标的是
- A.成本中心
- B.收入中心
- C.投资中心
- D.利润中心
10
某企业编制第四季度的直接材料预算,预计季度初材料存量为500千克,季度生产需用量为2500千克,预计季度末材料存量为300千克。若材料采购货款有40%当期付清,另外60%在下季度付清,材料单位采购成本为10元,则该企业预计资产负债表年末“应付账款”项目为
- A.10800元
- B.13800元
- C.16200元
- D.23000元
二、多项选择题
本大题共10小题,每小题2分,共20分。在每小题列出的备选项中至少有两项是符合题目要求的,请将其选出,错选、多选或少选均无分。
11
固定成本的特点有
- A.成本总额随业务量的增减变动成正比例变动
- B.单位业务量的固定成本不受业务量增减变动的影响
- C.成本总额不随业务量的增减变动而变动
- D.单位业务量的固定成本随业务量增减变动成正比例变动
- E.单位业务量的固定成本随业务量增减变动成反比例变动
12
经营决策分析中常用的决策分析方法包括
- A.高低点法
- B.边际贡献分析法
- C.散布图法
- D.本量利分析法
- E.差量分析法
13
变动成本法的缺点有
- A.不适应长期决策的需要
- B.不符合对外报告的要求
- C.不适应短期决策的需要
- D.不利于加强成本控制
- E.不符合财务会计的成本概念
14
企业在决定定价策略时,通常需要考虑的影响产品价格的因素包括
- A.市场供求关系
- B.产品寿命周期
- C.产品价值
- D.通货膨胀
- E.消费者对价格的敏感度
15
综合记分卡的分析维度有
- A.财务方面
- B.客户方面
- C.内部业务流程方面
- D.售后服务方面
- E.学习和成长方面
16
引起直接材料数量差异的原因包括
- A.生产部门材料耗用控制不力
- B.对材料进行小批量的紧急订货
- C.材料储存中变质损坏
- D.采购部门购入质量较低的材料
- E.采购部门大批量购入材料
17
决策按决策方案之间的关系可分为
- A.接受或拒绝方案决策
- B.互斥方案决策
- C.组合方案决策
- D.确定性决策
- E.风险性决策
18
标准成本的类型有
- A.计划的标准成本
- B.理想的标准成本
- C.正常的标准成本
- D.预算的标准成本
- E.现行可达到的标准成本
19
分权管理的优点有
- A.便于统一指挥
- B.易于控制和规划
- C.合理利用资源
- D.反应迅速及时
- E.便于发挥下属的积极性
20
某一投资方案具备财务可行性的标志有
- A.净现值>0
- B.获利指数>1
- C.投资回收期<期望回收期
- D.投资回收期>期望回收期
- E.内部报酬率>资本成本
三、简答题
本大题共3小题,每小题5分,共15分。
21
简述管理会计的概念及其职能作用。
22
简述责任中心的基本特征。
23
简述营业现金流量的概念及包括的内容。
四、论述题
本题10分。
24
试述全面预算的编制程序。
五、计算题
本大题共2小题,每小题10分,共20分。
25
假定某公司生产和销售A、B两种产品,预计201×年全年固定成本总额为10,350元,两种产品可以实现产销平衡。有关两种产品销售量、售价、成本预算资料如下表: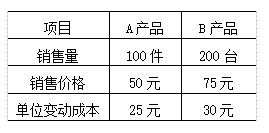
要求:
(1)计算加权平均边际贡献率;
(2)计算综合盈亏平衡点销售额;
(3)计算A产品的盈亏平衡点销售量;
(4)计算该公司的营业利润。
要求:
(1)计算加权平均边际贡献率;
(2)计算综合盈亏平衡点销售额;
(3)计算A产品的盈亏平衡点销售量;
(4)计算该公司的营业利润。
26
某公司生产一种产品,2009年的有关资料如下表: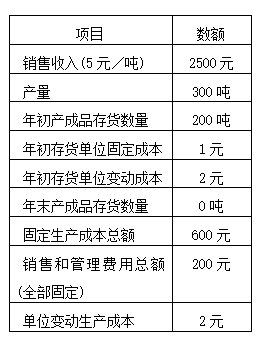
要求:用完全成本法、变动成本法分别计算该公司2009年的税前利润。
要求:用完全成本法、变动成本法分别计算该公司2009年的税前利润。
六、计算分析题
本大题共2小题,第27小题12分,第28小题13分,共25分。
27
某企业下设甲投资中心和乙投资中心,两投资中心均有一投资方案可供选择,预计产生的影响如下表所示:(单位:万元)要求:
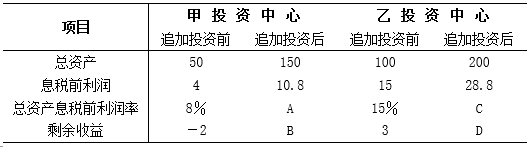
(1)计算并填列上表中用字母表示的位置的数额;
(2)运用剩余收益指标判断两投资中心是否应追加投资进行决策。
(1)计算并填列上表中用字母表示的位置的数额;
(2)运用剩余收益指标判断两投资中心是否应追加投资进行决策。
28
某企业目前正在考虑购买一项专利以生产经营某种新型产品。专利权的使用年限为10年,专利权的取得成本为100,000元。该企业经过调查分析,确定有关这种新型产品的资料如下:
固定资产投资120,000元、流动资产投资100,000元、10年后固定资产净残值12,000元、每年预计新增销售收入400,000元、每年预计新增销售成本240,000元、每年预计新增营业费用支出(不含折旧费)50,000元、第10年年末专利权终止,全部流动资产投资可转化为现金回收。该企业要求的报酬率为18%,企业所得税率为40%。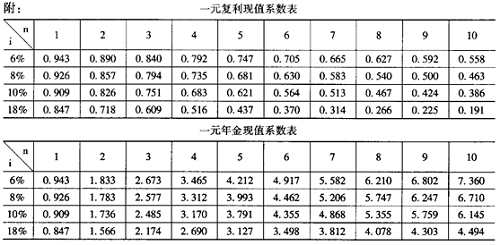
要求:
(1)计算各年净现金流量;
(2)计算项目净现值,并评价该方案的可行性。
固定资产投资120,000元、流动资产投资100,000元、10年后固定资产净残值12,000元、每年预计新增销售收入400,000元、每年预计新增销售成本240,000元、每年预计新增营业费用支出(不含折旧费)50,000元、第10年年末专利权终止,全部流动资产投资可转化为现金回收。该企业要求的报酬率为18%,企业所得税率为40%。
要求:
(1)计算各年净现金流量;
(2)计算项目净现值,并评价该方案的可行性。
输入阅读码
查看答案与解析需要输入阅读码