高等教育自学考试《00160审计学》模拟试卷一
00160审计学
模拟试卷
共 38 题
1555 次浏览
更新于 2026-09-28
一、单选题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
下列关于各类交易、账户余额、列报认定层次的重要性水平阐述,错误的是
- A.各类交易、账户余额、列报认定层次的重要性水平称为“可容忍错报
- B.各类交易、账户余额、列报认定层次的重要性水平是出具审计意见的依据
- C.在确定认定层次的重要性时,应考虑各类交易、账户余额、列报的性质及错报的可能性
- D.各类交易、账户余额、列报的重要性水平可能与财务报表层次重要性水平存在关系
2
相对于各类交易和事项相关的认定、期末账户余额相关的认定,下列属于列报相关的认定中最需要考虑的内容是
- A.发生及权利和义务
- B.完整性
- C.分类和可理解性
- D.准确性和计价
3
为了证实被审计单位某月份关于销售收入的“存在或发生”认定或“完整性”认定,下列最有效的程序是
- A.汇总当月销售收入明细账的金额,与当月开出销售发票的金额相比较
- B.汇总当月销售收入明细账的笔数,与当月开出销售发票的张数相比较
- C.汇总当月销售发票的金额,与当月所开出发运凭证及商品价目表相核对
- D.汇总当月销售收入明细账的销售数量、与当月开出发运单销售数量相比较
4
注册会计师对固定资产审计,其审计目的不包括
- A.确定固定资产的存在性
- B.确定固定资产记录的完整性
- C.确定固定资产的截止
- D.确定固定资产在会计报表上分类与可理解性
5
下列不属于注册会计师鉴证业务的是
- A.财务报表审计
- B.财务报表审阅
- C.对财务报表执行商定业务
- D.内部控制审计
6
将还有六个月即将到期的长期债券,在资产负债表中列示为一年内到期的非流动负债,涉及的认定是
- A.计价与分摊
- B.分类与可理解性
- C.权利和义务
- D.存在或发生
7
下列各情况中,不影响会计师事务所和注册会计频独立性的是
- A.注册会计师的中学同学,是被审计单位的一名汽车驾驶员
- B.会计师事务所的办公用房系向被审计单位租用的
- C.注册会计师的父亲,拥有被审计单位1200股股票
- D.注册会计师的弟弟,是被审计单位的董事长
8
在对被审计单位的控制活动进行了解时,注册会计师注意到以下控制活动,其中属于实物控制活动的是
- A.对访问计算机程序和数据文件设置授权
- B.出于特定原因,同意对某个不符合一般信用条件的客户赊销商品
- C.分析评价实际业绩与预算的差异
- D.将交易授权、交易记录以及资产保管等职责分配给不同员工
9
下列各项中,与被审计单位财务报表层次重大错报风险评估最相关的是
- A.被审计单位的生产成本计算过程相当复杂
- B.被审计单位持有大量高价值且易被盗窃的存货
- C.被审计单位应收账款周转率呈明显下降趋势
- D.被审计单位控制环境薄弱
10
注册会计师了解被审计单位及其环境的目的是
- A.为了进行风险评估程序
- B.为了识别和评估财务报表重大错报风险
- C.收集充分适当的审计证据
- D.控制检查风险
11
下列不属于执行初步业务活动达到的目的是
- A.是否具备执行业务所需的独立性和能力
- B.不存在因管理层诚信问题而可能影响注册会计师保持该项业务的意愿的事项
- C.与被审计单位之间不存在对业务约定条款的误解
- D.设计审计方案
12
下列审计目标,一般应采用顺查方法的是
- A.存在
- B.完整性
- C.计价与分摊
- D.列报与披露
13
下列情况中,对注册会计师执行审计业务的独立性影响最大的是
- A.注册会计师的母亲担任被审计单位的工会干部
- B.注册会计师的配偶是被审计单位开户银行的业务骨干
- C.注册会计师的朋友是被审计单位的前十名股东
- D.注册会计师的女儿在被审计单位担任会计
14
下列职务中,不属于不相容职务的是
- A.执行某项业务与记录该项业务
- B.记录总账与记录明细账、日记账
- C.授权某项业务与审核该项业务
- D.执行某项业务与审核该项业务
15
下列关于财务报表层次重要性水平表述,错误的是
- A.财务报表层次重要性是注册会计师出具审计意见的基础
- B.注册会计师应当使用被认为对任何一张会计报表都重要的最小的错报或漏报总体水平,作为财务报表层次的重要性水平
- C.对劳动密集型企业,可以净资产作为其确定财务报表层次重要性的基准
- D.对非盈利组织,可以采用费用总额或总收入作为确定财务报表层次重要性的基准
16
少计提存货跌价准备,将直接影响的认定是
- A.存货的发生
- B.存货的完整性
- C.存货的计价与分摊
- D.存货的权利与义务
17
下列各种情况中对注册会计师执行审计业务独立性影响最大的是
- A.注册会计师的配偶现在是被审计单位开户银行的业务骨干
- B.注册会计师的一位朋友拥有被审计单位的股票
- C.注册会计师的母亲退休后担任被审计单位统计员
- D.注册会计师的妹妹大学毕业后在被审计单位担任会计
18
下列关于标准的表述,正确的是
- A.注册会计师个人的经验与职业判断可以成为标准
- B.只有审计准则才能构成标准
- C.财务报表的编制基础可以成为标准
- D.标准中对中立性的要求是不会产生重大歧义
19
如果注册会计师拒绝出具客户希望得到的意见,客户就可能通过更换会计师事务所实现其目的,这种情况构成了
- A.购买审计意见
- B.义务豁免
- C.或有收费
- D.执行不相容的工作
20
财产的所有者、财产的使用者之外的第三者,应该是指
- A.审计主体
- B.审计客体
- C.审计依据
- D.审计目的
二、多选题
下列每小题的备选答案中,有两个或两个以上符合题意的正确答案。
21
注册会计师在判断错报的性质是否重要时,应该考虑的具体情况包括
- A.错报对遵守法律法规要求的影响程度
- B.错报对遵守债务契约或其他合同要求的影响程度
- C.错报掩盖收益或其他趋势变化的程度
- D.错报对增加管理层报酬的影响程度
- E.错报对用于评价被审计单位财务状况、经营成果或现金流量的有关比率的影响程度
22
注册会计师在审计营业收入与应收账款时可以使用的比率有
- A.存货余额与流动资产的比率
- B.应收账款周转率
- C.销售退回和折让与销售收入的比率
- D.坏账准备与应收账款余额的比率
- E.应收账款增加与销售收入增加的比率
23
审计报告应当包括的内容有
- A.标题与收件人
- B.意见段
- C.责任段
- D.管理建议书
- E.报告日期
24
获取控制设计和执行的审计程序有
- A.询问
- B.观察
- C.检查
- D.穿行测试
- E.重新执行
25
下列属于具体审计计划的内容有
- A.风险评估程序
- B.审计范围
- C.审计资源
- D.其他审计程序
- E.进一步审计程序
26
下列各项属于总体审计策略内容的有
- A.审计范围
- B.报告目标
- C.审计方向
- D.具体审计领域调配的资源
- E.审计重要性的确定及审计风险盼评估
27
下列各项属于注册会计师法律责任成因的有
- A.民事责任
- B.刑事责任
- C.违约
- D.过失
- E.欺诈
28
对存货进行监盘时,应当由注册会计师执行的工作有
- A.编制盘点计划
- B.存货停止流动
- C.编制连续编号的盘点标签
- D.进行盘点问卷调查
- E.编制监盘工作底稿
29
下列事项中对独立性产生不利影响的有
- A.注册会计师乘坐了其所审计的航空公司的航班
- B.注册会计师以内部员工的价格购买了其所审计的房产公司的房屋
- C.注册会计师向其审计单位的相关人员提供了审计佣金
- D.注册会计师担任了被审计单位的会计顾问
- E.注册会计师受到了董事会不出具无保留意见的审计报告将不再续约的告知书
30
审计可以发挥的作用有
- A.监督
- B.制约
- C.促进
- D.证明
- E.鉴证
三、名词解释题
主观题不参与评分,请参考答案自行评分。
31
具体审计计划
32
总体审计策略
四、综合题
主观题不参与评分,请参考答案自行评分。
33
简述存货监盘程序的主要内容。
34
简述确定审计程序范围时要考虑的因素。
35
论述注册会计师在设计进一步审计程序时应考虑的因素。
36
A注册会计师负责审计甲公司2018年度财务报表,与审计工作底稿相关的部分事项如下:(1)A注册会计师在具体审计计划中记录拟对采购与付款循环采用综合性方案,因在测试控制时发现相关控制运行无效,将其改为实质性方案,重新编制具体审计计划工作底稿,并替代原具体审计计划工作底稿。(2)A注册会计师拟利用2017年度审计中获取的有关生产与存货循环的控制运行有效性的审计证据,将信赖这些控制的理由和结论记录于审计工作底稿。(3)A注册会计师在对销售发票进行细节测试时,将相关销售发票所载明的发票日期以及商品的名称、规格和数量作为识别特征记录于审计工作底稿(4)在审计报告日后,A注册会计师着手对在审计报告日前收到的应付账款询证函回函中存在的差异进行调查,确认其金额和性质均不重大,并记录于审计工作底稿(5)在归整审计档案时,A注册会计师刪除了圊定资产减值测试审计工作底稿初稿(6)在完成审计档案归整工作后,A注册会计师收到一份应收账款询证函回函,其结果显示无差异。A注册会计师将其归入审计档案,并删除了在审计过程中实施的相关替代程序的审计工作底稿。要求:针对上述第(1)至(6)项,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
37
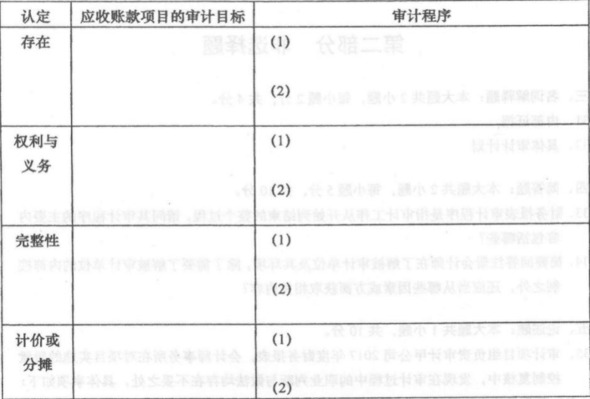
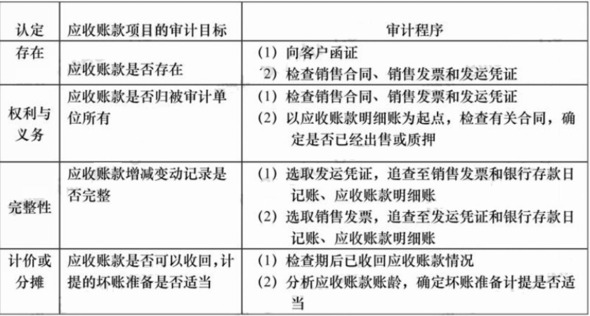
注册会计师要证实被审计单位管理当局没有违背相关认定,通常需要根据相关认定确定项目审计目标,通过实施审计程序收集充分的审计证据。下表是有关应收账款的认定、审计目标和审计程序。【要求】请将下表绘制在答题卡上,根据应收账款的认定,填写相应的项目审计目标并针对每个审计目标设计两项简要的审计程序。
38
注册会计师审查A公司2017年度会计报表,发现以下情况:(1)A公司的海外子公司(其利润占总利润的25%)由其他注册会计师审计,注册会计师以审计问卷的方式商请其他注册会计师答复,没有获得回复(2)A公司在会计报表附注中披露了2017年1月1日对一合机器设备重新估计其使用年限和净残值,使用年限由原来的8年改为6年,净残值由原来的4000元改为2000元,此项估计变更影响本年度利润减少7370元。注册会计师实施审计程序认为此项变更合法、合理。(3)A公司作为某诉讼案件的被告,一旦败诉,将用公司部分资产赔偿,公司已在会计报表附注中说明。注册会计师向A公司的法律顾问函证,无法了解其最有可能的赔偿金额。(4)自2018年1月后,F证券大幅度下跌,A公司如果在3月10日将其拥有的F证券卖出,将导致570万元投资损失,A公司在2017年度会计报表附注中披露,但拒绝在2017年度会计报表中做出调整。(5)A公司72%的利润来自于会计报表由其他注册会计师审计的子公司,注册会计师对其他注册会计师出具的审计报告与合并会计报表及报表附注有关的资料进行复验,发现其中有重大错报金额占利润总额50%以上,注册会计师要求A公司予以调整,A公司拒绝调整。针对以上各种情况,分别说明注册会计师应当发表何种审计意见?并说明理由。
输入阅读码
查看答案与解析需要输入阅读码