2020年10月高等教育自学考试《00157管理会计(一)》试题
00157管理会计(一)
历年真题
共 28 题
1271 次浏览
更新于 2026-09-27
一、单项选择题
本大题共10小题,每小题1分,共10分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。
1
管理会计主要是为( )
- A.企业内部管理服务
- B.企业外部决策者服务
- C.企业内部和外部服务
- D.公司内部审计服务
2
混合成本分解法的散布图法又称为( )
- A.高低点法
- B.最小平方法
- C.回归直线法
- D.目测法
3
假定甲公司销售收入为200000元,单位变动成本为10元,产品销量为10000件,固定成本为50000元,则该公司的边际贡献率等于( )
- A.15%
- B.25%
- C.50%
- D.75%
4
下列关于不确定性决策的描述,错误的是( )
- A.保守决策方法又称悲观决策方法.
- B.风险规避者通常使用保守决策方法
- C.大中取大方法又称为乐观决策方法
- D.折衷决策方法又称为保守决策方法
5
下列关于定价决策的描述,正确的是( )
- A.不能只考虑成本,也需考虑市场需求变化
- B.定价方法只有成本加成定价法
- C.新产品定价法不属于定价策略
- D.差别对待定价法主要有三种
6
下列属于非折现现金流量评估指标的是( )
- A.平均报酬率
- B.净现值
- C.获利指数
- D.内部报酬率
7
全面预算的起点是( )
- A.财务预算
- B.销售预算
- C.制造费用预算
- D.存货预算
8
标准成本法下,计算直接材料价格差异时使用的用量是( )
- A.标准用量
- B.实际用量
- C.预计用量
- D.历史用量
9
对决策者而言,最适合利润中心部门业绩评价的是( )
- A.边际贡献
- B.分部经理可控边际
- C.分部边际
- D.公司税前利润
10
下列关于质量成本的描述,正确的是( )
- A.质量成本与责任成本相同
- B.预防成本又称为鉴定成本
- C.鉴定成本是隐形质量成本
- D.外部故障成本是质量成本的构成部分
二、多项选择题
本大题共10小题,每小题2分,共20分。在每小题列出的备选项中至少有两项是符合题目要求的,请将其选出,错选、多选或少选均无分。
11
管理会计信息质量要求有( )
- A.准确性
- B.相关性
- C.及时性
- D.一致性
- E.成本和效益原则
12
下列项目属于混合成本的有( )
- A.水电费
- B.煤气费
- C.设备维修费
- D.电话费
- E.财产保险费
13
下列关于完全成本法与变动成本法下损益计算的描述,正确的有( )
- A.当公司期初存货和期末存货数量相同时,两种方法下利润相同
- B.当公司期初存货和期末存货的固定制造费用相同时,两种方法下利润相同
- C.期初存货固定制造费用大于期末存货固定制造费用时,前者的利润大于后者的利润
- D.期初存货固定制造费用小于期末存货固定制造费用时,前者的利润大于后者的利润
- E.只要公司本期产销不平衡,两种方法下计算的利润必然不同
14
下列属于无关成本的有( )
- A.可分成本
- B.机会成本
- C.共同成本
- D.沉没成本
- E.不可避免成本
15
成本加成定价法包括( )
- A.全部成本加成定价法
- B.变动生产成本加成定价法
- C.变动成本加成定价法
- D.固定成本加成定价法
- E.变动销售费用加成定价法
16
当某项目的获利指数等于1时,该项目( )
- A.净现值等于零
- B.会计报酬率等于零
- C.获取同类项目平均回报
- D.回收期为2年
- E.内部报酬率大于10%
17
现金预算通常包含( )
- A.现金收入
- B.现金支出
- C.现金结余(或不足)
- D.资金融通
- E.其他现金收支预算
18
标准成本类型包括( )
- A.理想标准成本
- B.正常标准成本
- C.现行可达到的标准成本
- D.保守型标准成本
- E.激进型标准成本
19
责任成本与产品成本的区别有( )
- A.计算的原则不同
- B.计算对象不同
- C.目的不同
- D.计算时间不同
- E.计算的内容不同
20
作业改进包括( )
- A.作业消除
- B.作业选择
- C.作业识别
- D.作业量减少
- E.作业共享
三、简答题
本大题共3小题,每小题5分,共15分。
21
简述固定成本的定义及其相关范围。
22
简述决策分析的程序。
23
简述滚动预算的理论依据。
四、论述题
本题10分。
24
试述责任会计的目的及其内容体系。
五、计算题
本大题共2小题,每小题10分,共20分。
25
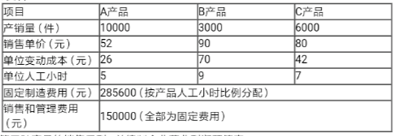
某企业生产和销售A、B、C三种产品,有关下一年度产销星、售价、成本和人工小时的预算资料如下表所示。
要求:
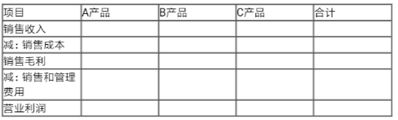
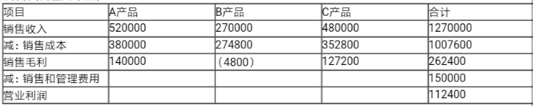
按完全成本法分别计算三种产品的销售毛利,并编制企业营业利润预算表。
营业利润(完全成本法)
要求:
按完全成本法分别计算三种产品的销售毛利,并编制企业营业利润预算表。
营业利润(完全成本法)
26
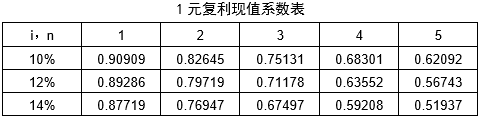
某企业准备在下年度初增添一套大型设备,以增加产量,扩大现有销售量。预计该套设备的购置成本为98万元,运输、安装、调试等方面的费用共计18万元,该设备寿命为5年,期满预计净残值6万元,按年限平均法计提折旧。该设备投入使用后,使企业每年增加特售收入85万元,每年增加营业付现成本50万元,企业所得税率为25%,该企业要求的投资报酬率为12%。
要求:用净现值法做出该项投资是否可行的决分析。
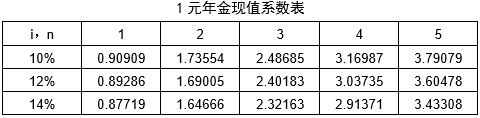
要求:用净现值法做出该项投资是否可行的决分析。
六、计算分析题
本大题共2小题,第27小题12分,第28小题13分,共25分。
27
某企业拟生产新式元器件,有三种方案可供选择。其中,甲方案每种新产品变动成本为6元,一次性固定费用800万元;乙方案每种新产品变动成本为8元,一次性固定费用400万元;丙方案每种新产品变动成本为10元,一次性固定费用300万元。
要求:
计算企业在三种不同方案中各自生产的最优生产产量区间。
要求:
计算企业在三种不同方案中各自生产的最优生产产量区间。
28
某企业全年固定成本总额为50000元,单价为10元,单位变动生产成本5元,生产量为20000件,变动销售费用和变动管理费用分别为10000元,固定管理费用和固定销售费用分别为15000元。假定企业产销平衡,并且期初无存货。
要求:
(1)分别计算公司盈亏平衡点的销售额和公司安全边际率;
(2)当单价下降2元,其他条件不变,公司要实现目标利润50000元,这要求企业销量为多少?假定只允许单位变动成本发生变化,公司要实现目标利润30000元,则单位变动成本应该为多少?
要求:
(1)分别计算公司盈亏平衡点的销售额和公司安全边际率;
(2)当单价下降2元,其他条件不变,公司要实现目标利润50000元,这要求企业销量为多少?假定只允许单位变动成本发生变化,公司要实现目标利润30000元,则单位变动成本应该为多少?
输入阅读码
查看答案与解析需要输入阅读码