2022年04月高等教育自学考试《00157管理会计(一)》试题
一、单项选择题
本大题共10小题,每小题1分,共10分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。
1.
现代会计两大分支:财务会计和管理会计形成于20世纪
参考答案C
解析到了20世纪50年代,管理会计的系统方法与理论在一些发达国家已基本形成,成为企业进行科学管理、提高经济效益的重要工具。在1952年的世界会计学会年会上,“管理会计”一词被正式确认。此时一些国家财务会计准则的发展日趋制度化,财务会计服务于外部利益集团的目标得到进一步的肯定和强调,会计准则对于财务会计的约束性进一步增强,管理会计和财务会计终于从单一的会计系统中分离开来,成为现代会计的两大分支。P46
故本题答案为C项。
故本题答案为C项。
2.
完全成本法和变动成本法的营业利润差额取决于期初与期末存货数量的关系的前提条件是
参考答案A
解析完全成本法和变动成本法的营业利润差额取决于期初与期末存货数量的关系的前提条件是固定制造费用分配率相等
故本题答案为A项。
故本题答案为A项。
3.
边际贡献等于销售量乘
参考答案D
解析边际贡献(TCM)=销售收入-变动成本=单位边际贡献×销售量
故本题答案为D项。
故本题答案为D项。
4.
经营杠杆系数越大,公司的
参考答案B
解析经营风险又称商业风险,是指企业未来营业利润的波动程度。导致企业产生经营风险的主要原因是由于产品市场需求、产品价格、产品成本结构、行业内部竞争程度等因素的不确定性。经营杠杆本身虽然不是企业营业利润不稳定的根源,但经营杠杆对经营风险的影响最为综合。当销售量增加时,营业利润将以经营杠杆系数为倍数的幅度增加;反之,当销售量减少时,营业利润也将以经营杠杆系数为倍数的幅度下降。由此可见,经营杠杆系数扩大了市场和生产等不确定因素对利润变动的影响,而且经营杠杆系数越大,营业利润对销售变动也越敏感,变动也越剧烈,企业的经营风险也就越大。因此,经营杠杆系数反映了企业所面临的经营风险程度。一般情况下,对销售量很不稳定的企业,保持较低水平的经营杠杆系数是有利的,这样可以减轻企业所面临的经营风险。P91
5.
各备选方案一般不涉及相关收入,只涉及相关成本,因此可利用成本与业务量的关系模型计算分析的方法是
参考答案A
解析本量利分析法是指运用本量利分析原理来评价各备选方案优劣的一种决策方法。运用此方法时,所评价的各备选方案一般不涉及相关收入,只涉及相关成本,因此可利用成本与业务量之间的关系模型计算成本无差别点的业务量,并通过比较不同业务量下各备选方案的相关成本,选择相关成本最低的方案为最满意方案。P103
故本题答案为A项。
故本题答案为A项。
6.
与普通年金终值系数互为倒数的是
参考答案B
解析普通年金终值系数与偿债基金系数互为倒数,普通年金现值系数与资本回收系数互为倒数。
故本题答案为B项。
故本题答案为B项。
7.
将投资资金全部视为自由资金,无论投资项目是否举债,这种假设是
参考答案B
解析在评价投资项目和确定现金流量时,要以全投资假设为前提,将投资决策和筹资决策分开。也就是说,应将投资资金全部视为自有资金,即使接受投资项目需要举债来筹集资金,与筹集的资金相关的利息支出及债务本金的偿还不应看作是该项目的增量现金流量。这时因为当使用企业要求的收益率作为折现率对投资项目的现金流量进行折现时,该折现率中已经包含了此项目的融资成本。P146
故本题答案为B项。
故本题答案为B项。
8.
如果排除了机器可能的故障、材料可能发生的浪费以及工人的不熟练等情况的标准成本属于
参考答案C
解析理想的标准成本是最高要求的标准成本,它是以企业的生产技术和经营管理、设备的运行和工人的技术水平都处于最佳状态为基础所确定的单位产品的成本。这种标准成本排除了机器可能的故障、材料可能发生的浪费以及工人的不熟练等。这种标准要求过高,采用这种标准有可能会挫伤职工的积极性,产生负效应。因此这种标准在实际中很少被采用,但作为成本管理的追求目标还是有意义的。P185
故本题答案为C项。
故本题答案为C项。
9.
下列不能引起直接人工效率差异变化的是
参考答案D
解析直接人工效率差异的原因主要是劳动生产率的变化、生产工艺的改变、劳动组织和生产管理的状况、生产工人配备的合理程度以及劳动积极性等。P192
故本题答案为D项。
故本题答案为D项。
10.
最适合长期投资需求决策及部门业绩评价的是
参考答案C
解析对决策人员而言,分部边际最适合长期需求决策及部门业绩评价,而边际贡献则适用于短期决策。P211
故本题答案为C项。
故本题答案为C项。
二、多项选择题
本大题共10小题,每小题2分,共20分。在每小题列出的备选项中至少有两项是符合题目要求的,请将其选出,错选、多选或少选均无分。
11.
下列属于管理会计新发展、新观念和新方法的有
参考答案ABE
解析管理会计新发展、新观念和新方法1.信息技术与管理会计信息系统设计,是管理信息系统的重要组成部分;2.代理人理论,主要研究企业同外部有关方面以及企业内部组织方面的关系;3.价值链分析、作业管理和作业成本计算;4.目标成本计算和价值分析;5.质量成本与全面质量管理(TQM);6.适时生产(存货)系统;7.综合记分卡。是将传统财务数据为基础的业绩计量变为财务指标和非财务指标的综合性计量指标体系
故本题答案为ABE项。
故本题答案为ABE项。
12.
最常见的混合成本包括
参考答案AD
解析在实际工作中,有许多成本往往介于固定成本和变动成本之间,它们既非完全固定不变,但也不随业务量成正比例变动,因而称为混合成本。最常见的混合成本包括阶梯成本和半变动成本。P58
故本题答案为AD项。
故本题答案为AD项。
13.
下列描述中,正确的有
参考答案BCDE
解析变动成本率与边际贡献率关系是:变动成本率+边际贡献率=1。
故本题答案为BCDE项。
故本题答案为BCDE项。
14.
按决策者所掌握的信息特点可分为
参考答案ACD
解析按照决策者所掌握的信息特点不同可将决策分为确定性决策、不确定性决策和风险性决策。
故本题答案为ACD项。
故本题答案为ACD项。
15.
下列属于利润中心的控制要求的有
参考答案ABDE
解析利润中心的控制要求:
(1)各利润中心经营决策权的授权必须明确;
(2)利润评价指标的确定要合理;
(3)制定合理的内部转让价格;
(4)建立利润中心评价体系。
故本题答案为ABDE项。
(1)各利润中心经营决策权的授权必须明确;
(2)利润评价指标的确定要合理;
(3)制定合理的内部转让价格;
(4)建立利润中心评价体系。
故本题答案为ABDE项。
16.
下列引起直接人工工资率差异的有
参考答案ABC
解析直接人工工资率差异往往是由于工种的调配、不同工资级别工人实际工时比例的变动、工资制度变化和工人工资级别的调整等引起的。如将技术熟练、工资级别较高的工人安排在不需要高技术的工作岗位上,就会出现工资率的差异。
故本题答案为ABC项。
故本题答案为ABC项。
17.
下列属于固定性成本的有
参考答案ABDE
解析固定成本,指在一定条件下,当业务量发生变动时总额保持不变的成本。如,房屋设备租赁费、财产保险费、财产税、固定资产折旧费、管理人员薪金、办公费、差旅费、劳动保护费、广告费、研究开发费、职工培训费等
故本题答案为ABDE项。
故本题答案为ABDE项。
18.
成本中心的控制必须明确下列要求
参考答案ABCD
解析责任中心的控制
(1)成本中心的责任成本必须是可控成本(可控成本是经理人员能够通过他们的决策影响其金额大小的支出项目);
(2)成本中心的责任划分必须明确;车间与车间的职责划分一般比较明确;
(3)为各成本中心编制成本预算;
(4)建立责任成本计量体系。
故本题答案为ABCD项。
(1)成本中心的责任成本必须是可控成本(可控成本是经理人员能够通过他们的决策影响其金额大小的支出项目);
(2)成本中心的责任划分必须明确;车间与车间的职责划分一般比较明确;
(3)为各成本中心编制成本预算;
(4)建立责任成本计量体系。
故本题答案为ABCD项。
19.
下列属于非增值时间的有
参考答案BCDE
解析非增值时间为储存、等待、运送和检验等时间,非增值时间及其间进行的作业并非产品生产过程中必不可少,非增值时间中的作业不增加产品价值,纯属于浪费。P232
故本题答案为BCDE项。
故本题答案为BCDE项。
20.
提高作业效率,消除或减少非增值作业的主要措施有
参考答案ABCD
解析提高作业效率,消除或减少非增值作业的主要措施:1.作业消除;如,对购入的材料的检验作业,可通过挑选信誉可靠的供货商,保证其供货质量使检验作业得以消除。2.作业选择;如,扩大产品生产规模,可对现有生产线加以改造扩张,也可新投资一条生产线,或寻求合作伙伴。3.作业量减少;如,生产过程中的半成品搬运,可通过改进工厂设置,缩短运送距离减少运输作业降低作业成本。4.作业共享。如,改善工厂设置,不增加厂房面积,增加产品生产能力,使产品承担的厂房折旧和维护费用减少。
故本题答案为ABCD项。
故本题答案为ABCD项。
三、简答题
本大题共3小题,每小题5分,共15分。
21.
简述企业定价目标及影响产品价格的因素。
参考答案详见解析
解析
(1)定价目标:淤实现利润最大化;于提高市场占有率;盂适应或者避免竞争;
(2)影响产品价格的因素包括产品价值、市场供求关系、价格政策、产品寿命周期和市场竞争类型。
(1)定价目标:淤实现利润最大化;于提高市场占有率;盂适应或者避免竞争;
(2)影响产品价格的因素包括产品价值、市场供求关系、价格政策、产品寿命周期和市场竞争类型。
22.
简述完全成本法和变动成本法下营业利润差额的变化规律。
参考答案详见解析
解析
(1)当完全成本法期末存货吸收的固定制造费用等于期初存货吸收的固定制造费用时,两种成本计算法的营业利润相等;
(2)当完全成本法期末存货吸收的固定制造费用大于期初存货吸收的固定制造费用时,完全成本法的营业利润一定大于变动成本法的营业利润;
(3)当完全成本法期末存货吸收的固定制造费用小于期初存货吸收的固定制造费用时,完全成本法的营业利润一定小于变动成本法的营业利润。
(1)当完全成本法期末存货吸收的固定制造费用等于期初存货吸收的固定制造费用时,两种成本计算法的营业利润相等;
(2)当完全成本法期末存货吸收的固定制造费用大于期初存货吸收的固定制造费用时,完全成本法的营业利润一定大于变动成本法的营业利润;
(3)当完全成本法期末存货吸收的固定制造费用小于期初存货吸收的固定制造费用时,完全成本法的营业利润一定小于变动成本法的营业利润。
23.
简述零基预算的程序。
参考答案详见解析
解析
(1)对企业在预算年度的总体目标以及由此确定的各预算单位的具体目标和业务活动水平,提出相应费用计划方案,并说明每一费用开支的理由与数额;
(2)按“成本-效益分析的方法评价每一项费用及相应的效益,分析每项开支计划的重要程度,以区别对待;
(3)对不可避免费用项目有限分配资金,对可延缓成本可根据可动用资金,按轻重缓急,分级依次安排预算项目,排除各项活动的优先次序;
(4)资源按重新排出的优先次序分配,尽可能地满足排在前面的活动的需要。经过协调具体确定有关指标,逐项下达费用预算。
(1)对企业在预算年度的总体目标以及由此确定的各预算单位的具体目标和业务活动水平,提出相应费用计划方案,并说明每一费用开支的理由与数额;
(2)按“成本-效益分析的方法评价每一项费用及相应的效益,分析每项开支计划的重要程度,以区别对待;
(3)对不可避免费用项目有限分配资金,对可延缓成本可根据可动用资金,按轻重缓急,分级依次安排预算项目,排除各项活动的优先次序;
(4)资源按重新排出的优先次序分配,尽可能地满足排在前面的活动的需要。经过协调具体确定有关指标,逐项下达费用预算。
四、论述题
本题10分。
24.
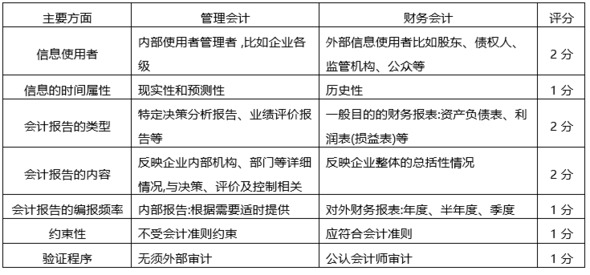
试述管理会计与财务会计的主要区别。
参考答案详见解析
解析
五、计算题
本大题共2小题,每小题10分,共20分。
25.
某公司生产A产品,年需要甲零件20000件,如果外购每件进价80元,如果利用车间的生产能力生产,每个零件的直接材料35元,直接人工25元,变动制造费用10元,固定制造费用3元。生产甲零件需要专属成本20000元,若外购还可把车间出租,每年可获得租金30000元。
要求:为该公司自制或外购甲零件作决策。
要求:为该公司自制或外购甲零件作决策。
参考答案详见解析
解析
(1)外购成本=20000×80=1600 000(元)
(2)自制成本:
❶变动成本=20000×(35+25+10)=1400 000(元)
❷自制总成本=1400 000+20000+30000=1450 000(元)
外购成本1600 000元>自制总成本1450 000元,所以应该选择自制甲零件。
(1)外购成本=20000×80=1600 000(元)
(2)自制成本:
❶变动成本=20000×(35+25+10)=1400 000(元)
❷自制总成本=1400 000+20000+30000=1450 000(元)
外购成本1600 000元>自制总成本1450 000元,所以应该选择自制甲零件。
26.
某公司本期预算固定制造费用6000元,预算工时为2000小时,实际耗用工时1600小时,实际固定制造费用7000元,标准工时1800小时。
要求:计算固定制造费用支出差异、生产能力利用差异、效率差异及总差异。
要求:计算固定制造费用支出差异、生产能力利用差异、效率差异及总差异。
参考答案详见解析
解析
(1)固定制造费用的标准分配率=6000/2000=3(元/小时)
(2)固定制造费用的支出差异=固定制造费用实际发生总额—固定制造费用预算总额
=7000-6000=1000(元)
(3)固定制造费用生产能力利用差异=固定制造费用预算总额—按实际工时总数和标准分配率计算的固定制造费用
=6000-1600×3
=1200(元)
(4)固定制造费用效率差异=按实际工时总数和标准分配率计算的固定制造费用-实际产量应分配的固定制造费用标准成本
=1600×3-1800×3
=-600(元)
(5)固定制造费用总差异=7000-1800×3=1600(元)
或1000+1200-600=1600(元)
六、计算分析题
本大题共2小题,第27小题12分,第28小题13分,共25分。
27.
某公司生产单一产品,产品单位变动成本为20元,单价35元,每月固定制造费用45000元,每单位产品的固定销售费用为2元,固定管理费用为3元,已知月初无产成品存货,当月产量15000件,出售12000件。
要求:
(1)用完全成本法计算当月的营业利润;
(2)用变动成本法计算当月的营业利润。
要求:
(1)用完全成本法计算当月的营业利润;
(2)用变动成本法计算当月的营业利润。
参考答案详见解析
解析
(1)完全成本法
销售收入=12000×35=420000(元)
销售成本=12000×(20+45000/15000)=276000(元)
销售毛利=420000-276000=144000(元)
销售及管理费用=(2+3)×15000=75000(元)
营业利润=144000-75000=69000(元)
(2)变动成本法
销售收入=12000×35=420000(元)
变动成本=12000×20=240000(元)
贡献毛益=420000-240000=180000(元)
固定成本=(2+3)×15000+45000=120000(元)
营业利润=180000-120000=60000(元)
28.
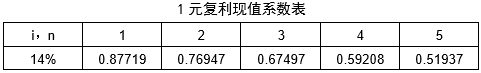
某公司有两个项目A和B可供选择,它们的原始投资均为600万元,资本成本为14%,经济寿命为5年,期满无残值。A项目每年现金流入均为280万元,B项目运营期现金净流入依次为:260万元、320万元、360万元、300万元和160万元。
提示:PVIFA14%,5=3.4331。保留到小数点后两位。
要求:
(1)计算两个项目的静态回收期;
(2)计算两个项目净现值,并评价两个项目优劣。
提示:PVIFA14%,5=3.4331。保留到小数点后两位。
要求:
(1)计算两个项目的静态回收期;
(2)计算两个项目净现值,并评价两个项目优劣。
参考答案详见解析
解析
(1)项目A静态回收期=600/280=2.14(年)
项目B静态回收期=2+20/360=2.06(年)
(2)NPVA=-600+280×PVIFA14%,5=-600+280×3.4331=361.27(万元)
或者写为
NPVA=-600+280×1.14-1+280×1.14-2+280×1.14-3+280×1.14-4+280×1.14-5
=-600+280×3.4331
=361.27(万元)
NPVB=-600+260×PVIF14%,1+320×PVIF14%,2+360×PVIF14%,3+300×PVIF14%,4+160×PVIF14%,5
=378.04(万元)
或者写为
NPVB=-600+260×1.14-1+320×1.14-2+360×1.14-3+300×1.14-4+160×1.14-5
=-600+228.07+246.24+243+177.63+83.10
=-600+978.04
=378.04(万元)
根据净现值计算知,项目B更优。