2022年04月高等教育自学考试《00157管理会计(一)》试题
00157管理会计(一)
历年真题
共 28 题
961 次浏览
更新于 2026-09-27
一、单项选择题
本大题共10小题,每小题1分,共10分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。
1
现代会计两大分支:财务会计和管理会计形成于20世纪
- A.10年代
- B.20年代
- C.50年代
- D.80年代
2
完全成本法和变动成本法的营业利润差额取决于期初与期末存货数量的关系的前提条件是
- A.固定制造费用分配率相等
- B.产品价格不变
- C.单位变动成本不变
- D.固定费用不变
3
边际贡献等于销售量乘
- A.贡献毛益
- B.固定成本
- C.变动成本率
- D.单位边际贡献
4
经营杠杆系数越大,公司的
- A.财务风险越大
- B.经营风险越大
- C.经营风险越小
- D.财务风险越小
5
各备选方案一般不涉及相关收入,只涉及相关成本,因此可利用成本与业务量的关系模型计算分析的方法是
- A.本量利分析法
- B.差量分析法
- C.边际贡献分析法
- D.变动成本法
6
与普通年金终值系数互为倒数的是
- A.普通年金现值系数
- B.偿债基金系数
- C.资本回收系数
- D.复利现值系数
7
将投资资金全部视为自由资金,无论投资项目是否举债,这种假设是
- A.半投资假设
- B.全投资假设
- C.代理人假设
- D.理性人假设
8
如果排除了机器可能的故障、材料可能发生的浪费以及工人的不熟练等情况的标准成本属于
- A.正常的标准成本
- B.现行可达到的标准成本
- C.理想的标准成本
- D.激进型标准成本
9
下列不能引起直接人工效率差异变化的是
- A.劳动生产率
- B.生产工艺
- C.生产管理
- D.工种的调配
10
最适合长期投资需求决策及部门业绩评价的是
- A.分部边际贡献
- B.边际贡献
- C.分部边际
- D.贡献毛益
二、多项选择题
本大题共10小题,每小题2分,共20分。在每小题列出的备选项中至少有两项是符合题目要求的,请将其选出,错选、多选或少选均无分。
11
下列属于管理会计新发展、新观念和新方法的有
- A.代理人理论
- B.适时生产系统
- C.决策与规划会计
- D.执行与控制会计
- E.目标成本计算与价值分析
12
最常见的混合成本包括
- A.阶梯成本
- B.变动成本
- C.固定成本
- D.半变动成本
- E.酌量性固定成本
13
下列描述中,正确的有
- A.边际贡献率与变动成本率之差等于1
- B.公司销售量越高于盈亏平衡点的销售量,公司经营风险越低
- C.固定成本与经营杠杆系数成正比
- D.安全边际可写为实际销售量与盈亏平衡点销售量之差
- E.安全边际可写为预算销售量与盈亏平衡点销售量之差
14
按决策者所掌握的信息特点可分为
- A.确定性决策
- B.长期决策
- C.风险性决策
- D.不确定性决策
- E.组合方案决策
15
下列属于利润中心的控制要求的有
- A.各利润中心经营决策权的授权必须明确
- B.利润评价指标的确定要合理
- C.建立责任成本计量体系
- D.制定合理的内部转让价格
- E.建立利润中心评价体系
16
下列引起直接人工工资率差异的有
- A.不同工资级别工人实际工时的变动
- B.工资制度的变化
- C.工资级别的调整
- D.生产人员配置的合理程度
- E.劳动积极性
17
下列属于固定性成本的有
- A.财产保险费
- B.固定资产折旧费
- C.按销售量支付的销售佣金
- D.职工培训费
- E.广告费
18
成本中心的控制必须明确下列要求
- A.成本中心的责任成本必须是可控成本
- B.成本中心的责任划分必须明确
- C.为各成本中心编制成本预算
- D.建立责任成本计量体系
- E.制定合理的内部转让价格
19
下列属于非增值时间的有
- A.生产
- B.等待
- C.运送
- D.检验
- E.储存
20
提高作业效率,消除或减少非增值作业的主要措施有
- A.作业消除
- B.作业选择
- C.作业减少
- D.作业共享
- E.作业分析
三、简答题
本大题共3小题,每小题5分,共15分。
21
简述企业定价目标及影响产品价格的因素。
22
简述完全成本法和变动成本法下营业利润差额的变化规律。
23
简述零基预算的程序。
四、论述题
本题10分。
24
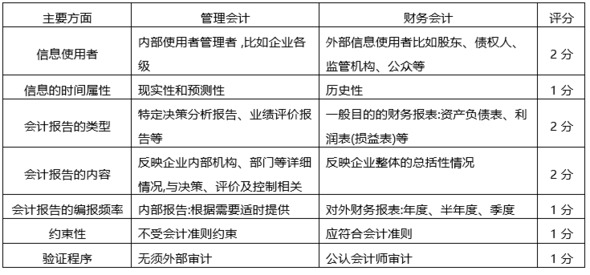
试述管理会计与财务会计的主要区别。
五、计算题
本大题共2小题,每小题10分,共20分。
25
某公司生产A产品,年需要甲零件20000件,如果外购每件进价80元,如果利用车间的生产能力生产,每个零件的直接材料35元,直接人工25元,变动制造费用10元,固定制造费用3元。生产甲零件需要专属成本20000元,若外购还可把车间出租,每年可获得租金30000元。
要求:为该公司自制或外购甲零件作决策。
要求:为该公司自制或外购甲零件作决策。
26
某公司本期预算固定制造费用6000元,预算工时为2000小时,实际耗用工时1600小时,实际固定制造费用7000元,标准工时1800小时。
要求:计算固定制造费用支出差异、生产能力利用差异、效率差异及总差异。
要求:计算固定制造费用支出差异、生产能力利用差异、效率差异及总差异。
六、计算分析题
本大题共2小题,第27小题12分,第28小题13分,共25分。
27
某公司生产单一产品,产品单位变动成本为20元,单价35元,每月固定制造费用45000元,每单位产品的固定销售费用为2元,固定管理费用为3元,已知月初无产成品存货,当月产量15000件,出售12000件。
要求:
(1)用完全成本法计算当月的营业利润;
(2)用变动成本法计算当月的营业利润。
要求:
(1)用完全成本法计算当月的营业利润;
(2)用变动成本法计算当月的营业利润。
28
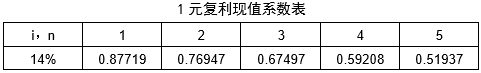
某公司有两个项目A和B可供选择,它们的原始投资均为600万元,资本成本为14%,经济寿命为5年,期满无残值。A项目每年现金流入均为280万元,B项目运营期现金净流入依次为:260万元、320万元、360万元、300万元和160万元。
提示:PVIFA14%,5=3.4331。保留到小数点后两位。
要求:
(1)计算两个项目的静态回收期;
(2)计算两个项目净现值,并评价两个项目优劣。
提示:PVIFA14%,5=3.4331。保留到小数点后两位。
要求:
(1)计算两个项目的静态回收期;
(2)计算两个项目净现值,并评价两个项目优劣。
输入阅读码
查看答案与解析需要输入阅读码