高等教育自学考试《00146中国税制》考前点题卷一
00146中国税制
考前点题
共 35 题
994 次浏览
更新于 2026-09-28
一、单选题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
我国车船税的税率形式是
- A.定额税率
- B.比例税率
- C.全额累进税率
- D.超额累进税率
2
甲公司与某政府机关共用一栋建筑物。该建筑物占用土地面积为2000平方米,建筑物面积为5000平方米(公司与机关的占用比例为4:1)用的城镇土地使用税的单位税额为5元/平方米,则该公司全年应缴纳的城镇土地使用税税额为?
- A.8000元
- B.10000元
- C.20000元
- D.25000元
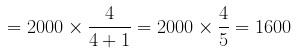 平方米。2. 然后计算公司全年应缴纳城镇土地使用税税额: 城镇土地使用税单位税额为5元/平方米,公司应纳税额=公司占用土地面积×单位税额,即1600×5 = 8000元。答案:A
3
偶然所得适用的个人所得税税率为
- A.5%
- B.10%
- C.20%
- D.30%
4
下列企业属于非居民企业的是
- A.在北京注册、在上海经营的企业
- B.在英国注册、在苏州设立办事处的企业
- C.在美国注册、实际管理机构在北京的企业
- D.在北京注册、在国外开展工程承包的企业
5
下列消费品属于消费税征税范围的是
- A.计算机
- B.收割机
- C.摄像机
- D.小汽车
6
下列行为属于增值税视同销售的是
- A.分发本公司员工作为福利
- B.某服装商店为服装厂代销儿童服装
- C.某家具公司将外购木料用于本公司在建工程
- D.某印染公司将外购洗衣粉用于个人消费
7
税收的经济来源或最终出处,被称为
- A.税源
- B.税目
- C.税基
- D.计税依据
8
下列行为中,应当缴纳契税的是
- A.医院购买医疗用房
- B.学校购买教学用房
- C.科研单位购买职工用房
- D.国家机关购买办公用房
9
下列所得中,属于工资薪金所得的是
- A.加班补贴
- B.差旅费补助
- C.托儿补助费
- D.独生子女补贴
10
某企业于2016年7月5日开业,该企业第一个纳税年度的起止日期为
- A.2016年1月1日至2016年12月31日
- B.2016年7月5日至2017年7月4日
- C.2016年7月5日至2016年12月31日
- D.2016年7月5目至2017年12月31目
11
某外贸公司进口货物一批,已知到岸价格为1207元,进口关税税率为20%,则进口货物的关税完税价格为
- A.24万元
- B.100万元
- C.120万元
- D.144万元
12
下列消费品中,采用复合税率计征消费税的是
- A.啤酒
- B.黄酒
- C.白酒
- D.葡萄酒
13
下列税种中,属于直接税的是
- A.增值税
- B.消费税
- C.资源税
- D.个人所得税
14
下列车船不需要缴纳车船税的是
- A.警用车船
- B.摩托车
- C.客车
- D.游艇
15
下列关于契税的说法正确的是
- A.契税属于财产保有税
- B.契税的纳税人包括外籍人员
- C.契税的税率为定额税率
- D.契税的计税依据为转让的土地面积
16
下列收入需要缴纳个人所得税的是
- A.托儿补助费
- B.差旅费补贴
- C.独生子女补贴
- D.董事费收入
17
某企业2016年发生的合理工资总额为5000万元,职工福利费为800万元,则准予在企业所得税税前扣除的职工福利费为
- A.100万元
- B.125万元
- C.700万元
- D.800万元
18
下列用途的自产应税消费品,不缴纳消费税的是?
- A.用于在建工程
- B.用于职工福利
- C.用于连续生产应税消费品
- D.用于连续生产非应税消费品
19
国产小汽车消费税的征收环节是
- A.使用环节
- B.出口环节
- C.批发环节
- D.生产销售环节
20
直接关系到国家财政收入和纳税人负担的税收制度要素是
- A.税率
- B.纳税人
- C.征税对象
- D.纳税期限
二、多选题
下列每小题的备选答案中,有两个或两个以上符合题意的正确答案。
21
下列各项中,不得在企业所得税税前扣除的有
- A.税收滞纳金
- B.被没收财物的损失
- C.未经核定的准备金支出
- D.企业之间支付的劳务费
- E.缴纳的企业所得税税款
22
税负能否转嫁,可以将税收分为
- A.间接税
- B.所得税
- C.财产税
- D.资源税
- E.直接税
23
在计算个人所得税时,以取得的收入额为应纳税所得额的有
- A.偶然所得
- B.劳务报酬所得
- C.财产租赁所得
- D.工资、薪金所得
- E.股息、利息、红利所得
24
下列所得免征个人所得税的有
- A.偶然所得
- B.加班工资
- C.保险赔款
- D.国债利息
- E.国际组织颁发的体育奖金
25
凡在中国境内销售货物的单位和个人都是增值税的纳税人,其中“单位”包括
- A.企业
- B.行政单位
- C.事业单位
- D.军事单位
- E.个体工商户
三、简答题
本大题共4题 每小题7分,共28分。
26
简述个人所得税综合与分类相结合的所得税制类型的含义及优点。
27
简述个人所得税的概念及税制类型。
28
简述税收公平原则的含义。
29
简述关税征税对象中货物和物品的含义。
四、计算题
本大题共4题 每小题7分,共28分。
30
李女士2018年年初将其拥有的一套闲置住房出租给张某居住,租期一年,每月租金收入3000元;2018年10月,李女士对房屋进行维修发生支出1000元。不考虑出租房屋应缴纳的其他相关税费。要求:(1)计算李女士10月房租收入应缴纳的个人所得税税额。(2)计算李女士1月房租收入应缴纳的个人所得税税额。
31
位于县城的某加工企业2016年9月份进口货物缴纳增值税80万元,国内销售货物缴纳增值税30万元。要求:(1)计算应纳城市维护建设税的计税依据;(2)计算应缴纳的城市维护建设税税额。
32
某国有企业高级工程师李先生2016年5月份取褥中奖收入8000元,从中拿出3000元通过县民政局捐赠给灾区。要求:(1)计算准予个人所得税税前扣除的捐赠限额;(2)计算李先生中奖收入应缴纳的个人所得税税额。
33
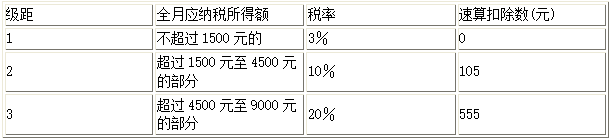
中国公民王某2016年12月份工资收入6000元,另外从单位领取全年一次性奖金12000元。要求:(1)计算王某工资收入应缴纳的个人所得税税额;(2)计算王某全年一次性奖金应缴纳的个人所得税税额。
五、综合应运题
本大题共2题 每小题7分,共14分。
34
甲企业为增值税一般纳税人,2018年9月发生的购销业务如下:(1)向乙公司销售A产品一批,开具的增值税普通发票上注明的价税合计金额为11600(2)向丙公司销售B产品1000件,每件不含税价格70元,给予丙公司10%的商业折扣,折扣额与销售额在同一张发票上分别注明(3)将自产的C产品无偿赠送给某单位,市场无同类产品的销售价格,该产品的生产成本为2000,成本利润率为10%(4)购进原材料一批,取得的增值税专用发票上注明的价款55000元、增值税税款为8800元;(5)外购商品一批用于职工福利,取得的增值税专用发票上注明的增值税税款为8500元。上述货物适用增值税税率均为16%要求:(1)计算该企业销售A产品的增值税销项税额(2)计算该企业销售B产品的增值税销项税额(3)计算该企业无偿赠送C产品的增值税销项税额(4)计算该企业当月准予抵扣的进项税额(5)计算该企业当月应缴纳的增值税税额
35
某居民企业主要生产并销售机器零部件,2016年度生产经营情况如下:(1)主营业务收入4500万元,销售成本2000万元;(2)其他业务收入300万元,其他业务成本150万元;(3)准予税前扣除的税金及附加90万元;(4)销售费用1500万元,其中包括广告费820万元;(5)管理费用500万元,其中包括业务招待费50万元;(6)财务费用70万元;(7)营业外支出30万元,其中包括向工商局缴纳的罚款1万元。要求:(1)计算准予在企业所得税税前扣除的销售费用;(2)计算准予在企业所得税税前扣除的管理费用;(3)计算准予在企业所得税税前扣除的营业外支出;(4)计算2016年度应纳税所得额;(5)计算2016年度应缴纳的企业所得税税额。
输入阅读码
查看答案与解析需要输入阅读码