2023年04月高等教育自学考试《00146中国税制》试题
00146中国税制
历年真题
共 35 题
1028 次浏览
更新于 2026-09-27
一、单选题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
对小微企业按20%的税率征收企业所得税,属于税收优惠形式中的( )。
- A.税基式优惠
- B.税率式优惠
- C.税额式优惠
- D.税源式优惠
2
关于增值税特点的表述正确的是( )。
- A.体现量能负担
- B.保持税收中性
- C.实行价内税制度
- D.实行一次性课征
3
某企业为增值税一般纳税人,适用增值税税率为13%,2022年5月销售货物取得不含税收入100万元,收取价外费用11.3万元,该企业增值税计税销售额为( )。
- A.10万元
- B.100万元
- C.110万元
- D.111.3万元
4
下列项目中,属于视同销售货物,应计算缴纳增值税的是( )。
- A.某家具厂委托某商场代销家具
- B.某生产企业外购钢材用于扩建厂房
- C.某运输公司外购化妆品用于职工福利
- D.某歌舞厅购进一批饮料用于招待客人
5
根据增值税法律制度规定,一般纳税人发生财政部和国家税务总局规定的特定应税行为,可以选择适用简易计税方法计税,但一经选择,在一定期限内不得变更,该期限为( )。
- A.6个月
- B.12个月
- C.24个月
- D.36个月
6
下列车辆中,属于消费税征税范围的是( )。
- A.沙丁车
- B.电动轿车
- C.雪地车
- D.中轻型商务客车
7
根据烟叶税法律制度规定,烟叶税的纳税人为( )。
- A.晾晒烟叶的单位
- B.种植烟叶的单位
- C.种植烟叶的个人
- D.收购烟叶的单位
8
下列各项中,不属于关税纳税人的是( )。
- A.进口货物的收货人
- B.进口货物的承运人
- C.出口货物的发货人
- D.进出境物品的携带人
9
根据企业所得税法律制度规定,企业采取预收款方式销售商品的收入确认时间为( )。
- A.收到货款时
- B.发出商品时
- C.签订合同时
- D.商品入库时
10
甲企业2022年6月销售A产品1000件,A产品每件的不含税售价为1万元,同时将自产A产品用于在建工程100件、用于股息分配200件,该企业计算企业所得税的销售收入总额为( )。
- A.1000万元
- B.1100万元
- C.1200万元
- D.1300万元
11
根据企业所得税法律制度规定,下列属于免税收入的是( )。
- A.财政拨款
- B.政府性基金
- C.国债利息收入
- D.行政事业性收费
12
根据个人所得税法律制度规定,居民个人和非居民个人的判定标准为( )。
- A.住所标准和居住时间标准
- B.住所标准和国籍标准
- C.住宅标准和居住时间标准
- D.住宅标准和国籍标准
13
下列项目中,按照“工资、薪金所得”征收个人所得税的是( )。
- A.劳动分红
- B.独生子女补贴
- C.差旅费津贴
- D.托儿补助费
14
下列项目中,属于稿酬所得的是( )。
- A.法律专家为出版社审稿取得的报酬
- B.作家提供著作权的使用权而取得的报酬
- C.记者在本单位刊物发表文章取得的报酬
- D.翻译家将国外的作品翻译出版取得的报酬
15
下列收入中,免征个人所得税的是( )。
- A.个人取得的保险赔款
- B.个人取得的加班补贴
- C.个人取得的企业债券利息收入
- D.内部退养人员取得的一次性补贴收入
16
某煤炭企业2022年6月销售煤炭开具的增值税专用发票上注明价款1000万元、增值税税额130万元,同时收取包装物押金10万元,该企业6月资源税的计税销售额为( )。
- A.1000万元
- B.1010万元
- C.1130万元
- D.1140万元
17
我国城镇土地使用税适用的税率形式是( )。
- A.分类分级比例税率
- B.地区差别比例税率
- C.差别幅度定额税率
- D.行业差别定额税率
18
下列行为中,应当缴纳契税的是( )。
- A.刘某购置境内房产
- B.高某购置境外房产
- C.王某转让境内房产
- D.张某转让境外房产
19
王某2022年3月1日购置一辆新的燃油小汽车,已知车船税年基准税额为360元,王某2022年应缴纳的车船税税额为( )。
- A.180元
- B.270元
- C.300元
- D.360元
20
下列合同中,免征印花税的是( )。
- A.买卖合同
- B.建设工程合同
- C.融资租赁合同
- D.贴息借款合同
二、多选题
下列每小题的备选答案中,有两个或两个以上符合题意的正确答案。
21
下列关于税收的表述中,正确的有( )。
- A.税收具有强制性
- B.税收具有稳定经济的职能
- C.税收的本质是满足社会公共需要
- D.税收在我国财政收入中占比最大
- E.税收体现着国家与纳税人之间的分配关系
22
根据增值税法律制度规定,属于交通运输服务的有( )。
- A.水路运输服务
- B.物流辅助服务
- C.管道运输服务
- D.航空运输服务
- E.邮件寄递业务
23
根据消费税法律制度规定,外购已税消费品连续生产应税消费品用于销售的,允许将外购应税消费品已纳税款扣除的有( )。
- A.外购已税卷烟生产的卷烟
- B.外购已税化妆品生产的普通护肤品
- C.外购已税鞭炮、焰火生产的鞭炮、焰火
- D.外购已税实木地板为原料生产的实木地板
- E.外购已税木制一次性筷子为原料生产的木制一次性筷子
24
根据企业所得税法律制度规定,属于居民企业的有( )。
- A.按照外国法律成立,实际管理机构设在中国境外
- B.按照外国法律成立,实际管理机构设在中国境内
- C.按照中国法律成立,实际管理机构设在中国境内
- D.按照中国法律成立,实际管理机构设在中国境外
- E.按照中国法律成立,其主要生产经营场所设在中国境外
25
下列关于个人所得税专项附加扣除的表述,正确的有( )。
- A.甲参加驾校培训取得驾驶执照,可以享受继续教育专项附加扣除
- B.乙赡养60周岁以上的岳父母,可以享受赡养老人专项附加扣除
- C.丙在中国境外贷款购买住房,可以享受住房贷款利息专项附加扣除
- D.丁有一个在某高校读博士研究生的女儿,可以享受子女教育专项附加扣除
- E.戊及其配偶在其主要工作城市无住房,可以享受住房租金支出专项附加扣除
三、简答题
本大题共4题 每小题7分,共28分。
26
简述个人所得税大病医疗支出的扣除规定。
27
我国房产税计税依据是如何规定的?
28
简述车船税的概念及特点。
29
简述我国环境保护税法规定的暂予免征环境保护税的情形。
四、计算题
本大题共4题 每小题7分,共28分。
30
某金店为增值税一般纳税人,2022年6月,采用以旧换新方式销售金首饰8件,每件首饰含增值税价格为3390元,每件旧货折价为1582元。已知金首饰的消费税税率为5%,增值税税率为13%。
要求:
(1)计算该笔业务应纳消费税的计税依据;
(2)计算该笔业务应缴纳的消费税税额。
要求:
(1)计算该笔业务应纳消费税的计税依据;
(2)计算该笔业务应缴纳的消费税税额。
31
位于某省会城市的甲生产企业2022年6月销售货物缴纳增值税100万元、消费税200万元:进口货物缴纳增值税10万元、消费税6万元。
要求:
(1)计算甲企业2022年6月城市维护建设税的计税依据;
(2)计算甲企业2022年6月应缴纳的城市维护建设税税额。
要求:
(1)计算甲企业2022年6月城市维护建设税的计税依据;
(2)计算甲企业2022年6月应缴纳的城市维护建设税税额。
32
李某为居民个人纳税人,2021年全年工资总额为330000元,全年减除费用为60000元,全年“三险一金”等专项扣除为50000元,全年享受住房贷款专项附加扣除为12000元,该纳税人不享受其他专项附加扣除和税法规定的其他扣除,无减免收入及减免税额等情况。
要求:
(1)计算李某2021年度个人所得税的应纳税所得额;
(2)计算李某2021年度应缴纳的个人所得税税额。
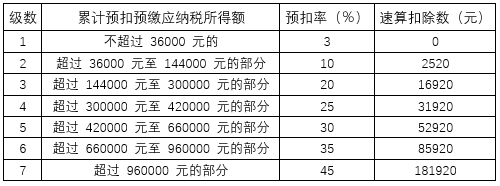
要求:
(1)计算李某2021年度个人所得税的应纳税所得额;
(2)计算李某2021年度应缴纳的个人所得税税额。
33
吴某为甲影视公司签约演员,为居民个人纳税人,2022年6月参加H省电视台综艺节目,一次取得劳务报酬50000元。
要求:
(1)计算吴某该笔劳务报酬预扣预缴个人所得税的应纳税所得额;
(2)计算吴某该笔劳务报酬应预扣预缴的个人所得税税额。
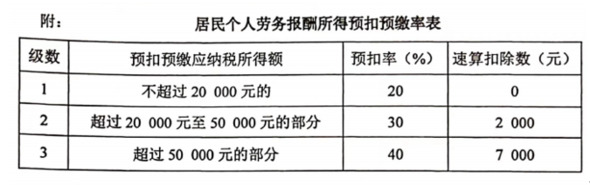
要求:
(1)计算吴某该笔劳务报酬预扣预缴个人所得税的应纳税所得额;
(2)计算吴某该笔劳务报酬应预扣预缴的个人所得税税额。
五、综合应运题
本大题共2题 每小题7分,共14分。
34
某制造企业为增值税一般纳税人,适用增值税税率为13%。2022年8月发生如下经济业务:
(1)购买原材料一批,取得增值税专用发票上注明的价款为42万元,增值税税额5.46万元,向运输公司支付运费取得增值税普通发票上注明运费金额为2万元;
(2)销售甲产品一批,取得含税价款为79.1万元,开具增值税普通发票;
(3)销售乙产品一批,开具增值税专用发票注明不含税价款为300万元,采用2/10、1/20、n/30现金折扣方式,购货方在货物发出后7天内支付了货款;
(4)因管理不善毁损原材料一批(该批原材料是从一般纳税人处购进的),其账面成本为6万元。
要求:
(1)计算购买原材料准予抵扣的进项税额;
(2)计算销售甲产品的销项税额;
(3)计算销售乙产品的销项税额;
(4)计算毁损原材料的进项税额转出金额;
(5)计算该企业8月应缴纳的增值税税额。
35
某服装生产企业2021年度取得产品销售收入5000万元,其他业务收入200万元,实现会计利润总额600万元,适用企业所得税税率为25%;2020年度通过民政部门向受灾地区捐款100万元,当年税前已扣除80万元,2021年度有关财务资料如下:
(1)全年发生职工工资薪金支出1000万元,发生职工福利费支出150万元;
(2)全年发生业务招待费支出100万元;
(3)全年发生营业外支出200万元,其中非广告性赞助支出50万元。
要求:
(1)计算该企业2021年度准予税前扣除的职工福利费金额;
(2)计算该企业2021年度准予税前扣除的业务招待费金额;
(3)计算该企业2021年度准予税前扣除的营业外支出金额;
(4)计算该企业2021年度准予税前扣除的公益性捐赠金额;
(5)计算该企业2021年度应缴纳的企业所得税税额。
(1)全年发生职工工资薪金支出1000万元,发生职工福利费支出150万元;
(2)全年发生业务招待费支出100万元;
(3)全年发生营业外支出200万元,其中非广告性赞助支出50万元。
要求:
(1)计算该企业2021年度准予税前扣除的职工福利费金额;
(2)计算该企业2021年度准予税前扣除的业务招待费金额;
(3)计算该企业2021年度准予税前扣除的营业外支出金额;
(4)计算该企业2021年度准予税前扣除的公益性捐赠金额;
(5)计算该企业2021年度应缴纳的企业所得税税额。
输入阅读码
查看答案与解析需要输入阅读码