CFP金融理财师《个人税务与遗产筹划》真题精选一
个人税务与遗产筹划
历年真题
共 45 题
1368 次浏览
更新于 2026-09-26
一、单选题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
中国公民李小姐2005年嫁给了美国人汤姆并已取得美国绿卡,并定居美国。2025年汤姆先生拥有个人财产2,000万美元,李小姐拥有个人财产500万美元,如果汤姆在2025年的结婚纪念日向李小姐赠送了价值18万美元的珠宝,则关于这项赠与行为涉及的赠与税纳税人及税负问题,下列说法正确的是( )。
- A.李小姐作为纳税人,应纳税赠与额为18万美元
- B.李小姐作为纳税人,应纳税赠与额为16.5万美元
- C.汤姆作为纳税人,应纳税赠与额为18万美元
- D.汤姆作为纳税人,应纳税赠与额为2.8万美元
2
下列业务中享受免征或者不征增值税优惠政策的有( )。
①某农场主销售自己种植的小麦获得的收入
②个人投资股票获得的转让收入
③某医院将闲置房产出租获得的租赁收入
④某保险公司取得的财产保险保费收入
①某农场主销售自己种植的小麦获得的收入
②个人投资股票获得的转让收入
③某医院将闲置房产出租获得的租赁收入
④某保险公司取得的财产保险保费收入
- A.①、②
- B.③、④
- C.①、③
- D.②、④
3
企业购进的下列货物的进项税额可以从销项税额中抵扣的是( )。
- A.用于个人消费的外购食品
- B.被盗的外购原材料
- C.用于盖建厂房的外购钢材,厂房未建成时因意外倒塌
- D.用于生产经营购进的原材料
4
张先生经营的A企业为增值税一般纳税人,主要业务是销售报刊杂志。2020年6月过期杂志2,000本,以1元/本的优惠价出售,开具分别注明销售价和优惠价的增值税专用发票。该杂志的采购价为10元/本,于6月取得增值税专用发票。除上述业务外,该企业6月的销售收入为560,000元,可抵扣的进项税额为39,000元。以上价格均为含税价格,则A企业2020年6月应缴纳增值税( )。(答案取最接近值)
- A.5,752.3元
- B.7,238.5元
- C.5,412.8元
- D.9,780.0元
 ,不含税销售额
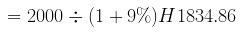 元。 销项税额
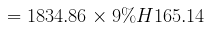 元。2. 接着计算6月总的不含税销售收入: 除过期杂志外销售收入560000元,其不含税销售额
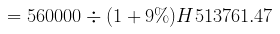 元。 总的不含税销售额=513761.47 + 1834.86 = 515596.33元。 总的销项税额
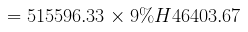 元。3. 然后计算可抵扣的进项税额: 采购杂志2000本,采购价10元/本,含税采购额=2000×10 = 20000元,其可抵扣进项税额
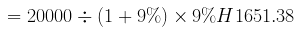 元。 总的可抵扣进项税额=39000 + 1651.38 = 40651.38元。4. 最后计算应缴纳增值税: 应纳税额=销项税额-进项税额=46403.67 - 40651.38 = 5752.29元,最接近A选项5752.3元。答案:A
5
王先生加盟了一家著名化妆品品牌的连锁店,直接从厂家进货后销售,该品牌化妆品每套进价800元,化妆品行业平均成本利润率为20%,高档化妆品的消费税税率为15%,则王先生销售该品牌化妆品每套应缴纳消费税( )。
- A.169元
- B.144元
- C.141元
- D.0元
6
Y企业年初由于业务拓展需要向某家具生产公司借款237万元,期限一年,年利率10%,已知同期同类银行贷款年利率为7%。忽略其他影响因素,Y公司在借款到期时需要支付利息总额( ),Y公司可以在本年度计算企业所得税的应纳税所得额时扣除的利息支出为( )。
- A.16.59万元;23.7万元
- B.23.7万元;23.7万元
- C.23.7万元;16.59万元
- D.16.59万元;16.59万元
7
某企业2019年度实现会计利润360万元,当年发生下列业务:
(1)向财务公司(属于国家批准可从事贷款业务的金融企业)借款100万元,利息费用10万元,同期同类银行借款利率6%;
(2)2019年11月1日租赁一套机器设备,租期6个月,租金12万元,全部计入当年费用;
被税务机关处罚,罚金2万元。
经纳税调整后,该企业2019年度企业所得税的应纳税所得额是( )。
(1)向财务公司(属于国家批准可从事贷款业务的金融企业)借款100万元,利息费用10万元,同期同类银行借款利率6%;
(2)2019年11月1日租赁一套机器设备,租期6个月,租金12万元,全部计入当年费用;
被税务机关处罚,罚金2万元。
经纳税调整后,该企业2019年度企业所得税的应纳税所得额是( )。
- A.368万元
- B.374万元
- C.370万元
- D.372万元
8
李先生的公司为一般纳税人,2019年1月购买了一套房产作为办公用房,该房产的原值为1,000万元,当地政府规定计征房产税的房产原值减除比例为30%。2019年1月起他还将名下的一套普通住房出租,租期一年,每月收取租金9,000元。若李先生当月的应税增值税收入为30万元,李先生及其公司全年需要缴纳房产税合计( )。(答案取最接近值)
- A.12.43万元
- B.9.68万元
- C.8.83万元
- D.8.44万元
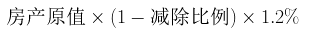 。 房产原值1000万元,减除比例
 ,则全年应缴纳房产税
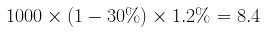 万元。2. 个人出租住房房产税: 个人出租住房按
 税率从租计征房产税。 每月租金9000元,一年12个月,则全年租金收入9000×12 = 108000元。 全年应缴纳房产税
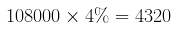 元,换算为万元是0.432万元。3. 两者相加: 全年需缴纳房产税合计8.4 + 0.432 = 8.832万元,最接近8.83万元。答案:C
9
2019年1月甲公司从乙公司租入一台机器设备,设备总价值为2,000万元,当月双方签订了设备租赁合同,合同约定:甲公司1月先预付定金90,000元,6月补交租金170,000元,届时双方租赁关系解除。根据我国相关法律的规定,甲、乙公司就此项租赁行为应当缴纳印花税共计( )。
- A.260元
- B.520元
- C.170元
- D.340元
10
王先生自营一个小超市销售日用品,目前为增值税小规模纳税人。随着销售额的增加,将可能被认定为增值税一般纳税人。如果年销售额为500万元,当进项抵扣金额为( )时,作为一般纳税人和作为小规模纳税人缴纳的增值税一样多。(以上均为不含税价格,答案取最接近值)
- A.373万元
- B.391万元
- C.385万元
- D.406万元
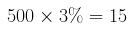 万元。 一般纳税人增值税应纳税额 = 销项税额 - 进项税额,销项税额 = 不含税销售额×税率,本题一般纳税人销售日用品适用税率13%,销项税额 =
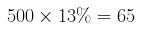 万元。设进项税额为x万元,当一般纳税人和小规模纳税人缴纳的增值税一样多时,65 - x = 15。2. 然后求解进项税额x: 由65 - x = 15,移项可得x = 65 - 15 = 50万元,这是进项税额。因为进项税额 = 进项金额×税率(13%),所以进项金额 =
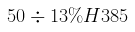 万元。答案选C。
11
某夫妻二人各自拥有一家服装加工厂,均为小规模纳税人。丈夫的企业每年销售额为300万元,可抵扣的进项金额为270万元;妻子的企业每年销售额为252万元,可抵扣的进项金额为190万元,以上金额均为不含税价格。理财师针对夫妻二人的经营情况,给出了如下建议,从增值税税务优化角度考虑,其中最优的选择是( )。
- A.二人企业依然分别按小规模纳税人纳税
- B.丈夫的企业规范财务管理和会计核算,申报成为增值税一般纳税人;妻子的企业保持不变,仍为小规模纳税人
- C.二人将两家企业合并为一家企业,规范财务管理和会计核算,申报成为增值税一般纳税人
- D.妻子的企业规范财务管理和会计核算,申报成为增值税一般纳税人;丈夫的企业保持不变,仍为小规模纳税人
12
A建筑材料有限公司经营范围包括钢材销售、建筑用脚手架租赁等项目,为增值税一般纳税人。2019年6月份A公司销售钢材给B公司,获得销售收入500万元,同时提供运输服务将钢材运输给B公司,获得运费收入5万元。同月A公司将脚手架出租给C公司获得收入50万元,将闲置仓库出租给D公司获得收入5万元。对A公司2019年6月份的上述业务,下列说法中正确的是( )。
①A公司销售钢材给B公司并提供运输服务属于兼营行为,应按照不同业务适用的税率缴纳增值税
②A公司销售钢材给B公司并提供运输服务属于混合销售行为,应按照销售钢材适用的税率缴纳增值税
③A公司销售钢材和出租脚手架的业务属于兼营行为,应按照不同业务适用的税率缴纳增值税
④A公司销售钢材和出租闲置仓库的业务属于混合销售行为,应按照销售钢材适用的税率缴纳增值税
①A公司销售钢材给B公司并提供运输服务属于兼营行为,应按照不同业务适用的税率缴纳增值税
②A公司销售钢材给B公司并提供运输服务属于混合销售行为,应按照销售钢材适用的税率缴纳增值税
③A公司销售钢材和出租脚手架的业务属于兼营行为,应按照不同业务适用的税率缴纳增值税
④A公司销售钢材和出租闲置仓库的业务属于混合销售行为,应按照销售钢材适用的税率缴纳增值税
- A.①、③
- B.②、④
- C.②、③
- D.①、④
13
某集团企业下设两家分支机构,预计2020年度该集团总部盈利1,500万元,分支机构A亏损300万元,分支机构B盈利25万元,已知分支机构B资产总额500万元,从业职工人数20人,则以下说法中正确的是( )。
①从整体的税务优化角度考虑,可把分支机构A设为分公司,分支机构B设为子公司
②若将分支机构A设立为分公司,则应该与总公司汇总缴纳企业所得税
③由于分支机构B符合小型微利企业认定标准,因此应选择作为子公司享受20%的低税率
④若将分支机构B设立为分公司,则其不但能享受低税率,还可以与分支机构A汇总纳税
①从整体的税务优化角度考虑,可把分支机构A设为分公司,分支机构B设为子公司
②若将分支机构A设立为分公司,则应该与总公司汇总缴纳企业所得税
③由于分支机构B符合小型微利企业认定标准,因此应选择作为子公司享受20%的低税率
④若将分支机构B设立为分公司,则其不但能享受低税率,还可以与分支机构A汇总纳税
- A.①、②、③
- B.①、②、④
- C.②、④
- D.①、④
14
某股份有限公司适用企业所得税税率25%,2019年该公司拟投资1,900万元进行技术研发,项目周期10年。现有两个方案可供选择:一是设立新技术研发项目部,研发费用金额1,900万元,预计2019年年末能够研发成功并形成无形资产,税法规定的摊销年限为10年。未来收益情况见下表:(下表利润为未进行研发费用摊销的利润额)
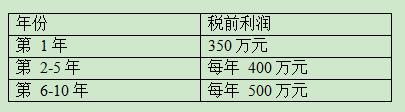
二是投资兴办一家符合国家规定的高新技术企业,注册资本1,900万元。未来收益情况见下表:
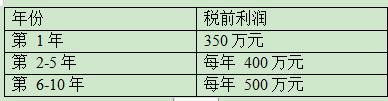
假设无论选择哪个方案均无其他纳税调整事项,忽略利率等其他因素的影响,关于投资方案的选择,下列说法中正确的是( )。
二是投资兴办一家符合国家规定的高新技术企业,注册资本1,900万元。未来收益情况见下表:
假设无论选择哪个方案均无其他纳税调整事项,忽略利率等其他因素的影响,关于投资方案的选择,下列说法中正确的是( )。
- A.应选择方案一,因为方案一的实际税负只有不到5%
- B.应选择方案二,因为整体上方案二比方案一少缴税10%
- C.应选择方案一,因为方案一应缴纳的企业所得税比方案二少267.5万元
- D.应选择方案二,因为方案二适用的企业所得税税率低于方案一
15
某市甲企业2019年5月将位于市区的一栋办公楼转让,评估价格为7,500万元,转让价格为9,000万元,涉及的相关税费共计114.5万元,该企业此项转让行为应缴纳土地增值税( )。(以上价格均为不含增值税价格)
- A.356.82万元
- B.415.65万元
- C.263.74万元
- D.0元
 。 增值率
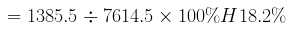 。3. 最后确定土地增值税: 增值率未超过
 ,适用税率为
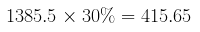 万元。答案:B
16
某市的王林夫妇名下只有一套100平方米的普通住房,市价为200万元,为了方便儿子上学,王林夫妇计划将该套住房与李先生名下一套80平方米的学区房进行交换,学区房市价为260万元,王林夫妇支付差价60万元。已知当地契税税率为3%,不考虑税率优惠,则王林夫妇需要缴纳契税( )。
- A.0.6万元
- B.0元
- C.1.8万元
- D.0.9万元
17
A国实施地域税收管辖权,则下列所得不需要向A国纳税的有( )。
①甲为A国居民,因书籍在B国出版获得的稿酬所得
②乙为B国公民,受邀到A国表演获得的劳务报酬收入
③丙为A国居民,将一套位于B国的房产出租取得的租金收入
④丁为B国公民,在A国工作取得的工资薪金收入
①甲为A国居民,因书籍在B国出版获得的稿酬所得
②乙为B国公民,受邀到A国表演获得的劳务报酬收入
③丙为A国居民,将一套位于B国的房产出租取得的租金收入
④丁为B国公民,在A国工作取得的工资薪金收入
- A.①、②
- B.③、④
- C.②、④
- D.①、③
18
根据税法的相关规定,下列人员不属于我国居民纳税人的是( )。
①在中国境内无住所,但1个纳税年度中在中国境内居住满183天的个人
②在中国境内无住所,但1个纳税年度中在中国境内居住满90天不满183天的个人
③在中国境内有住所且长期居住在中国境内的个人
④在中国境内有住所但长期居住在中国境外的个人
①在中国境内无住所,但1个纳税年度中在中国境内居住满183天的个人
②在中国境内无住所,但1个纳税年度中在中国境内居住满90天不满183天的个人
③在中国境内有住所且长期居住在中国境内的个人
④在中国境内有住所但长期居住在中国境外的个人
- A.②
- B.②、③
- C.④
- D.①、④
19
日本歌手藤井裕美2019年受邀在中日歌友会上表演,该演出共有两场,一场在中国北京举办,一场在日本东京举办。每场演出主办方分别向其支付8万元人民币作为报酬,两场演出报酬共16万元人民币,则藤井裕美应向中国税务机关缴纳个人所得税( )。
- A.0元
- B.17,200元
- C.15,240元
- D.30,480元
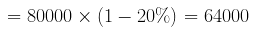 元。 非居民个人劳务报酬所得适用税率表,应纳税所得额超过55000元至80000元的部分,税率35%,速算扣除数7160元。 应纳税额
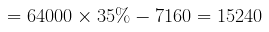 元。答案:C
20
美国公民Jimmy先生2019年2月至7月被其任职的美国总公司派往中国子公司担任技术指导,在华期间每月工资折合人民币200,000元,其中中国子公司负担80,000元。Jimmy先生每月在华工作天数为23天,则Jimmy先生2019年7月应就其工资收入在中国缴纳个人所得税( )。
- A.19,090元
- B.21,543元
- C.49,364元
- D.72,590元
21
根据我国税收法规,外籍个人在我国取得的下列收入中不能享受免征个人所得税优惠的是( )。
- A.外籍个人取得的所在公司发放的过节费
- B.以非现金形式或实报实销形式取得的住房补贴、伙食补贴
- C.从外商投资企业取得的股息、红利所得
- D.外籍个人取得的在我国的受雇地与其家庭所在地之间搭乘交通工具且每年不超过2次的探亲费用
22
中国公民陈某是境内A跨国公司的员工,2019年陈某被A公司总部派往甲国的分公司工作,每月分公司支付其工资10,000元,总部不支付工资,此外,2019年9月他还提供给甲国的Y公司一项专利技术的使用权,取得Y公司支付的专利使用费30,000元。若陈某的上述两项收入在甲国分别缴纳个人所得税3,000元和2,000元,那么2019年陈某就上述收入需要在我国补缴个人所得税( )。(忽略“三险一金”和专项附加扣除)
- A.0元
- B.880元
- C.5,880元
- D.1,480元
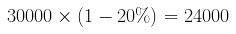 元。 综合所得应纳税所得额=工资薪金所得+特许权使用费所得-60000元(基本减除费用)=120000 + 24000 - 60000 = 84000元。 根据综合所得税率表,应纳税额
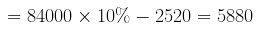 元。2. 计算抵免限额: 来源于一国(地区)综合所得的抵免限额=境内外综合所得应纳税额×来源于该国(地区)的综合所得收入额÷境内外综合所得收入额合计。 来源于甲国综合所得抵免限额=5880×(120000 + 24000)÷(120000 + 24000)=5880元。 陈某在甲国已纳税额=3000 + 2000 = 5000元。3. 计算应补缴税额: 应补缴税额=抵免限额-已在境外缴纳税额=5880 - 5000 = 880元。答案:B
23
近年来,我国有些富裕人士通过投资移民、技术移民等方式移民到国外。老李是某连锁超市大股东,近期准备移民到美国,于是向理财师赵某咨询税务优化方法,下列建议中不正确的是( )。
- A.移民前老李先将部分财产赠予儿子并划到儿子名下
- B.移民后设置一份家庭信托计划,指定子女为受益人
- C.美国税务采用属地主义原则,老李在中国大陆的事业可以不向美国政府申报,不缴纳税费
- D.移民前减持手中股票获利,移民后再买入看好的股票
24
王先生由于意外车祸死亡,根据我国相关法律规定,以下不属于王先生的遗产的是( )。
- A.陈某欠王先生5万元的债务
- B.王先生生前购买的意外险赔偿金100万元,受益人为王太太
- C.王先生个人收藏的邮票,市场价50万元
- D.公司奖励给王先生的价值200万元的一套住房
25
关于遗产筹划工具的特征,以下说法错误的是( )。
①遗嘱、遗产授权委托书、遗产信托、人寿保险和遗赠都是可以使用的遗产筹划工具
②通过购买人寿保险以现金支付赔款,可以实现遗产转移,但降低了遗产的流动性
③遗赠可以转移财产、减少税收支出,未来还能将其收回,是较理想的筹划工具
④遗产信托可以在合法避免高昂遗产税税负的同时实现遗产筹划的有关目标
①遗嘱、遗产授权委托书、遗产信托、人寿保险和遗赠都是可以使用的遗产筹划工具
②通过购买人寿保险以现金支付赔款,可以实现遗产转移,但降低了遗产的流动性
③遗赠可以转移财产、减少税收支出,未来还能将其收回,是较理想的筹划工具
④遗产信托可以在合法避免高昂遗产税税负的同时实现遗产筹划的有关目标
- A.①、②
- B.②、④
- C.②、③
- D.①、④
26
关于遗产税和赠与税的纳税人,以下表述错误的是( )。
①赠与税的纳税人为受赠人和受遗赠人
②在不同的遗产税制度下,遗产税的纳税人是不同的。在总遗产税制下,遗产税一般由遗产管理人代扣代缴;在分遗产税制下,遗产税的纳税人为各个继承人和受遗赠人
③在不同的赠与税制度下,赠与税的纳税人是不同的。在总赠与税制下,赠与税的纳税人为赠与人;在分赠与税制下,赠与税的纳税人为受赠人
④受遗赠人应缴纳赠与税,不缴纳遗产税
①赠与税的纳税人为受赠人和受遗赠人
②在不同的遗产税制度下,遗产税的纳税人是不同的。在总遗产税制下,遗产税一般由遗产管理人代扣代缴;在分遗产税制下,遗产税的纳税人为各个继承人和受遗赠人
③在不同的赠与税制度下,赠与税的纳税人是不同的。在总赠与税制下,赠与税的纳税人为赠与人;在分赠与税制下,赠与税的纳税人为受赠人
④受遗赠人应缴纳赠与税,不缴纳遗产税
- A.①、②、④
- B.②、③
- C.①、④
- D.②、③、④
27
下列有关日本遗产税的说法不正确的是( )。
- A.日本从1905年开征以来一直采取总遗产税制
- B.日本遗产税的扣除项目包括未成年人继承扣除、残障继承扣除等
- C.日本遗产税的纳税人包括放弃遗产的继承人
- D.日本遗产税的征税对象为继承人和受遗赠人取得的一切具有经济价值的财产
28
Jony先生和太太都是美国公民。2018年Jony先生个人拥有1,600万美元的财产,5月份将部分财产赠与太太和孩子,6月份写下遗嘱把剩余的财产全部留给太太。2018年11月,Jony先生去世。关于Jony先生的遗产计划,以下说法错误的是( )。
- A.Jony先生给孩子的赠与,无法实现税务优化
- B.2018年Jony先生给太太的赠与,无须缴纳赠与税
- C.Jony先生的遗产计划通过赠与的实施可以实现税务优化
- D.Jony先生遗嘱里给太太的财产,无须缴纳遗产税
29
某民营投资企业在2019年投资出让了多项资产和权益。在以下投资中该企业不需要缴纳增值税的是( )。
- A.该企业在2018年购买境内X上市公司的股票50万股,成本价5元/股,2019年以10元/股的价格全部卖出
- B.该企业对一家医疗制药企业进行了风险投资,在被投资企业上市前夕,该企业将所持有的股权以溢价500%的价格卖给另一家风投企业
- C.该企业以1,000万元的价格出售了名下一栋房产,该房产从开发商处购入时的价格为800万元
- D.该企业在3年前参股Y公司IPO上市,2019年股票解禁后,该民营投资企业多次通过二级市场减持Y公司股份
30
王先生为境内某上市公司高管,2012年以3元/股的价格取得该公司股改发放的限售股3万股,2018年3月5日以17元/股在二级市场上买入该公司股票1万股。2019年3月21日王先生以20元/股的价格卖出了3万股的限售股,2019年4月8日该股票每10股转10股送3股派1元,该股票面值为1元,2019年5月9日王先生以20元/股的价格卖出该公司的全部股票,则2019年王先生就上述收入共需要缴纳个人所得税( )。
- A.0元
- B.102,800元
- C.102,200元
- D.102,600元
31
2019年8月1日,赵先生以103万元购买了面值100万元的XX记账式国债,该国债起息日为2019年1月1日,每年12月31日兑付利息,票面利率为5%。2019年11月1日,赵先生将购买的国债转让,取得转让价款108万元。赵先生就上述收入共应缴纳个人所得税( )。(国债利息按月简化计算)
- A.10,000元
- B.7,500元
- C.8,000元
- D.9,000元
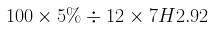 (万元)。2. 国债转让所得征税: 转让所得 = 108 - 103 = 5(万元)。 个人转让国债应按“财产转让所得”项目缴纳个人所得税,税率
 。 应纳税额
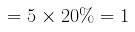 (万元) = 10000元。答案:A。
32
张先生名下有多套住房,因担心将来可能被征收房产税,计划于2020年将2014年10月以200万元购买的普通住房出售,售价580万元。现有两人有购买意向,一是无任何关系的陌生人甲,一是近亲属妻子的表妹乙。关于交易相关税费,下列说法中正确的是( )。
- A.因该房已满5年,转让时免征个人所得税,故转让给谁无差别
- B.选择转让给近亲属妻子的表妹乙,无需缴纳增值税和个人所得税
- C.该房虽满5年,但非张先生家唯一用房,转让给谁都需要缴纳个人所得税
- D.因该房满5年,转让给陌生人甲,仍需要缴纳增值税金及附加
33
2019年赵先生和钱先生、孙先生成立一家天使投资公司,组织形式为有限责任公司,三人每人每月从公司领取工资3.5万元,企业利润全部平均分配。2019年该公司实现营业利润125万元,为小型微利企业,无其他纳税调整事项,忽略社保缴费和专项附加扣除,三人2019年共可以取得税后收入( )。(答案取最接近值)
- A.138万元
- B.94万元
- C.198.576万元
- D.202.576万元
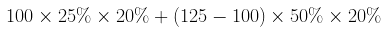 先算
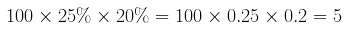 (万元);再算
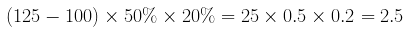 (万元)。 所以企业所得税 = 5 + 2.5 = 7.5(万元)。2. 计算三人工资应缴纳个人所得税: 每人每月工资 3.5 万元,一年 12 个月,则每人年收入为 3.5×12 = 42万元。 应纳税所得额 = 42 - 6(基本减除费用 6 万元) = 36万元。 查找个人所得税税率表,适用税率 25%,速算扣除数 31920 元。 每人工资应纳个人所得税 =
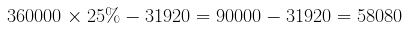 元。 三人工资应纳个人所得税 = 58080×3 = 174240元 = 17.424 万元。3. 计算三人分红应缴纳个人所得税: 公司利润 125 万元,缴纳企业所得税 7.5 万元后,净利润 = 125 - 7.5 = 117.5万元。 三人平分,每人分得 117.5÷3万元。 分红按 20%缴纳个人所得税,每人分红应纳个人所得税 =
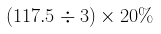 万元,三人分红应纳个人所得税 =
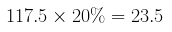 万元。4. 计算三人税后收入: 三人工资总收入 = 3.5×12×3 = 126万元。 公司净利润 117.5 万元。 三人缴纳个人所得税(工资 + 分红) = 17.424 + 23.5 = 40.924万元。 三人税后收入 = 126 + 117.5 - 40.924 = 202.576万元。答案:D
34
2019年1月王先生将自己撰写的一部小说的著作权拍卖取得收入6万元,同时拍卖了一件早年获得的字画取得收入15万元,王先生不能提供该字画的财产原值凭证,该字画没有被文物部门认定为海外回流文物。忽略除个人所得税外其他相关税费的影响,王先生就小说著作权的拍卖收入应预扣预缴个人所得税( ),就字画的拍卖收入应缴纳个人所得税( )。
- A.9,600元;4,500元
- B.4,500元;9,600元
- C.6,400元;4,500元
- D.4,500元;6,400元
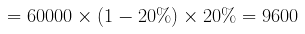 元。2. 字画拍卖收入个人所得税 纳税人如不能提供合法、完整、准确的财产原值凭证,不能正确计算财产原值的,按转让收入额的3%征收率计算缴纳个人所得税。 字画拍卖收入15万元,应缴纳个人所得税
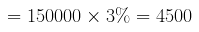 元。答案:A
35
2019年1月大润发食品公司承担全部保费在保险公司为本企业员工投保了商业大病医疗保险(不享受税收优惠),保险金额总共1,000,000元,每个职工获得保额10,000元的补充大病医疗保险,每人保费800元。假如销售部王经理2019年1月的工资是14,300元,“三险一金”缴费3,000元,若王经理当月无其他扣除项目,就上述收入应预扣预缴个人所得税( )。(忽略专项附加扣除)
- A.213元
- B.480元
- C.400元
- D.207元
36
2019年1月由于甲企业产能调整,员工朱某比法定退休年龄提前2年从单位退休,当月单位给予一次性退休补助24万元。朱某2019年1月就上述收入需要缴纳个人所得税( )。
- A.6,960元
- B.3,600元
- C.15,480元
- D.21,480元
 ,速算扣除数为2520。 计算应纳税额:应纳税额=
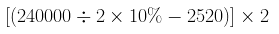 先算括号内:
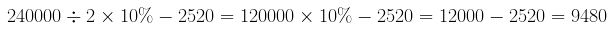 (元)。 再乘以2:9480×2 = 18960元,但是没有这个选项,检查发现计算应纳税额公式有误,应纳税额=(一次性补贴收入÷办理提前退休手续至法定退休年龄的实际年度数-60000)×适用税率-速算扣除数×办理提前退休手续至法定退休年龄的实际年度数。 重新计算:
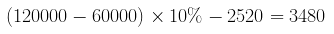 (元),3480×2 = 6960元。答案:A
37
美国公民Jone先生去世,应纳税遗产额为1,800万美元,当年的综合免税额为1,118万美元,统一抵免额为441.78万美元,实际应缴纳遗产税为( )。
- A.714.58万美元
- B.272.80万美元
- C.0万美元
- D.441.78万美元
二、案例分析题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
王先生2014年1月在某市全款购买了一套80平方米的普通住房A,此前他名下已有一套住房,住房A购买价为170万元,购买之后一直出租给赵先生一家居住,2019年每月租金为12,500元。2018年年底王先生又在该市全款购买了一套60平方米的普通住房B用于自己经营小卖店,购买价为160万元。2020年1月由于资金需要,王先生将普通住房A和B分别以200万元和185万元的价格转让。已知王先生的房子是从开发商处购买,均位于市区,当地契税税率为3%,房产税原值减除比例为30%,增值税起征点为100,000元/月,只考虑契税、增值税及城市维护建设税、教育费附加、地方教育费附加、房产税和个人所得税,当地无减征政策。
38
2019年全年王先生就普通住房A需要缴纳房产税( )。
- A.6,000元
- B.18,000元
- C.19,200元
- D.20,600元
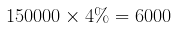 元。答案:A
39
忽略房屋转让过程中的手续费和公证费,则2020年1月王先生转让普通住房B需要缴纳个人所得税( )。(答案取最接近值)
- A.40,695元
- B.21,124元
- C.15,760元
- D.39,938元
约翰为境外某公司的一名机器设备工程师,2019年10月18日首次被派至该公司中国分公司工作,负责中国区各分支机构的大型机器设备年度检查工作,原计划2019年11月30日可结束该项工作回国,但在检查中发现个别机器设备出现重大安全隐患需要及时维修,故工期延长一个月,即2019年12月31日才结束。
在华期间约翰发现中国的房地产非常具有投资价值,因此约翰在2019年底离华时托朋友在中国购买了一套住房,一方面可以作为他日后的在华住所,另一方面也满足了自己的投资需求。
在华期间约翰的各项收入如下:
(1)2019年10月-12月每月工资薪金折合人民币90,000元,其中10月和12月的工资薪金全部由其境外总公司负担,11月工资薪金中的50%由境外总公司负担,其余由中国分公司负担;
(2)11月约翰利用业余时间为境内A公司提供技术服务取得劳务费38,000元;
(3)约翰在境外的投资性房产每月可获得房租收入折合人民币6,000元。
考虑到中国区机器设备的维护需求,境外总公司2020年5月起派遣约翰作为中国分公司技术部主管在华任期10年。
在华期间约翰发现中国的房地产非常具有投资价值,因此约翰在2019年底离华时托朋友在中国购买了一套住房,一方面可以作为他日后的在华住所,另一方面也满足了自己的投资需求。
在华期间约翰的各项收入如下:
(1)2019年10月-12月每月工资薪金折合人民币90,000元,其中10月和12月的工资薪金全部由其境外总公司负担,11月工资薪金中的50%由境外总公司负担,其余由中国分公司负担;
(2)11月约翰利用业余时间为境内A公司提供技术服务取得劳务费38,000元;
(3)约翰在境外的投资性房产每月可获得房租收入折合人民币6,000元。
考虑到中国区机器设备的维护需求,境外总公司2020年5月起派遣约翰作为中国分公司技术部主管在华任期10年。
40
约翰2019年在华期间所取得的下列各项收入对我国政府负有纳税义务的是( )。
- A.10月取得的工资收入
- B.11月取得的房租收入
- C.11月取得的工资收入中境外总公司负担的部分
- D.11月取得的技术服务费
41
2019年11月约翰需要在中国缴纳个人所得税( )。
- A.28,030元
- B.14,030元
- C.12,530元
- D.28,530元
42
根据我国相关法律的规定,假设约翰2020年的派遣工作安排不变,且未来任期内每年回国探亲和述职时间总共不超过20天,则预计他来源于中国境外且由境外单位或者个人支付的所得应在我国缴纳个人所得税的起始年份是( )。(假设未来税制与当前相同)
- A.2024年
- B.2025年
- C.2026年
- D.2027年
甲酒厂为增值税一般纳税人,2019年5月发生如下业务:销售23吨白酒A,取得含税收入375万元;
从乙企业购入酿酒的原材料一批,取得增值税专用发票,价税合计24万元;
从丙小规模纳税人处购入辅料一批,取得普通发票,价税合计3万元。已知白酒的消费税税率为20%加0.5元/500克(或500毫升)。
从乙企业购入酿酒的原材料一批,取得增值税专用发票,价税合计24万元;
从丙小规模纳税人处购入辅料一批,取得普通发票,价税合计3万元。已知白酒的消费税税率为20%加0.5元/500克(或500毫升)。
43
2019年5月甲酒厂应缴纳消费税( )。(答案取最接近值)
- A.65.70万元
- B.68.67万元
- C.67.15万元
- D.72.68万元
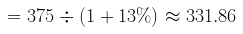 (万元)。2. 然后计算从量计征的消费税: 23吨白酒,因为1吨 = 1000千克,1千克 = 1000克,500克为一个计税单位,1吨有
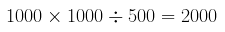 个500克。 23吨白酒从量计征消费税
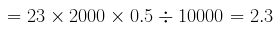 (万元)。3. 接着计算从价计征的消费税: 从价计征消费税
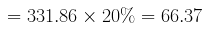 (万元)。4. 最后计算总的消费税: 应缴纳消费税 = 66.37 + 2.3 = 68.67(万元)。答案:B。
44
2019年5月甲酒厂应缴纳增值税的销项税额为( )。(答案取最接近值)
- A.40.59万元
- B.43.14万元
- C.45.63万元
- D.48.75万元
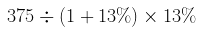 先计算
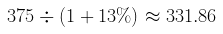 (万元)。 再计算
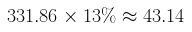 (万元)。答案:B
45
2019年5月甲酒厂可以抵扣的增值税进项税额为( )。(答案取最接近值)
- A.3.12万元
- B.3.21万元
- C.2.76万元
- D.2.50万元
 税率),增值税税率一般为13%(2019年),则不含税金额
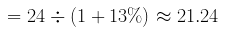 (万元)。 可抵扣进项税额=不含税金额
 税率
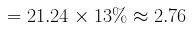 (万元)。答案:C
输入阅读码
查看答案与解析需要输入阅读码