中国精算师考试《精算模型》试题(网友回忆版)一
精算模型
历年真题
共 40 题
898 次浏览
更新于 2026-09-28
一、单选选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
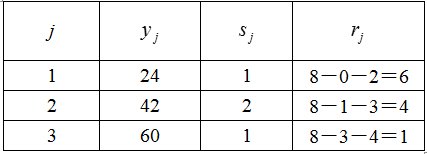
在实验室对8只注射了致癌物的小白鼠进行右截断数据的死亡率研究,假设除了死亡外,所有小白鼠不会退出研究,则有如下数据:
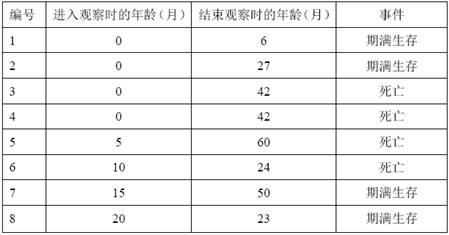 假设生存分布函数S(t)由Kaplan-Meier乘积极限估计法得出,则
 的估计值为( )
假设生存分布函数S(t)由Kaplan-Meier乘积极限估计法得出,则的估计值为( )- A.44.5
- B.45.5
- C.46.5
- D.47.5
- E.48.5
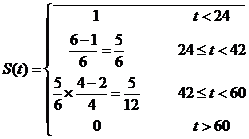
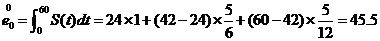
2
在某生存研究中,累积危险率函数H(t0)的95%线性置信区间为(1.63,2.55),则H(t0)的95%对数转换的置信区间为( )。
- A.(0.49,0.94)
- B.(0.84,3.34)
- C.(1.58,2.62)
- D.(1.68,2.50)
- E.(1.68,2.60)
3
在对800个恰好40岁的人开展的死亡研究中,已知如下数据:
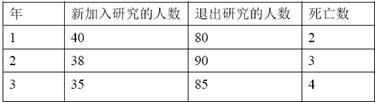 假设每年新加入研究的人数和退出研究的人数均服从均匀分布,则采用大样本数据集的Kaplan-Meier近似,
 的估计值为( )。
假设每年新加入研究的人数和退出研究的人数均服从均匀分布,则采用大样本数据集的Kaplan-Meier近似,的估计值为( )。- A.0.0122
- B.0.0123
- C.0.0124
- D.0.0125
- E.0.0126.
4
已知两个观察值:6,30。现采用核密度估计方法拟合上述分布,并且核函数为Gamma(5,λ),其中λ使得Gamma(α,λ)的均值对应相应的观察值,则f(20)的核密度估计值为( )。
- A.0.012
- B.0.013
- C.0.014
- D.0.015
- E.0.016
5
在一项生存研究中,有如下数据:
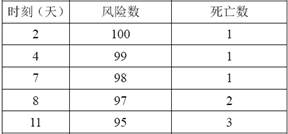 假设累积分布函数F(t)由核密度方法估计得到,其中核函数为均匀核函数,带宽为4,则
 的值为( )。
假设累积分布函数F(t)由核密度方法估计得到,其中核函数为均匀核函数,带宽为4,则的值为( )。- A.0.02750
- B.0.02875
- C.0.03125
- D.0.03250
- E.0.03375
6
已知如下生存函数: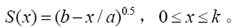 中位数年龄为75岁,则
 的值为( )。
中位数年龄为75岁,则的值为( )。- A.12.5
- B.16.7
- C.20.0
- D.25.4
- E.33.3
7
在一个二元衰减模型中,已知:
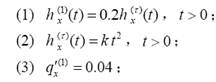
则 的值为( )。
则
的值为( )。- A.0.45
- B.0.53
- C.0.58
- D.0.64
- E.0.73
8
下面数据节选自某个选择期为2年的选择-终极生命表:
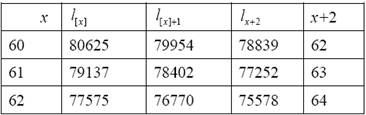 假设死亡在相邻的两个整数年龄之间服从均匀分布假设,则
 的值为( )。
假设死亡在相邻的两个整数年龄之间服从均匀分布假设,则的值为( )。- A.8.11
- B.8.12
- C.8.13
- D.8.14
- E.8.15
9
假设实际损失额X服从参数为(α,θ)的帕累托分布,且α=3,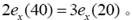 则
 的值为( )。
则的值为( )。- A.40
- B.52
- C.60
- D.65
- E.67
10
假设明年的通货膨胀率服从4%到8%之间的均匀分布,如果某险种实际损失额X服从均值为20000元,标准差为600元的伽玛分布,则明年损失额的标准差为( )。
- A.624
- B.636
- C.648
- D.677
- E.713
11
考虑某门诊医疗保险计划,已知每个人每年的门诊理赔次数服从均值为3的泊松分布,现将齿科门诊从该医疗保险计划中去除。根据历史数据,齿科门诊发生概率为15%,则对去除齿科门诊保险以后的保险计划,每人每年门诊理赔2次的概率为( )。
- A.0.1350
- B.0.2539
- C.0.4751
- D.0.5256
- E.0.6183
12
已知理赔次数N服从 类分布,则N的数学期望为( )。
- A.6.50
- B.7.57
- C.8.33
- D.8.67
- E.9.05
13
已知随机变量X1,X2,X3相互独立,且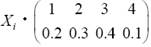 ,
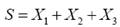 则FS(7)的值为( )。
,则FS(7)的值为( )。- A.0.140
- B.0.160
- C.0.315
- D.0.417
- E.0.569
14
假设某险种的损失额服从参数为α=4,θ=900的帕累托分布,免赔额为200元。损失次数服从奇异负二项分布,r=2,β=2。则索赔次数等于3的概率为( )。
- A.0.0658
- B.0.1175
- C.0.1311
- D.0.1317
- E.0.4481
15
设某保险公司共售出某种汽车保单1500张,保单持有者被分作两类,情况如下表所示:
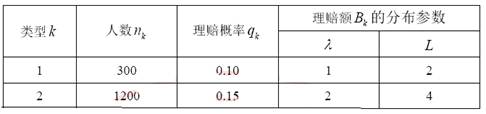 其中理赔额Bk服从参数为(λ,L)的截断指数分布,分布密度函数为:
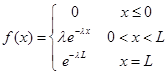 若要求收取的保费总额低于理赔总额的概率不超过5%,则安全附加保费率θ为( )。
其中理赔额Bk服从参数为(λ,L)的截断指数分布,分布密度函数为:若要求收取的保费总额低于理赔总额的概率不超过5%,则安全附加保费率θ为( )。- A.0.1531
- B.0.1683
- C.0.1849
- D.0.1872
- E.0.1930
16
设复合泊松模型中理赔额变量取值于正整数,已知对某个固定k成立
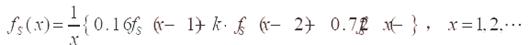 且E(S)=1.48,则复合泊松模型中泊松参数为( )。
- A.0.16
- B.0.24
- C.0.38
- D.0.64
- E.0.70
17
对于一个泊松盈余过程,每次理赔额为ln2,安全附加保费率为 ,则调节系数的值为( )。
- A.

- B.ln2
- C.

- D.2
- E.8
18
对一个泊松盈余过程,已知如下信息:
(1)理赔额变量分布为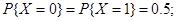
(2)调节系数为ln4;
(3)保费连续均匀收入;
则ψ(0)的值为( )。
(1)理赔额变量分布为
(2)调节系数为ln4;
(3)保费连续均匀收入;
则ψ(0)的值为( )。
- A.小于0.2
- B.介于0.2和0.4之间
- C.介于0.4和0.6之间
- D.介于0.6和0.8之间
- E.大于0.8
19
已知有20个理赔数据如下表所示:
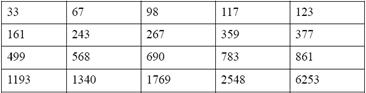 假设理赔变量服从参数为(α,θ)的帕累托分布,即概率密度函数为:
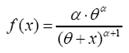 则以30%,80%为分位数点时,θ的分位数估计值为( )。
假设理赔变量服从参数为(α,θ)的帕累托分布,即概率密度函数为:则以30%,80%为分位数点时,θ的分位数估计值为( )。- A.347.86
- B.590.35
- C.715.03
- D.859.61
- E.1253.12
20
已知t=0时有3个活着的个体,观察到死亡时间为:t1=4,t2=7,t3=9。假设死亡服从(0,10)上的均匀分布,则假设检验中的Anderson-Darling统计量A2的值为( )。
- A.0.66
- B.0.73
- C.0.91
- D.1.52
- E.3.65
21
已知理赔数据样本如下:35,59,79,112,143,202。假设样本来自指数分布,且拟合分布参数用极大似然估计法给出,则假设检验时的K-S统计量的值为( )。
- A.0.17346
- B.0.23051
- C.0.26231
- D.0.28347
- E.0.28702
22
假设机动车辆保险中赔付额服从指数分布。下表中是两个不同品牌的汽车的赔付记录:
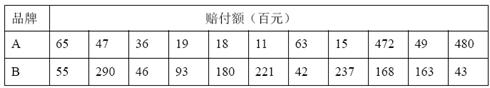 现以似然比检验这两个品牌的汽车赔付额是否出自同一指数分布,则似然比检验统计量T的值为( )。
- A.0.13852
- B.0.14497
- C.0.19144
- D.0.25059
- E.0.25183
23
考虑如下5个赔付数据:1,3,5,7,14。现将此赔付数据拟合于指数分布,指数分布的参数以极大似然估计法取得,则相应的p-p图中点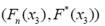 为( )。
为( )。- A.(0.4000,0.3935)
- B.(0.5000,0.5654)
- C.(0.5654,0.5000)
- D.(0.5654,0.6000)
- E.(0.6000,0.5654)
24
已知一容量为n的样本 取自总体
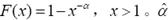 是参数α的极大似然估计,则
 的渐进方差为( )。
取自总体是参数α的极大似然估计,则的渐进方差为( )。- A.

- B.

- C.

- D.

- E.

25
在某个Whittaker修匀公式中,
由 得到
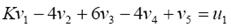 ,
由 得到
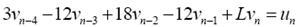
并已知w1=6,则K+L的值为( )。
由
得到,由
得到并已知w1=6,则K+L的值为( )。
- A.4.0
- B.5.0
- C.6.0
- D.7.0
- E.8.0
26
对称移动加权平均公式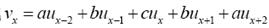 满足:
(1)该公式是再生三次多项式;
(2)该公式使得 极小化;
(3)w为该公式的权重;
则 的值为( )。
满足:(1)该公式是再生三次多项式;
(2)该公式使得
极小化;(3)w为该公式的权重;
则
的值为( )。- A.

- B.

- C.

- D.

- E.

27
通过参数修匀 (其中为整数)得到生存人数
 的以下结果:
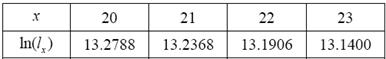 假设
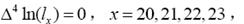
则年龄23岁的人在一年内死亡概率q23的修匀值为( )。
(其中为整数)得到生存人数的以下结果:假设则年龄23岁的人在一年内死亡概率q23的修匀值为( )。
- A.0.0139
- B.0.0276
- C.0.0537
- D.0.1058
- E.0.1329
28
在Kimeldorf-Jones修匀中,已知:
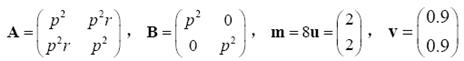 其中m是先验均值向量,A是先验协方差矩阵,u是观察值向量,B是给T定U后的条件协方差矩阵,v是修匀值向量。则r的值为( )。
- A.

- B.

- C.

- D.

- E.

29
利用Everett四点修匀公式对于如下序列 :
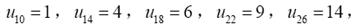 进行修匀,已知如下:
(1)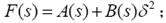
(2)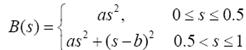
(3)此公式是线性的;
(4)公式是相切的;
(5)此公式是再生的。
假设得到的修匀值序列为 ,则
 的值为( )。
:进行修匀,已知如下:(1)
(2)
(3)此公式是线性的;
(4)公式是相切的;
(5)此公式是再生的。
假设得到的修匀值序列为
,则的值为( )。- A.8.013
- B.8.078
- C.8.112
- D.8.124
- E.8.136
30
下表给出了对4个生命体从2000年1月1日到2004年1月1日观察到的死亡研究数据:
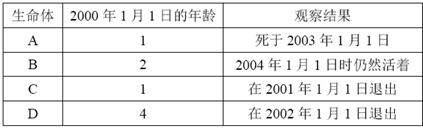 给定死亡力:

则参数b的极大似然估计值为( )。
给定死亡力:则参数b的极大似然估计值为( )。
- A.7.52
- B.8.02
- C.8.24
- D.8.57
- E.8.76
31
某险种的年索赔次数服从参数为λ的泊松分布,参数λ的先验分布如下:
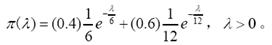 假设第一年某保单发生10次索赔,则该保单在第二年索赔次数的Bayes信度估计值为( )。
- A.9.6
- B.9.7
- C.9.8
- D.9.9
- E.10.0
32
现采用总损失模型和反函数法模拟某机动车辆保险保单的总损失。假设索赔次数服从参数为4的泊松分布,每次索赔的金额服从均值为1000的指数分布。用区间[0,1]上均匀分布的随机数0.13来模拟该类保单的年索赔次数,用区间[0,1]上均匀分布的随机数列u1=0.05、u2=0.95、u3=0.10依次模拟各次索赔的金额。则对于该类保单,模拟的年总损失为( )。
- A.0
- B.51
- C.2996
- D.3047
- E.3152
33
假设两组被保险人在过去三年的经验数据如下表所示:
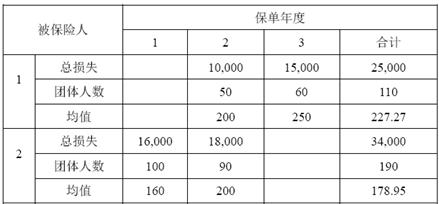 则采用非参数经验贝叶斯信度方法,第一组被保险人对应的可信性因子(假设
 )为( )。
则采用非参数经验贝叶斯信度方法,第一组被保险人对应的可信性因子(假设)为( )。- A.0.48
- B.0.50
- C.0.52
- D.0.54
- E.0.56
34
某团体由100人构成,每人有相同的死亡概率q=0.01,且每个人的死亡相互独立。现采用反函数法模拟该团体过去3年的死亡经验,假设下面三个[0,1]上的均匀分布随机数:0.12,0.35,0.68分别被用来模拟该团体过去三年的死亡数,则三年内总死亡数的模拟值为( )。
- A.0
- B.1
- C.2
- D.3
- E.4
35
可信性标准是使得实际索赔次数低于期望索赔次数的110%的概率为95%,假设索赔次数服从泊松分布,则完全可信性时所需的期望最低索赔次数为( )。
- A.1537
- B.657
- C.384
- D.271
- E.164
36
在包含3个生命体的死亡研究中,1人在t=3时死亡,1人在t=4时退出研究,1人在t=5时死亡。假设采用乘积极限估计方法估计生存分布函数S(3),则该乘积极限估计量的均方误差的Bootsdivap近似值为( )。
- A.0.066
- B.0.070
- C.0.074
- D.0.078
- E.0.082
37
假设随机变量X1、X2、…X10独立同分布于F(x),现有它们的一组观测值:
1.2、3.2、3.9、6.4、3.6、3.7、6.0、5.4、3.1、3.9。
下面是被模拟的经验分布的自助样本,每个样本有10个数据。
样本1:3.6、1.2、3.2、3.2、3.2、3.2、3.2、1.2、6.0、1.2;
样本2:3.7、6.0、3.1、3.7、1.2、6.0、6.4、3.2、3.7、3.1;
样本3:5.4、3.7、3.2、1.2、6.4、3.6、3.7、6.0、3.7、1.2。
现使用这三个自助样本估计60%分位点,则该估计值的均方误差为( )。
1.2、3.2、3.9、6.4、3.6、3.7、6.0、5.4、3.1、3.9。
下面是被模拟的经验分布的自助样本,每个样本有10个数据。
样本1:3.6、1.2、3.2、3.2、3.2、3.2、3.2、1.2、6.0、1.2;
样本2:3.7、6.0、3.1、3.7、1.2、6.0、6.4、3.2、3.7、3.1;
样本3:5.4、3.7、3.2、1.2、6.4、3.6、3.7、6.0、3.7、1.2。
现使用这三个自助样本估计60%分位点,则该估计值的均方误差为( )。
- A.0.17
- B.0.19
- C.0.21
- D.0.23
- E.0.25
38
对于下面的观察值u及修匀值v:
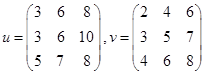 已知:
(1)所有权重均为3;
(2)拟合度量F为误差平方和;
(3)垂直度量和光滑度量均为一阶差分的平方和;
(4)Whittaker修匀算子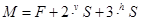 ;
则M的值为( )。
已知:(1)所有权重均为3;
(2)拟合度量F为误差平方和;
(3)垂直度量和光滑度量均为一阶差分的平方和;
(4)Whittaker修匀算子
;则M的值为( )。
- A.105
- B.111
- C.129
- D.147
- E.218
39
已知:
(1)某保单的损失服从两参数帕累托分布Pareto(α,θ),其中α不随保单持有人的不同而变化;
(2)θ随保单持有人不同而不同,而且θ有如下密度函数:
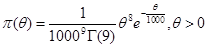 (3)当一年中观察到一次索赔时的Bühlmann信度因子为0.05;则α的值为( )。
(1)某保单的损失服从两参数帕累托分布Pareto(α,θ),其中α不随保单持有人的不同而变化;
(2)θ随保单持有人不同而不同,而且θ有如下密度函数:
(3)当一年中观察到一次索赔时的Bühlmann信度因子为0.05;则α的值为( )。- A.3.83
- B.4.05
- C.4.22
- D.4.52
- E.4.63
40
采用两弧二次样条对x=0到x=20之间的观察值ux进行修匀,已知如下信息:
(1)两弧的连接点为x=10;
(2)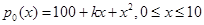 ;
(3)p1(15)=3p0(5);
(4)p1(20)=800;
则p1(16)的值为( )。
(1)两弧的连接点为x=10;
(2)
;(3)p1(15)=3p0(5);
(4)p1(20)=800;
则p1(16)的值为( )。
- A.402
- B.453
- C.508
- D.551
- E.602
输入阅读码
查看答案与解析需要输入阅读码