2027年注册会计师《财务成本管理》预测试卷五
一、单项选择题
每小题只有一个正确答案,请从每小题的备选答案中选出一个你认为正确的答
参考答案D
参考答案B
参考答案B
参考答案D
参考答案D
参考答案B
股权资本成本=5%+0.8×(10%-5%)=9%
本期市销率=

=0.84
乙公司股票价值=30×0.84=25.2(元)。
参考答案D
参考答案C
参考答案C
参考答案C
用量标准=(6+0.5)/(1-4%)=6.77(小时/件)
单位产品直接人工标准成本=31.25×6.77=211.56(元)。
参考答案B
参考答案A
参考答案D
参考答案B
二、多项选择题
每小题均有多个正确答案,请从每小题的备选答案中选出你认为正确的答案。每小题所有答案选择正确的得分,不答、错答、漏答均不得分。
参考答案AD
参考答案ABD
参考答案AB
参考答案ABC
参考答案AC
参考答案ACD
参考答案AC
参考答案BCD
参考答案CD
参考答案CD
参考答案AB
参考答案ABC
三、计算分析题
本题型共5小题其中一道小题可以选用中文或英文解答,请仔细阅读答题要求。如使用英文解答,须全部使用英文,答题正确的,增加5分。本题型最高得分为45分。涉及计算的,要求列出计算步骤,否则不得分,除非题目特别说明不需要列出计算过程。
方案1:如果明年将信用政策改为“5/10,n/20”,预计不会影响产品的单价、单位变动成本,但甲、乙两种产品的销量均可上涨20%,但该企业生产这两种产品时都需要用同一台机器设备进行加工,该机器设备属于该企业的最紧缺资源。该设备最大生产能力为41.2万分钟。甲产品每件需要该设备加工4分钟;乙产品每件需要该设备加工10分钟。与此同时,享受折扣的比例将上升至销售额的70%;不享受折扣的销售额中,有50%可以在信用期内收回,另外50%可以在信用期满后20天(平均数)收回。这些逾期账款的收回,需要支出占逾期账款额10%的收账费用。
方案2:C公司发现新的商机,明年决定不改变信用政策,而是利用剩余生产能力,并添置少量辅助生产设备,生产一种新产品Y。预计Y产品的年销售量为3万件,销售单价为200元,单位变动成本为100元,固定成本每年增加50万元,与此同时,甲产品的销售会受到一定冲击,其年销售量将在原来基础上减少0.5万件。
该公司的资本成本为12%。
要求:
(1)计算公司目前各产品的保本销售量及保本销售额。
(2)假设公司继续保持目前的信用政策,计算其平均收现期和应收账款应计利息(一年按360天计算,计算结果以万元为单位,保留小数点后两位,下同)。
(3)假设公司采用方案1:
①确定甲、乙两产品的产销量,计算加权平均边际贡献率。
②确定平均收现期和应收账款应计利息。
③计算改变信用政策引起的税前损益变动净额,并据此说明公司应否改变信用政策。
(4)假设公司采用方案2,计算公司新增的息税前利润,并据此做出是否投产新产品Y的经营决策。
参考答案(1)甲产品销售额=4×100=400(万元);<br />乙产品销售额=2×300=600(万元);<br />总销售额=400+600=1000(万元);<br />甲产品销售比重=400/1000=40%;<br />乙产品销售比重=600/1000=60%;<br />甲产品边际贡献率=(100-60)/100=40%;<br />乙产品边际贡献率=(300-240)/300=20%;<br />加权平均边际贡献率=40%×40%+20%×60%=28%;<br />变动成本率=1-28%=72%;<br />加权平均保本销售额=140/28%=500(万元);<br />甲产品保本销售额=500×40%=200(万元);<br />甲产品保本销售量=200/100=2(万件);<br />乙产品保本销售额=500×60%=300(万元);<br />乙产品保本销售量=300/300=1(万件)。<br />(2)平均收现期=15×60%+30×40%×80%+40×40%×20%=21.8(天);<br />应收账款占用资金应计利息=平均日销售额×平均收现期×变动成本率×资本成本=(1000/360)×21.8×72%×12%=5.23(万元)。<br />(3)①甲产品单位资源边际贡献=(100-60)/4=10(元/分钟)<br />乙产品单位资源边际贡献=(300-240)/10=6(元/分钟);<br />因此,应优先安排甲产品的生产。<br />甲产品的最大产销量=4×(1+20%)=4.8(万件);<br />甲产品生产耗用时间=4.8×4=19.2(万分钟);<br />乙产品的最大产销量=(41.2-19.2)/10=2.2(万件);<br />预计总销售收入=4.8×100+2.2×300=1140(万元);<br />加权平均边际贡献率=[(100-60)×4.8+(300-240)×2.2]/1140=28.42%。<br />②平均收现期=70%×10+30%×50%×20+30%×50%×40=16(天);<br />应收账款占用资金应计利息=(1140/360)×16×(1-28.42%)×12%=4.35(万元)。<br />③<br /><br /><img src="https://img.huikao8.com/yiwen_img/importSubject/e9a09a462ff342449890c1b0f215560c.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br /><br />税前损益变动额大于0,所以,公司应该改变信用政策。<br />投产新产品公司新增的息税前利润=3×(200-100)-50-(100-60)×0.5=230(万元);新增息税前利润大于0,所以应该投产新产品。
1)C公司2019年的销售收入为1000万元。根据目前市场行情预测,其2020年、2021年的增长率分别为10%、8%;2022年及以后年度进入永续增长阶段,增长率为5%。
2)C公司2019年的净经营资产周转率为2,销售成本率为50%,销售及管理费用占收入的比为10%,净负债的利息率为8%,所得税税率为25%,净负债/股东权益=1/1。公司当前的加权平均资本成本为12%,2022年及以后加权平均资本成本降为10%,评估时假设以后年度上述指标均保持不变。
3)公司未来不打算增发或回购股票。为保持当前资本结构,公司采用剩余股利政策分配股利。
要求:
(1)填写下表,并计算C公司2020年至2022年的实体现金流量和股权现金流量;
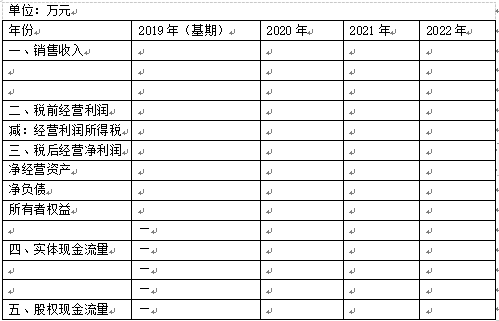
(2)计算C公司2019年12月31日的企业实体价值;
(3)若净负债的市场价值与账面价值一致,计算C公司2019年12月31日的股权价值。
参考答案<br />(1)<br /><br /><img src="https://img.huikao8.com/yiwen_img/importSubject/bbc720a70ad4445eb9173307784c36e7.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br /><br /><br />(2)预测期实体现金流量现值=280×(P/F,12%,1)+312.4×(P/F,12%,2)=280×0.8929+312.4×0.7972=499.06(万元);<br />(3)后续期现金流量终值=后续期第一年实体现金流量/(加权平均资本成本-永续增长率)=344.52/(10%-5%)=6890.4(万元);<br />后续期现金流量现值=6890.4×(P/F,12%,2)=6890.4×0.7972=5493.03(万元);<br />实体价值=预测期现金流量现值+后续期现金流量现值=499.06+5493.03=5992.09(万元)。<br />股权价值=5992.09-250=5742.09(万元)。
如果自行购置该设备,需要支付买价1700万元,并需支付运输费25万元和安装调试费75万元。税法规定的设备折旧年限为6年,按直线法计提折旧,残值率为0。
为了保证设备的正常运转,每年需支付维护费用30万元。6年后设备的变现价值预计为0。
如果以租赁方式取得该设备,租赁公司要求初始支付租赁手续费120万元,每年年末支付租金405万元,租期6年,租赁期内不得退租。租赁公司负责设备的运输和安装调试,并负责租赁期内设备的维护。租赁期满设备所有权不转让。
F公司适用的所得税税率为25%,税前借款(有担保)利率为8%。
要求:
(1)计算租赁方案各年的净现金流量;
(2)计算自行购置方案各年的净现金流量;
(3)计算租赁方案和自行购置方案的平均年成本,并判断F公司应当选择自行购置方案还是租赁方案。
参考答案(1)由于租赁方案不属于采用简化处理的短期租赁或低价值资产租赁,符合融资租赁的认定标准。<br />租赁资产的计税基础=120+405×6=2550(万元);<br />租赁资产的年折旧额=2550/6=425(万元);<br />租赁资产的每年折旧抵税=425×25%=106.25(万元);<br />NCF0=-120(万元);<br />NCF1~6=-405+106.25=-298.75(万元)。<br />(2)自行购置方案的年折旧额=(1700+25+75)/6=300(万元);<br />自行购置方案的每年折旧抵税=300×25%=75(万元);<br />NCF0=-1800万元;<br />NCF1~6=75-30×(1-25%)=52.5(万元)。<br />(3)折现率=8%×(1-25%)=6%;<br />租赁方案的平均年成本=120/(P/A,6%,6)+298.75=120/4.9173+298.75=323.15(万元);<br />自行购置方案的平均年成本=1800/(P/A,6%,6)-52.5=1800/4.9173-52.5=313.55(万元);<br />F公司应当选择自行购置方案。

A标准件全年共需耗用4500件,企业的资本成本率为10%,单件存货保险费为1元,存货残损变质损失为每件2元,假设一年工作天数为300天,单位缺货成本为10元。
要求:
(1)计算自制存货的单位储存成本;
(2)计算外购存货的单位储存成本;
(3)若不考虑缺货的影响,分别计算自制的经济生产批量和外购的经济订货量,并通过计算分析企业应自制还是外购A标准件;
(4)若考虑缺货的影响,判断企业应自制还是外购A标准件。
参考答案(1)自制单位存货占用资金=30+20+10=60(元)<br />自制存货单位储存成本=单位存货占用资金的应计利息+单位存货保险费+单位存货残损变质损失=60×10%+1+2=9(元)<br />(2)外购存货单位储存成本=90×10%+1+2=12(元)<br />(3)每日需要量=4500/300=15(件)<br />自制:Q*=<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/7b675d94958641b78a14b041c13fc95f.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />=1000(件)<br />TC(Q*)=<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/eaf2e3b5157d45738ebda136d1779ebf.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />=4500(元)<br />加工设备的年平均成本=500000/(P/A,10%,5)=500000/3.7908=131898.28(元)<br />TC=4500×60+4500+50000+131898.28=456398.28(元)<br />外购:<br />每次订货成本=2600+400=3000(元)<br />Q*=<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/f836599e9145490ea4abcffc51254c7b.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />=1500(件)<br />TC(Q*)=<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/1a58cf221b9c44bca32b8d9c0a7bab70.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />=18000(元)<br />TC=4500×90+18000=423000(元)<br />因为自制总成本大于外购总成本,所以企业应外购A标准件。<br />(4)外购:<br /><br /><img src="https://img.huikao8.com/yiwen_img/importSubject/7e1f011adf774ecfa1ad256ce587d9c2.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br /><br />年订货次数=4500/1500=3(次)<br />设B=0件,R=15×0.15+30×0.2+45×0.3+60×0.2+75×0.15=45(件)<br />S=(60-45)×0.2+(75-45)×0.15=7.5(件)<br />TC(S,B)=7.5×10×3=225(元)<br />设B=15件,R=45+15=60(件)<br />S=(75-60)×0.15=2.25(件)<br />TC(S,B)=10×2.25×3+15×12=247.5(元)<br />设B=30件,R=45+30=75(件)<br />S=0件<br />TC(S,B)=30×12=360(元)<br />再订货点为45件时,相关成本最小。<br />考虑缺货影响的外购相关成本=423000+225=423225(元) < 456398.28元<br />所以选择外购。
1)本月生产量。(单位:件)
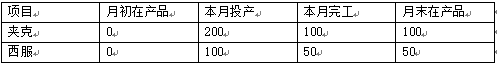
公司财务部门和生产技术部门对生产过程进行了分析,识别出三项作业,分别是生产准备作业、裁剪作业和缝纫作业。生产准备作业负责对裁剪作业、缝纫作业进行生产准备,作业动因是生产准备次数;裁剪作业的作业动因是裁剪人工工时;缝纫作业的作业动因是缝纫机器工时。直接人工成本不再单列成本项目,被归入相应作业库。
2)月末在产品。
夹克在产品100件,全部处于裁剪制造阶段,尚未进入缝纫加工阶段,平均完成裁剪作业的50%;西服在产品50件,裁剪作业全部完成,缝纫加工作业平均完成40%。
3)本月直接材料费用。
夹克领用X材料的成本为10000元、西服领用Y材料的成本为30000元;共同耗用Z材料3000尺,单价5元/尺,本月西服、夹克的Z材料单耗相同,按产品产量进行分配。
4)本月制造费用。
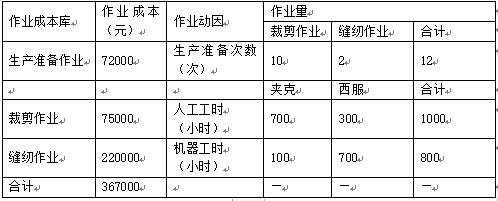
要求:
(1)编制作业成本分配表(结果填入下方表格中,不用列出计算过程)。
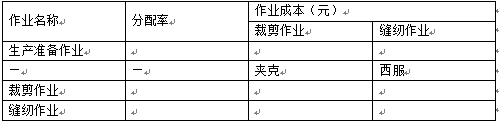
【注意】为了不影响学员观看,本题此处讲解时手写板答案以讲义为准。
(2)编制产品成本计算单(结果填入下方表格中,不用列出计算过程)。
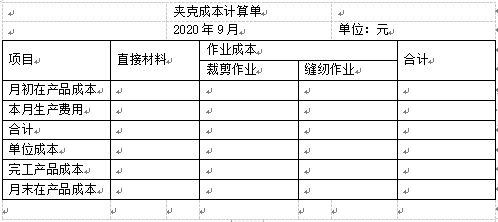
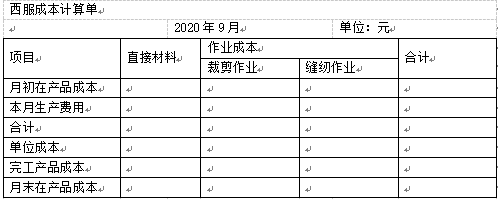
参考答案(1)<br /><br /><img src="https://img.huikao8.com/yiwen_img/importSubject/216112f9af8e428bb8e7e495f6c12bf5.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br /><br />(2)<br /><br /><img src="https://img.huikao8.com/yiwen_img/importSubject/345e88d3777048baaf8b89df8c046608.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br /><br /><br /><img src="https://img.huikao8.com/yiwen_img/importSubject/d26e2400998446dab285665e9cc67f7b.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />
四、综合题
涉及计算的,要求列出计算步骤,否则不得分,除非题目特别说明不需要列出计算过程。
资料一:2019年度财务报表有关数据如下表所示:
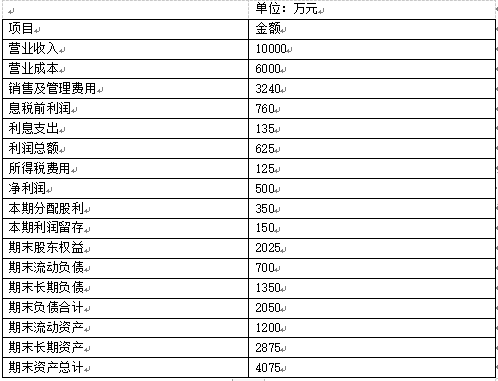
甲公司没有优先股,目前发行在外的普通股为1000万股。假设甲公司的资产全部为经营资产,流动负债全部是经营负债,长期负债全部是金融负债。公司目前已达到稳定增长状态,2019年的期末长期负债代表全年平均水平,2019年的利息支出全部是长期负债支付的利息。公司平均所得税税率为20%。
资料二:乙公司2019年的相关财务比率如下表所示:
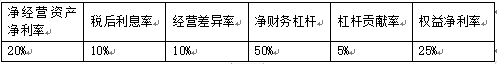
要求:
(1)计算公司2019年末的易变现率,判断公司采用的是哪种营运资本筹资策略。
(2)按照改进的财务分析体系要求,计算甲公司下列财务比率,直接填入空格,不用列出计算过程。
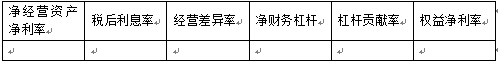
(3)使用因素分析法,按照净经营资产净利率、税后利息率、净财务杠杆的顺序,对2019年甲公司相对乙公司权益净利率的差异进行定量分析。
(4)若未来年度不准备从外部筹资,保持2019年的净经营资产周转率、营业净利率和股利支付率,预计甲公司2020年的销售增长率。
(5)若未来年度甲公司将维持2019年的经营效率和财务政策不变(包括不增发新股和回购股票),可以按照目前的利率水平在需要的时候取得借款,不变的营业净利率可以涵盖不断增加的负债利息。
①计算甲公司2020年的预期销售增长率。
②计算甲公司未来的预期股利增长率。
(6)如果甲公司2020年的销售增长率为10%,净经营资产周转率与股利支付率不变,营业净利率可提高到6%并能涵盖借款增加的利息,根据销售百分比法计算甲公司2020年的融资总需求与外部筹资额。
参考答案(1)易变现率=(2025+700+1350-2875)/1200=1<br />公司生产经营没有季节性且易变现率为1,所以该公司采取的是适中型营运资本筹资策略。<br />(2)<br /><br /><img src="https://img.huikao8.com/yiwen_img/importSubject/2f3a48cb73cb49ad95e6a87f12215e4d.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br /><br />净经营资产=4075-700=3375(万元)<br />净负债=1350万元<br />所有者权益=2025万元<br />净财务杠杆=1350/2025=66.67%<br />税后经营净利润=净利润+税后利息费用=500+135×(1-20%)=608(万元)<br />税后利息费用=135×(1-20%)=108(万元)<br />税后利息率=108/1350=8%<br />净经营资产净利率=608/3375=18.01%<br />权益净利率=18.01%+(18.01%-8%)×66.67%=24.68%<br />或:权益净利率=500/2025=24.69%<br />(3)乙公司:20%+(20%-10%)×50%=25%<br />替换净经营资产净利率:18.01%+(18.01%-10%)×50%=22.02%<br />替换税后利息率:18.01%+(18.01%-8%)×50%=23.02%<br />替换净财务杠杆:18.01%+(18.01%-8%)×66.67%=24.68%<br />净经营资产净利率降低对权益净利率变动的影响=22.02%-25%=-2.98%<br />税后利息率降低对权益净利率变动的影响=23.02-22.02%=1%<br />净财务杠杆提高对权益净利率变动的影响=24.68%-23.02%=1.66%<br />(4)2020年的销售增长率=2020年的内含增长率=(500/3375)×(150/500)/[1-(500/3375)×(150/500)]=4.65%<br />(5)①2020年的销售增长率=2019年的可持续增长率=(500/2025)×(150/500)/[1-(500/2025)×(150/500)]=8%<br />②股利增长率=销售增长率=8%<br />(6)融资总需求=净经营资产的增加=基期净经营资产×销售增长率=3375×10%=337.5(万元)<br />外部筹资额=337.5-10000×(1+10%)×6%×(150/500)=139.5(万元)。