2027年注册会计师《财务成本管理》预测试卷四
一、单项选择题
每题1.5分,共14题,共21分;下列每小题的四个选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
参考答案C
第一季度的期初存量即为上年第四季度的期末存量,上年第四季度期末的产成品存货为第一季度销售量的10%,即150×10%=15(件),所以第一季度的期初产成品存货是15件。
参考答案B
因此,资本利得收益率=2/13×100%=15.38%。
参考答案A
选项B、D对息税前利润和利息费用没有影响;
选项C会增加借款利息,从而会使利息保障倍数下降。
参考答案B
参考答案B
在适中型筹资策略下,临时性负债等于波动性流动资产;
在保守型筹资策略下,临时性负债小于波动性流动资产,相比其他策略,临时性负债占全部资金来源比重最小;
在激进型筹资策略下,临时性负债大于波动性流动资产,相比其他策略,临时性负债占全部资金来源比重最大。
参考答案B
选项C是三因素分析法下效率差异,
选项D是固定制造费用成本差异的耗费差异。
参考答案D
参考答案D
参考答案B
专属成本是指可以明确归属于某种、某批或某个部门的固定成本。
不可避免成本是指通过管理决策行动而不能改变其数额的成本。
不可延缓成本是指即使财力有限也必须在企业计划期间发生,否则就会影响企业大局的已选定方案的成本。
参考答案D
如果需要计算债务成本的公司,没有上市债券,就需要找一个拥有可交易债券的可比公司,作为参照物;
如果本公司没有上市的债券,而且找不到合适的可比公司,那么就需要使用风险调整法估计债务的税前资本成本;
如果目标公司没有上市的长期债券,也找不到合适的可比公司,并且没有信用评级资料,那么可以使用财务比率法估计债务的税前资本成本。
参考答案C
参考答案B
息税前利润=(单价-单位变动成本)×销量-固定成本=(6-4)×10-5=15(万元),
财务杠杆系数=息税前利润÷(息税前利润-利息支出)=15÷(15-3)=1.25。
参考答案B
选项B正确,公司债务是法人的债务,不是所有者的债务,所有者对公司债务的责任以其出资额为限,承担有限责任;
选项C错误,公司制企业的组建成本高;
选项D错误,公司制企业可以无限存续。
参考答案C
由此,利率为8%,期数为7期的预付年金现值系数=(P/A,8%,6)+1=4.6229+1=5.6229。
二、多项选择题
每题2分,共12题,共24分;下列每小题的四个选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
参考答案ABD
参考答案ACD
在本题中,只要能把握选项A的关系式即可,选项C和D的关系式是由选项A的关系式推导得到的。
参考答案ABC
选项B正确,选项D错误,按期初股东权益计算可持续增长率时,可持续增长率=(本期净利润×本期利润留存率)/期初股东权益=本期利润留存/期初股东权益=营业净利率×期末总资产周转次数×期末总资产期初权益乘数×利润留存率。
参考答案AB
(1)没有考虑利润的取得时间;
(2)没有考虑所获利润与投入资本数额的关系;
(3)没有考虑获取的利润和所承担风险的关系。
每股收益最大化观点的局限性包括:
(1)没有考虑每股收益取得的时间;
(2)没有考虑每股收益的风险。
参考答案AC
参考答案BCD
参考答案ABC
发行可转换债券后,如果股价没有达到转股所需要的水平,可转换债券持有者没有如期转换普通股,则公司只能继续承担债务。在订有回售条款的情况下,公司短期内集中偿还债务的压力会更明显。选项B正确。
与普通股相比,可转换债券使得公司取得了以高于当前股价出售普通股的可能性。有些公司本来是想要发行股票而不是债务,但是认为当前其股票价格太低,为筹集同样的资金需要发行更多的股票。为避免直接发行新股而遭受损失,才通过发行可转换债券变相发行普通股。选项C正确。
尽管可转换债券的票面利率比普通债券低,但是加入转股成本之后的总筹资成本比普通债券要高。选项D错误。
参考答案BCD
【知识点】利率的期限结构
参考答案BC
(一)价值评估可以用于投资分析
(二)价值评估可以用于战略分析
(三)价值评估可以用于以价值为基础的管理(选项A正确)
如果一个企业的持续经营价值已经低于其清算价值,本当进行清算。但是,也有例外,那就是控制企业的人拒绝清算,企业得以持续经营。故选项B的说法不正确。
企业实体价值=股权价值+净债务价值。故选项C的说法不正确。
参考答案ABD
参考答案AD
股票分割影响的事项,股票反分割反向影响。
股票分割降低股票每股价格,但是股票反分割会提高每股价格。
股票分割增加普通股股数,但是股票反分割会降低普通股股数。
如果自制,企业目前有足够的生产能力,且剩余能力无法转移;
如果外购,外购成本每件70元,则下列表述正确的有( )。
参考答案BC
三、计算题
每题8分,共5题,共40分;本题型共5小题,其中一道小题可以选用中文或英文解答,请仔细阅读答题要求,如使用英文解答,请全部使用英文,答题正确的,增加5分,本题型最高满分45分,涉及计算的,要求列出计算步骤,否则不得分,除非题目特别说明不需要列出计算过程。
现有三个可满足资金需求的筹资方案:
方案1:利用供应商提供的商业信用,选择放弃现金折扣,信用条件为“2/10,N/40”。
方案2:向银行贷款,借款期限为30天,年利率为8%。银行要求的补偿性余额为借款额的20%。
方案3:以贴现法向银行借款,借款期限为30天,月利率为1%。
要求:
(1)如果丙公司选择方案1,按单利计算其放弃现金折扣的机会成本。(一年按360天计算)
(2)如果丙公司选择方案2,为获得495000元的实际用款额,计算该公司应借款总额和该笔借款的有效年利率。
(3)如果丙公司选择方案3,为获得495000元的实际用款额,计算该公司应借款总额和该笔借款的有效年利率。
(4)根据以上各方案的计算结果,为丙公司选择最优筹资方案。
参考答案(1)放弃现金折扣的机会成本=2%/(1-2%)×360/(40-10)=24.49%<br />(2)应借款总额=495000/(1-20%)=618750(元)<br />借款的有效年利率=8%/(1-20%)=10%<br />(3)应借款总额=495000/(1-1%)=500000(元)<br />借款的有效年利率=500000*1%/[500000*(1-1%)]*12×100%<br />=(500000×1%/495000)×12×100%<br />=12.12%<br />(4)方案2的有效年利率最小,即成本最小,应该选择方案2。
股票现价为每股40元,执行价格为40元的三个月看涨期权售价为4元(预期股票不支付红利)。
要求:
(1)如果无风险有效年利率为10%,执行价格为40元的三个月的A公司股票的看跌期权售价是多少(精确到0.0001元)?
(2)投资者对该股票价格未来走势的预期,会构建一个什么样的期权投资策略?
若考虑货币时间价值,价格需要变动多少?(精确到0.01元),投资者的最初投资才能获利。
参考答案(1)根据看涨期权——看跌期权平价定理:<br />看跌期权价格=看涨期权价格-股票现价+执行价格/(1+r)<sup>t</sup><br />=4-40+40/(1+10%)<sup>0.25</sup>=3.0582(元)<br />(2)投资者会购买多头对敲组合,即同时购买以A公司股票为标的物的1股看跌期权和1股看涨期权。<br />总成本=4+3.0582=7.0582(元)<br />股票价格变动=7.0582×(1+10%)<sup>0.25</sup>=7.23(元)。
(1)如果自行购置该设备,预计购置成本4000万元。
(2)该项固定资产的税法折旧年限为10年,法定残值率为5%,采用直线法计提折旧,预计该资产5年后变现价值为2000万元。
(3)如果以租赁方式取得该设备,B租赁公司要求每年租金900万元,租期5年,租金在每年年末支付。
(4)已知A公司适用的所得税税率为25%,同期有担保贷款的税前利息率为8%。
(5)若合同约定,租赁期内不得退租,在租赁期满租赁资产归承租人所有,并为此需向出租人支付资产余值价款2000万元。
要求:计算租赁净现值,分析A公司应通过自行购置还是租赁取得设备。
参考答案(1)租赁方案:<br />因为在租赁期满租赁资产归承租人所有,所以在这种情况下,可以判断为融资租赁,租赁费不可在税前直接扣除。<br />由于合同约定了承租人的付款总额,租赁费是取得租赁资产的成本,全部构成其计税基础:<br />租赁资产的计税基础=900×5+2000=6500(万元)<br />租赁资产的年折旧额=6500×(1-5%)÷10=617.5(万元)<br />每年折旧抵税=617.5×25%=154.38(万元)<br />租赁期第1~4年各年现金流量=-900+154.38=-745.62(万元)<br />第5年年末变现价值=2000(万元)<br />第5年年末账面净值=6500-617.5×5=3412.5(万元)<br />变现损失=3412.5-2000=1412.5(万元)<br />期末预计回收余值的现金流量=变现价值+变现损失抵税<br />=2000+1412.5×25%<br />=2353.13(万元)<br />期末支付买价=-2000(万元)<br />折现率=8%×(1-25%)=6%<br /><img src="https://img.huikao8.com/huixue_img/importSubject/0984867cb0574891bf9c8edb16950ab5.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(2)自行购买方案:<br />年折旧=4000×(1-5%)/10=380(万元)<br />第5年年末的变现价值=2000万元<br />第5年年末的账面净值=4000-380×5=2100(万元)<br />变现损失=2100-2000=100(万元)<br />终结点回收现金流量=2000+100×25%=2025(万元)<br /><img src="https://img.huikao8.com/huixue_img/importSubject/e21b6f75de7f4ffe96a5cb45f4763776.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />租赁净现值=-2876.96-(-2086.54)=-790.42(万元)<br />租赁净现值小于0,因此应通过自行购买取得设备。
产品成本计算采用平行结转分步法,月末完工产品和在产品之间采用约当产量法(假设在产品存货发出采用加权平均法)分配生产成本。
原材料在第一步骤生产开工时一次投入,各个步骤加工成本费用陆续发生,第一步骤和第二步骤月末在产品完工程度分别为本步骤的50%和40%。
2019年6月的成本核算资料如下:
(1)月初在产品成本。(单位:元)

(2)本月生产量。(单位:件)
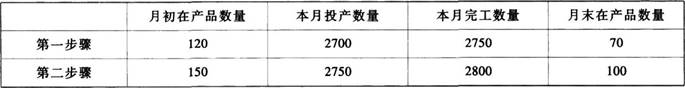
(3)本月发生的生产费用。(单位:元)
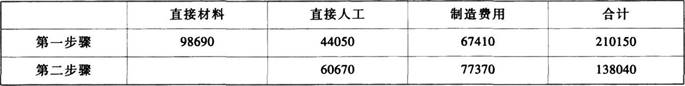
要求:
(1)编制第一、二步骤成本计算单(结果填入下方表格中,不用列出计算过程)。
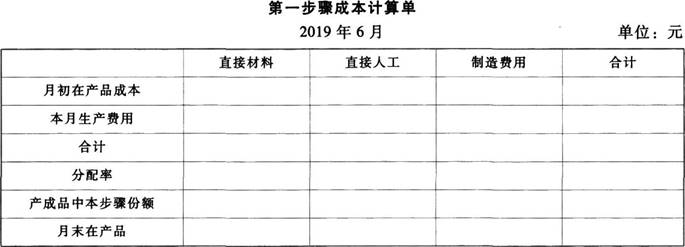
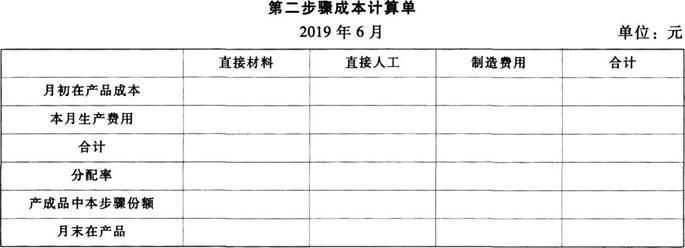
(2)编制产成品成本汇总计算表(结果填入下方表格中,不用列出计算过程)。
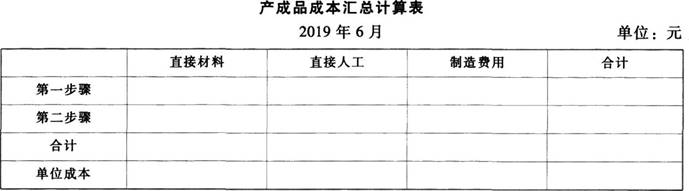
参考答案(1)<br /><img src="https://img.huikao8.com/huixue_img/importSubject/980a106d977547daba22e11f4b392d09.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />第一步骤直接材料月末在产品约当产量=70+100=170(件)<br />第一步骤直接人工月末在产品约当产量=70×50%+100=135(件)<br />第一步骤制造费用月末在产品约当产量=70×50%+100=135(件)<br /><img src="https://img.huikao8.com/huixue_img/importSubject/55799526843a4eacb46361b419336f2b.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />第二步骤直接人工月末在产品约当产量=100×40%=40(件)<br />第二步骤制造费用月末在产品约当产量=100×40%=40(件)<br />(2)<br /><img src="https://img.huikao8.com/huixue_img/importSubject/4325926c8c384739a9fd621506cb77bd.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;">
该产品单价25元,单位变动成本资料如下:
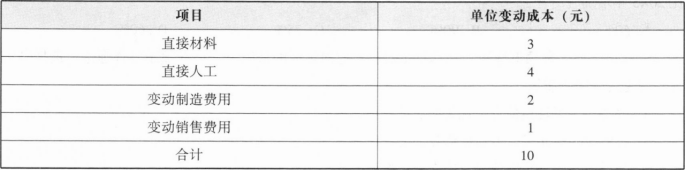
该产品目前盈亏临界点作业率20%,现有产能已满负荷运转。
因产品供不应求,为提高销量,公司经可行性研究,2×20年拟增加50000万元投资。
新产能投入运营后,每年增加2700万元固定成本。
假设公司产销平衡,不考虑企业所得税。
要求:
(1)计算乙部门2×19年税前投资报酬率;假设产能扩张不影响产品单位边际贡献,为达到2×19年税前投资报酬率水平,计算2×20年应实现的销量。
(2)计算乙部门2×19年经营杠杆系数;假设产能扩张不影响产品单位边际贡献,为达到2×19年经营杠杆水平,计算2×20年应实现的销量。
参考答案(1)固定成本=500×20%×(25-10)=1500(万元)<br />2×19年税前投资报酬率=[500×(25-10)-1500]/25000=24%<br />假设2×20年销量=M,则[M×(25-10)-(1500+2700)]÷(25000+50000)=24%<br />得出M=1480(万件)<br />(2)2×19年经营杠杆系数=[500×(25-10)]÷[500×(25-10)-1500]=1.25<br />假设2×20年销量=Y,则[Y×(25-10)]÷[Y×(25-10)-(1500+2700)]=1.25<br />得出Y=1400(万件)
四、综合题
本类题共1小题,共15分。凡要求计算的,应列出必要的计算过程;计算结果出现两位以上小数的,均四舍五入保留小数点后两位小数。答案中的金额单位用万元表示。
公司未来仅靠利润留存提供增长资金,不打算增发或回购股票,也不打算增加新的债务筹资。
现在急需筹集债务资金5000万元,准备发行10年期限的公司债券。投资银行认为,目前长期公司债券的市场利率为7%,A公司风险较大,按此利率发行债券并无售出的把握。
经投资银行与专业投资机构商议后,建议按面值发行附认股权证债券。
债券面值为每份1000元,期限10年,票面利率设定为4%,同时附送30张认股权证,认股权证在5年后到期,在到期前每张认股权证可以按2.5元的价格购买1股普通股。
假设公司资产的账面价值均与其市场价值始终保持一致。
要求:
(1)计算每张认股权证的价值。
(2)计算发行债券后的公司总价值,债券本身的内在价值和认股权证的价值。
(3)计算投资该附认股权证债券的内含报酬率。
(4)判断此债券的发行方案是否可行。
(5)若附认股权证债券的发行价格为1300元,想要成功发行,票面利率应达到多少?
参考答案(1)每张纯债券价值=1000×4%×(P/A,7%,10)+1000×(P/F,7%,10)<br />=40×7.0236+1000×0.5083<br />=789.24(元)<br />每张认股权证价值=(1000-789.24)/30=7.03(元)<br />(2)发行债券后的公司总价值=12500+5000=17500(万元)<br />发行债券张数=5000/1000=5(万张)<br />债券本身的总价值=789.24×5=3946.2(万元)<br />认股权证价值=5000-3946.2=1053.8(万元)<br />(3)第1年年初:流出现金1000元,购买债券和认股权证;<br />第1~10年:每年利息流入:1000×4%=40(元);<br />第5年年末:行权支出=2.5×30=75(元),<br />取得股票的市价=2.5×(1+6%)<sup>5</sup>×30=100.37(元),<br />行权现金净流入=100.37-75=25.37(元);<br />第10年年末:取得归还本金1000元。<br />1000=40×(P/A,i,10)+25.37×(P/F,i,5)+1000x(P/F,i,10)<br />当i=4%时,40×(P/A,4%,10)+25.37×(P/F,4%,5)+1000×(P/F,4%,10)<br />=40×8.1109+25.37×0.8219+1000×0.6756<br />=1020.89(元)<br />当i=5%时,40×(P/A,5%,10)+25.37×(P/F,5%,5)+1000×(P/F,5%,10)<br />=40×7.7217+25.37×0.7835+1000×0.6139<br />=942.65(元)<br />利用内插法,可得:<br /><img src="https://img.huikao8.com/huixue_img/importSubject/ba6e0c9af5b944038c0b357f30940af0.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(4)因为附认股权证债券的投资报酬率小于普通债券市场利率(7%),对投资人没有吸引力,所以不可行。<br />(5)1300=1000×i×(P/A,7%,10)+25.37×(P/F,7%,5)+1000×(P/F,7%,10)<br />1300=1000×i×7.0236+25.37x0.7130+1000×0.5083<br />票面利率=11.01%<br />因此,债券票面利率达到11.01%时,附认股权证债券可以成功发行。