2022年注册会计师《财务成本管理》试题(网友回忆版)
财务成本管理
历年真题
共 24 题
10621 次浏览
更新于 2026-09-28
一、单项选择题
每题1.5分,共14题,共21分;下列每小题的四个选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
甲公司2022年度净利润5000万元,提取10%法定公积金。2022年初未分配利润为0。预计2023年投资项目需长期资本6000万元,目标资本结构是债务资本和权益资本各占50%,公司采用剩余股利政策,当年利润当年分配,2022年度应分配现金股利( )万元。
- A.2000
- B.3000
- C.3250
- D.0
2
甲公司有两个投资额相等的互斥项目M和N,两个项目投资风险下同,均可重置。相关信息如下:
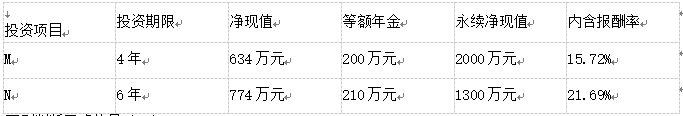 下列判断正确的是( )
- A.应投资N项目,因为N的内含报酬率>M的内含报酬率
- B.应投资M项目,因为M的永续净现值>N的永续净现值
- C.应投资N项目,因为N的净现值>M的净现值
- D.应投资N项目,因为N的等额年金>M的等额年金
3
甲公司2022年平均流动资产1000万元,非流动资产1000万元,流动负债500万元,非流动负债300万元,甲公司的长期资本的负债率是( )
- A.25%
- B.40%
- C.20%
- D.37.5%
4
甲公司正在编制2023年各季度销售预算。销售货款当季度收回70%,下季度收回25%,下下季度收回5%,2023年初应收账教余额3000万元,其中,2022年第三季度的售形成的应收账数为600万元,第四季度销售形成的应收账款为2400万元。2023年第一季度预计销售收入6000万元。2023年第一季度预计现金收入是( )万元
- A.6600
- B.6800
- C.5400
- D.7200
5
甲企业职工在每月正常工作12000小时内时,工资总额固定为480000元,职工加班时按每小时80元支付加班费。本月实际工作17600小时,工资总额928000元根据成本性态分析,该企业的人工成本属于( ).
- A.半固定成本
- B.阶梯式成本
- C.延期变动成本
- D.半变动成本
6
甲公司采用随机模式管理现金。现金余额最低为1000万元,现金返回线为5000万元。当现金余额为8000万元时,应采取的措施是( )
- A.不进行证券买卖
- B.买入证券3000万元
- C.卖出证券3000万元
- D.卖出证券5000万元
7
甲公司产销X产品。2022年7月预算产量4000/件,每件产品标准工时为2小时,变动制造费用标准分配率为26元/小时,实际产量4250件。实际工时7650小时,实际变动制造费用214200元,本月变动制造费用耗费差异是( )
- A.不利差异17000元
- B.不利差异15300元
- C.有利差异22100元
- D.有利差异6800元
8
甲公司生产X.Y两种产品,2022年7月X产品产量350件,Y产品产量225件,甲公司采用作业成本法分配间接成本,相关数据如下:
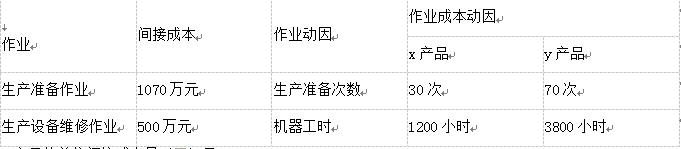 X产品的单位间接成本是( )元。
- A.27304.35
- B.50177.78
- C.10765.71
- D.12600.00
9
采用每股收益无差别点法进行资本结构决策时,下列说法中,正确的是( )。
- A.每般收益无差别点法能确定最低的债务资本成本
- B.每股收益无差别点法没有考虑财务风险
- C.每股收益无差别点法能体现殿东财富最大化的财务目标
- D.每股收益无差别点法能确定最低的股权资本成本
10
某投资者以100万元构建投资组合,该组合由50万元甲股票和50万元乙股票组成。长期政府债券到期收益率为2%,市场组合报酬率为10%,其他相关信息如下:
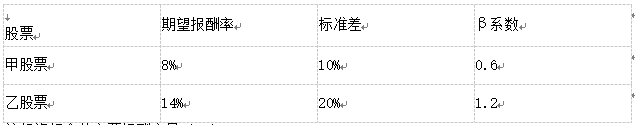 该投资组合的必要报酬率是( )
- A.9%
- B.10%
- C.9.2%
- D.12%
11
2022年8月2日,甲公司股票每股市价50元。市场上有以甲公司股票为标的资产的欧式看涨期权和欧式看跌期权,每份看涨期权可买入1股股票。执行价格为48元,2022年10月26日到期。下列情形中,持有该期权多头的理性投资人会行权的是( )
- A.2022年10月26日,甲公司股票每股市价40元
- B.2022年8月26日,甲公司股票每股市价50元
- C.2022年8月26日,甲公司股票每股市价40元
- D.2022年10月26日,甲公司股票每股市价50元
二、多项选择题
每题2分,共12题,共24分;下列每小题的四个选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
12
下列关于企业价值的说法中,正确的是( )
- A.企业的实体价值等于股权价值和净债务价值之和
- B.企业的实体价值归全体股东享有
- C.企业的实体价值等于各项资产的公允价值之和
- D.企业一旦改变资产的组合方式或使用方式,其价值可能会发生变化
13
根据税差理论,下列情形会导致股东偏好高现金股利政策的有( )
- A.不考虑股票交易成本,资本利得税小于股利收益税
- B.考虑股票交易成本,资本利得税大于股利收益税
- C.考虑货币时间价值,资本利得税小于股利收益税
- D.不考虑货币时间价值,资本利得税大于股利收益税
14
在成本分析模式下,当企业达成最佳现金持有量时,下列选项成立的有( )
- A.机会成本等于短缺成本
- B.机会成本等于管理成本
- C.机会成本与管理成本之和最小
- D.机会成本与短缺成本之和最小
15
甲公司向银行申请5年期长期借款。银行为防止自身利益受到损害,在签订合同时约定的下列条款中,属于保护性条教的有( )
- A.限制甲公司净经营性长期资产投资规模
- B.限制甲公司使用该笔借款的方式或用途
- C.限制甲公司新增其他长期债务的规模
- D.限制甲公司发放现金股利的金额
16
下列关于资本市场线和证券市场线区别和联系的说法中,正确的有( )
- A.两者的斜率均可为负数
- B.两者的横轴分别是报酬率的标准差和β系数
- C.两者的纵轴截距均为无风险报酬率
- D.两者的纵轴均为必要报酬率
17
甲公司用投资报酬率指标考核下属投资中心,该指标的优点有( )。
- A.便于按风险程度的不同调整资本成本
- B.可避免部门经理产生“次优化”行为
- C.可以分解为投资周转率和部门经营利润率的乘积
- D.便于不同部及不同行业之间的业绩比较
18
下列关于美式期权的说法中,正确的有( )
- A.实值期权的时间溢价小于0
- B.未到期的虚值期权不会被理性投资者执行
- C.虚值期权的时间溢价大于0
- D.未到期的实值期权不一定会被理性投资者执行
19
下列关于战略地图的说法中,正确的有( )
- A.战略地图内部业务流程包括营运管理流程、顾客管理流程、创新管理流程和法规与社会流程
- B.战略地图为战略如何连接无形资产与价值创造提供了架构
- C.战略地图中无形资产包括人力资本、信息资本和组织资本
- D.战略地图顾客层面的价值主张说明了企业如何针对目标顾客群创造出具有差异化且可持续长久的价值
20
与普通股相比,下列各项中属于优先股特点的有( )
- A.公司回购股份时比普通股具有优先回购权
- B.公司清算时比普通股优先分配剩余财产
- C.公司召开股东会时比普通股具有优先表决权
- D.公司分配股利时比普通股优先分配股利
21
下列关于公司财务管理目标的说法中,正确的有( )
- A.每股收益最大化目标没有考虑每股收益的风险
- B.公司价值最大化目标没有考虑债权人的利益
- C.利润最大化目标没有考虑利润的取得时间
- D.股价最大化目标没有考虑股东投入的资本
22
甲公司只产销X产品,单位变动成本为12元,变动成本率为40%,2022年变动成本总额6000万元,息税前的利润1800万元。2023年销量预计增长8%,假设其他因素不变,下列各项中正确的有( )
- A.2023年盈亏临界点作业率74.07%
- B.2023年销售收入15000万元
- C.2023年预计息税前利润2520万元
- D.2023年保本销售额12000万元
23
下列各项作业中,属于品种级作业的有( )
- A.产品生产工艺规程制定
- B.产品质量检验
- C.产品设计
- D.产品更新
三、计算题
每题8分,共5题,共40分;本题型共5小题,其中一道小题可以选用中文或英文解答,请仔细阅读答题要求,如使用英文解答,请全部使用英文,答题正确的,增加5分,本题型最高满分45分,涉及计算的,要求列出计算步骤,否则不得分,除非题目特别说明不需要列出计算过程。
24
甲公司是一家上市公司,目前长期资本有:长期借款8亿元,合同利率为4.5%,每年付息一次,到期还本;优先股500万股,每股面值100元,票面股息利率为7.5%,股息每年支付一次;普通股6000万股,每股面值1元,公司每年营业收入12亿元,固定成本4亿元,变动成本率为50%。
公司准备筹资6亿元用于新项目投资,新项目投产后,预计每年新增息税前利润8000万元。现有两种筹资方按可供选择:
方案一:平价发行6亿优先股,每股面值100元,票面股息率为8.8%,股息每季度支付一次。
方案二:发行25万份公司债券,期限5年,票面价值1000元,票面利率为3.6%,每年付息一次,到期还本,发行价960元;增发普通股3.6亿元,β系数为1.25。
无风险报酬率为2.5%,市场组合报酬率为10.5%。
企业所得税税率为25%,假设不考虑发行费用等因素的影响。
要求1:计算追加筹资前的财务杠杆系数。
要求2:计算追加筹资方案一的资本成本和方案二的加权平均资本成本、用资本成本比较法对方案一和方案二做出选择。
要求3:基于要求2的结果,计算追加筹资后的财务杠杆系数。
输入阅读码
查看答案与解析需要输入阅读码