2027年设备监理师《设备监理综合实务与案例分析》模拟试卷二
一、问答题
主观题不参与评分,请参考答案自行评分。
1.
某建筑用钢材,其直径尺寸为¢45.0±1mm,现场随机抽样100个,其数据见下表。
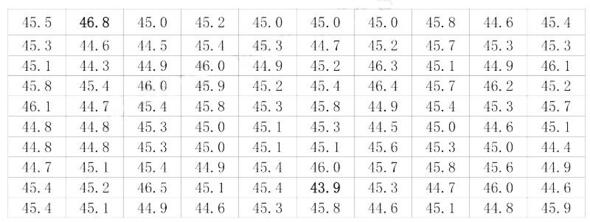
请绘制直方图随机抽样数据表
请绘制直方图随机抽样数据表
参考答案详见解析
解析(1)收集数据。
(2)找出数据的最大值与最小值,分别用L和S表示,本例L=46.8,S=43.9。
(3)确定组数K(本例中K=10)。
(4)确定组距h=(46.8-43.9)/10≈0.3
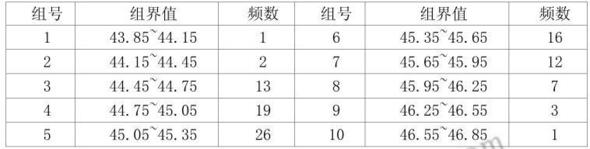
(5)确定组界值,计算频数(即落在各组的数据个数)
(6)列出频数分布表(见下表)。
钢筋直径频数分布表
(7)根据频率画出直方图,纵坐标表示频数,横坐标标明组界。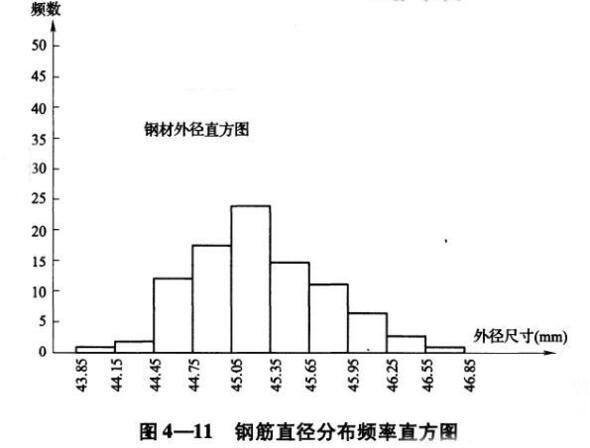
(2)找出数据的最大值与最小值,分别用L和S表示,本例L=46.8,S=43.9。
(3)确定组数K(本例中K=10)。
(4)确定组距h=(46.8-43.9)/10≈0.3
(5)确定组界值,计算频数(即落在各组的数据个数)
(6)列出频数分布表(见下表)。
钢筋直径频数分布表
(7)根据频率画出直方图,纵坐标表示频数,横坐标标明组界。
2.
某电站技改项目,业主委托某设备监理公司组织招标并实施项目监理。发售招标文件后,业主邀请所有投标人考察并确认招标文件中载明的设备安装现场及周边环境等情况。经评标、定标,业主与承包商签订了该项目的设备制造、安装调试合同。合同约定:
(1)合同总价为8500万元,如有超出合同范围的工作,可依据承包商的成本(不计预期利润)另商定变更合同价款。
(2)开工日期为2008年3月1日,竣工日期为2008年9月30日。承包商提前竣工,每天奖励1万元;误期推迟竣工,每天扣款2万元。
(3)未经业主同意,承包商不得进行工程分包。
(4)如发生索赔事由,受损一方应在事由发生后14日内向对方提交索赔意向通知书,否则视为放弃。
项目实施过程中,发生如下事件:
事件1:2008年6月10日,承包商就设备基础开挖工作自行与一劳务公司签订了劳务合同。
事件2:2008年7月1日,基础开挖时发现有招标文件中未标明的地下管道须改线。因地下管道改线,致使基础开挖(为关键工作)比计划延迟10天完成,并增加承包商100个工日(其中含相应采取的施工措施中消耗的人工工日)、20个机械台班及15万元材料费[已知人工单价为50元/工日,
机械台班费为2000元/台班,增加的措施费(已扣除其中的人工费)为1.5万元,间接费以人工费为计费基数,间接费率为20%,综合税率为3.41%]。2008年7月12日,承包商向业主仅就合同价款变更提出申请,要求调增合同价款29.60万元,未涉及合同其他索赔事项。
事件3:2008年8月1日,承包商发现设备安装现场场地狭小,要求业主同意其使用不属于本项目范围的另一车间堆放材料,遭业主拒绝。8月6日,承包商以安装场地狭小、增加二次搬运费为由,通过监理方向业主提出10万元索赔。
事件4:该项目于2008年10月5日竣工。2008年10月26日,工程结算时,承包商以发生事件2影响总工期10天为由,要求业主兑现5天的提前竣工奖励。
问题:
<1>事件1中,承包商未经业主同意进行劳务分包是否构成违约,并说明理由。
<2>事件2中,承包商提出调增价款的要求是否合理?通过计算说明调增29.60万元的款额是否正确?(单位为万元,计算结果保留到小数点后两位)
<3>事件3中,总监理工程师是否应批准承包商的索赔请求,并说明理由。
<4>事件4中,承包商关于提前竣工奖励的要求是否合理,并说明理由。
<5>列式计算该工程最终的合同价款。
(1)合同总价为8500万元,如有超出合同范围的工作,可依据承包商的成本(不计预期利润)另商定变更合同价款。
(2)开工日期为2008年3月1日,竣工日期为2008年9月30日。承包商提前竣工,每天奖励1万元;误期推迟竣工,每天扣款2万元。
(3)未经业主同意,承包商不得进行工程分包。
(4)如发生索赔事由,受损一方应在事由发生后14日内向对方提交索赔意向通知书,否则视为放弃。
项目实施过程中,发生如下事件:
事件1:2008年6月10日,承包商就设备基础开挖工作自行与一劳务公司签订了劳务合同。
事件2:2008年7月1日,基础开挖时发现有招标文件中未标明的地下管道须改线。因地下管道改线,致使基础开挖(为关键工作)比计划延迟10天完成,并增加承包商100个工日(其中含相应采取的施工措施中消耗的人工工日)、20个机械台班及15万元材料费[已知人工单价为50元/工日,
机械台班费为2000元/台班,增加的措施费(已扣除其中的人工费)为1.5万元,间接费以人工费为计费基数,间接费率为20%,综合税率为3.41%]。2008年7月12日,承包商向业主仅就合同价款变更提出申请,要求调增合同价款29.60万元,未涉及合同其他索赔事项。
事件3:2008年8月1日,承包商发现设备安装现场场地狭小,要求业主同意其使用不属于本项目范围的另一车间堆放材料,遭业主拒绝。8月6日,承包商以安装场地狭小、增加二次搬运费为由,通过监理方向业主提出10万元索赔。
事件4:该项目于2008年10月5日竣工。2008年10月26日,工程结算时,承包商以发生事件2影响总工期10天为由,要求业主兑现5天的提前竣工奖励。
问题:
<1>事件1中,承包商未经业主同意进行劳务分包是否构成违约,并说明理由。
<2>事件2中,承包商提出调增价款的要求是否合理?通过计算说明调增29.60万元的款额是否正确?(单位为万元,计算结果保留到小数点后两位)
<3>事件3中,总监理工程师是否应批准承包商的索赔请求,并说明理由。
<4>事件4中,承包商关于提前竣工奖励的要求是否合理,并说明理由。
<5>列式计算该工程最终的合同价款。
参考答案详见解析
解析<1>.不构成违约。因劳务合同不属于设备工程分包的范畴。
<2>承包商提出调增合同价款的要求合理,但调增29.60万元的款额不正确。
调整价款的计算清单如下:
①人工费:100×50=5000元=0.5(万元);
②机械台班费:2000×20=40000元=4.0(万元);
③材料费:15.0万元;
④措施费:1.5万元;
⑤间接费:0.5×20%=0.1(万元);
⑥利润:0;
⑦税金:(0.5+4.0+15.0+0.1+1.5)×3.41%=0.71951≈0.72(万元)。
合计:0.5+4.0+15.0+1.5+0.1+0.72=21.82(万元)
承包商提出调增合同价款的要求合理,但调增29.60万元的款额不正确。
调整价款的计算清单如下:
①人工费:100×50=5000元=0.5(万元);
②机械台班费:2000×20=40000元=4.0(万元);
③材料费:15.0万元;
④措施费:1.5万元;
⑤间接费:0.5×20%=0.1(万元);
⑥利润:0;
⑦税金:(0.5+4.0+15.0+0.1+1.5)×3.41%=0.71951≈0.72(万元)。
合计:0.5+4.0+15.0+1.5+0.1+0.72=21.82(万元)
<3>不批准。
理由:因为承包商投标前已考察现场情况,承包商应能预见到二次搬运费用,此部分费用应在投标报价中考虑。
<4>不合理。
理由:因其没有在规定时限内提交工期索赔,而不能得到工期赔偿。合同约定的竣工时间未变,实际竣工时间晚于合同约定时间5天。
<5>(1)原合同价款:8500.0万元;
(2)地下管线的调整价:20.27万元;
(3)误期扣款:2.0×5=10.0(万元);
(4)最终的合同价款:8500.0+20.27-10.0=8510.27(万元)。
<2>承包商提出调增合同价款的要求合理,但调增29.60万元的款额不正确。
调整价款的计算清单如下:
①人工费:100×50=5000元=0.5(万元);
②机械台班费:2000×20=40000元=4.0(万元);
③材料费:15.0万元;
④措施费:1.5万元;
⑤间接费:0.5×20%=0.1(万元);
⑥利润:0;
⑦税金:(0.5+4.0+15.0+0.1+1.5)×3.41%=0.71951≈0.72(万元)。
合计:0.5+4.0+15.0+1.5+0.1+0.72=21.82(万元)
承包商提出调增合同价款的要求合理,但调增29.60万元的款额不正确。
调整价款的计算清单如下:
①人工费:100×50=5000元=0.5(万元);
②机械台班费:2000×20=40000元=4.0(万元);
③材料费:15.0万元;
④措施费:1.5万元;
⑤间接费:0.5×20%=0.1(万元);
⑥利润:0;
⑦税金:(0.5+4.0+15.0+0.1+1.5)×3.41%=0.71951≈0.72(万元)。
合计:0.5+4.0+15.0+1.5+0.1+0.72=21.82(万元)
<3>不批准。
理由:因为承包商投标前已考察现场情况,承包商应能预见到二次搬运费用,此部分费用应在投标报价中考虑。
<4>不合理。
理由:因其没有在规定时限内提交工期索赔,而不能得到工期赔偿。合同约定的竣工时间未变,实际竣工时间晚于合同约定时间5天。
<5>(1)原合同价款:8500.0万元;
(2)地下管线的调整价:20.27万元;
(3)误期扣款:2.0×5=10.0(万元);
(4)最终的合同价款:8500.0+20.27-10.0=8510.27(万元)。
3.
某集团拟在某市投资建设一条自动化生产线,预期年生产能力为300万吨。该生产线可以分解为动力子系统A、控制子系统B和检测子系统C三个子系统。该生产线各子系统的投资估算如表1所示。有关专家对这三个子系统的功能进行了评价,评价结论为:A的功能与B的功能一样重要;A的功能比C的功能重要;B的功能比C的功能重要。
经调查,该市有一条同类型的生产线,前年投产,年生产能力200万吨,总投资为5000万元。设备监理工程师进行设计评审时,列出了该生产系统的各子系统功能评价系数表、价值系数
计算表如表2、表3所示。表1投资估算表
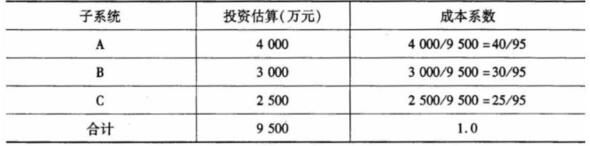
表2功能评价系数表
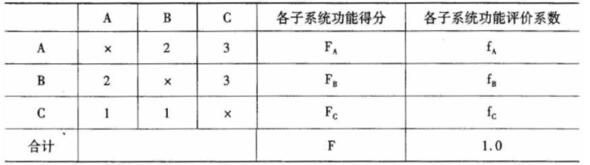
注:功能重要得3分,功能同样重要各得2分,功能次要得1分。表3价值系数计算表
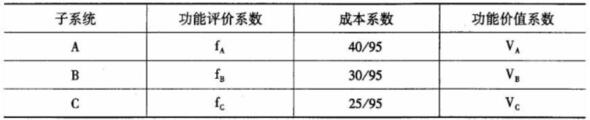
问题:
<1>.用生产能力指数法估算该条生产线的投资。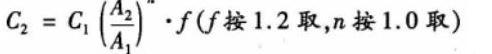
<2>.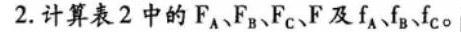
<3>.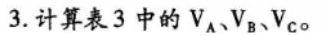
<4>.欲使整条生产线降低投资额,应首先优化哪个子系统的设计?说明理由。
<5>.若某子系统的功能价值系数大于1,试分析其各种可能的原因并指出相应的改进方向。
经调查,该市有一条同类型的生产线,前年投产,年生产能力200万吨,总投资为5000万元。设备监理工程师进行设计评审时,列出了该生产系统的各子系统功能评价系数表、价值系数
计算表如表2、表3所示。表1投资估算表
表2功能评价系数表
注:功能重要得3分,功能同样重要各得2分,功能次要得1分。表3价值系数计算表
问题:
<1>.用生产能力指数法估算该条生产线的投资。
<2>.
<3>.
<4>.欲使整条生产线降低投资额,应首先优化哪个子系统的设计?说明理由。
<5>.若某子系统的功能价值系数大于1,试分析其各种可能的原因并指出相应的改进方向。
参考答案详见解析
解析<1>.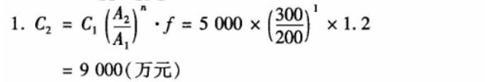
<2>.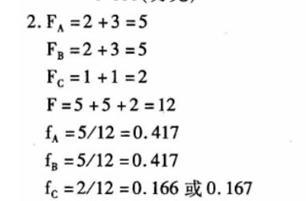
<3>.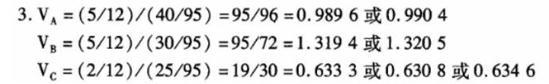
<4>.应首先优化检测装置(或子系统C),因为子系统C的功能价值系数小于1,即功能评价系数低于成本系数,说明该子系统功能重要性较小,而所占成本较高,存在降低成本的潜力。
(1)目前成本偏低(或成本系数低),不能满足评价对象实现其应有功能的要求,改进方向是增加成本;
(2)存在功能过剩的问题(或功能系数高),改进方向是降低功能水平;
(3)客观上存在功能重要,而成本消耗较少的情况,无须改进。
<2>.
<3>.
<4>.应首先优化检测装置(或子系统C),因为子系统C的功能价值系数小于1,即功能评价系数低于成本系数,说明该子系统功能重要性较小,而所占成本较高,存在降低成本的潜力。
(1)目前成本偏低(或成本系数低),不能满足评价对象实现其应有功能的要求,改进方向是增加成本;
(2)存在功能过剩的问题(或功能系数高),改进方向是降低功能水平;
(3)客观上存在功能重要,而成本消耗较少的情况,无须改进。
4.
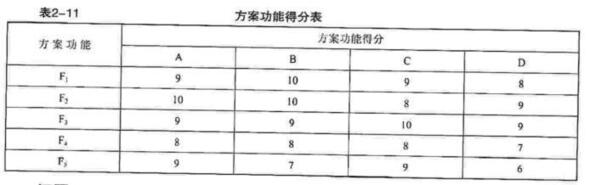
某房地产公司对某公寓项目的开发征集到若干设计方案,经筛选后对其中较为出色的四个设计方案作进一步的技术经济评价。有关专家决定从五个方面(分别以F1~F表示)对不同方案的功能进行评价,并对各功能的重要性达成以下共识:F2和F3同样重要,F和F同样重要,F1相对于F很重要,F1相对于F2较重要;此后,各专家对该四个方案的功
能满足程度分别打分,其结果见表2-11
据造价工程师估算,A、B、C、D四个方案的单方造价分别为1420元/m2、1230/m2、1150元/m2、1360元/m2。
问题:
<1>.计算各功能的权重
<2>.用价值指数法选择最佳设计方案。
能满足程度分别打分,其结果见表2-11
据造价工程师估算,A、B、C、D四个方案的单方造价分别为1420元/m2、1230/m2、1150元/m2、1360元/m2。
问题:
<1>.计算各功能的权重
<2>.用价值指数法选择最佳设计方案。
参考答案详见解析
解析<1>.分析要点本案例主要考核04评分法的运用。本案例与案例三不同的是,在案例三中各功能因素的权重均是已知的,而本案例仅给出各功能因素重要性之间的关系,各功能因素的权重需要根据0-4评分法的计分办法自行计算。按0—4评分法的规定,两个功能因素比较时,其相对重要程度有以下三种基本情况:
(1)很重要的功能因素得4分,另一很重要的功能因素的0分:
(2)较重要的功能因素得3分,另一较不重要的功能因素得一分;
(3)同样重要或基本同样重要时,则两个功能因素得两分。
<2>.分别计算各功能指数、成本指数、价值指数如下:
(1)计算功能指数
将各方案的各功能得分分别与该功能的权重相乘,然后汇总即为该方案的功能加权得分,各方案的功能加权得分为:
WA=9×0.350+10×0.225+9×0.225+8×0.100+9×0.100=9.125
WB=10×0.350+10×0.225+9×0.225+8×0.100+7×0.100=9.275
WC=9×0.350+8×0.225+10×0.225+8×0.100+9×0.100=8.900
WD=8×0.350+9×0.225+9×0.225+7×0.100+6×0.100=8.150
各方案功能的总加权得分为W=W4+W2+Wc+W=9.125+9.275+8.900+8.150=35.45因此,各方案的功能指数为
FA=9.125÷35.45=0.257
FB=9.275÷35.45=0.262
Fc=8.900÷35.45=0.251
Fo=8.150÷35.45=0.230
(2)计算各方案的成本指数
各方案的成本指数为:
CA=1420÷(1420+1230+1150+1360)=1420÷5160=0.275
CB=1230÷5160=0.238
Cc=1150÷5160=0.223
CD=1360÷5160=0.264
(3)计算各方案的价值指数
各方案的价值指数为:
VA=FA÷CA=0.257÷0.275=0.935
VB=FB÷CB=0.262÷0.238=1.101
Vc=Fc÷Cc=0.251÷0.223=1.126
VD=Fo÷CD=0.230÷0.264=0.871
由于C方案的价值指数最大,所以C方案为最佳方案。
(1)很重要的功能因素得4分,另一很重要的功能因素的0分:
(2)较重要的功能因素得3分,另一较不重要的功能因素得一分;
(3)同样重要或基本同样重要时,则两个功能因素得两分。
<2>.分别计算各功能指数、成本指数、价值指数如下:
(1)计算功能指数
将各方案的各功能得分分别与该功能的权重相乘,然后汇总即为该方案的功能加权得分,各方案的功能加权得分为:
WA=9×0.350+10×0.225+9×0.225+8×0.100+9×0.100=9.125
WB=10×0.350+10×0.225+9×0.225+8×0.100+7×0.100=9.275
WC=9×0.350+8×0.225+10×0.225+8×0.100+9×0.100=8.900
WD=8×0.350+9×0.225+9×0.225+7×0.100+6×0.100=8.150
各方案功能的总加权得分为W=W4+W2+Wc+W=9.125+9.275+8.900+8.150=35.45因此,各方案的功能指数为
FA=9.125÷35.45=0.257
FB=9.275÷35.45=0.262
Fc=8.900÷35.45=0.251
Fo=8.150÷35.45=0.230
(2)计算各方案的成本指数
各方案的成本指数为:
CA=1420÷(1420+1230+1150+1360)=1420÷5160=0.275
CB=1230÷5160=0.238
Cc=1150÷5160=0.223
CD=1360÷5160=0.264
(3)计算各方案的价值指数
各方案的价值指数为:
VA=FA÷CA=0.257÷0.275=0.935
VB=FB÷CB=0.262÷0.238=1.101
Vc=Fc÷Cc=0.251÷0.223=1.126
VD=Fo÷CD=0.230÷0.264=0.871
由于C方案的价值指数最大,所以C方案为最佳方案。
5.
某新建项目正常年份的设计生产能力为100万件,年固定成本为580万元,每件产售价预计60元,营业税金及附加税率为6%,单位产品的可变成本估算额40元
问题:
<1>、在市场销售良好情况下,正常生产年份的最大可能盈利额为多少?
<2>、从盈亏平衡分析角度,判断该项目的可行性
问题:
<1>、在市场销售良好情况下,正常生产年份的最大可能盈利额为多少?
<2>、从盈亏平衡分析角度,判断该项目的可行性
参考答案详见解析
解析<1>、在市场销售良好情况下,正常年份最大可能盈利额为
最大可能盈利额R=正常年份总收益额一正常年份总成本
R=设计能力×单价(1一营业税及附加税率)一(固定成本十设计能力×单位可变成本)
100×60X(1-6%)一(580+100×40)=1060万元
<2>、根据上述计算结果,从盈亏平衡分析角度,判断该项日的可行性本项目产量盈亏平衡点35.37万件,而项目的设计生产能力为100万件,远大于盈亏平衡产量,可见,项目盈亏平衡产量仅为设计生产能力35.37%,所以,该项目盈利能力和抗风险能力较强。
最大可能盈利额R=正常年份总收益额一正常年份总成本
R=设计能力×单价(1一营业税及附加税率)一(固定成本十设计能力×单位可变成本)
100×60X(1-6%)一(580+100×40)=1060万元
<2>、根据上述计算结果,从盈亏平衡分析角度,判断该项日的可行性本项目产量盈亏平衡点35.37万件,而项目的设计生产能力为100万件,远大于盈亏平衡产量,可见,项目盈亏平衡产量仅为设计生产能力35.37%,所以,该项目盈利能力和抗风险能力较强。