中国精算师考试《非寿险精算》试题(网友回忆版)一
一、单选选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
参考答案D
200%以上 ——无行动水准
150%-200%——公司行动水准
100%-150%——监管行动水准
70%-100% ——授权控管水准
70%以下 ——强制控管水准
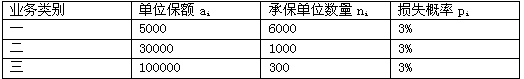
在满足所需假设条件下,业务一和业务三合并业务的财务稳定系数为( )。
参考答案B
设n个独立的危险单位,每个保额a元,损失概率为p,损失变量服从二项分布B(n,p),则保险赔付的标准差

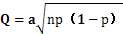 ,纯保费P=anq,则财务稳定系数
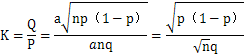
设有n类业务,第i类有ni个独立的危险单位,每个保额ai元,损失概率pi,则赔付的方差DXi=
 ,则所有业务的财务稳定系数为
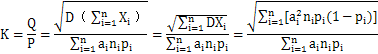
因此,业务一和业务三合并的财务稳定系数为
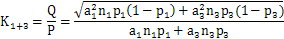
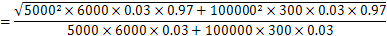
=0.168
(1)均值=35,000
(2)标准差=75,000
(3)中值=10,000
(4)90%分位数=100,000
(5)样本服从Weibull分布
用分位数估计法估计Weibull分布的参数γ,估计结果( )。
参考答案D
 ,有两个未知参数c、
 ,可用中位数和90%分位数估计。

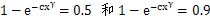
解得


联立得

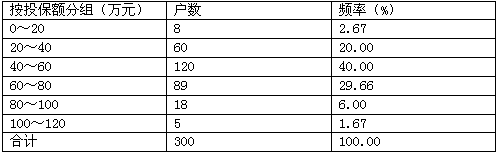
假设各组数据分布均匀,用线性插值的方法估计一个企业财产保险的保险金额不低于50万元的概率为( )。
参考答案C
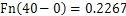
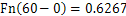
P(X≥50)=1-P(X≤50)=1-Fn(50-0)=1-[Fn(40-0)+
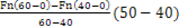 ]=1-(0.2267+0.4/20×10)=0.5733
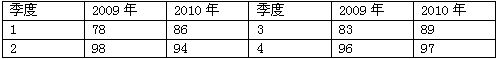
参考答案E
参考答案D
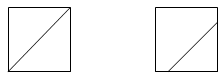
若保费增长在1月1日生效,则当年的相对费率水平是0.5×1+0.5×(1+a)=1+0.5a,等费率因子为(1+a)/(1+0.5a),由已知(1+a)/(1+0.5a)=1.04,得a=1/12。
若保费增长在4月1日生效,则当前的相对费率水平是23/32×1+9/32×(1+a)=1+9a/32,等费率因子为(1+a)/(1+9a/32)=1.058,所以选D项。
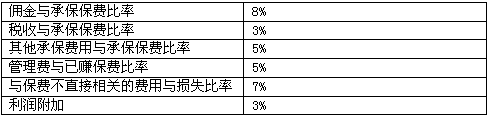
则目标损失率T为( )。
参考答案D
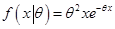 ,x>0,,参数θ的先验分布密度函数是
 ,θ>0。参数θ的后验分布密度函数π(θ|x)的正确表述是( )。
- A.
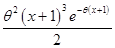
- B.

- C.
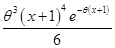
- D.

- E.
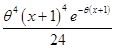
参考答案C
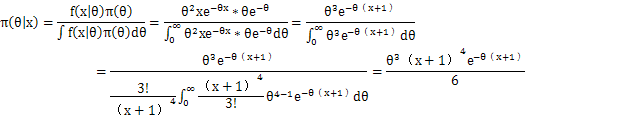
参考答案D
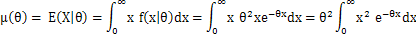
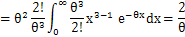
因此,X2的贝叶斯保费P=
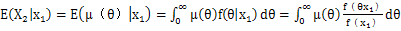
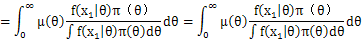
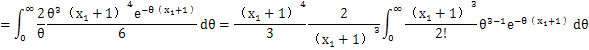

(1)赔款额X满足:E[X|u]=u,Var[X|u]=500;
(2)随机变量u的期望为1000,方差为50;
(3)前三起赔案的赔款额分别为:750,1075,2000;
用Buhlmann信度方法估计下一赔案的预期赔款额为( )。
参考答案B
 =EX=E[E[X|u]]=E[u]=1000
 =E[Var[X|u]]=500
 =Var[E[X|u]]=Var[u]=50
因此,信度因子z=n/(n+
/)=3/(3+500/50)=3/13三起赔案的均值
 =(750+1075+2000)/3=1275
因此,Bühlmann信度保费P=(1-z)
+z=1063.46参考答案C
由题意知:(1-1/(1+v/a))u=1/30,(1-2/(2+v/a))u=1/55,
联立2个方程解得v/a=1/5,u=1/5。
因此,如果前三个月没有赔案发生时,未来一个月的预期赔案次数的参数估计为(1-3/(3+v/a))u=1/80。
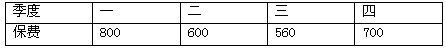
假设保单期限为一年,且保费收入在季度内是均匀的,到年末按季提取未到期责任准备金应是( )千元。
参考答案C
因此,年末按季提取未到期责任准备金为800×1/8+600×3/8+560×5/8+700×7/8=1287.5。
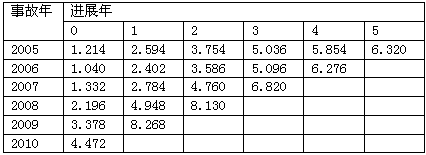
参考答案C
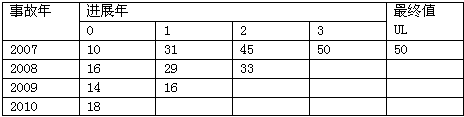
参考答案E
同理p1=1.3,p2=1.11,p3=1,
因此,最终累积进展因子0-∞的估计值为p0×p1×p2×p3=2.165
参考答案A
利用七十八法则,2009年6月1日至12月31日已赚取保费比例为12/78+11/78+10/78+9/78+8/78+7/78+6/78=63/78,因此,未赚取的保费比例为15/78。保单A应提取的未到期责任准备金为1000×15/78=192.31。
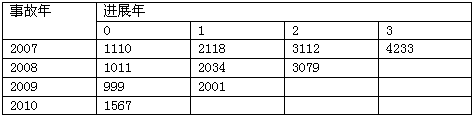 表2 累积已付赔款 单位:元
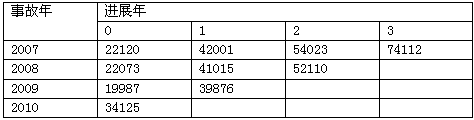 用已付ALAE与已付赔款比例法计算ALAE准备金为( )。
参考答案D
表3 已付ALAE与已付赔款比例流量三角形
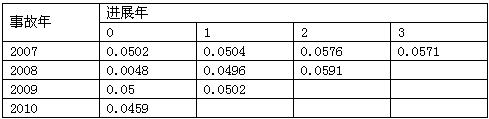
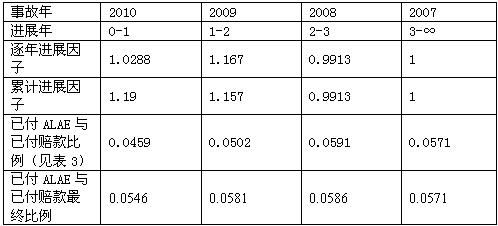
(2)基于表3,应用链梯法,得到各事故年的逐年进展因子及最终进展因子,如表4所示。
表4 已付ALAE与已付赔款最终比率的估计
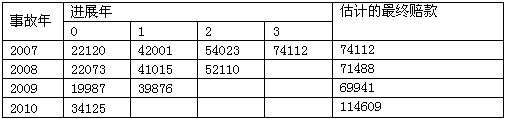
(3)基于表2,使用链梯法,计算最终赔款的估计值,如表5所示。
表5 最终赔款的估计值
(4)根据已付ALAE与已付赔款最终比例及最终赔款,可估计最终ALAE,由已付ALAE,可得ALAE准备金,如表6所示。
表6 最终ALAE与ALAE准备金
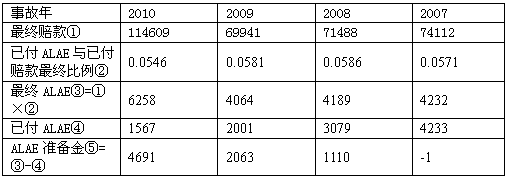
因此,ALAE准备金=4691+2063+1110-1=7862。
参考答案A
所以,2009事故年的未决赔款准备金=已赚保费×期望赔付率×p=1,000,000×0.6×0.3709=222,535。
参考答案E
按分保责任,分为比例再保险和非比例再保险;
按分保安排,分为临时再保险、合约再保险和预约再保险;
按实施方式,分为法定再保险和商业再保险。
C项比例再保险是以保险金额为基础来确定自留额和分保额的再保险方式,可以再细分为成数再保险、溢额再保险以及成数和溢额混合再保险;非比例再保险是以赔款金额为基础来确定自负责任和分保责任的再保险方式,可以细分为险位超赔再保险、事故超赔再保险和赔付率超赔再保险。
合约再保险中,再保险分出公司事先与接受公司就再保险范围、方式和条件等进行商定,并以合约方式固定下来达成分保协议。所以只有E正确。
参考答案A
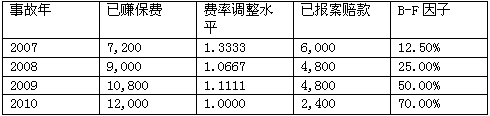
利用CapeCod方法,计算预期损失率(ELR),结果为( )。
参考答案A
采用Cape Cod赔款准备金计算方法计算预期损失率(ELR)
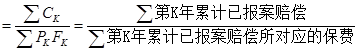
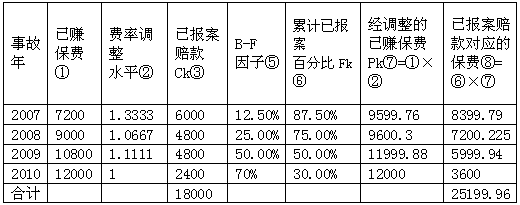
因此,预期损失率(ELR)=18000/25199.96=71.4%
二、多项选择题
下列每小题的备选答案中,有两个或两个以上符合题意的正确答案,多选、少选、错选、不选均不得分。
参考答案BDE
损失次数是离散型随机变量,常用来作为损失次数的理论分布有泊松分布、二项分布、负二项分布等。
表1 费率增长情况
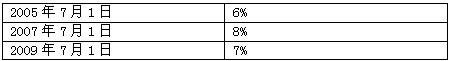
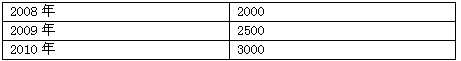
表2 日历年均衡保费 单位:万元
下列用平行四边形法得到的相对于2011年7月1日的等费率因子和近似均衡保费正确的是( )。
参考答案AC
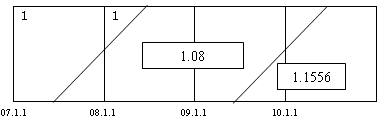
2008年相对费率水平为0.125×1+0.875×1.08=1.07,等费率因子为1.1556/1.07=1.08,近似均衡保费为2000×1.08=2160。
2009年相对费率水平为0.875×1.08+0.125×1.1556=1.08945,等费率因子为1.1556/1.08945=1.06,近似均衡保费为2500×1.06=2650。
2010年相对费率水平为0.125×1.08+0.875×1.1556=1.07,等费率因子为1.1556/1.14615=1.008,近似均衡保费为3000×1.008=3024。
所以,2008-2010年均衡保费总和为2160+2650+3024=7834。
- A.
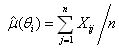
- B.
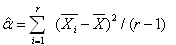
- C.
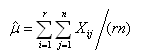
- D.
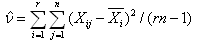
- E.
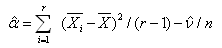
参考答案ACE
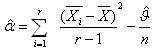
?的无偏估计为
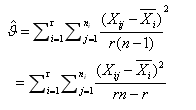
参考答案AE
参考答案BCE
B项,对于机动车辆第三者责任险,必须采用日比例法计提未赚保费准备金;
C项,逐案评估法是已发生已报案未决赔款准备金的评估方法,较多地依赖于理赔人员的主观判断,估计误差较大;
D项,比例法均假设保费收入均匀流入,因此正确;
E项,年比例法对于保费流入的变化没有任何反映,准确度最差。
三、简答题
针对相关问题作出简明扼要的回答。
参考答案VaR的基本含义是在某一特定的持有期内,在给定的置信水平下,给定的资产或资产组合可能遭受的最大损失值。其数学定义式为:<img src="https://img.huikao8.com/yiwen_img/importSubject/341b830a34ea44f1a501e49761f59122.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;">其中,<img src="https://img.huikao8.com/yiwen_img/importSubject/95d1cc328efb40f89debc534449c5d6f.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;">。
参考答案损失率法下得到指示费率<img src="https://img.huikao8.com/yiwen_img/importSubject/42d4a53cd33641d4b46af08c333630f8.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />又L=EP得 <img src="https://img.huikao8.com/yiwen_img/importSubject/26f01d245bb74aa0a16fc7f6a10ced58.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;">,即为纯保费下的指示费率。<br />因此,两种费率厘定方法的结果是一致的。
(i)年度无赔案发生,将升至更高一等级或停留在60%等级;
(ii)年度有一次或一次以上赔案发生,降至0%等级或停留在0%等级,现有10,000份同质机动车辆险保单(均处在0%等级),若赔案的发生是相互独立的,且每年发生赔案的概率为20%。求:
(1)(2分)两年后某保单持有人在各等级的分布状况;
(2)(2分)达到稳定状态后,各等级保单持有人的分布状况;
(3)(2分)当达到稳定状态后,平均保费在全额保费中的比例。
参考答案(1)由题中所给数据,可得该NCD系统的转移概率矩阵P为:<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/43e47658f80345b19643bd16b199baab.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />其中p0为一年中无赔案发生的概率。而一年中赔案发生次数N服从参数为10000,20%的二项分布,因此p0=1-20%=80%。由此<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/0e4f54511b8644f1a9f47956aef26ba3.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />因此当初始分布为π0=(1,0,0,0,0)时,两年后的分布状况为:<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/bc1560d897ab4179aa5e8d76ffbb1f21.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />即以0.2的概率处于折扣率为0%的等级,以0.16的概率处于折扣率为30%的等级,以0.16的概率处于折扣率为40%的等级。<br />(2)假设稳定状态时,各等级保单持有人的分布状况为π=(π1,π2,π3,π4,π5,),根据稳定状态条件知:π=πP,即<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/19811c48cb35459f92b0c959ed60a824.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />解得:π=(0.2,0.16,0.128,0.1024,0.4096)。<br />(3)假设全额保费为1,则达到稳定状态后,平均保费为:0.2×1+0.16×(1-30%)+0.128×(1-40%)+0.124×(1-50%)+0.4096×(1-60%)=0.60384<br />因此,当达到稳定状态后,平均保费在全额保费中的比例为60.384%。
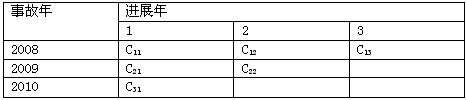 表2 已报案未决赔款准备金
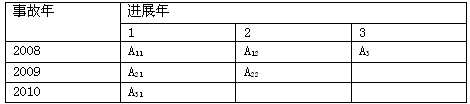
参考答案(1)基于表1和表2,计算准备金进展率和准备金支付率,如表3和表4所示。<br />表3 准备金进展率<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/aba11d02e2604f56bf7b143540cc4773.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />表4 准备金支付率<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/a72d524be6bc47a4b38f4797b2ae2996.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(2)基于表3中的准备金进站率,估计未来的已报案未决赔款准备金,如表5所示。<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/0327e20e49074b56b8d0278cd1b6e220.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />其中,<img src="https://img.huikao8.com/yiwen_img/importSubject/0cafda8e28484816965537cf280b2e16.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(3)基于准备金支付率和未来已报案赔款准备金的估计值,计算未来增量已付赔款的估计值,如表6所示。<br />表6 未来增量已付赔款<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/47ed3c5a6cd54acab36c81327e74f520.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />因此,截止2010年末的未决赔款准备金的估计值为<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/04027d7f5df34722b27321d050f40ad8.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;">
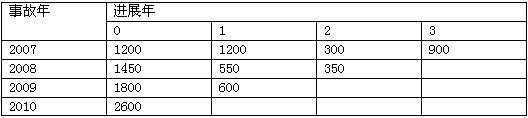 表2 通货膨胀指数

参考答案(1)计算通货膨胀率,如表3所示。<br />表3 通货膨胀率<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/45dd3031f1f1478eb28728b6b6e0962d.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(2)以累计通胀因子为基础,构造通胀调整因子流量三角形,如表4所示。<br />表4 通胀调整因子流量三角形<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/605038dca75d46a5b243d21b1204f6b2.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(3)基于表1与表4,将通胀调整因子与增量已付赔款相乘,得到通胀调整后的增量已付赔款,如表5所示。<br />表5 通胀调整后的增量已付赔款<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/fbffeb0e37f440d5a8223248897eabaa.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(4)基于表5,计算通胀调整后的累计已付赔款,如表6所示。<br />表6 通胀调整后的累计已付赔款<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/7c6a323f0b0f4f59b269ad6479f220ef.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(5)利用链梯法,计算未来累计赔款和增量赔款的估计,如表7和表8所示。<br />表7 未来累计赔款估计<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/40ab414dfd864e09a9ba641f8d264116.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />表8 未来增量赔款估计<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/15aa233db708476b8c4bf9dab34d64c7.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(6)设定未来的通胀率,已知未来的通货膨胀率为8%,可得未来的通胀调整因子,如表9所示。<br />表9 未来的通胀调整因子<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/df03ba197d9a412d86091be9da12ac39.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(7)基于表8和表9,将相应的未来增量赔款与通胀调整因子相乘,得到通胀调整后的未来增量赔款,如表10所示。<br />表10 通胀调整后的未来增量赔款<br /><img src="https://img.huikao8.com/yiwen_img/importSubject/c16973b3e64f461e9f2214c846376ed4.jpeg" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(8)将各事故年通胀调整后的未来增量赔款加总,可得2010年末的未决赔款准备金进行估计=756+326+816+1376+516+1293=5083。