2027年高级经济师《财政税收》模拟试卷一
财政税收
模拟试卷
共 5 题
762 次浏览
更新于 2026-09-26
一、案例分析题1
每题15分
1
公债既是政府筹集资金的手段,又是认购者的投资工具,发行者的目标是以最小的成本筹集所需的资金,认购者的目标是以最小的投资获取最大的利益,协调双方利益目标的手段是公债的发行条件—票面利率、偿还期限和发行价格,而决定发行条件的过程和关键环节则是公债发行方式。
(1)公债的发行和推销机构有哪些?
(2)公债的发行价格有哪几类?
(3)简述公债的发行方式。
(4)公债利率的确定受哪些因素的影响?
(1)公债的发行和推销机构有哪些?
(2)公债的发行价格有哪几类?
(3)简述公债的发行方式。
(4)公债利率的确定受哪些因素的影响?
二、案例分析题2
每题20分
2
某日化厂为增值税一般纳税人,主要生产化妆品和护肤品,化妆品的最高价210元/箱、平均价200元/箱(均为不含税价格)。今年12月生产经营情况如下:
(1)进口一批口红,支付货价58万元,运抵我国境内输入地点起卸前发生的运费、保险费合计2万元,缴纳关税3万元,将货物从海关监管区运至本企业仓库发生不含税运输费用2万元,取得增值税专用发票;进口一辆中轻型商务客车用于生产经营,支付货价35万元,境外运输费用和保险费合计5万元,商务客车的关税为5万元、消费税税率为5%,缴纳进口环节税金后海关放行。进口口红与商务客车均取得海关进口增值税专用缴款书。
(2)向农户收购鲜芦荟,收购凭证124张,注明价款合计25万元,日化厂将其运往A企业加工普通护肤品,日化厂支付不含税运输费用3万元,取得增值税专用发票;当月收回,取得增值税专用发票,注明加工费13.08万元、增值税额1.7万元。
(3)从A生产企业购进胭脂,取得增值税专用发票,注明销售额20万元;从B生产企业购进香粉,取得专用发票,注明不含税价款212万元,支付运输单位不含税运费10万元,取得了专用发票。购进其他材料,取得增值税专用发票,注明销售额183.08万元、增值税额23.8万元,其他材料运输途中损失了4%,经查属于管理不善造成的非正常损失;从某超市购进劳保用品,取得增值税专用发票,注明销售额10万元。
(4)本月生产领用部分库存外购已税化妆品继续生产高档化妆品,向商场销售取得不含税销售额300万元,由于货款收回及时,给予商场2%的折扣,实际取得收入294万元,支付销货不含税运输费用6万元,并取得了增值税专用发票。销售给专卖店化妆品1批,取得不含税销售额80万元,并取得专卖店延期付款利息收入2.34万元,已向对方开具了普通发票。销售普通护肤品一批,取得不含税销售额120万元,优质服务费5.85万元,开具普通发票。
(5)将600箱化妆品换取原材料,合同规定,日化厂按平均价计价,供货方等价提供原材料,双方均按合同规定的价格开具了增值税专用发票。
(6)将500箱化妆品和护肤品组成套装,对外销售,取得不含税收入15万元(其中护肤品每箱对外售价100元);将1箱化妆品分给职工作节日福利。
(7)为某影视公司定做演员用的油彩和上妆油一批,收取价税合计67.86万元,另外,赠送5箱自产化妆品给影视公司试用。
(8)本期自某再生资源经营单位购进一批再生物资,取得增值税专用发票,注明价款11.76万元,发生不含税运费2万元,取得增值税专用发票。
(9)本月取得的合规发票均在本月认证并抵扣。
其他资料:高档化妆品的消费税税率为15%。
(1)计算该日化厂今年12月进口应缴纳的增值税税额。
(2)计算该日货厂业务(1)(2)(3)准予抵扣的进项税额。
(3)计算该日化厂业务(4)(5)(8)准予抵扣的进项税额。
(4)计算该日货厂业务(4)(5)的销项税额。
(5)计算该日化厂业务(6)(7)的增值税销项税额。
(6)计算该日货厂12月份应纳增值税。
3
中国公民王某是某科技有限公司的高管人员,为独生子,父母均已年满70周岁,与其妻育有一子,现就读于某小学。2020年取得以下各项收入:
(1)单位每月支付工资12000元,王某每月个人负担部分的三险一金为1500元,截止11月底累计已预扣预缴个人所得税款825元。
(2)7月1日起将其位于市区的一套公寓住房按市价出租,租期半年,每月收取不含增值税租金收入3500元。7月因卫生间漏水发生修缮费用1200元,已取得合法有效的支出凭证。
(3)王某还担任某公司独立董事,12月份从该公司取得董事费收入30000元。
(4)12月份购买体育彩票,中奖收入5000元。
(其他相关资料:以上专项附加扣除均由王某100%扣除。)
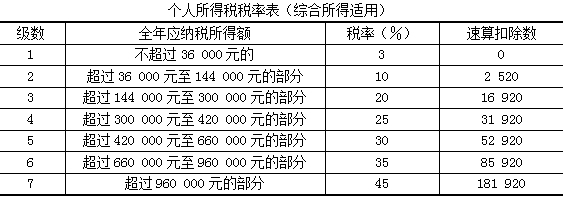
(1)计算王某每月的专项附加扣除合计数。
(2)计算2020年12月王某取得的工资应预扣预缴的个人所得税额。
(3)计算2020年王某出租住房应缴纳的个人所得税(不考虑出租住房的其他税费)。
(4)计算王某取得的董事费收入应预扣预缴的个人所得税。
(5)12月份王某体育彩票中奖所得是否需要纳税,并说明理由。如需要,计算其应纳税额。
(6)计算应补缴的税款或可申请的应退税额。指出2020年王某取得综合所得是否需要办理汇算清缴,并说明理由。
(1)单位每月支付工资12000元,王某每月个人负担部分的三险一金为1500元,截止11月底累计已预扣预缴个人所得税款825元。
(2)7月1日起将其位于市区的一套公寓住房按市价出租,租期半年,每月收取不含增值税租金收入3500元。7月因卫生间漏水发生修缮费用1200元,已取得合法有效的支出凭证。
(3)王某还担任某公司独立董事,12月份从该公司取得董事费收入30000元。
(4)12月份购买体育彩票,中奖收入5000元。
(其他相关资料:以上专项附加扣除均由王某100%扣除。)
(1)计算王某每月的专项附加扣除合计数。
(2)计算2020年12月王某取得的工资应预扣预缴的个人所得税额。
(3)计算2020年王某出租住房应缴纳的个人所得税(不考虑出租住房的其他税费)。
(4)计算王某取得的董事费收入应预扣预缴的个人所得税。
(5)12月份王某体育彩票中奖所得是否需要纳税,并说明理由。如需要,计算其应纳税额。
(6)计算应补缴的税款或可申请的应退税额。指出2020年王某取得综合所得是否需要办理汇算清缴,并说明理由。
4
甲企业为增值税一般纳税人,主要从事钢材生产及销售业务。今年6月份的部分财务资料如下:
(1)采用分期收款方式销售一批钢材,不含税价款为1000000元,成本为800000元,合同规定货款于明年开始每年的9月份三次等额支付。已知该批钢材的现销价格为900000元。
(2)委托乙企业代销一批钢材,成本为800000元,代销价格为1000000元(不含增值税)。
(3)销售给丙企业一批钢材,收取货款时另向丙企业收取延期付款利息为100000元,企业的账务处理为:
借:银行存款100000
贷:财务费用100000
(4)购入一栋办公楼,取得的增值税专用发票上注明价款为10000000元,增值税税款为900000元,当月用银行存款支付了款项,办妥了相关产权转移手续,发票已认证通过。
(5)企业购进一批材料用于职工食堂,取得的增值税专用发票上注明的价款100000元,税款13000元,款项已支付。
(6)职工福利部门领用钢产品5件,用于改善工作环境,每件对外不含税售价300元,每件成本200元。账务处理为:
借:应付职工薪酬1000
贷:库存商品1000
(1)请写出企业采用分期收款方式发出商品时的会计分录。
(2)请写出企业发出代销商品时的会计分录。
(3)甲企业向丙企业收取延期付款利息的账务处理是否正确?如果不正确,请进行账务调整。
(4)请说明企业购进材料用于职工食堂的会计处理。
(5)请说明企业购入办公楼的会计处理。
(6)职工福利部门领用钢产品5件的会计处理是否正确?如果不正确,请进行账务调整。
三、论述题
每题25分
5
税收保全措施是指税务机关对可能由于纳税人的行为或者某种客观原因,致使以后税款的征收不能保证或难以保证的案件,采取限制纳税人处理或转移商品、货物或其他财产的措施。阐述你对税收保全措施的理解。
输入阅读码
查看答案与解析需要输入阅读码