价格鉴证师《价格鉴证案例分析》试题精选2
一、案例分析题
-
2011年12月14日,××市发生一起盗窃案,收藏爱好者陈某家中丢失了一幅清光绪年间的花鸟写意画。2012年1月11日该市公安局将犯罪嫌疑人抓获,并将被盗花鸟写意画追回。2012年1月12日,公安机关办案人员携带价格鉴证委托书和花鸟写意画到该市价格认证中心委托价格鉴证。该市价格认证中心受理委托后,价格鉴证人员按程序对被盗花鸟写意画进行了实物勘验,并聘请了十位书画专家进行了价格咨询,取专家建议价格的算术平均值作为价格鉴证结论。2012年1月18日,经该市价格认证中心领导签发,出具了价格鉴证结论书。2012年1月19日,价格鉴证人员将价格鉴证结论书送达该市公安局。
根据以上资料,简要回答下列问题:
1.本案的价格鉴证基准日是哪天?
2.正常情况下,该市价格认证中心应在几日内出具价格鉴证结论书?
3.在受理古玩价格鉴证委托时,应特别注意什么?
4.古玩价格鉴证的操作步骤有哪些?
5.价格鉴证结论书的生效日期是哪天?
参考答案1.价格鉴证基准日是为求取鉴证标的某时点上的价格而确定的基准时间,即表明所鉴证的是该标的在这一时点上的价格。基准日由委托方根据价格鉴证标的涉及案件的实际情况确定。本案的价格基准日应为2011年12月14日。<br /> 2.在涉刑事案件财物价格认定中,根据《扣押、追缴、没收物品估价管理办法》,价格鉴证机构应当在接受价格鉴证提出机关提出价格认定事项之日起7日内作出价格鉴证结论。<br /> 3.在受理古玩价格鉴证委托时,应特别注意国家有关文物保护和文物管理法规的约束。<br /> 4.古玩价格鉴证的操作步骤:①鉴别古玩的真伪;②鉴定古玩的年代;③鉴定古玩的完好性;④鉴定古玩的艺术价值;⑤鉴定古玩的科学价值;⑥参照国有文物商店同类古玩的售价和国内外知名的拍卖行近期类似古玩的成交价格,以及价格鉴证时的社会经济因素,确定古玩的鉴证价格。<br /> 5.价格鉴证结论书从审批人签发之日起生效。因此本案价格鉴证结论书生效日期为2012年1月18日。
案例提示:
××市人民法院因审理一起经济纠纷案件需要,2012年5月26日出具价格鉴证委托书,委托该市价格认证中心对××储运集团公司一宗位于城市远郊的国有工业用地土地使用权价格进行鉴证,土地面积300亩,设定工业用地法定最高出让年限50年,无他项权利,价格鉴证基准日为2012年2月26日。该市价格认证中心于2012年5月27日受理委托,采用成本法进行价格鉴证,2012年6月15日出具了如下价格鉴证结论书。
关于对××储运集团公司一宗土地使用权的价格鉴证结论书××市人民法院:
根据你院委托,我中心遵循独立、客观、公正的原则,按照规定的标准、程序和方法,依法对××储运集团公司使用的一宗工业用地土地使用权价格进行了鉴证。现将价格鉴证情况综述如下:
一、价格鉴证标的
××集团公司位于城市远郊的一宗工业用地土地使用权(四至略)。
二、价格鉴证目的
为法院办理案件提供价格依据。
三、价格鉴证基准日
2012年2月26日。
四、价格定义
鉴证结论所指价格是:鉴证标的在鉴证基准日,采用公开市场价值标准确定的客观合理价格。
五、价格鉴证依据
(一)法律法规
1.《中华人民共和国价格法》;
2.《中华人民共和国土地管理法》;
3.《中华人民共和国房地产管理法》;
4.《××省涉案物品价格鉴证管理条例》。
(二)委托方提供的有关资料
1.××市人民法院价格鉴证委托书;
2.《国有土地使用权证》(××国用[××]第××号)。
(三)鉴证方收集的有关资料(略)
六、价格鉴证方法
成本法。
七、价格鉴证过程
我中心接受委托后,成立了价格鉴证小组,制定了价格鉴证作业方案,在实物勘验和市场调查基础上,进行了本次鉴证。成本法鉴证土地使用权价格基本公式:地价=土地取得费+土地开发费+税费+利息+利润+土地增值收益。
1.土地取得费
土地取得费包括征用耕地的土地补偿费、安置补偿费、青苗补偿费等。经调查,当地补偿费用标准为征用前三年平均产值的10倍,土地征用前为耕地,征用前三年的平均年产值为每亩700元。
土地取得费=700×300×10=2100000(元)
2.相关税费
应缴纳的相关税费按每平方米4元计算,则
税费=4×300×666.67=800004(元)
3.土地开发费
根据调查,当地同样开发程度的土地开发费为每亩3000元。
土地开发费=3000×300=900000(元)
4.利息
土地开发周期为2年,假设土地取得费在初期一次投入,土地开发费在整个开发期内均匀投入,银行一年定期贷款利息率6.54%。
投资利息=(2100000+800004)×[(1+6.54%)2-1]=391724.30(元)
5.利润
投资利润率按行业中等投资利润率15%计算:
利润=(2100000+800004+900000+391724.30)×15%=628759.25(元)
6.土地价格
当地政府规定土地增值收益为土地成本的20%,则
土地价格=[(1)+(2)+(3)+(4)+(5)]×(1+20%)=5784585(元)
八、价格鉴证结论
价格鉴证标的在价格鉴证基准日,设定工业用地法定最高出让年限50年期的国有土地使用权价格为5784585元(大写伍佰柒拾捌万肆仟伍佰捌拾伍元整)。
九、价格鉴证限定条件
1.委托方提供的资料客观真实、可靠;
2.房地产市场均衡、稳定;
3.鉴证标的权属无异议,能按现有用途继续使用。
十、声明
1.价格鉴证结论受结论书中已说明的限定条件限制。
2.价格鉴证结论书仅对本次委托有效,不做他用。未经本中心同意,不得向委托方和有关当事人之外的任何单位和个人提供。结论书的全部或部分内容不得发表于任何公开媒体上。
3.鉴证机构和鉴证人员与鉴证标的没有利害关系,也与有关当事人没有利害关系。
4.如对本鉴证结论有异议,可说明理由向本鉴证机构提出重新鉴证、补充鉴证或向具有价格鉴证复核裁定资质的价格鉴证机构申请复核裁定。
十一、价格鉴证作业日期
2012年5月26日至2012年6月15日。
十二、价格鉴证机构
机构名称:(略)
机构资质证书号:(略)
法定代表人签字:(略)
十三、价格鉴证人员
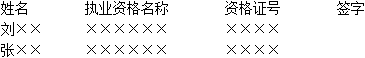 十四、附件
1.××市人民法院价格鉴证委托书(略)
2.《国有土地使用权证》(××国用【××】第××号)复印件(略)
3.价格鉴证机构资质证书复印件(略)
4.价格鉴证人员资格证书复印件(略)
××市价格认证中心2012年6月15日
参考答案(1)税费计算未说明计算标准依据(或者,税费计算标准应有分析说明);<br /> (2)投资利息计算错误,未计算土地开发期的投资利息;<br /> (3)全部投资利润计算基数错误,投资利润=(土地成本+建设成本+管理费用+销售费用)×投资利润率,不应包括投资利息;<br /> (4)鉴证结论错误,鉴证结论为无限年期土地使用权价格,不是50年期的土地价格,应进行年期修正;<br /> (5)价格鉴证结论没有写明鉴证金额的货币单位;<br /> (6)价格鉴证作业日期错误,价格认证中心于2012年5月27日受理委托,起始日期应为2012年5月27日;<br /> (7)缺少由委托方对提供资料真实性负责声明;<br /> (8)价格鉴证声明中没有明确告知本案的复核裁定机构;<br /> (9)缺少价格鉴证人员签字;<br /> (10)价格鉴证结论书落款没有加盖鉴证机构单位公章。
案例提示:
2012年3月20日J县村民朱某与村委会签订承包协议,该村将15亩山地连同地上550株板栗树承包给朱某,承包期自协议签订之日起至2042年3月20日止,承包期满后板栗树仍归村委会所有,承包费50000元于2012年3月20日一次付清。2015年3月22日,J县村民朱某与该村村民委员会因果园承包费发生经济纠纷,J县人民法院委托J县价格认证中心对该板栗树果园承包期内收益现值进行价格鉴证,价格鉴证基准日为2015年3月20日。
J县价格认证中心受理委托后,指派两名价格鉴证人员与林业专家共同勘察现场,经勘察该果园的树木品种单一,大小接近,板栗树平均树龄约20年,正处在盛果期。板栗树的盛果期较长,一般树龄到60年转入衰果期。根据价格鉴证人员调查和搜集的资料,决定采用收益法进行鉴证。
计算过程如下:
一、年毛收益的确定。据林业专家介绍,盛果期板栗树每年产板栗10公斤。据调查,近几年的板栗市场价格为7元/公斤,地头收购价格为6元/公斤。经分析预测,由于当地板栗种植较多,未来30年板栗市场销售价格可以维持在6元/公斤。
则板栗树的年毛收益为:550×10×7=38500(元)
二、每年的费用
(一)地租
据调查,J县山地平均每年租金约120元/亩,故地租为:120×15=1800(元)。
(二)管理费用
由于板栗效益较低,平时无人管理,专家预测,收获季节约需管理费用5000元/年。
(三)采摘费用
专家预计,每年收获季节需请两名工人在10天内完成,当地人工费水平为150元/天。
采摘费用为10×2×150=3000(元)
费用合计:5000+3000+1800=9800(元)
三、收益年限
板栗盛果期60年减去树龄20年,尚有40年,故以40年作为板栗树收益年限。
四、折现率
折现率按安全利率加风险调整值之和计算。
据调查,国债年利率为5%,银行贷款年利率为6%,专家分析,风险调整值取值4%。
折现率=银行贷款年利率+风险调整值=6%+4%=10%。
五、板栗树的残值
专家分析,衰果期后板栗树的残值为每棵树20元。
六、果园承包期内收益现值计算
P=A/i×[1-1/(1+i)n]-C
式中:P为价格鉴证值;A为年纯收益;i为折现率;n为收益年限;C为残值。
故:P=(38500-9800)/10%×[1-1÷(1+10%)40]-20×550=280658.75-11000=269658.75(元)
参考答案(1)年毛收益计算错,未来30年板栗市场销售价格维持在6元/公斤,因此,年毛收益应为550×10×6=33000(元);<br /> (2)年费用计算错,不应包括地租,应为:费用合计=管理费用+采摘费用=5000+3000=8000(元);年纯收益=33000-8000=25000(元);<br /> (3)收益年限错,由于承包期至2042年3月20日截止,从价格鉴证基准日2015年3月20日到承包期截止一共27年,因此收益年限应为27年;<br /> (4)折现率错,折现率应按照安全利率家风险调整值之和计算,国债年利率通常作为安全利率,折现率=国债年利率+风险调整值=5%+4%=9%;<br /> (5)收益法计算公式错误,不应考虑树木残值,公式为:P=A/i×[1-1÷(1+i)<sup>n</sup>]=25000÷9%×[1-1÷(1+9%)<sup>27</sup>]≈250664(元)。
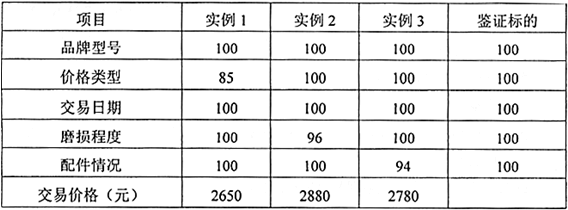 价格鉴证人员经综合分析确定,实例1的权重为0.2,实例2和实例3的权重分别为0.4。计算该被盗手机的价格。
参考答案比准价格计算公式为:比准价格=可比实例成交价格×交易情况修正系数×市场状况调整系数×设备状况调整系数。<br /> (1)实例1比准价格=2650×(100/100)×(100/85)×(100/100)×(100/100)×(100/100)=3117.65;<br /> (2)实例2比准价格=2880×(100/100)×(100/100)×(100/100)×(100/96)×(100/100)=3000.00;<br /> (3)实例3比准价格=2780×(100/100)×(100/100)×(100/100)×(100/100)×(100/94)=2957.45;<br /> (4)被盗手机鉴证价格=3117.65×0.2+3000.00×0.4+2957.45×0.4=3006.51≈3007(元)。
参考答案(1)重置成本净值=技术价值×(预计尚可使用年限/总使用年限)=2000×8/(8+2)=1600.00;<br /> (2)转让成本分摊率=购买方运用无形资产的设计能力/运用无形资产的总设计能力=600/(800+600)×100%=42.86%;<br /> (3)无形资产转让净减收益=120/15%×[1-1/(1+15%)<sup>8</sup>]=538.48;<br /> (4)机会成本=无形资产转出的净减收益+无形资产再开发净增费用=538.48+240=778.48(万元);<br /> (5)无形资产最低收费额=重置成本净值×转让成本分摊率+无形资产转让的机会成本=1600×42.86%+778.48=1464.24(万元)。