价格鉴证师《价格鉴证案例分析》试题精选1
一、案例分析题
-
2017年4月10日,A市公安局抓获一名盗窃犯罪嫌疑人,追缴了一件标有清乾隆年间字样的青花瓷瓶(已鉴定为真品且不属于三级以上文物)。2017年4月15日,公安机关办案人员携带价格鉴证委托书和被盗瓷器到该市价格认证中心委托价格鉴证。该市价格认证中心接到价格鉴证委托书后当日进行了受理登记,并指派两名价格鉴证人员进行鉴证。鉴证人员按程序对被盗瓷器进行了实物勘验,并查询了当地多家古玩市场的瓷器价格,选取了三个与被盗瓷器风格相近似瓷器的市场交易价格,取算术平均值作为鉴证结论。2017年4月29日,该市价格认证中心领导签发了价格鉴证结论书,2017年4月30日鉴证人员将鉴证结论书送达A市公安局。
根据以上资料,简要回答下列问题:
1.一般情况下,该市价格认证中心应在几日内出具价格鉴证结论书?
2.价格鉴证结论书的生效日期是哪天?
3.在受理古玩价格鉴证委托时,应特别注意什么?
4.价格认证中心对该瓷器进行价格鉴证,可选用哪几种方法?
5.价格鉴证人员通过选取三个与被盗瓷器风格相近似瓷器的市场交易价格,取算术平均值作为标的鉴证结论的做法是否正确?说明理由。
参考答案1.在一般价格鉴证中,完成鉴证的时间由委托方(提出方)和受理方协商确定。但在涉刑事案件财物价格认定中,根据《扣押、追缴、没收物品估价管理办法》,价格鉴证机构应当在接受价格鉴证提出机关提出价格认定事项之日起7日内作出价格鉴证结论;另有约定的,在约定期限内作出。<br /> 2.对重大复杂的价格鉴证事项,审批人应该提请集体审议后研究确定。价格鉴证结论书从审批人签发之日起生效。故价格鉴证结论书的生效日期是2017年4月29日。<br /> 3.一般地说,古玩的估价程序与其他资产估价的程序一样,需经历委托受理、鉴定和调查、出具估价结论等阶段。在受理古玩估价委托时,应特别注意国家有关文物保护和文物管理法规的约束。<br /> 4.价格鉴证方法主要说明价格鉴证采用的方法,一般包括成本法、市场法、收益法和专家咨询法。价格认证中心对该瓷器进行价格鉴证,可选用市场法、专家咨询法。<br /> 成本法又称重置成本法,是指在进行价格鉴证时,按照价格鉴证标的的现时重置成本扣减各种损耗来确定价格鉴证标的价格的方法。收益法是指将价格鉴证标的在未来的预期收益,按设定的折现率折算成现值,借以确定价格鉴证标的价格的一种方法。成本法和收益法都不适用于对古玩文物进行价格鉴证。<br /> 5.不正确。理由如下:如标的瓷器为古玩文物,则与其相近似的参照物一般不易找到,通常应参照国有文物商店同类古玩的售价和国内外知名的拍卖行近期类似古玩的成交价,以及估价时的社会经济因素状况,并充分考虑其交易时间和交易条件等因素,综合确定古玩的价格,不能采取简单平均的方法。
案例提示:
2015年10月28日,A市公安局破获一起盗窃案件,追缴瑞士江诗丹顿牌腕表一只(已经专业机构鉴定为原装正品),该表系犯罪嫌疑人于2010年5月1日从市民孙某家中盗窃所得。根据孙某报案记录,该腕表为瑞士原装江诗丹顿牌男表,传袭系列,86060/000R-9640,2005年1月20日从香港名表行购买,包装附件及购买凭证保存完好。2015年10月31日,A市公安局委托A市价格认证中心对腕表的价格进行鉴证。A市价格认证中心受理后,依法进行了价格鉴证,并于2015年11月15日出具了如下价格鉴证结论书。
关于瑞士原装江诗丹顿牌腕表的价格鉴证结论书A市公安局:
根据你局委托,我中心遵循独立、客观、公正的原则,按照规定的标准、程序和方法,依法对你局委托鉴证的瑞士原装江诗丹顿牌腕表进行了价格鉴证。现将价格鉴证情况综述如下:
一、价格鉴证标的
鉴证标的为瑞士原装江诗丹顿牌腕表,传袭系列,86060/000R-9640,2005年1月20日购买,包装附件及购买凭证保存完好。
二、价格鉴证基准日
2015年10月28日。
三、价格定义
价格鉴证结论所指价格是:鉴证标的在价格鉴证基准日,采用公开市场价值标准确定的客观合理的价格。
四、价格鉴证依据
(一)法律、法规
1.《中华人民共和国价格法》;
2.《××省涉案财物价格鉴证条例》;
3.国家计委、最高人民法院、最高人民检察院、公安部印发的《扣押、追缴、没收物品估价管理办法》;
4.其他相关法律、法规。
(二)委托方提供的资料
A市公安局××号价格鉴证委托书。
(三)鉴证方收集的有关资料
1.实物勘验资料;
2.市场调查资料;
3.专家意见;
4.其他相关资料。
五、价格鉴证方法
市场法。
六、价格鉴证过程
接受委托后,我中心成立了价格鉴证工作小组,制定了价格鉴证作业方案,指派1名价格鉴证人员于2015年11月6日对鉴证标的进行了实物勘验。并根据价格鉴证程序和原则,通过认真分析和广泛市场调查,确定采用市场法对标的进行价格鉴证。
1.选择腕表鉴证专家
根据本省钟表价格鉴证专家库专家资料信息,从中随机选取3名专家,分别为某钟表行技术总监、某奢侈品拍卖行业务经理和某钟表行销售代表。
2.专家意见
经认真勘验价格鉴证标的,结合腕表的市场价格资料,3名专家分别给出30万、27万、27万元人民币的专家意见。
3.分析处理
根据专家意见,价格鉴证人员决定采用众数法对专家意见进行分析处理,即:
(30+27+27)÷3
4.鉴证价格
(30+27+27)÷3=28万元(人民币)
七、价格鉴证结论
价格鉴证标的在价格鉴证基准日的价格为人民币贰拾捌万元整。
八、价格鉴证限定条件
1.委托方提供资料客观真实;
2.因实物勘验日与价格鉴证基准日不同,鉴证人员无法通过实物勘验了解标的在鉴证基准日的状况,鉴证基准日标的腕表实物状况以委托方表述为准。
九、声明
1.价格鉴证结论受结论书中已说明的限定条件限制;
2.委托方提供资料的真实性由委托方负责;
3.价格鉴证结论仅对本次委托有效,不作它用。未经我中心同意,不得向委托方和有关当事人之外的任何单位和个人提供,结论书的全部或部分内容,不得发表于任何公开媒体上;
4.鉴证机构和鉴证人员与价格鉴证标的没有利害关系,也与有关当事人没有利害关系。
十、价格鉴证作业日期
2015年10月31日至2015年11月15日。
十一、价格鉴证机构
机构名称:(略)
机构资质证书号:(略)
法定代表人签字:(略)
十二、价格鉴证人员
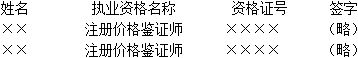 十三、附件
1.A市公安局××号价格鉴证委托书复印件(略);
2.价格鉴证机构资质证书复印件(略);
3.价格鉴证人员资格证书复印件(略)。
A市价格认证中心(公章)2015年11月15日
参考答案(1)价格鉴证基准日期错误。价格鉴证基准日是说明价格鉴证结论对应的年、月、日。该基准日由委托方根据价格鉴证标的涉及案件的实际情况确定,该案件涉案时间为2010年5月1日,因此价格鉴证基准日应为2010年5月1日;<br /> (2)价格鉴证结论书缺少价格鉴证目的;<br /> (3)价格鉴证方法错误。本案采用将专家设定为市场潜在购买者,利用其知识、经验和分析判断能力对价格鉴证标的进行鉴证的方法,应为专家咨询法;<br /> (4)实物勘验的价格鉴证人员数量不符合规定。价格评估机构受理价格鉴证业务后,应当指派2名或者2名以上符合岗位条件或具备价格评估专业人员资格的人员组成价格鉴证小组,办理价格鉴证事项;<br /> (5)运用专家咨询法选择专家,应以10人左右为宜,不少于5人;<br /> (6)专家意见分析处理方法表述错误,实际上采用的是平均法(或算术平均法),不是众数法;<br /> (7)价格鉴证结论中缺少小写,或(¥280000.00);<br /> (8)声明部分缺少异议的处理机制;<br /> (9)价格鉴证作业日期超期,涉刑事案件财物价格认定中,根据《扣押、追缴、没收物品估价管理办法》,价格鉴证机构应当在接受价格鉴证提出机关提出价格认定事项之日起7日内作出价格鉴证结论;另有约定的,在约定期限内作出;<br /> (10)缺少腕表质量检测、检验报告。
某市公安局委托同级价格认证中心对盗窃案中涉案手机价格进行鉴证,鉴证基准日为2017年2月20日。价格认证中心按程序做出了价格鉴证结论书,以下是该结论书技术报告的部分摘录:
我中心接受委托后,成立了价格鉴证小组,制订了价格鉴证方案,并指派2名价格鉴证人员对涉案手机进行了实物勘验,确定鉴证标的状况如下:华为P964G型金色手机裸机1部,无充电器、数据线及包装等附件;已使用3个月;机身磨损一般;使用正常,各功能完好。
实物勘验后,价格鉴证人员严格按照国家有关涉案物品价格鉴证的程序、原则,认真分析研究所掌握的资料,并进行了广泛的市场调查。
1.可比实例的选取。我市二手手机市场规模较大,市场活跃,交易实例较易获取,根据标的情况,选择了三个同款型手机的成交实例作为可比实例,可比实例与鉴证标的的情况如表1:
表1 比较因素说明表
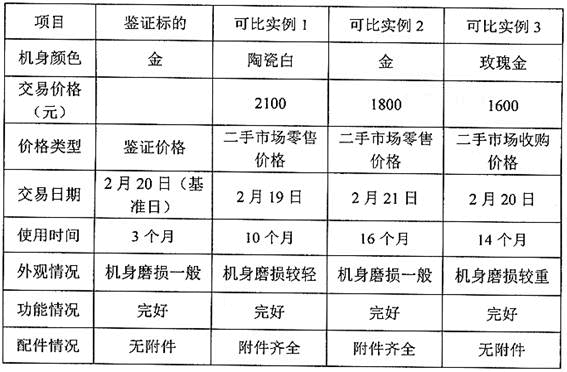 根据掌握的上述资料,价格鉴证人员决定采用成本法进行价格鉴证,即以鉴证标的各因素为基础,将可比实例的各因素与之相比,通过对各因素进行修正得出鉴证标的价格。
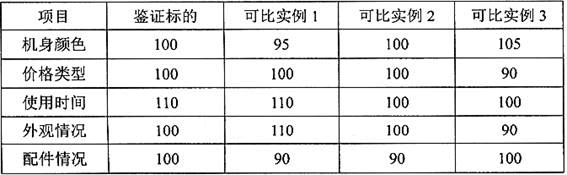
2.比较因素指数的确定。据调查,华为P964G手机机身颜色陶瓷白价格最高,金次之,玫瑰金价格最低,相邻之间的修正比例为5%;二手手机市场零售价与收购价之间的修正比例为10%;使用时间修正一般以使用12个月为界,修正比例为10%;外观情况分为机身磨损较轻、一般、较重三个等级,每相邻等级之间修正比例为10%;有无附件的修正比例为10%。因交易日期与基准日较近,交易时间不作修正。则比较因素指数表如表2:
表2 比较因素指数表
 用鉴证标的比较因素指数与可比实例的比较因素指数之比,确定各因素的修正系数,见表3:
表3 比较因素修正系数表
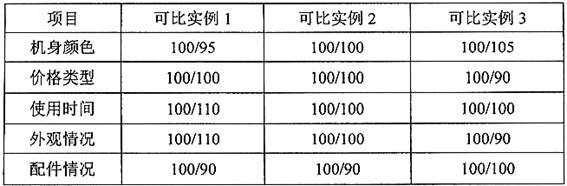 实例比准价格计算如下:
实例1:2100×(100/95)×(100/100)×(100/110)×(100/110)×(100/90)=2232.85(元)
实例2:1800×(100/100)×(100/100)×(100/100)×(100/100)×(100/90)=2000(元)
实例3:1600×(100/105)×(100/90)×(100/100)×(100/90)×(100/100)=1881.25(元)
3.鉴证结果。因实例1、2为二手手机的市场零售价格,实例3为二手手机的市场收购价格,经集体研究决定,对比准价格分别赋予40%、40%和20%的权重,则价格鉴证值为:
(2232.83+2000+1881.25)/3=2038.03(元)
参考答案(1)价格鉴证方法错误,市场法是以价格鉴证标的相同或类似的参照物作为比较对象,分析比较价格鉴证标的与参照物之间的差异并进行调整,从而确定价格鉴证标的价格的方法。本案价格鉴证方法应该是市场法。<br /> (2)指数错误<br />比较因素指数表<img src="https://img.huikao8.com/huixue_img/importSubject/1932693053475262464.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;">比较因素修正系数表<img src="https://img.huikao8.com/huixue_img/importSubject/1932693053680783360.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"> 实例比准价格计算如下:<br /> 实例1:2100×(100/105)×(100/100)×(100/100)×(100/110)×(100/110)=1652.89(元)<br /> 实例2:1800×(100/100)×(100/100)×(100/90)×(100/100)×(100/110)=1818.18(元)<br /> 实例3:1600×(100/95)×(100/90)×(100/90)×(100/90)×(100/100)=1652.89(元)<br /> (3)鉴证结果计算错误<br /> 因实例1、2为二手手机的市场零售价格,实例3为二手手机的市场收购价格,经集体研究决定,对比准价格分别赋予40%、40%和20%的权重,则价格鉴证值为:<br /> 1652.89×40%+1818.18×40%+2310.3×20%=1850.49(元)
该公司所在行业协会提供的资料显示,该行业所得税率为10%,折现率为8%,该市工业用电价格为每千瓦时0.6元。
根据以上资料,计算该公司设备的现时价格。
参考答案(1)重置成本<br /> 该设备目前的市场购置安装价格为3200万元,因此重置成本为3200万元。<br /> (2)实体性贬值额<br /> 实体性贬值额=重置成本×(实际已使用年限/总使用年限)=3200×4/(4+6)=1280(万元)<br /> (3)功能性贬值额<br /> (400-350)×0.6×(1-10%)×1/8%×[1-1/(1+8%)<sup>6</sup>]=124.82(万元)<br /> (4)经济性贬值额<br /> (2400-2340)×20000×(1-10%)×1/8%×[1-1/(1+8%)<sup>6</sup>]=499.27(万元)<br /> (5)现时价格<br /> 现时价格=重置成本-实体性贬值-功能性贬值-经济性贬值=3200-1280-124.82-499.27=1295.91(万元)
请根据以上资料,对该项商标权转让价格进行鉴证。
参考答案(1)计算前5年中每年的超额利润<br /> 超额利润=销售量×每件超额利润=200×0.50=100(万元)<br /> (2)计算后15年中每年的超额利润<br /> 超额利润=100×80%=80(万元)<br /> (3)计算折现率<br /> 折现率=无风险利率+行业风险报酬率=2.8%+5.2%=8%<br /> (4)计算该项商标权转让价格<br /> 前5年超额利润折现值=100×1/8%×[1-1/(1+8%)<sup>5</sup>]=399.27(万元)<br /> 后15年超额利润折现值=80×1/8%×[1-1/(1+8%)<sup>15</sup>]×1/(1+8%)<sup>5</sup>=466.03(万元)<br /> 转让价格=399.27+466.03=865.30(万元)