2027年资产评估师《资产评估实务(二)》考前点题卷一
一、单项选择题
本类题共30小题,每小题1分,共30分。每小题备选答案中,只有一个符合题意的正确答案。错选、不选均不得分。
参考答案D
参考答案B
参考答案A
参考答案D
参考答案C
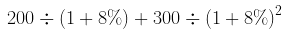 。再用固定增长模型算第3年起现金流量在第2年末的价值
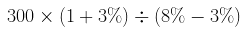 ,将其折现到现在
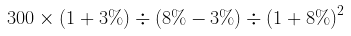 。两者相加得企业整体价值:
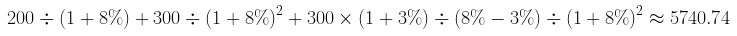 (万元)。答案选C。
参考答案A
参考答案B
参考答案B
参考答案D
参考答案D
参考答案D
参考答案C
参考答案D
参考答案A
参考答案A
参考答案D
参考答案A
参考答案B
参考答案D
参考答案A
参考答案D
参考答案D
参考答案B
参考答案C
参考答案B
参考答案A
参考答案C
参考答案A
参考答案B
参考答案D
二、多项选择题
本类题共10小题,每小题2分,共20分。每小题备选答案中,有两个或两个以上符合题意的正确答案。请至少选择两个答案,全部选对得满分,少选得相应分值,多选、错选、不选均不得分。
参考答案BC
参考答案ABCD
参考答案ABCD
参考答案ABCD
参考答案BC
参考答案ABC
参考答案CE
参考答案ABCD
参考答案BCDE
参考答案AB
三、综合题
本题共4大题,共50分。
甲公司拟用于出资的专利A于2019年7月31日申请,2020年8月31日获得专利授予权及专利证书,并且按时缴纳了年费。
经充分分析论证后,预计新企业投产后第一年销售量为40万件,销售价格为每件600元,生产成本、销售费用、管理费用、财务费用为每件420元。投产后第二年起达到设计规模,预计每年销售量为55万件,销售价格为每件650元,生产成本、销售费用、管理费用、财务费用为每件400元。从投产第五年起,为保证市场份额,实行降低价格销售,预计年利润总额为5 000万元。不考虑税费因素,假定技术的销售利润分成率为30%,折现率为12%,评估基准日为2021年7月31日。
要求:
(1)确定该实用新型专利技术的收益期。[3分]
(2)计算确定该实用专利技术在投产后每年的利润分成额。[5分]
(3)评估甲单位拟投资的实用新型专利A的价值。(万元,保留两位小数)[4分]
参考答案(1)实用新型专利法律保护年限为10年,所以专利技术收益期=10-2-2=6(年)。<br />【提示】减去的两个2年,一个是建设期的两年,一个是2019年7月31日到2021年8月1日的两年。<br />(2)专利技术第一年分成额=40×(600-420)×30%=2160(万元)<br />专利技术第二年至第四年分成额=55×(650-400)×30%=4125(万元)<br />专利技术第五年、第六年分成额=5000×30%=1500(万元)<br />(3)专利评估值={2160/(1+12%)+4125/12%×[1-1/(1+12%)3]/(1+12%)+1500/12%×[1-1/(1+12%)2]/(1+12%)4}/(1+12%)2=9873.80(万元)
(1)乙企业基本概况
①评估基准日乙企业经过审计后的账面总资产1500万元,流动负债200万元,长期负债300万元,所有者权益1000万元;
②乙企业是非上市股份制企业,共有A、B、C三个股东,A股东持有60%股权,B股东持有35%股权,C股东持有5%股权,本次转让的股权为C股东所持有的5%股权;
③经评估人员调查,在评估基准日乙企业全部资产中,正在运营的资产占企业总资产的85%,另外15%的资产为企业的在建工程,该在建工程的形象进度为40%,其评估价值与账面价值基本相符。
(2)乙企业未来收益预测情况:
①乙企业评估基准日后未来5年的企业自由现金流量分别为100万元,130万元,120万元,140万元和145万元,从第6年起维持150万元不变(未考虑在建工程预期收益情况);
②与企业未来预期收益相对应的折现率及资本化率均为10%,乙企业持续经营。
要求:根据上述条件回答以下问题:
(1)写出本项目评估的技术路线及基本步骤;
(2)给出评估结论并做出必要的解释和说明。
参考答案详见解析
①划分有效资产与溢余资产;
②评估有效资产价值;
③评估溢余资产价值;
④确定乙企业整体价值;
⑤确定乙企业所有者权益价值;
⑥评估拟转让的5%股权的价值并进行评估结果说明。
(2)评估步骤
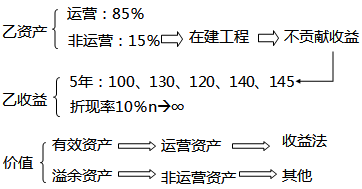
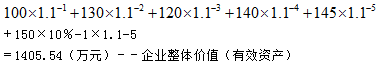
②评估非运营资产价值
溢余资产(非运营):1500×15%=225(万元)
③评估乙企业整体价值
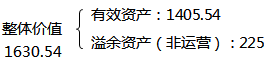
④拟转让的乙企业5%股权价值及其说明
1630.54-负债(200+300)
=1130.54(万元)
(1)采用收益法评估无形资产时,收益额的测算方法包括哪些?
(2)计算利润分成率。
参考答案(1)具体测算方法如下:增量收益估算、超额收益估算、收益分成估算。<br />(2)专利约当投资量=104×(1+200%)=312(万元)<br />三亚公司资产约当投资量=5000×(1+10%)=5500(万元)<br />利润分成率=312/(5500+312)×100%=5.37%
经充分分析论证后,预计新企业投产后第一年销售量为12万件,含税销售价格为每件150元,增值税税率为13%,可抵扣进项税税额平均为每件6元,生产成本、销售费用、管理费用、财务费用为每件80元。投产后第二年起达到设计规模,预计每年销售量为20万件,年利润总额可达1100万元。从投产第六年起,为保证市场份额,实行降低价格销售,预计年利润总额为470万元。企业所得税税率为25%。企业所在地的城市维护建设税税率为7%,教育费附加为3%。假设技术的利润分成率为25%,折现率为10%,评估基准日为2018年12月31日。
要求:评估甲单位拟投资的实用新型专利A的价值。
参考答案详见解析
<2>.专利技术投产后第1年收益(增量收益)
(1)收入=12×150/1.13=1592.92(万元)
(2)城建税+教育附加费
=[(12×150/1.13)×13%-6×12]×(7%+3%)
=13.51(万元)
(3)利润总额=1592.92-80×12-13.51=619.41(万元)
(4)专利技术增量收益=619.41×25%=154.85(万元)
<3>.投产后2~4年增量收益
=1100×25%
=275(万元)
=154.85×0.7513+275×2.4869×0.7513
=630.15(万元)
新型专利A的评估值为630.15万元。