2026年房地产估价师《房地产估价案例与分析》预测试卷三
房地产估价基础与实务
预测试卷
共 30 题
2103 次浏览
更新于 2026-09-26
一、不定项选择题
下列每小题的备选答案中,有一个或一个以上符合题意的正确答案。
1
以精细轻巧和繁复的雕饰为特征的室内装饰装修流派是( )。
- A.白色派
- B.光亮派
- C.新洛可可派
- D.超现实派
2
某市拟建一大型体育馆,现根据该体育馆安装工程施工图编制的预算书为( )预算书。
- A.建设项目
- B.工程项目
- C.单位工程
- D.分项工程
3
假设某建设项目建设期为4年,各年计划投资额分别为:第一年3600万元,第二年4800万元和第三年3800万元,第四年3400万元,年均价格上涨率为5%,求该项目建设期间涨价预备费为( )万元。
- A.1130.00
- B.1165.43
- C.1910.00
- D.1579.45
4
房屋预测、实测面积通常存在差异,主要原因包括( )。
- A.房屋施工时按照设计图纸
- B.房屋大小变更
- C.测绘机构面积测量时出错
- D.房屋调整了阳台面积
5
下列选项中,不属于投资机会选择主要工作内容的是( )。
- A.提出投资设想
- B.项目可行性研究
- C.细化投资设想
- D.寻找和筛选投资机会
6
下列选项中,属于申请领取施工许可证应具备条件的有( )。
- A.依法应当办理用地手续的,已经办理该建筑工程用地批准手续
- B.依法应当办理建设工程规划许可证的,已经取得建设工程规划许可证
- C.已经确定施工企业
- D.建设资金全部到位
7
下列选项中,不构成开发商选择自行租售模式的条件是( )。
- A.房地产开发公司具备自己专门的市场营销队伍和销售网络
- B.房地产市场高涨、市场供应短缺
- C.房地产开发商有明确、固定的销售对象
- D.房地产经纪机构行业形成垄断竞争
8
土地转让、新建商品房租售市场属于房地产市场( )。
- A.一级市场
- B.二级市场
- C.三级市场
- D.四级市场
9
下列选项中,有关开发投资杠杆率的描述,错误的是( )。
- A.开发投资杠杆率反映开发行业的总体财务风险水平
- B.开发投资杠杆率越大,财务风险越大
- C.开发投资杠杆率越小,利用杠杆资金越多
- D.是开发投资与投入的权益资本的比率
10
下列各项中,属于房地产市场分析中需求分析的是( )。
- A.吸纳率分析
- B.市场占有率分析
- C.估计项目市场占有率
- D.估算项目吸纳量
11
下列现金流量图中,能表示的房地产投资模式有( )。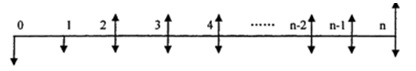
- A.开发-销售模式
- B.开发-持有出租-出售模式
- C.购买-持有出租-出售模式
- D.购买-更新改造-出售模式
12
某家庭向银行申请了一笔等额还本付息的个人住房贷款,其月供为2850元,月利率为6.25‰,则该贷款的实际年利率为( )。
- A.7.5%
- B.7.56%
- C.7.71%
- D.7.76%
13
某投资者将其商铺出租经营,租期15年,预计第1年的净租金收入为12万元,且每年递增5%,年租金均发生在年末,若折现率为5%,该商铺净租金收入的现值为( )万元。
- A.91.76
- B.142.40
- C.150.94
- D.171.43
14
下列可用于财务效益分析和国民经济效益分析的是( )。
- A.盈亏平衡分析
- B.敏感性分析
- C.风险分析
- D.不确定性分析
15
对于房地产开发项目,不出现在项目投资现金流量表中的是( )。
- A.销售收入
- B.开发建设投资
- C.增值税金及附加
- D.借款本金偿还
二、问答题
本大题共5题,每小题10分,共50分。
16
【问答题】估价对象为一个已出租的商铺,租赁期限自2010年10月15日起至2020年10月14日止。甲房地产估价机构接受卖方委托,评估该商铺于2017年9月15日带租约转让的市场价值。注册房地产估价师进行了实地查勘和市场调查,搜集了相关资料,发现该商铺的合同租金明显低于市场租金。请问:
<1>、采用收益法估价时,如何测算该商铺的有效毛收入?
<2>、采用比较法估价时,如何对可比实例成交价格进行租赁状况调整?
<1>、采用收益法估价时,如何测算该商铺的有效毛收入?
<2>、采用比较法估价时,如何对可比实例成交价格进行租赁状况调整?
17
【问答题】2004年,某著名百货公司将其拥有的某商场一部分出租给银行,租期5年,剩余部分统一招商和经营管理,对招商引进的商户收取较高的管理费。现该百货公司欲转让该商场而委托评估其转让价格。
<1>、该商场周边近期有较多权利性质相同的临街铺面正常交易的实例,可否选取其作为可比实例?为什么?
<2>、确定出租部分的潜在毛收入时应注意的主要问题是什么?
<3>、确定自营部分的净收益时应注意的主要问题是什么?
<1>、该商场周边近期有较多权利性质相同的临街铺面正常交易的实例,可否选取其作为可比实例?为什么?
<2>、确定出租部分的潜在毛收入时应注意的主要问题是什么?
<3>、确定自营部分的净收益时应注意的主要问题是什么?
18
【计算题】某市拟拍卖一宗面积为13.33万m2、容积率为2.56的商品住宅用地,土地交易契税税率为4%、项目要求配置3万m2的公共租赁住房,政府以6000元/m2的价格回购,某房地产开发企业欲参与该项目的竞买,经市场调研和测算,预计该项目的建造费用为3800元/m2,期间费用为5500万元,商品住房的销售均价为8500元/m2,增值税及附加为销售收入的5.5%(配建的公共租赁住房免征增值税及附加),如果该房地产开发企业对项目要求的税前最低利润为8000万元,请计算该企业能接受的最高楼面地价水平。
19
【计算题】某房地产开发企业于2012年6月末以16000万元购得一宗土地用于商品住宅开发。该项目按规划可建60000m2住宅,建造费用为3000元/m2,专业人员费用、其他工程费用、管理费用分别为建造费用的8%、4%、3%。经政府有关部门批准,项目于2014年6月末动工建设,建造费用投入进度及销售收入实现进度计划见表1。专业人员费用在建设期初一次性投入,其他工程费用、管理费用投入进度与建造费用投入进度相同。
项目销售均价为9000元/m2,销售费用、增值税金及附加、其他交易费用分别为销售收入的3.5%、5.5%、1%。销售费用、增值税金及附加、其他交易费用发生的进度与销售收入实现进度相同。建造费用和销售收入均发生在季度末(不考虑土地增值税与所得税)。如果以2014年6月末为计算时点,该企业期望的投资收益率为14%,请完成项目投资现金流量表(表2),并计算该项目的财务净现值。
表1 建造费用投入及销售收入实现进度计划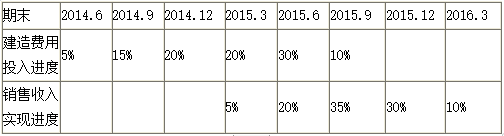 表2 项目投资现金流量表
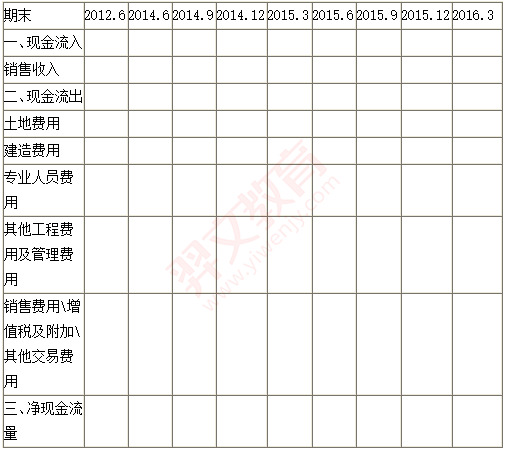
项目销售均价为9000元/m2,销售费用、增值税金及附加、其他交易费用分别为销售收入的3.5%、5.5%、1%。销售费用、增值税金及附加、其他交易费用发生的进度与销售收入实现进度相同。建造费用和销售收入均发生在季度末(不考虑土地增值税与所得税)。如果以2014年6月末为计算时点,该企业期望的投资收益率为14%,请完成项目投资现金流量表(表2),并计算该项目的财务净现值。
表1 建造费用投入及销售收入实现进度计划
表2 项目投资现金流量表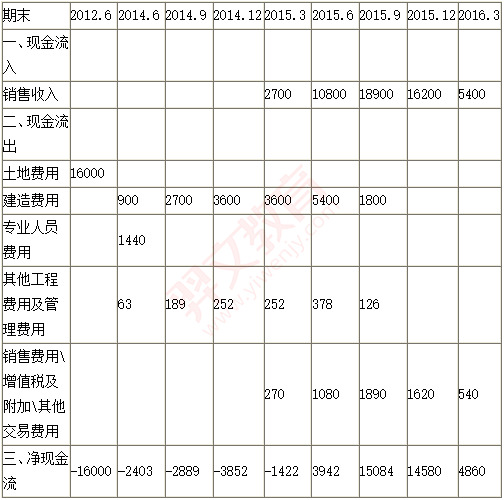
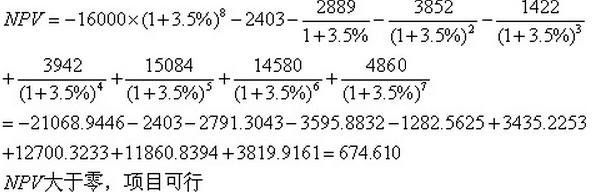
20
下列估价结果报告和估价技术报告存在多处错误,请指明其中的10处(每指明一处错误得3分,本题全对得30分)
封面(略)
致估价委托人函
××有限公司:
受贵公司委托,我们对贵公司拥有的位于××市××街××号一层(房屋所有权证号:××字第××号,建筑面积为339.29m2)商业用房的抵押价值进行评估,为贵公司向金融机构申请抵押贷款确定房地产抵押贷款额度提供价值参考依据。
我公司派注册房地产估价师到估价对象所在地进行实地查勘和市场调查,估价人员在结合有关资料的基础上,遵循估价原则,按照估价程序,运用科学的估价方法,分析了影响房地产价格的各项因素,经过估算并结合估价人员经验,确定估价对象于价值时点2018年4月21日满足本估价报告“假设和限制条件”下的抵押价值如下(见表1):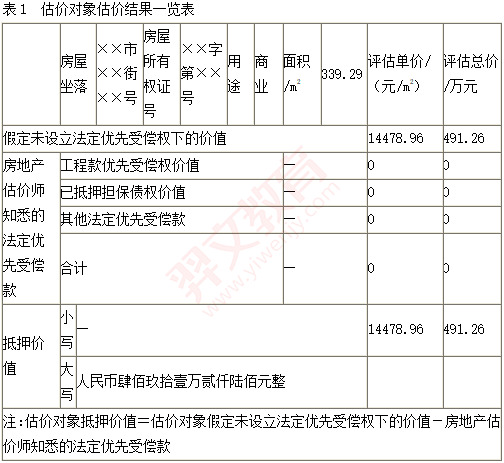 ××房地产估价有限公司(盖章)
法定代表人:×××(签字)
二O一八年五月二十二日
目录(略)
估价师声明(略)
估价假设和限制条件(略)
房地产估价结果报告
一、估价委托人(略)
二、房地产估价机构(略)
三、估价目的
为确定房地产抵押贷款额度提供参考依据而评估房地产抵押价值。
四、估价对象
<1>.实物情况
估价对象所处房地产是一幢集商铺、酒楼、茶楼、客房、办公用房为一体的综合性大楼,该建筑于2016年建成并投入使用,为钢筋混凝土结构,共五层,其中一到二层为商铺和酒楼,三层为茶楼,四到五层为客房和办公用房。
大楼外墙为粉色墙砖,一到三层为大面积玻璃窗,四到五层为玻璃幕墙,内部设备有中央空调,自动喷淋系统,一部电梯,两部消防楼梯,估价对象位于大楼的第一层,建筑面积为339.29m2,层高为5.4米,目前出租用作酒楼,餐区及操作间地面铺地砖,墙面刷乳胶漆。经估价人员实地查勘,估价对象房屋主体结构完好,基本设施完备,维护保养较好,处于正常使用状态。
其他内容略。
<2>.权益状况
估价对象为××有限公司拥有的位于××市××街××号一层的商业用房。
估价委托人提供的《房屋所有权证》如下(见表2)
表2估价对象《房屋所有权证》内容一览表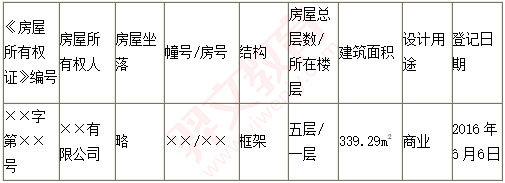 估价委托人提供的整栋商业楼《国有土地使用证》如下(表3)
表3估价对象《国有土地使用证》内容一览表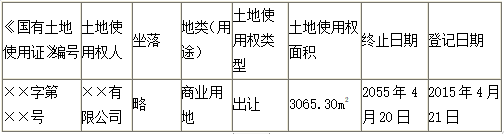 至价值时点估价对象土地使用权剩余年限为37年。依据估价对象委托人提供的资料及估价人员实地查勘的情况,至价值时点,估价对象已出租用作酒楼,除此以外无其他他项权利限制。
<3>.区位状况(略)
五、价值时点
2018年4月21日
确定理由(略)
六、价值类型
本报告所称抵押价值是指估价对象假定未设立法定优先受偿权下的价值,减去房地产估价师知悉的法定优先受偿款后的余额。
七、估价原则(略)
八、估价依据(略)
九、估价方法(略)
十、估价结果
经过综合分析,确定估价对象的抵押价值为总价人民币491.26万元,单价14478.96元/m2。
十一、注册房地产估价师(略)
十二、实地查勘期(略)
十三、估价作业日期
2018年4月21日至2018年5月22日
十四、估价对象变现能力分析(略)
房地产估价技术报告
一、估价对象描述与分析
(一)估价对象区位状况描述与分析(略)
(二)估价对象实物状况描述与分析(略)
(三)估价对象权益状况描述与分析(略)
二、市场背景描述与分析(略)
三、最高最佳利用分析(略)
四、估价方法适用性分析(略)
五、估价测算过程
(一)收益法
收益法是基于预期原理,选用适当的报酬率将预期的估价对象房地产未来各年的正常收益折算到价值时点的现值,求其之和得出估价对象房地产价格的一种估价方法。其基本计算公式为: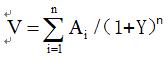 Ai——相对于价值时点而言的未来第i期末的净收益
Y——房地产的报酬率
(1)确定房地产收益
1)租约期内房地产收益
估价对象已出租,租约期至2022年4月20日。根据估价对象租赁合同,从价值时点起算,租约期内房地产年有效毛收入见表4。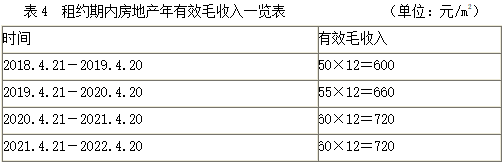 注:租金按建筑面积计算,收入均为年末取得。
2)租约期外房地产收益
根据市场行情测算,目前估价对象按建筑面积计算的正常市场租金为70~75元/(m2·月)(计算过程略),按租金水平呈逐年递增趋势,递增比率为每年2%~5%,由此,预测估价对象租约期外第一年的客观毛租金为100元/(m2·月),且按每年3%的比率递增,根据当地市场一般情况,空置率取2%,假设上述收益变化趋势在未来使用年限里相对稳定,则租约期外第一年的有效毛收入为100×12×(1-2%)=1176元/m2
(3)确定年净收益
计算公式:估价对象年净收益=年有效毛收入-年运营费用
则估价对象年净收益见表5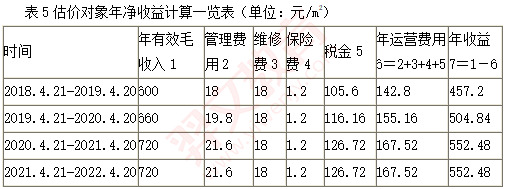 (4)确定报酬率
综合考虑。确定报酬率为7%(计算过程略)
(5)确定估价对象收益价格
估价对象收益价格为: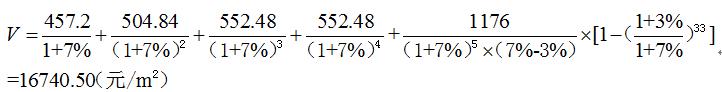 (二)比较法
比较法是估价对象与近期发生交易的类似实例进行对照比较,对已发生交易的类似实例的已知价格加以修正,得出估价对象最可能实现的合理价格的估价方法,其基本计算公式为:
比较价值=可比实例房地产的价格×交易情况修正系数×交易日期修正系数×区位因素修正系数×权益因素修正系数×实物因素修正系数
可比实例相关情况可比实例比较因素一览表见表4。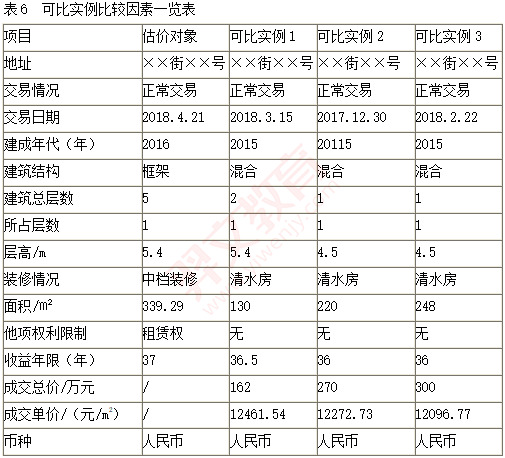 (2)建立可比价格基础(略)
(3)选取比较因素及因素条件说明
根据《房地产估价规范》及项目特点,本次比较因素选择交易情况、交易日期、区域因素和个别因素。估价对象与可比实例比较因素见表7
表7 估价对象与可比实例比较因素情况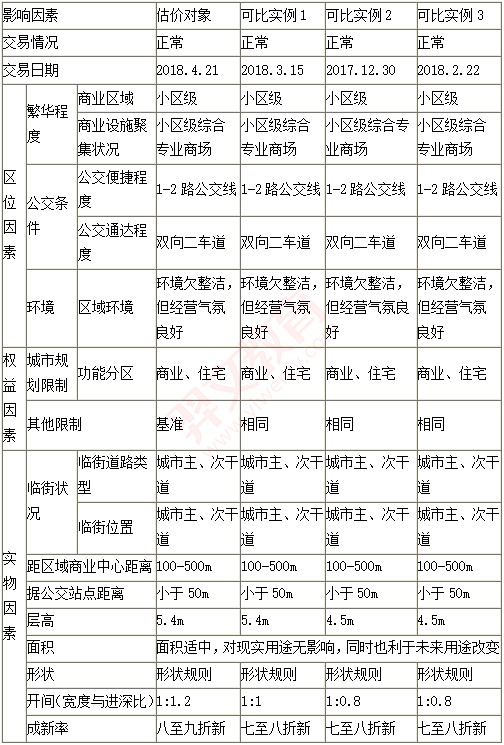 根据估价对象与可比实例因素情况表,建立估价对象与可比实例因素修正系数,见表8。
表8 估价对象与可比实例因素修正系数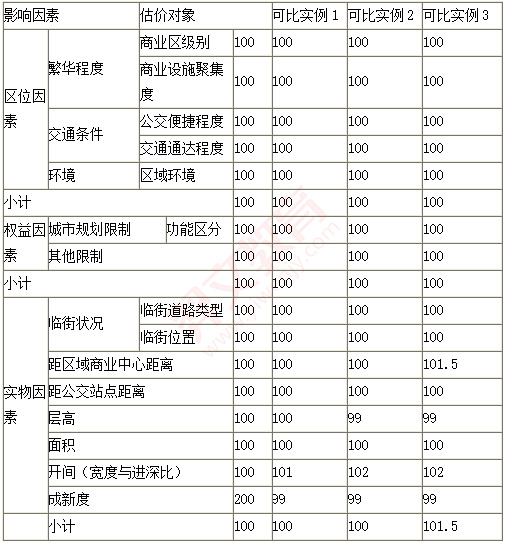 5)建立可比实例体系
上述修正因素比较为间接修正,现将可比实例的交易情况、交易日期、区位因素、权益因素、实物因素与估价对象相比较,建立直接比较关系,见表9。
表9 比较因素修正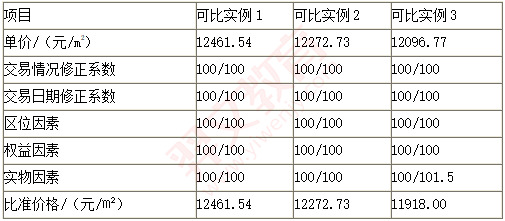 取上述可比实例比准价格的平均值作为比较法的比准结果,即估价对象比准价格为:
(12461.54+12272.73+11918.00)/3=12217.42(元/m2)
七、估价结果确定
综合考虑收益法、比较法的测算结果,结合估价人员经验,决定再用两种方法测算结果的简单算术平均值作为估价对象的房地产市场价值评估结果,即:
评估单价=(16740.50+12217.42)/2=14478.96(元/m2)
评估总价=14478.96×339.29=491.26(万元)
总价大写:人民币肆佰玖拾壹万贰仟陆佰元整。
附件(略)
封面(略)
致估价委托人函
××有限公司:
受贵公司委托,我们对贵公司拥有的位于××市××街××号一层(房屋所有权证号:××字第××号,建筑面积为339.29m2)商业用房的抵押价值进行评估,为贵公司向金融机构申请抵押贷款确定房地产抵押贷款额度提供价值参考依据。
我公司派注册房地产估价师到估价对象所在地进行实地查勘和市场调查,估价人员在结合有关资料的基础上,遵循估价原则,按照估价程序,运用科学的估价方法,分析了影响房地产价格的各项因素,经过估算并结合估价人员经验,确定估价对象于价值时点2018年4月21日满足本估价报告“假设和限制条件”下的抵押价值如下(见表1):
××房地产估价有限公司(盖章)法定代表人:×××(签字)
二O一八年五月二十二日
目录(略)
估价师声明(略)
估价假设和限制条件(略)
房地产估价结果报告
一、估价委托人(略)
二、房地产估价机构(略)
三、估价目的
为确定房地产抵押贷款额度提供参考依据而评估房地产抵押价值。
四、估价对象
<1>.实物情况
估价对象所处房地产是一幢集商铺、酒楼、茶楼、客房、办公用房为一体的综合性大楼,该建筑于2016年建成并投入使用,为钢筋混凝土结构,共五层,其中一到二层为商铺和酒楼,三层为茶楼,四到五层为客房和办公用房。
大楼外墙为粉色墙砖,一到三层为大面积玻璃窗,四到五层为玻璃幕墙,内部设备有中央空调,自动喷淋系统,一部电梯,两部消防楼梯,估价对象位于大楼的第一层,建筑面积为339.29m2,层高为5.4米,目前出租用作酒楼,餐区及操作间地面铺地砖,墙面刷乳胶漆。经估价人员实地查勘,估价对象房屋主体结构完好,基本设施完备,维护保养较好,处于正常使用状态。
其他内容略。
<2>.权益状况
估价对象为××有限公司拥有的位于××市××街××号一层的商业用房。
估价委托人提供的《房屋所有权证》如下(见表2)
表2估价对象《房屋所有权证》内容一览表
估价委托人提供的整栋商业楼《国有土地使用证》如下(表3)表3估价对象《国有土地使用证》内容一览表
至价值时点估价对象土地使用权剩余年限为37年。依据估价对象委托人提供的资料及估价人员实地查勘的情况,至价值时点,估价对象已出租用作酒楼,除此以外无其他他项权利限制。<3>.区位状况(略)
五、价值时点
2018年4月21日
确定理由(略)
六、价值类型
本报告所称抵押价值是指估价对象假定未设立法定优先受偿权下的价值,减去房地产估价师知悉的法定优先受偿款后的余额。
七、估价原则(略)
八、估价依据(略)
九、估价方法(略)
十、估价结果
经过综合分析,确定估价对象的抵押价值为总价人民币491.26万元,单价14478.96元/m2。
十一、注册房地产估价师(略)
十二、实地查勘期(略)
十三、估价作业日期
2018年4月21日至2018年5月22日
十四、估价对象变现能力分析(略)
房地产估价技术报告
一、估价对象描述与分析
(一)估价对象区位状况描述与分析(略)
(二)估价对象实物状况描述与分析(略)
(三)估价对象权益状况描述与分析(略)
二、市场背景描述与分析(略)
三、最高最佳利用分析(略)
四、估价方法适用性分析(略)
五、估价测算过程
(一)收益法
收益法是基于预期原理,选用适当的报酬率将预期的估价对象房地产未来各年的正常收益折算到价值时点的现值,求其之和得出估价对象房地产价格的一种估价方法。其基本计算公式为:
Ai——相对于价值时点而言的未来第i期末的净收益Y——房地产的报酬率
(1)确定房地产收益
1)租约期内房地产收益
估价对象已出租,租约期至2022年4月20日。根据估价对象租赁合同,从价值时点起算,租约期内房地产年有效毛收入见表4。
注:租金按建筑面积计算,收入均为年末取得。2)租约期外房地产收益
根据市场行情测算,目前估价对象按建筑面积计算的正常市场租金为70~75元/(m2·月)(计算过程略),按租金水平呈逐年递增趋势,递增比率为每年2%~5%,由此,预测估价对象租约期外第一年的客观毛租金为100元/(m2·月),且按每年3%的比率递增,根据当地市场一般情况,空置率取2%,假设上述收益变化趋势在未来使用年限里相对稳定,则租约期外第一年的有效毛收入为100×12×(1-2%)=1176元/m2
(3)确定年净收益
计算公式:估价对象年净收益=年有效毛收入-年运营费用
则估价对象年净收益见表5
(4)确定报酬率综合考虑。确定报酬率为7%(计算过程略)
(5)确定估价对象收益价格
估价对象收益价格为:
(二)比较法比较法是估价对象与近期发生交易的类似实例进行对照比较,对已发生交易的类似实例的已知价格加以修正,得出估价对象最可能实现的合理价格的估价方法,其基本计算公式为:
比较价值=可比实例房地产的价格×交易情况修正系数×交易日期修正系数×区位因素修正系数×权益因素修正系数×实物因素修正系数
可比实例相关情况可比实例比较因素一览表见表4。
(2)建立可比价格基础(略)(3)选取比较因素及因素条件说明
根据《房地产估价规范》及项目特点,本次比较因素选择交易情况、交易日期、区域因素和个别因素。估价对象与可比实例比较因素见表7
表7 估价对象与可比实例比较因素情况
根据估价对象与可比实例因素情况表,建立估价对象与可比实例因素修正系数,见表8。表8 估价对象与可比实例因素修正系数
5)建立可比实例体系上述修正因素比较为间接修正,现将可比实例的交易情况、交易日期、区位因素、权益因素、实物因素与估价对象相比较,建立直接比较关系,见表9。
表9 比较因素修正
取上述可比实例比准价格的平均值作为比较法的比准结果,即估价对象比准价格为:(12461.54+12272.73+11918.00)/3=12217.42(元/m2)
七、估价结果确定
综合考虑收益法、比较法的测算结果,结合估价人员经验,决定再用两种方法测算结果的简单算术平均值作为估价对象的房地产市场价值评估结果,即:
评估单价=(16740.50+12217.42)/2=14478.96(元/m2)
评估总价=14478.96×339.29=491.26(万元)
总价大写:人民币肆佰玖拾壹万贰仟陆佰元整。
附件(略)
三、案例分析题
本大题共10题,每小题2分,共20分。
【综合分析题】甲公司于3年前以出让方式取得一宗商业用地使用权,土地使用期限为40年,约定不可续期。经批准规划建设方案为:容积率为12,设计高度为150m,设计用途为酒店。该项目基础工程完成时,因城市规划调整,酒店设计高度被降至120m。酒店现已按期竣工。为确定规划调整给该开发项目造成的损失,甲公司委托乙房地产估价机构进行评估。经分析测算,规划调整导致该酒店建造成本较同类酒店高出1020万元,使用成本年均高出2万元,功能缺陷导致年均收益损失50万元,报酬率为7%。
21
对该酒店进行损害赔偿估价,不适宜采用的估价方法为( )。
- A.修复成本法
- B.损失资本化法
- C.赔偿实例比较法
- D.损害前后差价法
22
规划调整给该开发项目造成的损失不包括( )。
- A.投资利息损失
- B.土地价值减损
- C.前期工程费损失
- D.酒店品质受损造成经营收益损失
23
规划调整给该酒店造成的价值减损额为( )万元。
- A.655.85
- B.682.08
- C.1675.85
- D.1702.08
24
下列关于房地产损害赔偿估价的表述中,正确的是( )。
- A.损害赔偿估价包括正价值估价和负价值估价,不包括相关经济损失估价
- B.损害赔偿估价难以找到类似损害的赔偿实例
- C.损害赔偿估价对建筑专业知识要求更高,需要大量专业帮助,需要损害程度鉴定
- D.对不可修复的商品房质量缺陷可考虑采用比较法进行估价
25
若选用损害前后价差法测算房地产价值减损额,测算损害前后房地产市场价值可采用的方法是( )。
- A.比较法
- B.收益法
- C.成本法
- D.假设开发法
【综合分析题】甲公司开发建设的某工业项目,土地面积为20000m2,2007年11月取得建设工程规划许可证,规划建设厂房5幢,食堂、浴室、办公楼各1幢,总建筑面积为25000m2,2008年6月甲公司取得了其中的办公楼和3幢厂房的建设工程施工许可证,总建筑面积为16500m2,至2008年12月办公楼已完成主体结构,3幢厂房尚未完成屋架施工,此后项目停工至今,在此期间,2009年5月甲公司自行建设了两间宿舍,共计500m2,因经营不善,甲公司现拟转让该项目以偿还债务,委托乙房地产估价机构评估该项目于2010年6月30日的市场价值。
26
采用假设开发法估价时,应按照( )前提进行估价。
- A.自己开发
- B.溢价转让
- C.被迫转让
- D.自愿转让
27
采用成本法估价,求取土地重新取得价格时,容积率应采用( )。
- A.0.03
- B.0.83
- C.0.85
- D.1.25
28
采用成本法估价时,可计入建设成本的是( )。
- A.办公楼开发费用
- B.食堂开发费用
- C.宿舍开发费用
- D.浴室开发费用
29
采用成本法估价时,应( )。
- A.按照预算额计算在建工程价值
- B.按工程已结算额计算在建工程价值
- C.按综合完成的形象进度计算在建工程价值
- D.按综合完成的形象进度和折旧因素计算在建工程价值
30
甲公司申请领取施工许可证,需要满足的条件是( )。
- A.有保证工程质量和安全的具体措施
- B.建设资金已经落实
- C.已经确定施工企业
- D.施工场地已经基本具备施工条件,需要征收房屋的,其进度符合施工要求
输入阅读码
查看答案与解析需要输入阅读码