2026年房地产估价师《房地产估价案例与分析》预测试卷二
房地产估价基础与实务
预测试卷
共 27 题
2203 次浏览
更新于 2026-09-26
一、问答题
本大题共4题,每小题16分,共64分。
1
某投资者以400万元购入一写字楼物业20年的使用权用于出租经营,已知该投资者的目标收益率为18%,预计未来20年内的年租金上涨率为5%。问:该写字楼于第8年的净租金收入为多少时,方能满足投资者收益目标的要求?
2
某开发商以6000万元购置了一宗商住用地50年的使用权。该宗地的规划建设用地面积为4500m2,容积率为7.5,建筑密度为65%,建筑层数共20层,从地下2层至地上3层建筑面积均相等。地下2层中,地下一层为车库,有供出售的95个车位,地下二层为人防和技术设备用房(不可出售);地上3层为用于出租的商业用房,地上四至十八层为用于出售的标准层住宅。预计项目的开发周期为3.5年(其中准备期为12个月,建设周期为24个月,销售期为6个月);平均建造成本为3500元/m2,专业人员费用和管理费用分别为建造成本的8%和5%;地价款在项目开发期初一次性投入,建造成本、专业人员费用和管理费用在建设期内均匀投入;该项目建成后,住宅的市场售价为8000元/m2,商业用房年净租金收入为2000元/m2,停车位售价为12万元/个;销售费用和销售税金分别为总销售收入的2.5%和6.0%。开发建设贷款利率为7.5%,同档次商业用房的净租金收入乘数(即年净租金收入与物业资本价值之比)为5.5。试计算该项目的开发商成本利润率。
3
某企业一幢4层办公大楼,于3年前抵押给银行获得贷款700万元,抵押期间该楼曾出租给另一家企业,用途为商务办公,现因该企业无力偿还债务,债权人申请以拍卖变现方式执行债务清偿。若进行拍卖底价评估,试选择两种主要的评估方法,并写出该大楼拍卖底价评估的技术路线。
4
本次估价背景情况如下: 估价对象为某工业厂房及附属办公用房,2012年6月通过竣工验收并办理了权属登记,2009年11月25日该宗土地设定抵押。至价值时点他项权利尚未注销。估价目的是为确定房地产抵押贷款额度提供参考依据而评估房地产抵押价值。价值时点为2012年10月20日,估价作业日期为2012年11月1日至11月8日。 以下是该房地产抵押估价报告内容片段:注册房地产估价师声明 1.我们在本估价报告中陈述的事实是真实的和准确的。 2.本估价报告的分析、意见和结论是我们自己公正的专业分析、意见和结论,但受到本估价报告中已说明的假设和限制条件的限制。 3.我们与本估价报告中的估价对象没有利害关系,也与有关当事人没有个人利害关系或偏见。 4.我们依照国家标准《房地产估价规范》(GB/T50291—1999)和《房地产抵押估价指导意见》进行分析,形成意见和结论,撰写本估价报告。 5.我们已于2012年11月3日对本估价报告中的估价对象进行了实地查勘。 6.没有人对本估价报告提供重要专业帮助。 参加本次估价的注册房地产估价师:估价假设和限制条件 1.本次估价以估价对象在实地查勘之日的状况为准。 2.本次估价以估价对象按照现有用途、持续使用为假设前提。 3.本次估价以估价对象未设定任何担保及他项权利为假设前提。 4.本估价报告确定的估价对象范围及面积数据以估价委托人提供的《国有土地使用证》《房屋所有权证》及相关证明文件所载明的内容为准。 5.本估价报告的估价结论是在估价委托人提供的资料真实、合法、完整的基础上得出的,估价委托人应当对其提供的相关资料的真实性、合法性和完整性负责。 6.本估价报告的估价结论是估价对象在价值时点的抵押价值,未考虑未来市场变化风险和短期强制处分等因素对房地产抵押价值的影响。 7.本估价报告的估价结论未考虑房地产交易时应当缴纳的有关税费,如需转让,应当按国家有关规定办理。 8.本报告估价结果仅供估价委托人在本次估价目的下使用,不得用于其他用途。 9.因估价委托人使用估价报告不当而引起的后果,估价机构和估价人员不承担相应的责任。 10.本估价报告自出具之日起一年内有效。在此期间如果房地产市场发生重大变化,则有效期应相应折减。请指出上述内容存在的错误之处
二、案例分析题
本大题共23题,每小题2分,共46分。
某宗房地产的正常成交价格为2500元/m2,卖方应缴纳的税费为正常成交价格的7%,买方应缴纳的税费为正常成交价格的5%。
5
在百分率法中,交易情况修正系数应以( )作为基准来确定。
- A.正常成交价格
- B.正常市场价格
- C.平均市场价格
- D.买方实际支付价格
6
卖方实际得到的价格为( )元/m2。
- A.2325
- B.2500
- C.2560
- D.2625
7
买方实际付出的价格为( )元/m2。
- A.2325
- B.2500
- C.2560
- D.2625
宏发纺织公司在甲市有A、B两个厂区,当初两个厂区的土地均为划拨方式取得。其中A厂区在2000年补交了土地使用权出让金,办理了土地使用权出让手续。现在A厂区为危险房,B厂区为严重损坏房,甲房地产行政主管部门已通知该工厂停止使用。宏发公司为了生存和发展,决定转让A厂区,抵押B厂区房地产,用筹得的资金在B厂区经有关部门批准后重新建造厂房。现请某估价机构同时对A、B两厂区进行估价。
8
针对以上情况,在估价时最恰当的做法是( )。
- A.将两个厂区视为一个估价项目一起估价,出具一份估价报告
- B.将两个厂区视为两个估价项目分别估价,每个项目出具一份估价报告
- C.两个厂区分别估价,出具一份估价报告
- D.视估价委托人要求进行估价并出具估价报告
9
估价委托人要求估价机构按照估价委托人的估价目的对A、B两个厂区的房屋和土地进行估价。估价机构认为( )。
- A.可以按估价委托人要求对两个厂区的房屋和土地进行估价
- B.只能对两个厂区的土地进行估价
- C.可以对A厂区的土地、B厂区的房屋和土地进行估价
- D.可以对B厂区的土地、A厂区的房屋和土地进行估价
10
对B厂区的土地估价的思路应当是( )。
- A.按出让土地使用权评估其公开市场价值
- B.按出让土地使用权评估其市场价值,再扣除应缴纳的土地使用权出让金
- C.用成本法估算土地公开市场价值,再扣除应缴纳的土地使用权出让金
- D.用假设开发法估价,先估算其改造完成后的价值,再减去开发成本、管理费用、投资利息、销售费用、销售税费、开发利润和投资者购买待开发土地应负担的税费
估价对象为某三星级宾馆,土地使用权性质为划拨商业用地。
11
用收益法评估该宾馆的价格时,除有租约限制的以外,应选取( )净收益作为估价依据。
- A.类似宾馆的客观
- B.类似宾馆的实际
- C.类似宾馆的最高
- D.类似宾馆的最低
12
业主委托房地产估价机构评估该宾馆的抵押价值。下列关于房地产抵押贷款风险的表述中,正确的是( )。
- A.抵押期限内房地产市场变动造成市场价值下降形成预期风险
- B.抵押期限内房地产不当使用造成市场价值减损形成适宜性风险
- C.抵押人不能履行债务时,因处置抵押物的强制性等造成房地产降价形成耗损风险
- D.选用估价方法不恰当形成适宜性风险
13
若采用成本法估价,下列表述中不正确的是( )。
- A.应对房屋建筑物、房屋装修部分分别计算折旧
- B.无论是借贷资金还是自有资金都应计算利息
- C.在估价测算过程中土地取得成本应包括补缴的土地使用权出让金
- D.在最终积算价值中应扣减需补缴的土地使用权出让金
某市土地管理部门挂牌整体出让一宗面积为20万平方米、容积率为2.5的住宅用地,甲房地产开发公司拟取得该宗土地后分三期进行滚动开发,委托乙房地产估价机构评估其能承受的最高挂牌出让价。注册房地产估价师拟选用假设开发法中的现金流量折现法进行估价。
14
在确定开发完成后的房地产价值时,应当采取( )。
- A.价值时点的住宅市场价格
- B.三期开发完成后的市场价格,分别折现至价值时点
- C.各期开始销售时的市场价格,分别折现至价值时点
- D.各期各年销售时的平均市场价格,分别折现至价值时点
15
在计算扣除项时,除开发成本、管理费用外,还应当包括( )。
- A.销售费用、销售税费和开发利润
- B.销售费用、销售税费和投资利息
- C.销售费用、销售税费和购地税费
- D.销售费用、销售税费和企业所得税
16
关于该估价项目的说法,正确的是( )。
- A.测算投资利息时应当采用价值时点的利率
- B.评估单价应当等于价值时点类似地块的平均交易单价
- C.现金流量折现法测算结果大于静态分析法测算结果
- D.折现率可以根据估价委托人的目标要求来设定
17
采用现金流量折现法进行估价时,正确的是( )。
- A.对宗地整体估价,将各期净现金流量分别折现至各期开发活动起始点
- B.对宗地整体评估,将各期开发投资分别计息至各期开发活动结束点
- C.对宗地整体评估,将各年净现金流量折现至整个开发活动起始点
- D.对三期分别估价,将各期净现金流量分别折现至各期开发活动起始点后加总
某市土地管理部门挂牌整体出让一宗土地面积为50万m
2
的住宅用地。某房地产开发公司拟取得该宗土地。出让文件规定可以分期开发,该开发公司拟用滚动开发的模式进行房地产开发,具体计划如表2-1:表2-1 房地产开发计划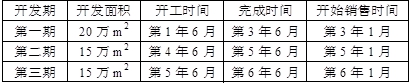 由于开发规模较大且拟采用新的施工技术方案,预计实际开发成本比社会平均开发成本低100元/m
2
;目前住宅需求旺盛,预计住宅市场价格会以每年5%的速度上涨。现该开发公司委托房地产估价机构评估其能承受的最高挂牌出让地价。房地产估价机构在选用假设开发法进行估价时,用现金流量折现法进行测算。
2
的住宅用地。某房地产开发公司拟取得该宗土地。出让文件规定可以分期开发,该开发公司拟用滚动开发的模式进行房地产开发,具体计划如表2-1:表2-1 房地产开发计划
由于开发规模较大且拟采用新的施工技术方案,预计实际开发成本比社会平均开发成本低100元/m2
;目前住宅需求旺盛,预计住宅市场价格会以每年5%的速度上涨。现该开发公司委托房地产估价机构评估其能承受的最高挂牌出让地价。房地产估价机构在选用假设开发法进行估价时,用现金流量折现法进行测算。
18
房地产估价师确定现金流量折现法技术路线时,正确的做法是( )。
- A.对三期开发的土地分别估价,将各期净现金流量分别折现至当期开发活动起始点
- B.对宗地整体估价,将各期净现金流量分别折现至各期开发活动起始点
- C.对宗地整体估价,将各年净现金流量折现至整个开发活动起始点
- D.对宗地整体估价,对各期开发投资分别计息至各期开发活动结束点
19
在计算扣除项时,除开发成本、管理费用外,还应包括( )。
- A.销售费用、销售税费和开发利润
- B.销售费用、销售税费和所得税
- C.销售费用、销售税费和购地税费
- D.销售费用、销售税费、投资利息和购地税费
20
在确定开发成本时,应采用( )。
- A.该开发公司测算的开发成本
- B.现时的客观开发成本
- C.各期销售时的客观开发成本
- D.各期开发时的客观开发成本
21
在确定开发完成后的房地产价值时,应采用( )。
- A.目前住宅市场价格
- B.未来住宅市场价格,折现至估价时点
- C.各期开始销售时的市场价格,分别折现至估价时点
- D.各期各年销售时的平均市场价格,分别折现至估价时点
2012年1月,G省A市一级B房地产开发公司,在A市规划区内取得两块建设用地使用权,一块是商品住宅小区建设;一块是位于A市市中心的一幢45层国际宾馆的建设,该国际宾馆为重点国际性旅游贸易建筑。该国际宾馆±0.000的绝对标高为45.000m,建筑高度为126m。在该商品住宅小区建设中,B房地产开发公司利用自有资金、从其他企业借款、从银行贷款、进行商品房预售等四方面筹集资金。在写字楼的建设中,由A市C商业银行担保,B房地产开发公司向社会公开发行债券,债券期限为两年,发行时按照每张80元的价格发行,到期按面值100元兑付。B房地产开发公司计划将发行债券募集到的一部分资金用于B房地产开发公司开发该幢45层国际宾馆的建设。2012年3月,B房地产开发公司通过招标将该两个项目的设计任务,委托给了A市乙级资质D建筑设计公司,D建筑设计公司按设计合同规定,为B房地产开发公司提供了设计方案、设计概算及设计图样。
22
据此,请回答以下问题:B房地产开发公司发行的债券,应属于( )债券。
- A.贴现债券
- B.抵押债券
- C.附息债券
- D.担保债券
23
据此,请回答以下问题:按照规定,目前B房地产开发公司所达到的资质是由( )批准的。
- A.A市建设行政主管部门
- B.G省建设行政主管部门
- C.国务院建设行政主管部门
- D.国务院
24
据此,请回答以下问题:按照有关规定,D建筑设计公司设计该国际宾馆的耐久年限应为( )。
- A.100年以上
- B.50~100年
- C.40~50年
- D.15~40年
25
据此,请回答以下问题:如果B房地产开发公司希望通过施工图了解该国际宾馆的楼地面做法,D建筑设计公司应为其提供( )。
- A.结构施工图
- B.建筑剖面图
- C.建筑立面图
- D.建筑平面图
26
据此,请回答以下问题:下列属于B房地产开发公司发行债券所具有特点的是( )。
- A.偿还性
- B.稳定性
- C.收益性
- D.流动性
27
据此,请回答以下问题:在该商品住宅小区建设中,B房地产开发公司利用从其他企业借款方式筹集资金,其信用形式是( )。
- A.商业信用
- B.银行信用
- C.消费信用
- D.民间信用
输入阅读码
查看答案与解析需要输入阅读码