2016年房地产估价师《房地产估价案例与分析》试题(网友回忆版)
房地产估价基础与实务
历年真题
共 15 题
1665 次浏览
更新于 2026-09-26
一、问答题
本大题共5题,每小题10分,共50分。
1
(一)某房地产开发公司拟将其开发建设中的一幢综合楼作为抵押物向银行申请贷款,委托房地产估价机构评估该在建工程的抵押价值。注册房地产评估师在实地查勘时获知该综合楼的主体结构已封项,后续建设工程正在进行,建安工程整体形象进度达65%,拟选用假设开发法作为其中一种估价方法。
请问:
1.假设开发法的估价前提有哪几种?本次估价应选择哪种估价前提?
2.在各种不同的估价前提下,假设开发法的测算主要有哪些差别?
请问:
1.假设开发法的估价前提有哪几种?本次估价应选择哪种估价前提?
2.在各种不同的估价前提下,假设开发法的测算主要有哪些差别?
2
(二)甲公司拟以其拥有的房地产作价与乙公司合资,委托房地产评估机构评估该房地产于2015年6月5日的市场价值。房地产估价机构采用比较法和成本法进行测算,并于2015年6月15日出具评估报告,其中载明估价报告使用期限为1年。后甲、乙两公司合资事项因故延期,于2016年9月20日重新启动。由于原估价报告使用期已过,鉴于在此期间房地产市场并无明显变化,甲公司要求房地产估价机构直接更改原估价报告中的价值时点、报告出具日期及报告使用期限,保留原估价结果后出具新的评估报告。
请问:
1.房地产估价机构可否满足甲公司的上述要求?请简述理由。
2.针对本案情况,在前次估价的基础上,房地产估价机构重新出具估价报告应补充哪些外部作业工作?对原估价报告中两种估价方法的测算内容必须做出哪些具体调整?
请问:
1.房地产估价机构可否满足甲公司的上述要求?请简述理由。
2.针对本案情况,在前次估价的基础上,房地产估价机构重新出具估价报告应补充哪些外部作业工作?对原估价报告中两种估价方法的测算内容必须做出哪些具体调整?
3
(三)李某于2015年6月向甲房地产开发公司(以下称甲公司)购置了一处商铺,2015年9月交房,装修后即投入使用。同年12月,该房屋出现局部基础沉陷、部分墙体开裂等质量问题,不能继续使用。经双方协商,由甲公司负责修复并承担其他损害赔偿。2016年6月,该房屋修复工程全部完成,已排除相关安全隐患,房屋达到正常使用条件,但双方就其他损害赔偿问题未达成一致意见。双方协商后决定委托乙房地产估价机构就其他损害赔偿的内容及具体赔偿金额提出建议并进行评估。
请问:
1.若停业损失仅限于房屋修复期间的租金收益损失,请简述采用报酬资本化法测算的过程。
2.除房屋修复费用和停业损失外,该项目损害赔偿还应包括哪些内容?
请问:
1.若停业损失仅限于房屋修复期间的租金收益损失,请简述采用报酬资本化法测算的过程。
2.除房屋修复费用和停业损失外,该项目损害赔偿还应包括哪些内容?
4
指出并改正下列房地产估价报告片段中的错误。
本次估价背景情况如下:
估价对象为某市唯一的大型商业中心,建筑面积为98000m2,已开业三年,整体运营,经济状况良好。房地产估价机构接受委托对该商业中心进行房地产抵押估价,以下为该估价报告中的“估价方法适用性分析”内容片段:
估价方法适用性
1.估价方法选用要求
根据《房地产估价规范》(GB/T 50291—2015),常用的估价方法有比较法、收益法、成本法、假设开发法等方法,估价方法选用应符合下列规定:
(1)估价对象的同类房地产有较多交易的,应选用比较法。
(2)估价对象或其同类房地产通常有租金等经济收入,应选用收益法。
(3)估价对象可假定为独立的开发建设项目进行重新开发建设的,宜选用成本法;当估价对象的同类房地产没有交易或者交易很少,且估价对象或其同类房地产没有租金等经济收入时,应选用成本法。
(4)估价对象具有开发或再开发潜力且开发完成后的价值可采用比较法、收益法、成本法测算的,应选用假设开发法。
2.估价方法选用
(1)估价对象所在区域有大量的临街商铺转让的交易实例,可选用比较法进行估价。
(2)估价对象为正常经营的商业中心,属收益性房地产,可选用收益法进行估价并优先选用直接资本化法。
(3)估价对象为商业中心的整体房地产,可假定为独立的开发建设项目进行重新开发建设,可选用成本法进行估价。
(4)估价对象为正常经营使用的房地产,其使用现状符合规划和法定要求,不具有再开发潜力,故本次估价不选用假设开发法。
3.估价技术路线
(1)比较法:收集同类房地产的交易实例,选取3个可比实例,建立比较基础后,进行交易情况修正、市场状况调整、房地产状况调整,计算出比较价值。
(2)收益法:具体采用全剩余寿命模式进行测算,确定估价对象的持有期、期间收益、期末转售收益及报酬率,代入相应公式求取估价对象收益价值。
(3)成本法:采用房地合估路径测算估价对象在价值时点的重置成本和折旧,将重置成本减去折旧,得到估价对象成本价值。
(4)对以上估价方法的结果进行校核、比较分析,确认各个测算结果无差错及其之间差异的合理性,综合确定估价对象未设定法定优先受偿权下的价值。
(5)估价对象未设立法定优先受偿权下的价值扣除法定优先受偿款,得到估价对象抵押价值。
5
下列房地产估价报告存在多处错误,请指明其中的错误。
房地产抵押估价报告
估价项目名称:××市××区××路19号楼第10层房地产抵押价值评估
估价委托人:×××集团有限公司
房地产估价机构:×××房地产估价有限公司
注册房地产估价师:×××(注册号×××)×××(注册号×××)
估价作业期:2015年12月1日~2015年12月5日
估价报告编号:×××(房估)(抵)字第×××号
致估价委托人函
×××集团有限公司:
受贵公司委托,我公司对×××集团有限公司位于××市××区××路19号楼第十层,总建筑面积为2026.77m2的办公房地产(产权证号:××房权证第××号)的抵押价值进行了评估。
估价目的:为确定房地产抵押贷款额度提供参考依据而评估房地产抵押价值。
价值时点:2015年12月1日。
价值类型:房地产抵押价值。
注册房地产估价师根据估价目的,遵循估价原则,按照估价程序,选用适宜的估价方法进行测算,并在综合分析影响房地产价格因素的基础上,确定估价对象在价值时点未设立法定优先受偿权下的价值为人民币110975791元,至价值时点,房地产估价师知悉的估价对象法定优先受偿款为零,故估价对象的抵押价值为110975791元(大写:人民币壹亿壹仟零玖拾柒万伍仟柒佰玖拾壹元整),按建筑面积计抵押价值单价为54755元/m2。
(随函附估价结果报告和估价技术报告各两份)
×××房地产估价有限公司××分公司(公章)法定代表人:×××二〇一五年十二月五日
目录(略)注册房地产估价师声明(略)估价假设和限制条件(略)
估价结果报告
一、估价委托人(略)
二、房地产估价机构(略)
三、估价目的
为确定房地产抵押贷款额度提供参考依据而评估房地产抵押价值。
四、估价对象
1.估价对象范围
估价对象为坐落于××市××区××路19号楼第十层的整层办公用房,总建筑面积为2026.77m2。本次评估不包括动产、债权债务等其他财产或权益。
2.估价对象基本概况
(1)土地基本状况
估价对象所在大楼用地坐落于××市××区××路,四至为:南至××路,西至××路,北至小巷,东至小巷,宗地形状规整。土地使用期限至2055年4月1日,土地开发程度为宗地内、外达到“七通一平”。
(2)建筑物基本状况
估价对象所处的××区××路19号楼,现用名称为××中心,地下4层,地上37层,总建筑面积为105000m2,采用钢架结构及无柱式设计,电梯分区设置,客梯16部,货梯2部,集中式中央空调,整栋大厦拥有智能控制系统、闭路电视监视系统、门传感器监视系统、应急电源、照明和扩音系统、智能火警检测系统、自动喷水灭火系统等。该中心于2008年8月竣工交付使用,目前维护保养状态良好。
估价对象外立面采用石材与高档LOW-E玻璃幕墙,大堂挑高6m,采用进口高档石材装修,花岗石柱体及墙面,艺术造型吊顶,标准层电梯间采用高档进口大理石,地面采用高档地毯,由××物业管理有限公司管理。
估价对象位于19号楼第十层,总建筑而积2026.77m2,层高3.2m,已做普通办公房室内装修:墙面乳胶漆,地面部分瓷砖、部分地板、部分地毯,顶棚部分灯池吊顶,部分矿棉板吊顶。
(3)权属基本状况
根据估价委托人提供的相关资料,估价对象土地用途为办公,目前为×××集团有限公司所有,产权证号为××房权证第××号,估价对象未设立抵押权等他项权利。
五、价值时点
依据《房地产抵押估价指导意见》,本次价值时点为完成估价对象实地查勘之日,即2015年12月1日。
六、价值类型
房地产抵押价值(定义略)
七、估价依据
1.法律、法规、规范性文件(略)
2.技术标准
(1)中华人民共和国国家标准《房地产估价规范》(GB/T 50291—1999)
(2)中华人民共和国国家标准《房地产估价基本术语标准》(GB/T 50899—2013)
(3)《房地产抵押估价指导意见》(建住房[2006]8号)
(4)《商业银行房地产贷款风险管理指引》(银监发[2004]57号)
3.估价委托人提供的相关资料(略)
4.估价机构市场调查及实地查勘获取的相关资料(略)
5.估价机构收集整理的其他相关资料(略)
八、估价原则(略)
九、估价方法
经估价方法适用性分析,决定采用比较法和收益法为本项目的估价方法。(估价方法定义略)
十、估价结果
注册房地产估价师根据估价目的,遵循估价原则,按照估价程序,选用比较法、收益法进行测算,并在综合分析影响房地产价格因素的基础上,确定估价对象在价值时点未设立法定优先受偿权下的价值为人民币110975791元,至价值时点,房地产估价师知悉的估价对象法定优先受偿款为零,故估价对象的抵押价值为110975791元(大写:人民币壹亿壹仟零玖拾柒万伍仟柒佰玖拾壹元整),单位建筑而积抵押价值为54755元/m2。
十一、注册房地产估价师 十二、实地查勘期
2015年12月1日
十三、估价作业期
2015年12月1日至2015年12月5日
十四、变现能力分析(略)
十五、风险提示(略)
估价技术报告
一、估价对象描述与分析(略)
二、市场背景描述与分析(略)
三、估价对象最高最佳利用分析(略)
四、估价方法适用性分析(略)
五、估价测算过程
1.比较法(定义及公式略)
(1)可比实例选取
可比实例选取过程及来源(略),估价对象及可比实例状况见表1。
表1 估价对象及可比实例基本状况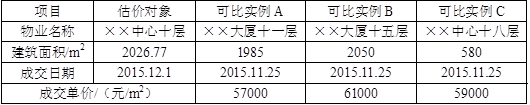 (2)可比实例情况说明
将可比实例与估价对象进行比较分析,比较因素及说明见表2。
表2 估价对象及可比实例情况说明表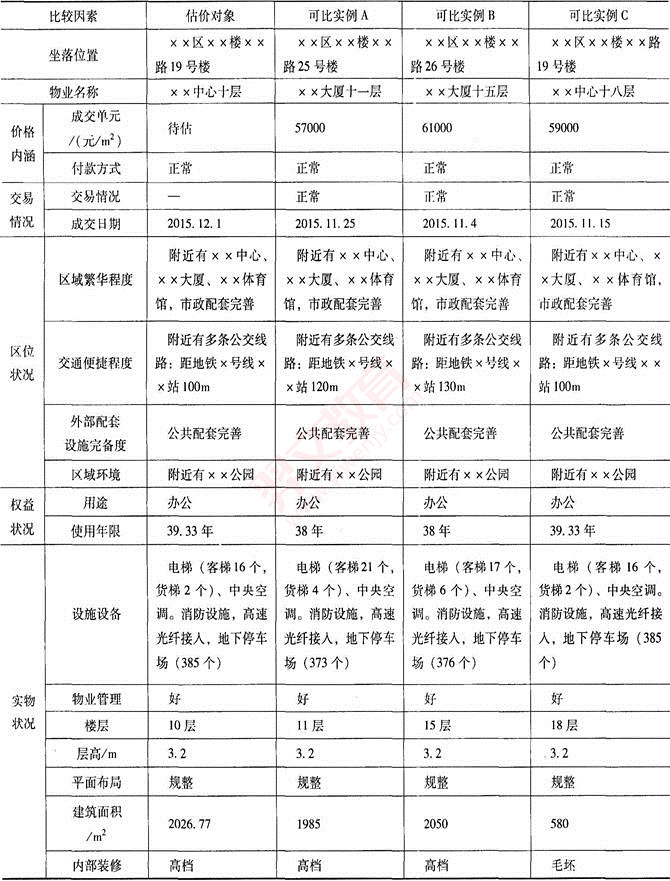 (3)建立比较基础
估价对象与可比实例的付款方式均为一次性付款,币种为人民币,计价方式按建筑面积计价,价格内涵一致。
(4)交易情况修正
各可比实例均为正常交易,交易情况无需修正。
(5)市场状况调整
市场状况调整是将实例在成交日期的价格调整为价值时点的价格。估价对象价值时点与可比实例成交日期接近,且该区域办公室用房市场价格平稳,市场状况无需调整。
(6)房地产状况调整
根据估价对象与比较实例各比较因素的具体情况,将各项因素分为好、较好、一般、稍差、差五个等级,以估价对象为基准,每相差一个等级结合具体情况调整+1或-1,编制比较因素分析表(表3)、比较因素调整系数表(表4)如下。
表3 比较因素分析表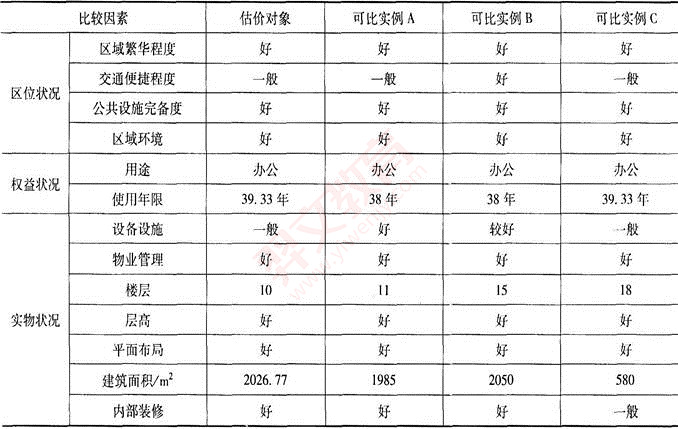 表4 比较因素调整系数
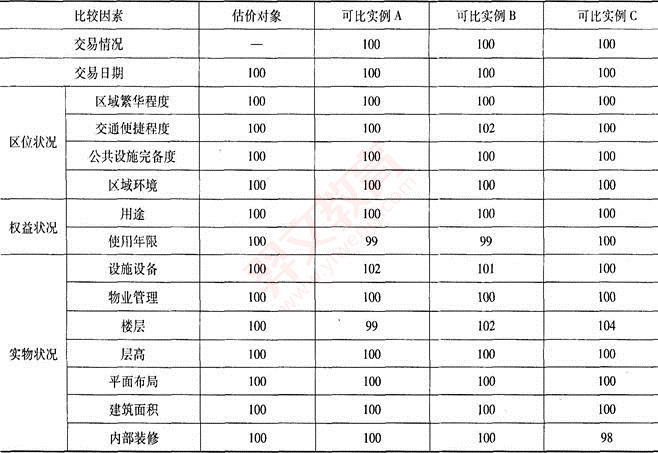 (7)可比实例比较价值测算(见表5)
表5 可比实例比较价值测算表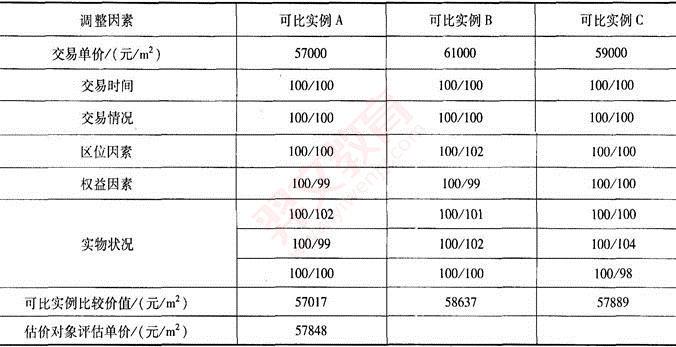 (8)求取比较价值(单价)
经过比较分析,认为三个可比实例的价格经过修正、调整后的结果相近,且符合市场客观情况,故以三者的简单算术平均值确定最终比较价值。即:
最终比较价值=(57017+58637+57889)÷3=57848(元/m2)
2.收益法
(1)收益法定义及计算公式
收益法是预测估价对象的未来收益,利用报酬率或资本化率、收益乘数将未来收益转换为价值得到估价对象价值或价格的方法。
采用报酬资本化法、全剩余寿命模式进行测算,其计算公式为: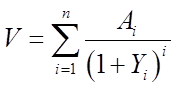 式中,V为收益价值(元或元/m2);Ai为未来第i年的净收益(元或元/m2);Yi为未来第i年的报酬率(%);n为收益期(年)。
(2)租金收入
经过测算确定估价对象的市场租金为342.6元/(m2·月)。(测算过程略)
(3)有效出租面积的确定
注册房地产估价师经过对周边市场的调查,周边同类型的办公用房一般按其产权登记的建筑面积为出租面积,因此确定估价对象的出租面积为其《房屋所有权证》上登记的建筑面积2026.77m2。
(4)其他收入
经测算估价对象其他收入15.42元/(m2·年)。(测算过程略)
(5)空置率
据了解××区办公用房近期的市场平均空置率在3%~7%。估价对象位于××区重要的商务办公区,周围人流密集,商务办公气氛好,该区域内办公用房租赁情况良好,考虑到估价对象的实际状况,取空置率为5%。
(6)年有效毛收入
单位面积年有效毛收入=(潜在毛租金收入×12+其他收入)×(1-空置率)=(342.6×12+15.42)×(1-5%)=3920.29元/(m2·年)
(7)运营费用
根据合同租金的内涵,估价对象的运营费用包括管理费、房屋维修费、房产税、租赁税费、房屋保险等。根据市场调查确定估价对象年运营费用为864.83元/(m2·年)。(测算过程略)
(8)年净收入
估价对象年净收益=年有效毛收入-年运营费用=3920.29-864.83=3055.46元/(m2·年)
(9)报酬率
采用累加法确定报酬率为7.25%。
(10)收益期
估价对象建成于2008年,至价值时点已使用7年,估价对象为钢混结构,房屋耐用年限为60年,则房屋剩余使用年限为53年,估价对象土地的使用年限为50年,截至价值时点剩余使用年限为39.33年,根据孰短原则,确定估价对象的收益期为39.33年。
(11)净收益变化趋势
估价对象建立于××中心大厦内,设定其可持续经营,预测其发展前景良好。据调查××区同地段同类型写字楼物业年租金及费用变化情况,确定估价对象净收益增长率为2%。
(12)公式选用和计算过程
V=A/(Y-g)×{1-[(1+g)/(1+Y)]n}=3055.46÷(7.25%-2%)×{1-[(1+2%)/(1+7.25%)]39.33}=50115(元/m2)
六、估价结果确定
1.未设立法定优先受偿权下的估价对象房地产价值
经测算,两种估价方法的结果见下表。
表6 两种估价方法的结果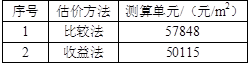 对测算结果进行校核和比较分析后,结合估价师经验,决定采用加权算术平均法定估价对象的价值,比较法权重取60%,收益法取40%(权重确定理由略),估价结果为:
估价对象房地产单价=57848×60%+50115×40%=54755(元/m2)
估价对象房地产总价=54755×2026.77=110975791(元)
2.房地产估价师知悉的法定优先受偿款
法定优先受偿权是指假定在价值时点实现抵押权时,已存在的依法优先于本次抵押贷款受偿的款额,包括已抵押担保的债权数额、发包人拖欠承包人建设工程价款、其他法定优先受偿款。
根据房地产估价师调查,至价值时点,估价对象未设定抵押,也不存在其他法定优先受偿款。
3.确定房地产抵押价值
房地产抵押总价值=假定未设立法定优先受偿权利下的价值-房地产估价师知悉的法定优先受偿款=110975791(元)。
经测算,确定估价对象在价值时点的房地产抵押价值为110975791元(大写:人民币壹亿壹仟零玖拾柒万伍仟柒佰玖拾壹元整),按建筑面积计抵押价值单价为54755元/m2。
附件:
1.估价委托书复印件
2.估计对象位置示意图
3.估价对象实地查勘情况和相关照片
4.房地产权属证明复印件
5.房地产估价机构营业执照复印件
6.房地产估价机构资质证书复印件
7.注册房地产估价师注册证书复印件
房地产抵押估价报告
估价项目名称:××市××区××路19号楼第10层房地产抵押价值评估
估价委托人:×××集团有限公司
房地产估价机构:×××房地产估价有限公司
注册房地产估价师:×××(注册号×××)×××(注册号×××)
估价作业期:2015年12月1日~2015年12月5日
估价报告编号:×××(房估)(抵)字第×××号
致估价委托人函
×××集团有限公司:
受贵公司委托,我公司对×××集团有限公司位于××市××区××路19号楼第十层,总建筑面积为2026.77m2的办公房地产(产权证号:××房权证第××号)的抵押价值进行了评估。
估价目的:为确定房地产抵押贷款额度提供参考依据而评估房地产抵押价值。
价值时点:2015年12月1日。
价值类型:房地产抵押价值。
注册房地产估价师根据估价目的,遵循估价原则,按照估价程序,选用适宜的估价方法进行测算,并在综合分析影响房地产价格因素的基础上,确定估价对象在价值时点未设立法定优先受偿权下的价值为人民币110975791元,至价值时点,房地产估价师知悉的估价对象法定优先受偿款为零,故估价对象的抵押价值为110975791元(大写:人民币壹亿壹仟零玖拾柒万伍仟柒佰玖拾壹元整),按建筑面积计抵押价值单价为54755元/m2。
(随函附估价结果报告和估价技术报告各两份)
×××房地产估价有限公司××分公司(公章)法定代表人:×××二〇一五年十二月五日
目录(略)注册房地产估价师声明(略)估价假设和限制条件(略)
估价结果报告
一、估价委托人(略)
二、房地产估价机构(略)
三、估价目的
为确定房地产抵押贷款额度提供参考依据而评估房地产抵押价值。
四、估价对象
1.估价对象范围
估价对象为坐落于××市××区××路19号楼第十层的整层办公用房,总建筑面积为2026.77m2。本次评估不包括动产、债权债务等其他财产或权益。
2.估价对象基本概况
(1)土地基本状况
估价对象所在大楼用地坐落于××市××区××路,四至为:南至××路,西至××路,北至小巷,东至小巷,宗地形状规整。土地使用期限至2055年4月1日,土地开发程度为宗地内、外达到“七通一平”。
(2)建筑物基本状况
估价对象所处的××区××路19号楼,现用名称为××中心,地下4层,地上37层,总建筑面积为105000m2,采用钢架结构及无柱式设计,电梯分区设置,客梯16部,货梯2部,集中式中央空调,整栋大厦拥有智能控制系统、闭路电视监视系统、门传感器监视系统、应急电源、照明和扩音系统、智能火警检测系统、自动喷水灭火系统等。该中心于2008年8月竣工交付使用,目前维护保养状态良好。
估价对象外立面采用石材与高档LOW-E玻璃幕墙,大堂挑高6m,采用进口高档石材装修,花岗石柱体及墙面,艺术造型吊顶,标准层电梯间采用高档进口大理石,地面采用高档地毯,由××物业管理有限公司管理。
估价对象位于19号楼第十层,总建筑而积2026.77m2,层高3.2m,已做普通办公房室内装修:墙面乳胶漆,地面部分瓷砖、部分地板、部分地毯,顶棚部分灯池吊顶,部分矿棉板吊顶。
(3)权属基本状况
根据估价委托人提供的相关资料,估价对象土地用途为办公,目前为×××集团有限公司所有,产权证号为××房权证第××号,估价对象未设立抵押权等他项权利。
五、价值时点
依据《房地产抵押估价指导意见》,本次价值时点为完成估价对象实地查勘之日,即2015年12月1日。
六、价值类型
房地产抵押价值(定义略)
七、估价依据
1.法律、法规、规范性文件(略)
2.技术标准
(1)中华人民共和国国家标准《房地产估价规范》(GB/T 50291—1999)
(2)中华人民共和国国家标准《房地产估价基本术语标准》(GB/T 50899—2013)
(3)《房地产抵押估价指导意见》(建住房[2006]8号)
(4)《商业银行房地产贷款风险管理指引》(银监发[2004]57号)
3.估价委托人提供的相关资料(略)
4.估价机构市场调查及实地查勘获取的相关资料(略)
5.估价机构收集整理的其他相关资料(略)
八、估价原则(略)
九、估价方法
经估价方法适用性分析,决定采用比较法和收益法为本项目的估价方法。(估价方法定义略)
十、估价结果
注册房地产估价师根据估价目的,遵循估价原则,按照估价程序,选用比较法、收益法进行测算,并在综合分析影响房地产价格因素的基础上,确定估价对象在价值时点未设立法定优先受偿权下的价值为人民币110975791元,至价值时点,房地产估价师知悉的估价对象法定优先受偿款为零,故估价对象的抵押价值为110975791元(大写:人民币壹亿壹仟零玖拾柒万伍仟柒佰玖拾壹元整),单位建筑而积抵押价值为54755元/m2。
十一、注册房地产估价师
十二、实地查勘期2015年12月1日
十三、估价作业期
2015年12月1日至2015年12月5日
十四、变现能力分析(略)
十五、风险提示(略)
估价技术报告
一、估价对象描述与分析(略)
二、市场背景描述与分析(略)
三、估价对象最高最佳利用分析(略)
四、估价方法适用性分析(略)
五、估价测算过程
1.比较法(定义及公式略)
(1)可比实例选取
可比实例选取过程及来源(略),估价对象及可比实例状况见表1。
表1 估价对象及可比实例基本状况
(2)可比实例情况说明将可比实例与估价对象进行比较分析,比较因素及说明见表2。
表2 估价对象及可比实例情况说明表
(3)建立比较基础估价对象与可比实例的付款方式均为一次性付款,币种为人民币,计价方式按建筑面积计价,价格内涵一致。
(4)交易情况修正
各可比实例均为正常交易,交易情况无需修正。
(5)市场状况调整
市场状况调整是将实例在成交日期的价格调整为价值时点的价格。估价对象价值时点与可比实例成交日期接近,且该区域办公室用房市场价格平稳,市场状况无需调整。
(6)房地产状况调整
根据估价对象与比较实例各比较因素的具体情况,将各项因素分为好、较好、一般、稍差、差五个等级,以估价对象为基准,每相差一个等级结合具体情况调整+1或-1,编制比较因素分析表(表3)、比较因素调整系数表(表4)如下。
表3 比较因素分析表
表4 比较因素调整系数 (7)可比实例比较价值测算(见表5)表5 可比实例比较价值测算表
(8)求取比较价值(单价)经过比较分析,认为三个可比实例的价格经过修正、调整后的结果相近,且符合市场客观情况,故以三者的简单算术平均值确定最终比较价值。即:
最终比较价值=(57017+58637+57889)÷3=57848(元/m2)
2.收益法
(1)收益法定义及计算公式
收益法是预测估价对象的未来收益,利用报酬率或资本化率、收益乘数将未来收益转换为价值得到估价对象价值或价格的方法。
采用报酬资本化法、全剩余寿命模式进行测算,其计算公式为:
式中,V为收益价值(元或元/m2);Ai为未来第i年的净收益(元或元/m2);Yi为未来第i年的报酬率(%);n为收益期(年)。(2)租金收入
经过测算确定估价对象的市场租金为342.6元/(m2·月)。(测算过程略)
(3)有效出租面积的确定
注册房地产估价师经过对周边市场的调查,周边同类型的办公用房一般按其产权登记的建筑面积为出租面积,因此确定估价对象的出租面积为其《房屋所有权证》上登记的建筑面积2026.77m2。
(4)其他收入
经测算估价对象其他收入15.42元/(m2·年)。(测算过程略)
(5)空置率
据了解××区办公用房近期的市场平均空置率在3%~7%。估价对象位于××区重要的商务办公区,周围人流密集,商务办公气氛好,该区域内办公用房租赁情况良好,考虑到估价对象的实际状况,取空置率为5%。
(6)年有效毛收入
单位面积年有效毛收入=(潜在毛租金收入×12+其他收入)×(1-空置率)=(342.6×12+15.42)×(1-5%)=3920.29元/(m2·年)
(7)运营费用
根据合同租金的内涵,估价对象的运营费用包括管理费、房屋维修费、房产税、租赁税费、房屋保险等。根据市场调查确定估价对象年运营费用为864.83元/(m2·年)。(测算过程略)
(8)年净收入
估价对象年净收益=年有效毛收入-年运营费用=3920.29-864.83=3055.46元/(m2·年)
(9)报酬率
采用累加法确定报酬率为7.25%。
(10)收益期
估价对象建成于2008年,至价值时点已使用7年,估价对象为钢混结构,房屋耐用年限为60年,则房屋剩余使用年限为53年,估价对象土地的使用年限为50年,截至价值时点剩余使用年限为39.33年,根据孰短原则,确定估价对象的收益期为39.33年。
(11)净收益变化趋势
估价对象建立于××中心大厦内,设定其可持续经营,预测其发展前景良好。据调查××区同地段同类型写字楼物业年租金及费用变化情况,确定估价对象净收益增长率为2%。
(12)公式选用和计算过程
V=A/(Y-g)×{1-[(1+g)/(1+Y)]n}=3055.46÷(7.25%-2%)×{1-[(1+2%)/(1+7.25%)]39.33}=50115(元/m2)
六、估价结果确定
1.未设立法定优先受偿权下的估价对象房地产价值
经测算,两种估价方法的结果见下表。
表6 两种估价方法的结果
对测算结果进行校核和比较分析后,结合估价师经验,决定采用加权算术平均法定估价对象的价值,比较法权重取60%,收益法取40%(权重确定理由略),估价结果为:估价对象房地产单价=57848×60%+50115×40%=54755(元/m2)
估价对象房地产总价=54755×2026.77=110975791(元)
2.房地产估价师知悉的法定优先受偿款
法定优先受偿权是指假定在价值时点实现抵押权时,已存在的依法优先于本次抵押贷款受偿的款额,包括已抵押担保的债权数额、发包人拖欠承包人建设工程价款、其他法定优先受偿款。
根据房地产估价师调查,至价值时点,估价对象未设定抵押,也不存在其他法定优先受偿款。
3.确定房地产抵押价值
房地产抵押总价值=假定未设立法定优先受偿权利下的价值-房地产估价师知悉的法定优先受偿款=110975791(元)。
经测算,确定估价对象在价值时点的房地产抵押价值为110975791元(大写:人民币壹亿壹仟零玖拾柒万伍仟柒佰玖拾壹元整),按建筑面积计抵押价值单价为54755元/m2。
附件:
1.估价委托书复印件
2.估计对象位置示意图
3.估价对象实地查勘情况和相关照片
4.房地产权属证明复印件
5.房地产估价机构营业执照复印件
6.房地产估价机构资质证书复印件
7.注册房地产估价师注册证书复印件
二、共享题干题
本大题共10题,每小题5分,共50分。
(一)某临街五层住宅楼,一梯两户,共10套住宅,每套建筑面积相同。经全体业主协商一致并报相关部门批准,在住宅楼屋顶安装了可使用10年的广告位,收益归全体业主所有。目前该广告位已对外租,年租金2万元,剩余租赁期3年。合同约定租金按年支付,违约金5万元,现业主欲转让其位于顶层的一套住宅,委托房地产估价机构进行估价,房地产估价机构接受委托进行了市场调查,了解到该区域无广告位的类似住宅租售实例较多,类似屋顶广告位市场需求旺盛,年租金3万元。
6
本次住宅转让估价的估价对象范围应为( )。
- A.该顶层住宅,不含屋顶广告位的收益权
- B.该顶层住宅和1/10屋顶广告位的收益权
- C.该顶层住宅和1/2屋顶广告位的收益权
- D.该顶层住宅和屋顶广告位的收益权
7
该估价项目最适宜采用的估价技术思路为( )。
- A.采用比较法、收益法评估住宅的市场价值
- B.采用比较法、收益法评估住宅和相应广告位的市场价值
- C.采用比较法、收益法评估住宅的市场价值,收益法评估相应广告位的收益权价值
- D.采用比较法、收益法评估住宅市场价值后,考虑广告位的增值影响
8
采用收益法评估该屋顶广告位价值,最适宜的技术思路为( )。
- A.按市场租金评估该广告收益价值
- B.租约期内按租约租金,租约期外按市场租金,评估该广告位收益价值
- C.按市场租金评估该广告位收益价值,再减去违约成本
- D.租约期内按租约租金,租约期外市场租金,评估该广告位收益价值,再减去违约成本
9
对该套住宅进行房地产抵押估价,则估价对象范围应为( )。
- A.该顶层住宅,不含屋顶广告位的收益权
- B.该顶层住宅和1/10屋顶广告位的收益权
- C.该顶层住宅和1/2屋顶广告位的收益权
- D.该顶层住宅和屋顶广告位的收益权
(二)某房地产估价机构接受委托,为征收补偿需要而评估一处位于市区的平房价值。该房屋登记建筑面积为200m2,带有院落,建有围墙,院内有一口水井。征收决定公告后,业主在院内自行搭建了20m2简易房。
10
本次估价的估价对象应包括( )。
- A.土地使用权、平房、简易房、水井
- B.土地使用权、平房、水井
- C.土地使用权、平房、水井、围墙
- D.土地使用权、平房、简易房、水井、围墙
11
本估价项目最适宜采用的估价技术思路为( )。
- A.采用批量估价方法进行评估
- B.采用标准价调整法进行评估
- C.选用适宜估价方法进行个案评估
- D.采用假设开发法进行个案评估
12
采用比较法估价时,适宜选为可比实例的是( )。
- A.周边带院落的类似平房
- B.周边不带院落的类似平房
- C.周边新建商品住宅
- D.周边成套二手住宅
(三)甲公司拥有总建筑面积为5230m2、土地面积为10000m2的厂区,土地性质为出让工业用地。厂区围墙内有5栋建筑物,其中,一栋办公用房,建筑面积为2000m2;两栋生产车间,建筑面积均为1500m2;锅炉房和门卫房各一栋,建筑面积分别为200m2、30m2。2014年11月,甲公司因筹措资金需要向银行申请了抵押贷款,还款方式为按月等额还款,还款期限至2018年12月。2015年10月,甲公司将厂区全部出租给乙公司使用,租期10年,每年租金固定不变。乙公司承租后经甲公司同意临时加建了一栋职工宿舍楼。2016年7月,甲公司因债务问题拟转让该厂区。
13
若甲公司抵押贷款时以整体房地产作为抵押物,最适宜采用的估价方法为( )。
- A.比较法和收益法
- B.成本法和假设开发法
- C.比较法和成本法
- D.收益法和成本法
14
若甲公司抵押贷款时以部分房地产作为抵押物,最适宜作为抵押物的是( )。
- A.5栋共计5230m2的建筑物
- B.10000m2土地使用权
- C.锅炉房和门卫房的建筑物及其分摊的土地使用权
- D.生产车间的建筑物及其分摊的土地使用权
15
甲公司转让该厂区时,评估其转让价值的内涵为( )。
- A.土地使用权价值及全部建筑价值
- B.全部房地产价值-房地产因抵押、出租造成的价值减损额
- C.合法产权的全部房地产价值-承租人权益损失-贷款余额
- D.合法产权的全部房地产价值-承租人租金损失-贷款余额
输入阅读码
查看答案与解析需要输入阅读码