中国精算师考试《金融数学》考前点题卷一
金融数学
考前点题
共 30 题
958 次浏览
更新于 2026-09-26
一、单选选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
已知0时刻在基金A中投资一元到T时刻的积累值为1.5t+1,在基金B中投资一元到3t时刻的积累值为9t2-3t+1元,假设在T时刻基金B的利息强度为基金A的利息强度的两倍,则0时刻在基金B中投资10000元,在7T时刻的积累值为( )。
- A.566901
- B.567902
- C.569100
- D.570000
- E.570292
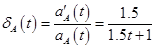 ,
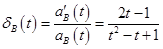 。由
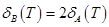 可得:
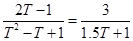 ,解得T=8/7。所以
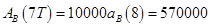 。
2
某永久年金在第一年末支付1,第二年末支付3,第三年末支付5,……,则该年金的现值为( )。
- A.

- B.

- C.

- D.

- E.

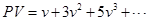 ①
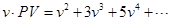 ②
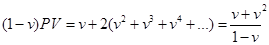
 。
3
某人用2000元一次性购买了15年确定年金,假定年利率为6%,第一次年金领取从购买时开始,计算每次可以领取的金额为( )元。
- A.167.45
- B.177.45
- C.180.13
- D.194.27
- E.204.18
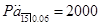
4
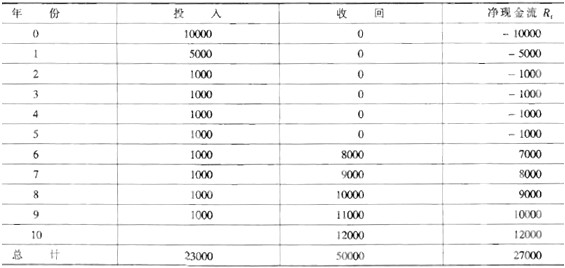
张先生第一年初投资10000元,第二年初投资5000元。以后每年初投入1000元。总共投资10次。从第七年起,开始收回投资及回报:第七年初收回8000元,第八年初收回9000元,…,第11年初收回12000元。具体现金流情况如下表所示。设利率i=0.08,则该现金流的现值为( )元。
- A.6800.93
- B.6801.93
- C.6803.93
- D.6805.93
- E.6807.93
 =0.08,所以
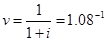 ,故现金流的现值为:
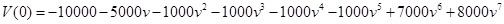
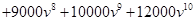
5
当利率=( )时,第2年末支付2000元、第4年末支付3000元的现值之和为4000元。
- A.4.3%
- B.5.3%
- C.6.3%
- D.7.3%
- E.8.3%
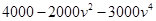
 ,由于
 ,故解得:
 =0.868517,又
 =1/(1+
6
某总额1000元的债务,原定将分10年于每年年末等额偿付,合同年有效利率为5%。当第4次偿付完成时,年利率上调为6%,如果余下6次等额还款,则每次还款额为( )元。
- A.127.86
- B.129.57
- C.130.52
- D.133.67
- E.138.24
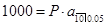 ,解得:P=129.50。第4次还款后的余额为:
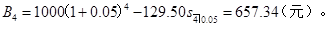 设余下的6次等额还款,每次还款额为R,则有:
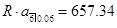 ,解得:R=133.67。
7
已知某债券期限为15年,到期按面值偿还,如果年票息率为年收益率的1.5倍,该债券价格为99元,如果年票息率为年收益率的1.25倍,该债券价格为93元,由此计算债券年收益率为( )。
- A.2.13%
- B.2.18%
- C.2.23%
- D.2.28 %
- E.2.33%
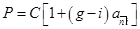 ,于是
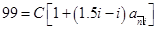 ,

 ,解得:
 ,可得
 。
8
一个5年期的债券,面值为1000元,半年度支付的息票率为10%,到期按面值偿还;假设购买该债券将产生半年度转换12%的收益率,则分期偿还表上利息支付的总和为( )元。
- A.532.5
- B.548.2
- C.558.4
- D.562.1
- E.573.6

 ]=926.399(元),设所求利息总和为M,由题意,得:M-50×10=1000-926.399,解得:M=573.6。
9
一只4年期的债券,息票率是年付10%,面值是1000美元。如果远期利率保持不变,那么一年以后这只债券的价格是( )美元。已知f2=6.00%,f3=8.00%,f4=9.00%。
- A.1063.22
- B.1069.22
- C.1070.45
- D.1074.15
- E.1089.22
10
如果一只3年期的零息债券的收益率是6.8%,第1年的远期利率是5.9%,第2年的远期利率是6.6%,那么第3年的远期利率是( )。
- A.7.85%
- B.7.87%
- C.7.89%
- D.7.91%
- E.7.93%
11
假设当前的短期利率为4%,其标准差为每年1%。当短期利率增长到8%时,CIR模型的标准差的变化情况是( )。
- A.短期利率标准差增加到1.518%
- B.短期利率标准差保持在1%
- C.短期利率标准差下降到0.876%
- D.短期利率标准差增加到1.414%
- E.短期利率标准差增加到2.507%
12
假设在Vasicek模型中的参数为 =0.1和
 =0.1。在此种模型下,初始短期利率均为10%,在一个短时间△t内,短期利率变化的初始标准差为
 。则所给出的10年期零息债券的价格为( )。
=0.1和=0.1。在此种模型下,初始短期利率均为10%,在一个短时间△t内,短期利率变化的初始标准差为。则所给出的10年期零息债券的价格为( )。- A.0.38046
- B.0.36025
- C.0.35698
- D.0.25037
- E.0.24019
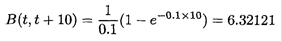
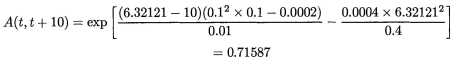
13
一份股票远期合约,标的股票不支付红利。假设合约的期限是3个月,股票现在的价格是50元,连续复利的无风险年利率为10%,则这份远期合约的价格为( )元。
- A.49.23
- B.50.08
- C.50.12
- D.51.27
- E.52.34
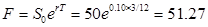 (元)。
14
一份远期合约多头,其标的证券是剩余期限为6个月的一年期零息债券,交割价格为960美元,6个月期的无风险年利率(连续复利)为10%,该债券的现价为940美元,则远期合约多头的价值为( )美元。
- A.22.13
- B.23.01
- C.24.12
- D.25.32
- E.26.82
15
一个一年期欧式看涨期权,其标的资产为一只公开交易的普通股票,已知:
a.股票现价为122元
b.股票年收益率标准差为0.2
c.ln(股票现价/执行价现价)=0.2
利用Black-scholes期权定价公式计算该期权的价格( )。
a.股票现价为122元
b.股票年收益率标准差为0.2
c.ln(股票现价/执行价现价)=0.2
利用Black-scholes期权定价公式计算该期权的价格( )。
- A.18
- B.20
- C.22
- D.24
- E.26
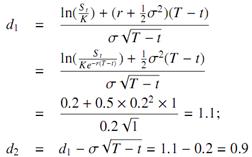
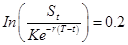 得:
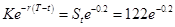 。于是
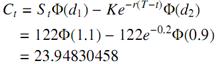
16
某股票的当前价格为50美元,已知在6个月后这一股票的价格将变为45美元或55美元,无风险利率为10%(连续复利)。执行价格为50美元,6个月期限的欧式看跌期权的价格为( )美元。
- A.1.14
- B.1.16
- C.1.18
- D.1.20
- E.1.22
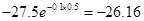 (美元)
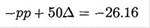
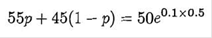
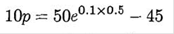
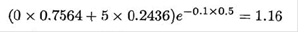 (美元)
17
已知今年某公司股票的股息为0.3元,预期以后股息每年以8%的速度稳定增长,若该公司股票的贝塔系数为1.2,当前市场无风险利率为3%,市场组合的风险溢价为8%,计算该公司当前股票的合理价格( )。
- A.5.01
- B.5.49
- C.5.94
- D.6.52
- E.6.85
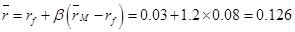 ,则

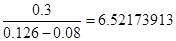 。
18
一笔面值为100000元的债券,半年付息一次,年实际票息率为8%。发行条款规定发行人将在连续10年内每年末偿还10000元,首期偿还时间可由投资人自行选择( )。一名投资者计划在发行日购入债券,实现7%的年收益率,如果应纳所得税税率为40%,资本增益税税率为30%,那么这名投资者的购买价格为( )元。
- A.60093
- B.72807
- C.73936
- D.83847
- E.89782
 ,
 ,
 ,则
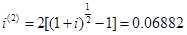 ,于是:

 ,在Makeham公式中,K的系数为正数,因投资人希望购买价格越低越好,要使P最小,n应取最大值,即
 。
 ,
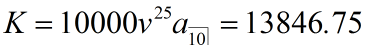 ,
 ,由Makeham公式,得:
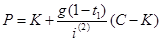
 (元),
 ,该投资人需缴纳资本增益税;
 ,则:
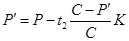 ,代入数据并整理,得:
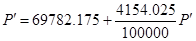 ,解得:
 。
19
某保险公司需要在第6年到第10年每年支付一笔资金,在第n年年未支付的金额为1000(n+5)元,n=6,7,8,9,10,该公司为规避风险,而选择持有两种面值均为100元期限分别为6年和10年的零息票债券,且利用Redington免疫。若年利率为6.5%,则该公司需持有的两种债券的总量为( )单位。
- A.620
- B.640
- C.653
- D.669
- E.687
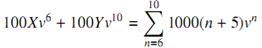
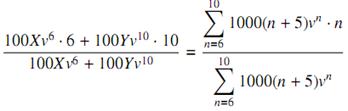
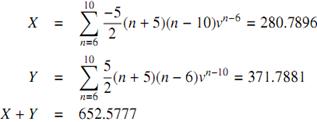
20
考虑一个期限为8个月的股票期货,股票现价为98美元/股。该公司将在4个月后发放红利1.8美元/股。不同期限的连续复合零息债券利率为4个月4%,8个月4.5%。该期货合约价格为( )美元。
- A.99.15
- B.99.18
- C.100.98
- D.96.20
- E.95.36
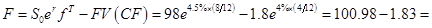 99.15(美元)
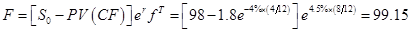 (美元)
21
标准普尔500指数现在位于997.40的水平,连续无风险连续利率为7%,该指数的连续红利率为2%,则18个月的标准普尔500指数期货价格为( )美元。
- A.1036.85
- B.1075.08
- C.1084.08
- D.1088.96
- E.1097.16
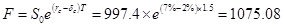 (美元)。
22
假设欧元兑美元的即期价格为1.05EUR/USD。美国的年无风险利率为5.5%,德国的年无风险利率为2.5%。则一年外汇远期的价格为( )。
- A.1.0815EUR/USD
- B.1.0201EUR/USD
- C.1.0807EUR/USD
- D.1.0500EUR/USD
- E.1.0538EUR/USD
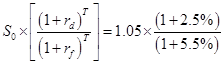 =1.0201EUR/USD。
23
一只不分红的股票现价为37美元。在接下来的6个月里,每3个月股价要么上升5%,要么下降5%。连续复合收益率为7%。计算期限为6个月,执行价格为38美元的欧式看涨期权的价值为( )美元。
- A.1.2342
- B.1.1236
- C.1.0965
- D.1.0864
- E.1.0145
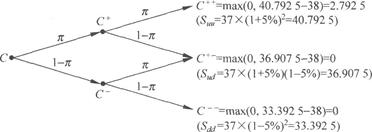
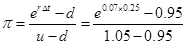 =0.67654。
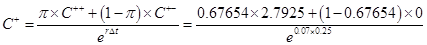 =1.8565美元
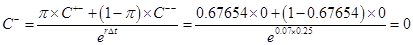
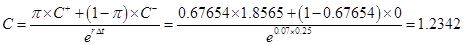 (美元)
24
市场四种相互无关的资产,其各自收益率的概率分布及资产份额如下表:
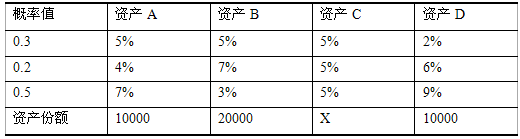
计算风险市场价格为( )。
计算风险市场价格为( )。
- A.14.5
- B.15.5
- C.16.5
- D.17.5
- E.18.5
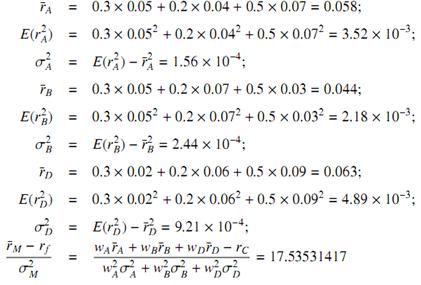
25
某投资者拥有一个组合具有下列特征(假设收益率由一个单因素模型生成),如下表所示。
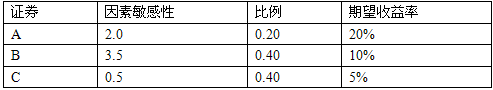
该投资者决定通过增加证券A的持有比例,来创造一个套利组合。则套利组合的期望收益率是( )。
该投资者决定通过增加证券A的持有比例,来创造一个套利组合。则套利组合的期望收益率是( )。
- A.5.85%
- B.7.63%
- C.9.36%
- D.11.24%
- E.13.85%
 ,则C为
 ,
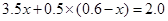
 ,所以B的权数为0.57,C的权数为0.03
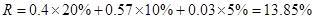
26
你个人判断现在IBM的预期收益率是12%。β值是1.25。无风险利率是3.5%,市场预期收益率是10.5%。根据资本资产定价模型,下列说法正确的是( )。
- A.
 的值为-0.25%,所以IBM被低估了
- B.的值为-0.25%,所以IBM被高估了
- C.的值为0.25%,所以IBM被低估了
- D.的值为0.25%,所以IBM被高估了
- E.的值为0.25%,所以IBM定价合理
27
你投资了550美元到一只β=1.12的证券上,又投资了450美元到一只β=0.86的证券上。那么这个投资组合的β值是( )。
- A.0.86
- B.0.95
- C.1.003
- D.1.12
- E.1.32
 值是投资组合中所有证券
二、材料题
-
根据下表回答第(1)~(3)题。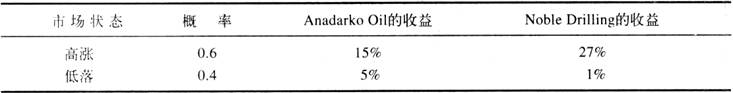
28
Anadarko Oil和Noble Drilling的期望收益率分别为( )。
- A.11%,16.6%
- B.10%,15.6%
- C.11.2%,14.3%
- D.9%,9.6%
- E.11%,15.6%
29
Anadarko Oi1和Noble Drilling的标准差分别为( )。
- A.4.56%,12.6%
- B.4.9%,12.7%
- C.4.8%,14.3%
- D.3.9%,13.6%
- E.5.12%,11.6%
30
一个Anadarko Oil占60%、Noble Drilling占40%的投资组合的期望收益率是( )。
- A.12.5%
- B.12.7%
- C.13.24%
- D.13.6%
- E.11.6%
输入阅读码
查看答案与解析需要输入阅读码