2026年期货从业资格《期货基础知识》预测试卷二
期货基础知识
预测试卷
共 130 题
2852 次浏览
更新于 2026-09-28
一、单项选择题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
交易者进行套利时最关注的是合约间的( )。
- A.相互价格关系
- B.绝对价格关系
- C.交易品种的差别
- D.交割地的差别
2
某大豆经销商做卖出套期保值,卖出10手期货合约建仓,基差为-30元/吨,买入平仓时的基差为-50元/吨,该经销商在套期保值中的盈亏状况是( )。
- A.盈利2000元
- B.亏损2000元
- C.盈利1000元
- D.亏损1000元
3
对买入套期保值而言,基差走强,套期保值效果是( )。(不计手续费等费用)
- A.不完全套期保值,且有净盈利
- B.套期保值效果不能确定,还要结合价格走势来判断
- C.期货市场和现货市场盈亏相抵,实现完全套期保值
- D.不完全套期保值,且有净损失
4
证券公司受期货公司委托从事中间介绍业务时,可( )。
- A.代客户进行期货交易
- B.协助办理开户手续
- C.代期货公司接受客户期货保证金
- D.代客户进行期货结算
5
关于期货交易的描述,以下说法错误的是( )。
- A.期货交易具有公开、公平、公正的特点
- B.期货交易的竞价方式有集合竞价和连续竞价
- C.期货交易信用风险大
- D.生产经营者可以利用期货交易锁定生产成本。
6
期货行情分时图是指按照时间顺序将对应的( )进行连线构成的行情图。
- A.成交价格
- B.买入申报价格
- C.卖出申报价格
- D.结算价格
7
某月份的豆粕期货产生开盘价时,如果最后一笔成交是全部成交,且最后一笔成交的买入申报价为2173,卖出申报价为2171,前一日收盘价为2170,则开盘价为( )。
- A.2170
- B.2171
- C.2173
- D.2172
8
期转现交易双方商定的期货平仓价格须在( )限制范围内。
- A.交收日期货价格
- B.审批日期货价格
- C.交收日现货价格
- D.审批日现货价格
9
处于经济复苏期,还未到繁荣期,持有以下( )比较合适。
- A.中期国债期货
- B.长期国债期货
- C.中期股指期货
- D.长期股指期货
10
投资者以3310.2点开仓买入沪深300股指期货合约5手,当天以3320.2点全部平仓。若不计交易费用,其交易结果为( )。
- A.盈利15000元
- B.盈利3000元
- C.亏损3000元
- D.亏损15000元
11
2月份到期的执行价格为660美分/蒲式耳的玉米看涨期货期权,当该月份的玉米期货价格为650美分/蒲式耳,玉米现货的市场价格为640美分/蒲式耳时,以下选项正确的是( )。
- A.该期权处于平值状态
- B.该期权处于实值状态
- C.该期权处于虚值状态
- D.条件不明确,不能判断其所处状态
12
假设从5月1日到8月1日期间,豆粕的期货价格下跌300元/吨,现货价格下跌350元/吨,则基差( )。
- A.走强50元/吨
- B.走弱50元/吨
- C.无法判断
- D.不变
13
我国国债期货的最后交易日为合约到期月份的( ),遇法定节假日顺延。
- A.第一个周五
- B.第四个周五
- C.第三个周五
- D.第二个周五
14
某投资机构在3个月后会有1000万元资金到账并计划投资股票,担心股价上涨而影响投资成本,适合采用( )策略。
- A.股指期货空头套期保值
- B.股指期货跨期套利
- C.股指期货期现套利
- D.股指期货多头套期保值
15
美国政府短期国债通常采用( )。
- A.贴现方式发行,到期还本付息
- B.贴现方式发行,到期按面值兑付
- C.按面值发行,到期一次还本付息
- D.分期付息,到期还本
16
假设连续竞价计算机撮合成交中,交易者在某期货合约上的买入申报价为x,交易系统的卖出申报价为y,而前一成交价为z,且有x≥z≥y,则( )。
- A.其撮合成交价为y
- B.不能成交
- C.其撮合成交价为x
- D.其撮合成交价为Z
17
某公司需从澳大利亚进口铁矿石,由于澳元汇率的意料之外大幅度升值使该公司原材料成本大幅度上升,导致公司产品产量和利润下降。这种汇率风险属于( )。
- A.会计风险
- B.经营风险
- C.交易风险
- D.操作风险
18
某日,我国黄大豆1号期货合约的结算价格为3110元/吨,收盘价为3120元/吨,若每日价格最大波动限制为±4%,大豆的最小变动价位为1元/吨,下一交易日不是有效报价的是( )元/吨。
- A.3234
- B.3244
- C.2996
- D.2986
19
在我国,大豆期货连续竞价时段,某合约最高买入申报价为4530元/吨,前一成交价为4527元/吨,若投资者卖出申报价为4526元/吨,则其成交价为( )元/吨。
- A.4530
- B.4526
- C.4527
- D.4528
20
下列关于设立客户开户编码和交易编码的说法中,正确的是( )。
- A.由期货交易所为客户设立开户编码和交易编码
- B.中国期货保证金监控中心为客户设立统一的交易编码
- C.中国期货保证金监控中心为客户设立统一的开户编码
- D.由期货公司为客户设立开户编码,由期货交易所为客户设立交易编码
21
某年1月22日,A银行(买方)与B银行(卖方)签署了一笔基于3个月SHIBOR的标准利率互换,固定利率为2.84%,名义本金为1000万元,协议签订时,市场上3个月SHIBOR为2.80%,每3个月互换一次利息,假如事后第一个参考日市场3个月SHIBOR为2.90%,则第一个利息交换日(4月22日),( )。
- A.B银行向A银行支付0.1万元
- B.A银行向B银行支付0.1万元
- C.A银行向B银行支付0.15万元
- D.B银行向A银行支付0.15万元
22
下列关于套利交易指令的说法,不正确的是( )。
- A.买入和卖出指令同时下达
- B.套利指令有市价指令和限价指令等
- C.套利指令中需要标明各个期货合约的具体价格
- D.限价指令不能保证立刻成交
23
在反向市场中,套利者采用牛市套利的方法是希望未来两份合约的价差( )。
- A.缩小
- B.扩大
- C.不变
- D.无规律
24
某交易者欲利用到期日和标的物均相同的期权构建套利策略,当预期标的物价格上涨时,其操作方式应为( )。
- A.买进较高执行价格的看涨期权,同时卖出较低执行价格的看涨期权
- B.买进较低执行价格的看涨期权,同时卖出较高执行价格的看涨期权
- C.买进较高执行价格的看跌期权,同时卖出较低执行价格的看涨期权
- D.买进较低执行价格的看涨期权,同时卖出较高执行价格的看跌期权
25
在不考虑交易费用的情况下,看涨期权多头到期能够盈利的情形有( )。
- A.标的物价格在损益平衡点以上
- B.标的物价格在执行价格以下
- C.标的物价格在执行价格以上
- D.标的物价格在执行价格与损益平衡点之间
26
在中国银行间市场,A银行和B银行签署了一笔标准货币互换协议。协议开始,A银行支付美元本金收取人民币本金,协议期间,A银行按固定利率收取美元利息支付人民币利息,协议结束再按期初汇率交换本金。下列说法正确的是( )。
- A.A为货币互换协议的买方,美元升值对其有利
- B.A为货币互换协议的买方,美元贬值对其有利
- C.A为货币互换协议的卖方,美元升值对其有利
- D.A为货币互换协议的卖方,美元贬值对其有利
27
看跌期权多头有权按执行价格在规定时间内向看跌期权空头( )一定数量的标的物。
- A.先买入后卖出
- B.卖出
- C.买入
- D.先卖出后买入
28
下列不属于期货交易在宏观经济中的作用的是( )。
- A.有助于市场经济体系的建立与完善
- B.锁定生产成本,实现预期利润
- C.为政府制定宏观经济政策提供参考依据
- D.提供分散、转移价格风险的工具,有助于稳定国民经济
29
期货合约中设置最小变动价位的目的是( )。
- A.保证市场运营的稳定性
- B.保证市场有适度的流动性
- C.降低市场管理的风险性
- D.保证市场技术的稳定性
30
看跌期权空头可以通过( )平仓。
- A.卖出同一看跌期权
- B.买入同一看跌期权
- C.卖出相关看涨期权
- D.买入相关看涨期权
31
下列关于远期交易与期货交易的描述,正确的是( )。
- A.期货交易与远期交易通常都以对冲平仓方式了结头寸
- B.远期价格比期货价格更具权威性
- C.期货交易与远期交易信用风险相同
- D.期货交易是在远期交易的基础上发展起来的
32
芝加哥期货交易所(CBOT)面值为10万美元的长期国债期货合约的报价为98-08,则意味着期货合约的交易价格为( )美元。
- A.98250
- B.98500
- C.98800
- D.98080
33
某日,中国银行公布的外汇牌价为1美元兑6.83元人民币,现有人民币10000元,接当日牌价,大约可兑换( )美元。
- A.1442
- B.1464
- C.1480
- D.1498
34
当期货交易的买卖双方均为平仓交易且交易量相等时,持仓量( ),交易量增加。
- A.不变
- B.增加
- C.减少
- D.增加或减少不能确定
35
在国际贸易中,进口商为防止将来付汇时外币汇价上升,可在外汇期货市场上进行( )。
- A.空头套期保值
- B.多头套期保值
- C.反向套利
- D.正向套利
36
关于中国金融期货交易所结算担保金的表述,不正确的是( )。
- A.分为基础结算担保金和变动结算担保金
- B.属于期货交易所所有
- C.由结算会员以自有资金缴纳
- D.是用于应对结算会员违约风险的共同担保资金
37
下列情形中,适合粮食贸易商利用大豆期货进行卖出套期保值的情形是( )。
- A.预计豆油价格将上涨
- B.大豆期货价格不确定
- C.3个月后将购置一批大豆,担心大豆价格上涨
- D.有大量大豆库存,担心大豆价格下跌
38
下面对股票投资的非系统性风险的说法正确的是( )。
- A.非系统性风险是多数公司产生影响的特定因素
- B.可通过分散化投资来降低
- C.非系统性风险越高,股票的期望收益越高
- D.非系统性风险不能被分散
39
4月2日,某外汇交易商预测瑞士法郎将进入牛市,于是在1瑞士法郎=1.0118美元的价位买入4手6月期瑞士法郎期货合约,4月10日,该投机者在1瑞士法郎=1.0223美元的价位卖出4手6月期瑞士法郎合约平仓(每份合约价值125000瑞士法郎,不计手续费)。则该投资者从瑞士法郎期货的多头投机交易中盈亏的情况为( )。
- A.盈利5250美元
- B.亏损5250美元
- C.亏损6600美元
- D.盈利6600美元
40
国债期货到期交割时,具体用于交割的可交割国债券种由( )选定。
- A.多空双方协商
- B.多头
- C.空头
- D.现货公司
41
对商品期货而言,持仓费不包含( )。
- A.利息
- B.手续费
- C.保险费
- D.仓储费
42
在会员制期货交易所的组织架构中,最高权力机构是( )。
- A.会员大会
- B.理事会
- C.专业委员会
- D.业务管理部门
43
以下货币采用间接标价法的是( )。
- A.新加坡
- B.加元
- C.欧元
- D.日元
44
若期权买方拥有买入标的物的权利,该期权为( )。
- A.美式期权
- B.看涨期权
- C.欧式期权
- D.看跌期权
45
在远期外汇综合协议的规范术语中,结算汇差(SS:settlementspread)是指( )。
- A.基准日决定的交易日与结算日的汇差
- B.合约签订时确定的结算日与到期日的汇差
- C.基准日决定的到期日与结算日的汇差
- D.合约签订时确定的交易日与到期日的汇差
46
我国期货交易所会员的基本权利不包括( )。
- A.设计期货合约
- B.按规定转让会员资格
- C.参加会员大会,行使表决权、申诉权
- D.联名提议召开临时会员大会
47
关于期货公司的表述,正确的有( )。
- A.对于保证金不足的客户,期货公司可以提供融资服务;
- B.当客户出现保证金不足而无法履约时,期货公司无需承担风险;
- C.属于银行金融机构
- D.期货公司可以通过专业服务实现资产管理的职能
48
在正向市场上,某交易者下达套利限价指令:买入5月菜籽油期货合约,卖出7月菜籽油期货合约,限价价差为40元/吨。若该指令成交,则成交的价差应( )元/吨。
- A.40
- B.不高于40
- C.不低于40
- D.无法确定
49
4月2日,某外汇交易商预测瑞士法郎将进入牛市,于是在1瑞士法郎=1.0118美元的价位买入4手6月期瑞士法郎期货合约,4月10日,该投机者在1瑞士法郎=1.0223美元的价位卖出4手6月期瑞士法郎合约平仓(每份合约价值125000瑞士法郎,不计手续费)。则该投资者从瑞士法郎期货的多头投机交易中盈亏的情况为( )。
- A.盈利5250美元
- B.亏损5250美元
- C.亏损6600美元
- D.盈利6600美元
50
在我国,进行期转现交易时,买卖双方的期货平仓价格( )。
- A.为审批前一交易日的收盘价
- B.须在审批前一日期货价格限制范围内
- C.为审批前一交易日结算价
- D.须在审批日期货价格限制范围内
51
按照我国上海期货交易所规定,某一期货合约的当日结算价为( )。
- A.当日连续竞价的收盘价
- B.当日成交价格按照成交量的加权平均价
- C.当日集合竞价的收盘价
- D.当日成交价格的算术平均价
52
用股指期货进行套期保值,下列说法正确的是( )。
- A.使用最优套期保值比率进行套保时,被保值资产的收益最高
- B.股指期货的到期期限必须与被保值资产的期限一致
- C.使用最优套期保值比率进行套保时,可以有效对冲被保值资产的价格风险
- D.股指期货套期保值只对指数成分股组成的股票组合有效
53
会员制期货交易所中由( )来决定专业委员会的设置。
- A.会员大会
- B.监事会
- C.理事会
- D.期货交易所
54
下列情形中,时间价值最大的是( )。
- A.行权价为15的看跌期权的价格为2,标的资产的价格为14
- B.行权价为12的看涨期权的价格为2,标的资产的价格为13.5
- C.行权价为7的看跌期权的价格为2,标的资产的价格为8
- D.行权价为23的看涨期权的价格为3,标的资产的价格为23
55
关于交割仓库,下列说法错误的是( )。
- A.交割仓库是提供期货合约交割服务的机构
- B.交割仓库不能参与期货交易
- C.交割仓库应根据交易量限制实物交割总量
- D.交割仓库有期货交易所置顶
56
当市场价格达到客户预先设定的触发价格时,即变为市价指令予以执行的指令是( )。
- A.限价指令
- B.止损指令
- C.限时指令
- D.取消指令
57
技术分析中,波浪理论是由( )提出的。
- A.菲波纳奇
- B.索罗斯
- C.艾略特
- D.道·琼斯
58
理论上,当市场利率下降时,将导致( )。
- A.国债现货价格下跌,国债期货价格上涨
- B.国债现货价格上涨,国债期货价格下跌
- C.国债现货和国债期货价格均上涨
- D.国债现货和国债期货价格均下跌
59
在我国,关于居间人表述正确的是( )。
- A.必须是法人
- B.可以是自然人或法人
- C.必须是自然人
- D.可以是通过期货公司在职员工
60
在正向市场上,进行牛市套利,应该( )。
- A.买入远期月份合约的同时卖出近期月份合约
- B.买入近期月份合约的同时卖出远期月份合约
- C.买入近期合约
- D.买入远期合约
二、多项选择题
下列每小题的备选答案中,有两个或两个以上符合题意的正确答案。
61
设定了触发价格的指令包括( )指令。
- A.市价
- B.停止限价
- C.止损
- D.触价
62
股指期货合约的标准化要素包括( )。
- A.期货价格
- B.报价单位
- C.合约乘数
- D.最小变动价位
63
外汇期货套利形式可分为( )等类型。
- A.外汇期货跨币种套利
- B.外汇期货跨期套利
- C.外汇期货跨市场套利
- D.外汇期现套利
64
下列股指期货的描述,下列说法正确的有( )。
- A.股指期货的合约规模由现货指数点与合约乘数共同决定
- B.股指期货以股票指数所代表的一篮子股票作为交割资产
- C.股指期货采用现金交割
- D.股指期货的合约规模由所报点数与合约乘数共同决定
65
某交易者以15400元/吨买入5月锌期货合约1手,同时以15650元/吨卖出7月锌期货合约1手。当两合约价格分别为( )时,将所持合约同时平仓,该交易者是盈利的。(不计手续费等费用)
- A.5月15750元/吨,7月15850元/吨
- B.5月15500元/吨,7月15620元/吨
- C.5月15550元/吨,7月15600元/吨
- D.5月15600元/吨,7月15870元/吨
66
某交易者以3450元/吨买入豆粕期货合约,成交后该合约价格上涨到3470元/吨,因预测价格仍将上涨,交易者决定继续持有该合约,并借助止损指令控制风险,该止损指令设定的合理价格可能为( )元/吨。
- A.3470
- B.3460
- C.3458
- D.3490
67
以下关于看涨期权的说法,正确的是( )。
- A.买方支付权利金后,就取得了向卖方买入标的物资产的权利
- B.卖方收取权利金后,买方行权时,卖方承担向买方卖出标的物的资产的义务
- C.买方支付权利金后,就取得了向卖方卖出标的资产的权利
- D.卖方收取权利金后,买方行权时,卖方承担向买方买入标的资产的义务
68
在原油期货期权行情表中,关于期权"sc2205P530"的说法正确的是( )。
- A."P"表示看跌期权
- B."sc"表示期权标的是原油期货合约
- C."2205"表示合约月份是"2022年5月"
- D."530"表示期权的行权价为530元/1桶
69
关于期货居间人表述正确的有( )。
- A.居间人不能从事投资咨询和代理交易等期货交易活动
- B.居间人从事居间介绍业务时,应客观,准确地宣传期货市场
- C.居间人可以代理客户签订交易账单
- D.居间人与期货公司没有隶属关系
70
卫星遥感技术可用于检测农产品的( )并进行数据处理,已经成为农产品基本面分析的重要手段。
- A.港口的装载、堆垛
- B.生长情况
- C.病虫害情况
- D.种植面积
71
编制股票价格指数通常采用的计算方法有( )。
- A.几何平均法
- B.加权平均法
- C.移动平均法
- D.算术平均法
72
某投机者预期某商品期货合约价格将上升,决定采用金字塔模式建仓策略,交易过程如下表所示。则该投机者第3笔交易可能的价格是( )元/吨。
交易次序 合约价格(元/吨) 交易量(手) 第5笔 5970 4 第4笔 5555 6 第3笔 ? 8 第2笔 5515 12 第1笔 5500 16
交易次序 合约价格(元/吨) 交易量(手) 第5笔 5970 4 第4笔 5555 6 第3笔 ? 8 第2笔 5515 12 第1笔 5500 16
- A.5525
- B.5535
- C.5565
- D.5545
73
外汇远期交易通常应用在以下( )方面。
- A.进出口商通过锁定外汇远期汇率以规避汇率风险
- B.外汇债务承担者通过外汇远期交易规避汇率风险
- C.短期投资者通过外汇远期交易规避汇率风险
- D.长期投资者通过外汇远期交易规避汇率风险
74
期货套利交易的作用包括( )。
- A.规避了现货价格波动风险
- B.使不同期货合约价格之间的价差趋于合理
- C.有助于提高期货市场的流动性
- D.提高了履约率
75
以下关于单个股票的β系数的描述,正确的有( )。
- A.如果B系数大于1,说明股价的波动高于以指数,衡量的整个市场的波动
- B.如果B系数大于1说明股价的波动低于以指数衡,衡量的整个市场的波动
- C.如果B系数小于1,说明股价的波动低于以指数,衡量的整个市场的波动
- D.如果B系数小于1,说明股价的波动高于以指数,衡量的整个市场的波动
76
某股票当前价格为64.00港元,下列以该股票为标的的看涨期权中,内涵价值为零的是( )的期权。
- A.执行价格和权利金分别为60.00港元和4.5港元
- B.执行价格和权利金分别为64.00港元和2.75港元
- C.执行价格和权利金分别为67.00港元和0.80港元
- D.执行价格和权利金分别为70.00港元和0.30港元
77
T/N的掉期形式是( )。
- A.买进下一交易日到期的外汇,卖出第二个交易日到期的外汇
- B.买进第二个交易日到期的外汇,卖出第三个交易日到期的外汇
- C.卖出下一交易日到期的外汇,买进第二个交易日的外汇
- D.卖出第二个交易日到期的外汇,买进第三个交易日的外汇
78
对于空头宽跨式期权策略适用行情、潜在亏损及盈利的说法正确的是( )。
- A.理论上,亏损有限、盈利无限
- B.适合波动率走低的行情
- C.理论上,亏损无限,盈利有限
- D.适合波动率走高的行情
79
在我国商品期货交易中,通常而言,( )受汇率变动的影响要更明显一些。
- A.苹果
- B.鸡蛋
- C.大豆
- D.铁矿石
80
某日,某公司有甲、乙、丙、丁四个客户,其保证金占用及客户权益数据分别如下:
甲:643260,645560
乙:8389000,8244300
丙:7966350,7979900
丁:677800,673450
则( )客户将收到《追加保证金通知书》。
甲:643260,645560
乙:8389000,8244300
丙:7966350,7979900
丁:677800,673450
则( )客户将收到《追加保证金通知书》。
- A.甲
- B.乙
- C.丙
- D.丁
81
以下关于美式期权和欧式期权的说法,正确的是( )。
- A.美式期权的买方只能在合约到期日行权
- B.美式期权的买方在规定的有效期限内的任何交易日都可以行权
- C.欧式期权的买方在规定的有效期限内的任何交易日都可以行权
- D.欧式期权的买方只能在合约到期日行权
82
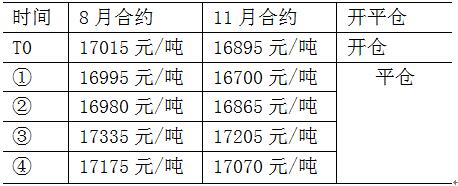
某套利者打算利用沪锌期货进行套利,T0时刻开仓买入8月合约同时卖出11月合约,T1时刻进行平仓,价格如表所示。则该套利盈利的情形有( ) 。
- A.3
- B.2
- C.1
- D.4
83
其他条件不变,当出现( )的情形时,投机者适宜开仓卖出白糖期货合约。
- A.含糖食品需求增加
- B.含糖食品需求下降
- C.气候异常导致甘蔗大幅减产
- D.气候适宜导致甘蔗大幅增产
84
某交易者以65800元/吨卖出5月钢期货合约1手,同时以66100元/吨买入6月钢期货合约1手,当两合约价格为( )时,将所持合约同时平仓,该交易者是盈利的。(不计手续费用)
- A.5月66750元/吨,6月66900元/吨
- B.5月66800元/吨,6月67200元/吨
- C.5月66850元/吨,6月66950元/吨
- D.5月66600元/吨,6月67200元/吨
85
国内某服装进口商品在3个月后支付一笔欧元货款,适宜的套期保值方式为( )。
- A.卖出欧元兑人民币远期合约
- B.买进欧元兑人民币远期合约
- C.卖出欧元兑人民币期货合约
- D.买进欧元兑人民币期货合约
86
可能导致不完全套期保值的情形有( )。
- A.期货市场建立的头寸数量与被套期保值的现货数量之间存在差异
- B.期货价格与现货价格变动幅度不完全一致
- C.期货合约标的物与套期保值者在现货市场上交易的商品等级存在差异
- D.因缺失对应的期货品种,利用初级产品的期货品种对产成品进行套期保值
87
目前我国上市交易的股指期货品种有( )。
- A.中证500股指期货
- B.上证50股指期货
- C.上证180股指期货
- D.沪深300股指期货
88
期货合约一般对( )等条款进行了规定。
- A.期货价格
- B.报价单位
- C.最小变动价位
- D.交易单位
89
期权的特点有( )。
- A.买方必须支付权利金,卖方可以获得权利金
- B.期权最后是否执行,权力在卖方
- C.期权买方在未来买卖标的物的价格是事先确定好的
- D.期权买方的损失是有限的,但收益可能很大
90
下列关于VaR风险测量方法的描述,正确的是( )。
- A.可以用VaR判断期货持仓风险量是否已超过可容忍的限度
- B.VaR值较大,表示此时进场所承担机会成本较大
- C.VaR值的大小,与交易者进场所承担机会成本大小无关
- D.VaR值较小,表示此时进场所承担机会成本较大
三、判断题
请判断每小题的表述是否正确。
91
某机构在3个月后将获得一笔资金,计划购买一揽子股票,此时该机构可利用股指期货进行卖出套期保值。( )
- A.正确
- B.错误
92
期货保证金存管银行是由交易所指定、协助交易所办理期货交易结算业务的银行。( )
- A.正确
- B.错误
93
期货投机是指交易者通过预测期货合约当前价格变化,以在期货市场上获取价差收益为目的的期货交易行为。( )
- A.正确
- B.错误
94
开立账户实质上是确立投资者(委托人)与期货公司(代理人)之间的一种法律关系( )
- A.正确
- B.错误
95
在期货交易的买卖双方中,只有买方必须缴纳一定的期货保证金,用于履约保证。( )
- A.正确
- B.错误
96
通常,随着交割月份的临近,期货交易所收取的保证金的比例会逐渐降低。( )
- A.正确
- B.错误
97
在交易所交易的期权有期货期权,也有现货期权。( )
- A.正确
- B.错误
98
债券的基点价值是指利率每变化0.01%时,引起的债券价格变动的变动额。( )
- A.正确
- B.错误
99
期货交易所对会员实行总数控制。( )
- A.正确
- B.错误
100
对交易所期权而言,期权多头只能通过对冲平仓方式将期权头寸了结。( )
- A.正确
- B.错误
101
其他条件不变的情况下,市场利率下降,标的物期限较长的国债期货价格的跌幅会大于期限较短的国债期货合约的跌幅。( )
- A.正确
- B.错误
102
期货合约的标的物是有限的特定种类的实物商品。( )
- A.正确
- B.错误
103
流动性风险主要可分为两种:一种可称作流通量风险,另一种可称作资金量风险。( )
- A.正确
- B.错误
104
只有当实际的股指期货价格高于标的现货指数时,套利机会才有可能出现。( )
- A.正确
- B.错误
105
人民币无本金交割远期(人民币NDF)是指以人民币汇率为计价标准的外汇远期合约。( )
- A.正确
- B.错误
106
买入A期货交易所5月豆油期货合约,同时卖出B期货交易所5月豆油期货合约,以期在有利时机同时将这些期货合约对冲平仓获利,这种交易方式属于跨市套利。( )
- A.正确
- B.错误
107
做空国债基差,是指买入国债现货,卖出国债期货,待基差走强后平仓获利( )
- A.正确
- B.错误
108
开立账户实质上是确立投资者(委托人)与期货公司(代理人)之间的一种法律关系。( )
- A.正确
- B.错误
109
期权买方只可以买进标的物,不可以卖出标的物。( )
- A.正确
- B.错误
110
某交易者卖出A期货交易所5月大豆期货合约,同时卖出B期货交易所5月大豆期货合约,以期在有利时机同时将这些期货合约对冲平仓获利,这种交易方式属于跨市套利。( )
- A.正确
- B.错误
四、综合题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
111
在大豆期货市场上,甲公司为买方,开仓价格为4200元/吨,乙公司为卖方,开仓价格为4400元/吨,双方达成协议进行期转现交易,商定的协议平仓价格为4360元/吨,交收大豆价格为4310元/吨,当交割成本为( )元/吨时,期转现交易对双方都有利。(不计期货交易手续费)
- A.30
- B.80
- C.40
- D.20
112
假设投资者用中金所国债期货对冲价值1亿元国债甲的利率风险,国债乙作为国债期货最便宜可交割券,转换因子为1.0294,其他相关数据见下表:
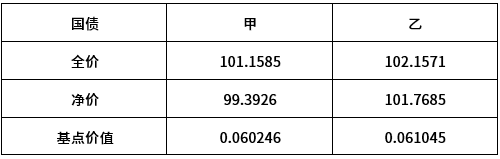
根据以上条件,对冲利率风险所需国债期货合约数量为( )。
根据以上条件,对冲利率风险所需国债期货合约数量为( )。
- A.(100000000×0.060246/1.0294/100)/[(1000000×0.061045)/100]
- B.(100000000×0.060246/100)/[(1000000×0.061045/1.0294)/100]
- C.(100000000×0.060246/100)/(1000000×0.061045/100)
- D.(100000000×0.060246/100)/[(1000000×0.061045×1.0294)/100]
113
某日,投资者参与我国某煤炭期货合约的竞价交易。该合约上一交易日收盘价和结算价分别为1615和1610元/吨,若该合约每日价格最大波动限制为±4%。最小变动价位为1元/吨,则以下为有效报价的是( )元/吨。
- A.1670
- B.1680
- C.1675
- D.1679
114
某证券投资机构持有价值1000万美元,证券投资组合,其资金平均分配于4种股票,4种股票的β系数分别为1.10,1.45,1.35,1.30。该机构利用S&P500股指期货保值,若入市时期货指数为1300点,应( )手S&P500股指期货合约。(合约乘数为250美元)
- A.卖出20
- B.买入20
- C.卖出40
- D.买入40
115
沪深300现货指数为3000点,市场年利率为5%,成分股年股息率为1%。若交易成本累计为35点,则3个月后交割的沪深300股指期货价格( )。
- A.在3065点以下存在正向套利机会
- B.在2995点以下存在反向套利机会
- C.在3065点以上存在反向套利机会
- D.在3035点以上存在反向套利机会
116
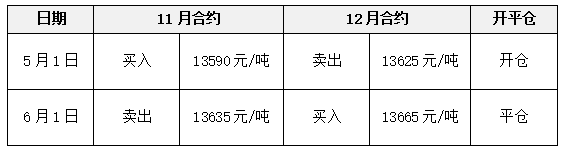
某套利者进行沪铅期货套利,过程如下表所示。价差是用开仓时价格较高一边的合约减价格较低一边的合约来计算。则该套利者的价差变化为( )。
- A.缩小65
- B.扩大65
- C.缩小5
- D.扩大5
117
在我国,某交易者在3月5日买入10手5月强筋小麦期货合约,同时卖出10手7月强筋期货合约,价格分别为2100元/吨和2190元/吨。3月15日,该交易者对上述合约全部对冲平仓,5月和7月合约平仓价格分别为2100元/吨和2150元/吨,该套利盈亏状况是( )元。(不计手续费等费用,合约单位为20吨/手)
- A.亏损4000
- B.亏损8000
- C.盈利4000
- D.盈利8000
118
某投机者预测10月份大豆期货合约价格将上升,故买入10手大豆期货合约,成交价格为2030元/吨。可此后价格不升反降,为了补救,该投资者再2000元/吨的价格再次买入5手合约,当时长价格反弹到( )时才可以避免损失。
- A.2015 元/吨
- B.2025 元/吨
- C.2020元/吨
- D.2010元/吨
119
7月11日,某供铝厂与某铝贸易商签订合约,约定以9月份铝期货合约为基准,以低于铝期货价格150元/吨的价格交收。同时该供铝厂进行套期保值,以16600元/吨的价格卖出9月份铝期货合约。此时铝现货价格为16350元/吨。8月中旬,该供铝厂实施点价,以14800元/吨的期货价格作为基准价,进行实物交收。同时按该价格将期货合约对冲平仓。此时铝现货价格为14600元/吨。则该供铝厂的交易结果是( )。(不计手续费等费用)
- A.期货市场盈利1800元/吨
- B.对供铝厂来说,结束套期保值交易时的基差为300元/吨
- C.通过套期保值操作,铝的实际售价为16500元/吨
- D.与铝贸易商实物交收的价格为14900元/吨
120
某投资者发现欧元的利率高于美元的利率,于是决定买入50万欧元以获得高息,计划投资3个月,但又担心期间欧元对美元贬值,该投资者决定利用欧元期货进行空头套期保值(每张欧元期货合约为5万欧元)。假设当日欧元(EUR)兑美元(USD)即期汇率为1.4432,3个月后到期的欧元期货合约成交价值EUR/USD为1.4450,3个月后,欧元兑美元即期汇率为1.4120,该投资者欧元期货合约平仓价格EUR/USD为1.4101,(不计手续费等费用)因汇率波动该投资者在现货市场( )万美元,在期货市场( )万美元。
- A.获利1.56;获利1.565
- B.获利1.75;获利1.565
- C.损失1.75;获利1.745
- D.损失1.56;获利1.745
121
某交易商以无本金交割外汇远期(NDF)的方式购入6个月期的美元兑人民币远期合约,价值100万美元,约定美元兑人民币的远期汇率为6.2000,假设6个月后美元兑人民币的即期汇率变为6.2090,则交割时该交易商( )。(结果四舍五入取整)
- A.获得9000元人民币
- B.获得1450美元
- C.支付9000元人民币
- D.支付1450美元
122
3月5日,鸡蛋现货价格为3400元/500千克。国内某养鸡场决定为其6月出售的鸡蛋进行套期保值,于是在7月份鸡蛋期货合约上建仓,价格为3600元/500千克。6月5日,鸡蛋现货价格为3500元/500千克,期货价格为3650元/500千克。该养鸡场售出鸡蛋,并将期货头寸平仓了结。该养鸡场套期保值效果是( )。(不计手续费等费用)
- A.期货市场盈利50元/500千克
- B.因基差走强50元/500千克而有净盈利
- C.不完全套期保值,有净亏损
- D.通过套期保值,鸡蛋的实际售价为3650元/500千克
123
4月初,黄金现货价格为300元/克。我国某金饰品生产企业需要在3个月后买入1吨黄金用于生产首饰,决定进行套期保值。该企业在8月份黄金期货合约上的建仓价格为305元/克。7月初,黄金期货价格为325元/克,现货价格为318元/克。该企业在现货市场购买黄金,同时将期货合约对冲平仓。该企业套期保值效果是( )。(不计手续费等费用)
- A.期货市场盈利18元/克
- B.通过套期保值,黄金实际采购价格为298元/克
- C.不完全套期保值,且有净亏损
- D.基差走强2元/克
124
在菜粕期货市场上,甲为买方,建仓价格为1900元/吨,乙为卖方,建仓价格为2100元/吨,甲乙双方进行期转现交易,商定的平仓价为2060元/吨,商定的交收价比平仓价低50元/吨。期转现后,甲实际购入菜粕的价格为( )元/吨,乙实际销售菜粕价格为( )元/吨。
- A.1850;2050
- B.1850;1950
- C.1870;2070
- D.2030;2030
125
某交易者以9710元/吨买入7月棕榈油期货合约100手,同时以9780元/吨卖出9月棕榈油期货合约100手,当两合约价格为( )时,将所持合约同时平仓,该交易者亏损。(不计手续费等费用)
- A.7月9810元/吨,9月9850元/吨
- B.7月9860元/吨,9月9840元/吨
- C.7月9720元/吨,9月9820元/吨
- D.7月9840元/吨,9月9860元/吨
126
期货市场上某月份铜期货合约的买卖双方达成期转现协议,商定交收价格为67850元/吨。买方甲在该合约上的开仓价格为67500元/吨,卖方乙在该合约上的开仓价格为68100元/吨。若不进行期转现,卖方实物交割需支付交割成本400元/吨。当协议平仓价格为( )元/吨时,期转现交易对双方都有利。
- A.67400
- B.67900
- C.67650
- D.68860
127
某投资者在上一个交易日的可用资金余额为60万元,上一交易日的保证金占用额为22.5万元,当日保证金占用额为16.5万元,当日平仓盈亏为5万元,当日持仓盈亏为-2万元,当日出金为20万元,该投资者当日可用资金余额为( )万元。(不计手续费等费用)
- A.49
- B.58
- C.52
- D.74.5
128
9月1日,沪深300指数为2970点,12月到期的沪深300期货价格为3000点。某证券投资基金持有的股票组合现值为1.6亿元,该组合对应于沪深300指数的β系数为0.9。该基金持有者为对冲股票市场下跌风险,应该卖出( )手12月到期的沪深300期货合约进行套期保值。
- A.200
- B.202
- C.222
- D.160
129
某国债对应的TF1509合约的转换因子为1.0167,该国债现货报价为99.640,期货结算价格为97.525,持有期间含有利息为1.5085。则该国债交割时的发票价格为( )元。
- A.100.6622
- B.99.0335
- C.101.1485
- D.102.8125
130
某国债期货合约的市场价格为97.635,若其可交割债券2012年记账式附息(三期)国债的市场价格为99.525,转换因子为1.0165,则该国债的基差为( )。
- A.99.525-97.635×1.0165
- B.99.525-97.635+1.0165
- C.97.635×1.0165-99.525
- D.97.635-99.525+1.0165
输入阅读码
查看答案与解析需要输入阅读码